楽天ポイント投資のやり方|100円から始める投資デビュー完全ガイド【2026年】
「投資を始めたいけど、自分のお金が減るのはやっぱり怖い…」 「楽天ポイントが貯まってるけど、いつも何となく使って消えていく」 「ポイント投資とポイント運用って何が違うの?」
そんなあなたへ!楽天証券をメインに新NISAで毎月10万円を積み立てている楽天経済圏ユーザーの私が、楽天ポイント投資のやり方を最初の設定から完全解説します!
楽天ポイント投資の答えは、楽天証券で「通常ポイント」を使って低コストの投資信託を買うことです。数字はシンプルで、投資信託は100円から、ポイントは1ポイント=1円・1ポイント単位で充当できます(足りない分は現金と併用OK/NISA口座での買付にも使えます)。買った投資信託は現金で買った場合と同じ「本物の資産」なので、増えた分は売却して現金に戻せます。現金を1円も使わずに値動きを体験できる、投資デビューに向いた入口です!
よく混同されますが、「ポイント投資」(楽天証券)と「ポイント運用」(楽天PointClub)は別モノです。さらに投資に使えるのは通常ポイントのみで、期間限定ポイントと他のポイントから交換した楽天ポイントは使えません。ここを知らないまま始めると混乱しやすいので、本文で最初に整理します!
結論|「通常ポイント×投資信託」が初心者に始めやすい
先に結論をお伝えします。
楽天ポイント投資でおすすめなのは、楽天証券の口座で、通常ポイントを使って、eMAXIS Slimシリーズなどの低コストインデックスファンドを買う方法です。
- 投資信託は100円から購入できる
- ポイントは1ポイント=1円・1ポイント単位で充当できる(不足分は現金と併用OK)
- 買った投資信託は現金で買った場合と全く同じ「本物の資産」になる
- NISA口座での買付にもポイントを使える
「ポイントだから減ってもダメージが小さい、でも増えたら本物のお金」——この非対称性が、投資の最初の一歩として心強いんです!
ポイント投資の入口は楽天証券の口座開設から
口座開設料・口座管理料・口座維持料は無料です。申込は最短5分から、スマホで本人確認をすれば最短翌営業日にログインIDがメールで届きます!
楽天証券|無料で口座開設する\開設・維持費すべて0円/
最初の分かれ道|ポイント投資とポイント運用の違い
名前がそっくりで、ここで混乱してしまう初心者が多いです。表で整理しましょう!
| 比較項目 | ポイント投資 | ポイント運用 |
|---|---|---|
| サービス提供 | 楽天証券 | 楽天PointClub |
| 証券口座 | 必要 | 不要 |
| 買えるもの | 本物の投資信託・株式 | ポイントが擬似的に増減するだけ |
| 増えた分 | 現金として出金できる資産 | ポイントのまま |
| NISA | 使える | 使えない |
| 向いている人 | 投資デビューしたい人 | 口座開設前のお試し体験 |
ポイント運用は手軽ですが、どこまでいっても「ポイントの増減ゲーム」。資産形成につながるのはポイント投資の方です。証券口座を作る一手間の差で、その後の景色が全く変わります!
使えるポイントのルール【ここ重要!】
- ✅ 通常ポイント:使える(1ポイント=1円・1ポイント単位)
- ❌ 期間限定ポイント:使えない
- ❌ 他のポイントから交換した楽天ポイント:使えない
つまり「お買い物マラソンでもらった期間限定ポイント」は投資に回せません。期間限定ポイントは楽天市場・楽天ペイでの日用品購入に使い、通常ポイントを投資専用にする——これが楽天経済圏での使い分けのコツです!
ちなみに楽天カードは、カード利用100円につき1ポイントが貯まります(楽天カード公式。一部、還元の対象外や還元率が異なる利用先があります)。ただし楽天市場での買い物に楽天カードを使ったときに上乗せされる100円につき1ポイントは、公式に期間限定ポイントと案内されているので投資には使えません。楽天証券のクレカ積立(楽天カードクレジット決済)は毎月100円から10万円まで設定でき、ポイント還元率はファンドの代行手数料と楽天カードの種類で決まります(代行手数料が年率0.4%(税込)以上のファンドは決済額の1%〜2%、年率0.4%(税込)未満のファンドは0.5%〜2%)。
楽天ポイント投資のやり方5ステップ
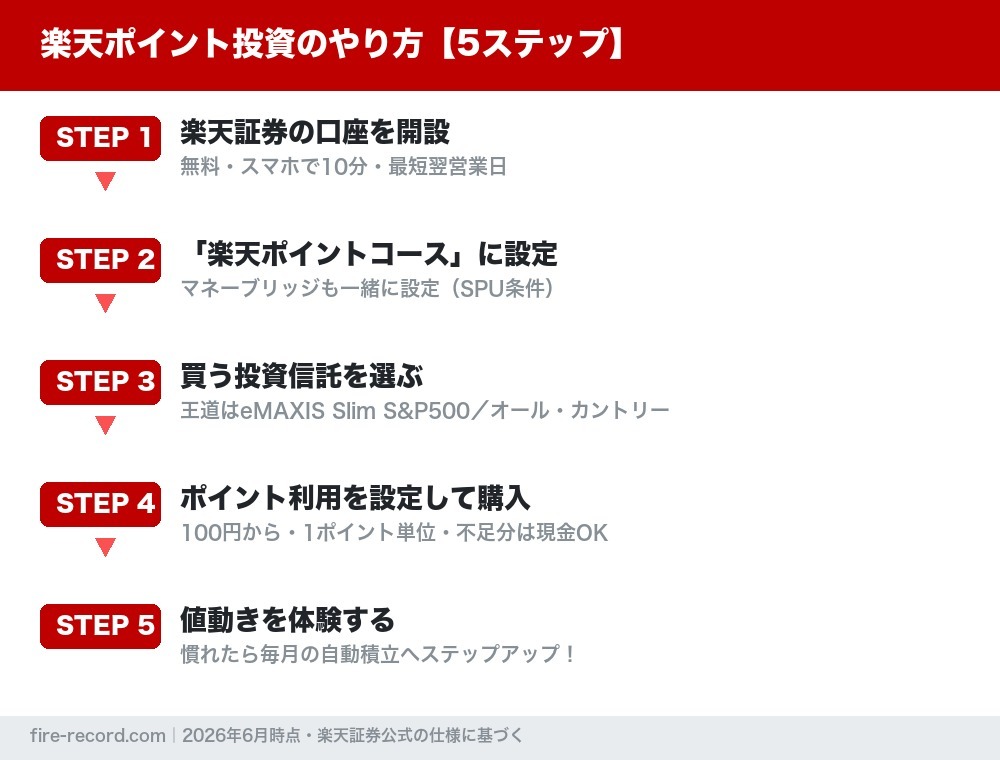
まだ口座がない人はここから。開設・維持費は完全無料です。手順は別記事で画面付き解説しています。
楽天証券にログインして、ポイントコースを「楽天ポイントコース」に設定します。これでポイントが投資に使えるようになります。あわせてマネーブリッジ(楽天銀行との連携)も設定しておくと、後述のSPU条件も満たせて一石二鳥です。
初心者の王道はeMAXIS Slim 米国株式(S&P500)か、eMAXIS Slim 全世界株式(オール・カントリー)。低コストで分散が効いた定番インデックスファンドです。迷ったら、比較記事を参考にどうぞ。
スポット購入の注文入力画面で、その注文に使うポイント数を入力します(利用ポイント数は注文の都度入力できます。「全ての利用可能ポイントを使う」「毎月の利用上限ポイント」といった設定は積立注文用のものです)。購入金額は100円から、ポイントは1ポイント=1円から使えます。「全額ポイント・100円分」での購入もOKです。NISA口座を開設済みなら、口座区分でNISAを選べば非課税枠で買えます!
購入後は、資産が日々増えたり減ったりするのを観察してみてください。「下がっても意外と平気だな」という感覚を小さく体験するのが、ポイント投資の最大の価値。慣れたら毎月の積立設定(つみたて投資)にポイント利用を組み込んで、自動化に進みましょう!
SPU対象になる条件|楽天市場の買い物もお得に
楽天ポイント投資には、楽天市場でのポイント倍率(SPU)が上がるというおまけ付きです。条件は次のとおりです(2026年9月22日に楽天証券の公式SPUページで確認)。
- ① 月末最終日23:59時点で楽天ポイントコースに設定している
- ② 月末最終日23:59時点でマネーブリッジ(楽天銀行との口座連携)を設定している
- ③ 当月合計30,000円以上のポイント投資をする(投資信託で+0.5倍、米国株式の円貨決済で+0.5倍、合わせて最大+1倍。どちらも1ポイント以上の通常ポイント利用が条件です。SPUの判定対象は投資信託と米国株式(現物・円貨)で、投資信託はスポット購入・積立注文のどちらも対象、米国株式はスポット購入のみが対象。米株積立と買付手数料無料海外ETFは判定対象外です)
つまりSTEP 2の設定を済ませたうえで、その月のポイント投資が合計30,000円以上(うち1ポイント以上を通常ポイントで充当)になると条件クリア。進呈されるのは期間限定ポイントで、月間の獲得上限は投資信託2,000ポイント・米国株式の円貨決済2,000ポイントの合計4,000ポイントです。投資しながら楽天市場の買い物までお得になる、楽天経済圏ならではの相乗効果です(倍率・条件は変更されることがあるので、最新は公式SPUページで確認してください)。
注意点3つ|ポイント投資の限界も正直に
- ① 期間限定ポイントは使えない——投資に回せるのは通常ポイントのみ。期間限定分は日用品への利用が向いています
- ② 投資である以上、元本割れはある——ポイントで買っても値動きは本物。余裕資金(余裕ポイント)で
- ③ ポイントだけでFIREはできない——月数百〜数千ポイントの投資はあくまで「入口」。慣れたら現金の積立(新NISA)に進んでこそ本番です!
③が一番大事です。ポイント投資は「投資への恐怖心をなくすための練習場」。ポイント投資で値動きに慣れてから、現金の積立(新NISA)に進む——この順番なら、最初の心理的な負担をぐっと小さくできます。ゴールではなくスタート地点として使ってください!
よくある質問(FAQ)
Q. ポイントだけで買って、本当に手数料はかからない?
A. eMAXIS Slimシリーズなどの主要インデックスファンドは購入時手数料が無料(ノーロード)なので、買付時のコストはかかりません。保有中は信託報酬(運用管理費用)が日々の基準価額に織り込まれて差し引かれます。交付目論見書(使用開始日2026年1月24日)では、eMAXIS Slim 米国株式(S&P500)が年率0.08140%(税込)以内、eMAXIS Slim 全世界株式(オール・カントリー)が年率0.05775%(税込)以内で、どちらも年0.1%を下回ります。これは現金で買っても同じ条件です。
Q. 毎月の積立にもポイントを使える?
A. 使えます。投信積立の設定でポイント利用を「毎月◯ポイントまで使う」と指定でき、足りない分は設定した引落方法で決済されます(投資信託の積立でポイントを使えるのは、引落方法が「証券口座」「投信積立スマート買付」「楽天ペイ残高」「楽天カードクレジット決済」の設定です)。「毎月500ポイントだけ使う」のような併用が定番です!
Q. 増えた分はちゃんと現金にできる?
A. できます。ポイントで買った投資信託も普通の投資信託と全く同じ資産なので、売却すれば現金として出金できます。ここが「ポイント運用」との決定的な違いです。
Q. いくら分のポイントから始めるのがいい?
A. 正解はありませんが、最初は100〜1,000ポイント程度の少額で十分です。目的は儲けることではなく「値動きに慣れること」。慣れてきたら金額を増やすより、毎月の自動積立に切り替えるのがおすすめです!
まとめ|貯まったポイントを「資産の種」に変えよう
最後にこの記事の要点をまとめます!
- 手順は①楽天証券の口座開設 → ②ポイントコースを「楽天ポイントコース」に設定+マネーブリッジ → ③低コストのインデックスファンドを選ぶ → ④スポット購入の注文画面で使うポイント数を入力して100円から購入
- 慣れたら毎月の積立設定にポイント利用を組み込む(「毎月の利用上限ポイント」を1〜500,000ポイントの範囲で指定でき、足りない分は設定した引落方法で決済されます)
- 注意:投資に使えるのは通常ポイントだけ。期間限定ポイントと、他のポイントから交換した楽天ポイント、有効期限切れのポイントは使えない(期間限定分は楽天市場・楽天ペイでの日用品購入へ)
- 注意:SPUの条件は①月末最終日23:59時点で楽天ポイントコース ②同時点でマネーブリッジ ③当月合計30,000円以上のポイント投資(うち1ポイント以上を通常ポイントで充当)(2026年9月22日に楽天証券公式で確認)。設定を済ませるだけでは足りず、投資信託で+0.5倍、米国株式の円貨決済で+0.5倍、合わせて最大+1倍です
- 注意:ポイントで買っても元本割れはある。ポイント投資は入口なので、慣れたら新NISAの毎月積立へ
「投資が怖い」の正体は、やったことがないことへの不安です。財布を傷めずにその不安を消せるのが、ポイント投資という練習場。今月たまった通常ポイント、消化して終わらせずに、資産の種にしてみませんか?
※本記事は2026年9月22日時点の楽天証券・楽天カード・楽天PointClub・三菱UFJアセットマネジメントの公式情報をもとに作成しています。ポイント利用条件・SPUの条件と倍率は変更される場合があるため、最新情報は公式サイトにてご確認ください。投資は元本割れリスクを伴います。投資判断はご自身の責任で行ってください。
📚 出典
- 楽天証券「ポイント投資(投資信託)」
- 楽天証券「SPU(スーパーポイントアッププログラム)」
- 楽天証券「口座開設から手続きまで」
- 楽天証券「『0円』の充実サービス」(口座開設料・口座管理料・口座維持料は無料)
- 楽天証券「クレカ積立(楽天カードクレジット決済)」
- 楽天証券「楽天カードクレジット決済のポイント還元率」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(使用開始日2026年1月24日)
- 同「eMAXIS Slim 全世界株式(オール・カントリー)」交付目論見書(使用開始日2026年1月24日)
- 三菱UFJアセットマネジメント eMAXIS Slim 米国株式(S&P500)ファンドページ(購入時手数料無料(ノーロード)の表記)
- 楽天PointClub「楽天ポイント運用」
- 楽天カード「楽天ポイントの貯め方」
🕒 更新履歴:2026年6月18日公開。2026年9月22日、掲載中の数値を公式の一次資料で再確認し、SPUの達成条件を「1ポイント以上使えばクリア」から「当月合計30,000円以上のポイント投資(うち1ポイント以上は通常ポイント)」へ是正、信託報酬を交付目論見書の実数に差し替え、口座開設にかかる時間と日数の表現を公式表記に合わせ、出典ブロックを追加しました。
🛠 この記事の作り方:ポイントの利用ルール、最低買付金額、SPUの達成条件と倍率、口座開設にかかる時間と日数、口座管理料は、楽天証券・楽天カード・楽天PointClubの公式ページから転記しました。購入時手数料と信託報酬は、三菱UFJアセットマネジメントの交付目論見書(使用開始日2026年1月24日)の「ファンドの費用・税金」から転記しています。関連記事リンクにある「月10万円×20年で7,184万円」は、月利=(1+年率)^(1/12)−1として毎月末に10万円を240回積み立てる前提でPythonで再計算しました。年率10%ちょうどなら約7,183万円(元本2,400万円)で、7,184万円は年率10.0017%に相当します。いずれも税引前で、信託報酬や為替の影響は含めていません。将来の運用成果を保証するものではなく、実際の受取額は値動き・信託報酬・為替・税金で変わります。楽天証券のクレカ積立で受け取る楽天ポイントが通常ポイントか期間限定ポイントかは公式ページに明記がないため断定せず、投資に使えるのは通常ポイントのみという公式のルールだけを記載しています。ポイントの倍率と条件は変更されることがあるため、購入前に公式ページでご確認ください。









コメント