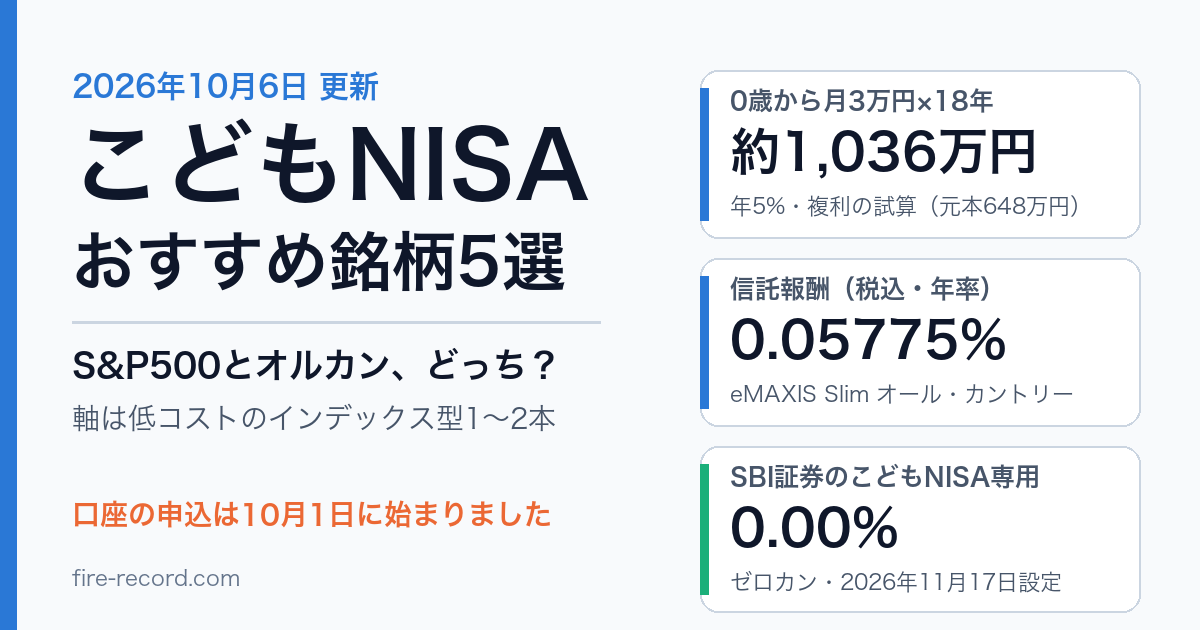
「こどもNISAの口座は申し込めるようになったけれど、わが子のために何を買えばいいの?」2026年10月1日に証券各社で口座開設の申込が始まり、次にぶつかる壁がこの銘柄選びです。S&P500か全世界株式か、信託報酬はどこまで気にするべきか。18年の超長期運用だからこそ、最初の1本で迷うのは当然です。
この記事では、私がこどもNISA向けの候補を信託報酬・長期リターンの安定・純資産規模の3つの軸で比べ、おすすめ5銘柄を順位付けしました。0歳から月3万円を18年積み立てると約1,036万円(年5%・複利)という試算や、eMAXIS Slim 米国株式(S&P500)の信託報酬が年0.08140%(税込)であることも本文で示します。18年後にこれだけの金額を目指せると考えると、私はわくわくしました!先に結論を言うと、候補の中心になるのはインデックス型の投資信託1〜2本です。
- 買えるのはつみたて投資枠の対象商品 こどもNISAは、つみたて投資枠を0〜17歳に広げる制度です
- 軸は低コストのインデックス型1〜2本 私の1位はeMAXIS Slim 米国株式(S&P500)、2位はオール・カントリーです
- 信託報酬0.00%の新顔が登場 SBI証券のこどもNISA専用ファンドが2026年11月17日に設定されます
- 口座の申込は10月1日に開始 特典は申込の経路で変わるので、先に比べてから申し込みます
 筆者
こどもNISAは18年の超長期だから「忘れてOK」のシンプル運用が続けやすいです!
| eMAXIS Slim 米国株式(S&P500) | |
|---|---|
| 信託報酬 (税込・年率) | 0.08140% |
| 純資産総額 | 約12兆9,779億円 |
| eMAXIS Slim 全世界株式(オール・カントリー) | |
| 信託報酬 (税込・年率) | 0.05775% |
| 純資産総額 | 約13兆8,964億円 |
※信託報酬は各ファンドの交付目論見書(2026年7月25日)に記載された料率で、純資産総額の区分に応じて段階的に下がります。純資産総額は各ファンドの月次レポート2026年8月31日現在。
0歳から月3万円を18年間積み立てると、年5%・複利で18歳時に約1,036万円になります(元本648万円)。
※月利は(1+年率)^(1/12)−1の複利逆算で計算(毎月末払い、計算結果10,357,706円を万円単位に丸め)。税金・信託報酬・為替は考慮していません。年5%はあくまで仮定で、過去のリターンも将来の成果を保証するものではありません。
※「過去30年の年平均リターン S&P500 約10%/MSCI ACWI 約8%」という数値は広く引用されていますが、指数の公表元の一次資料では確認が取れなかったため、この表には載せていません。通貨や配当の扱い次第で数値は変わります。
- 信託報酬が高い投資信託(年0.5%以上)→ 18年の長期保有では、信託報酬0.5%の差が約49万円の差に(月3万円・年5%想定の試算)
- テーマ型・アクティブ型ファンド(AI関連・ESG・ヘルスケア特化など)→ 信託報酬が高めで、長期では市場平均(インデックス)を下回るケースが多いと指摘されています
- ターゲットイヤー型ファンド→ 信託報酬が高め。出口戦略は自分で考える方が有利
結論|こどもNISAで買うべき銘柄TOP5
| 銘柄 | こんな人 |
|---|---|
| 🥇1位 eMAXIS Slim 米国株式 (S&P500) | 米国成長を信じる派 (筆者もこちら) |
| 🥈2位 eMAXIS Slim 全世界株式 (オルカン) | 分散重視・ 米国一極不安派 |
| 🥉3位 SBI・V・S&P500 | SBIユーザー向け (eMAXISの代替) |
| 4位 楽天・全米株式 (楽天VTI) | 楽天証券ユーザー・ 米国全体派 |
| 5位 たわらノーロード 先進国株式 | 米国寄りで 先進国全体派 |
20代パパママの長期投資視点では、「コスト最安×長期リターン安定×純資産規模デカイ」の三拍子が揃ったeMAXIS Slimシリーズが有力な候補になります!
こどもNISAで買える銘柄の条件
こどもNISAは、新NISAのつみたて投資枠の口座を0〜17歳でも開けるようにする制度です(2026年3月31日に成立した改正法で決まりました)。そのため、買えるのはつみたて投資枠の対象商品です。具体的には:
- 長期積立・分散投資に適した投資信託のみ(個別株はNG)
- 金融庁に届け出された投資信託・ETFが対象
- 信託報酬の上限規制あり(一定水準以下)
- 毎月分配型・複雑な仕組みのファンドは対象外
つまり、「シンプルなインデックス投信」が中心の選択肢になります。これがむしろ20代パパママには好都合!変な商品を避けるガードレールとして機能します。
なお、対象商品のうち何本を取り扱うかは証券会社ごとに違います。この記事の5銘柄も、すべての会社で買えるわけではありません。会社ごとの違いはこどもNISAはどこで開く?にまとめました。
おすすめ銘柄5選を徹底解説
🥇1位|eMAXIS Slim 米国株式(S&P500)
「迷ったらコレ」の定番。日本で最も人気のあるS&P500連動ファンドで、20代パパママの王道選択です。
強み:
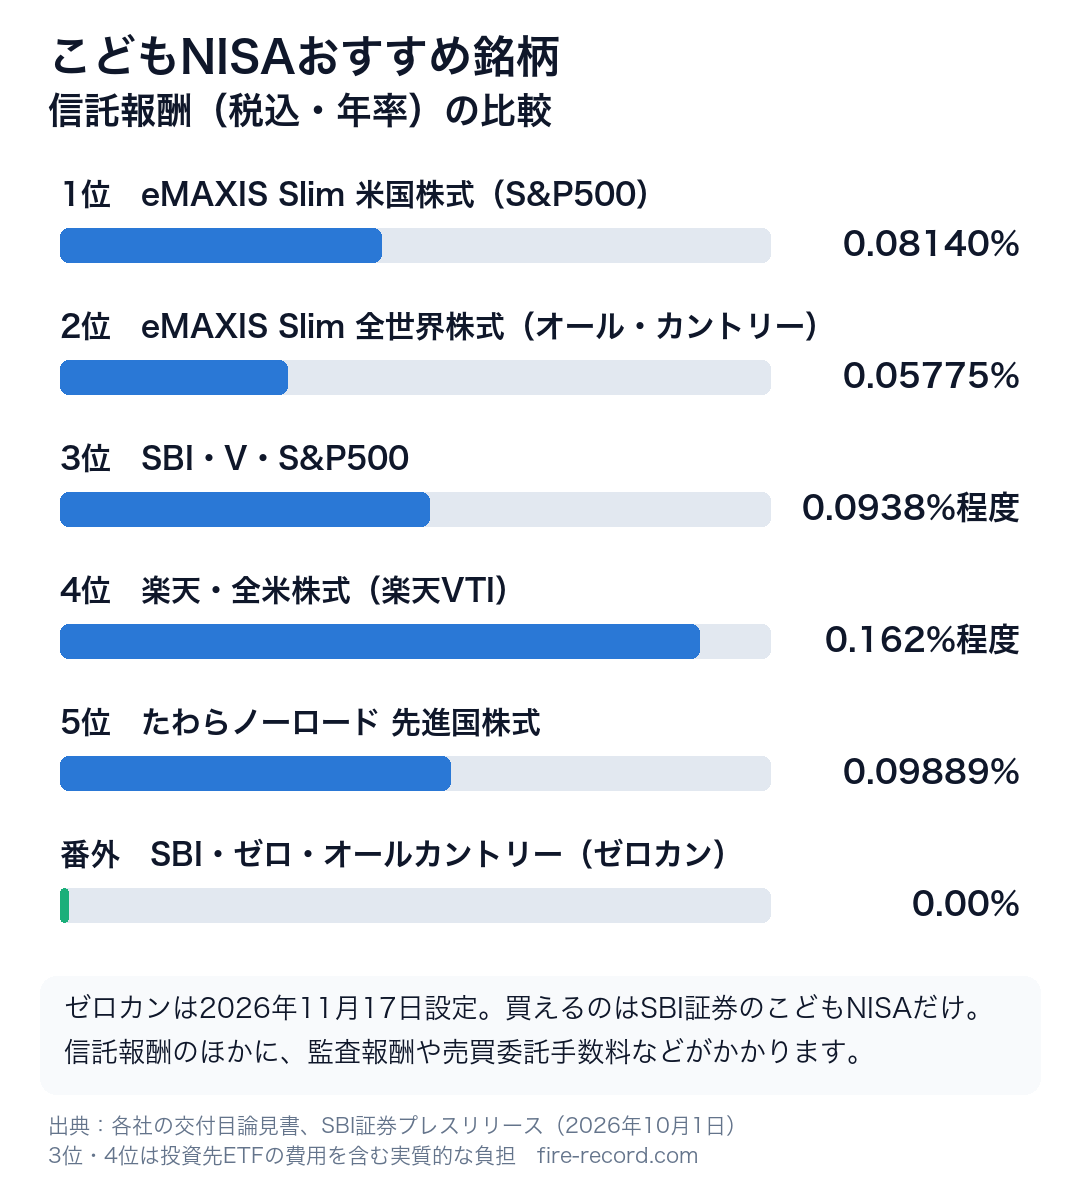
- 信託報酬年0.08140%(税込)と業界最安水準(純資産総額1兆円未満の部分。純資産総額が増えるほど段階的に下がり、目論見書の試算例では11兆3,000億円で実質年0.07651%)
- 純資産規模が大きく、繰上償還リスクが低い
- S&P500(米国大企業500社)に分散投資
- 過去30年の年平均リターンは約10%とされます(広く引用される概算値で、指数の公表元の一次資料では確認できませんでした)
0歳から月3万円積立で18歳時に約1,036万円(年5%・複利)。私も新NISAで月10万円を積み立て、そのうち8割をこの米国株式インデックスに配分中です。私の中では1位です!
🥈2位|eMAXIS Slim 全世界株式(オール・カントリー)
「米国一極集中が不安な方」に最適。通称オルカン、全世界の株式に1本で分散投資できるオールインワン型の商品です。
強み:
- 信託報酬0.05775%程度と業界最安水準(むしろS&P500より安い)
- 米国62.8%+日本5.0%+台湾3.2%+イギリス3.1%など2,409銘柄に分散(うち新興国株式は11.8%。2026年8月31日現在)
- 米国経済が衰退してもリバランスで対応可能
- 長期で見れば「世界経済全体の成長」を享受できる
S&P500との違いは「米国一極か全世界か」。「30年後の米国がわからない」と感じる方はオルカンが安心です。
🥉3位|SBI・V・S&P500インデックス・ファンド
SBI証券ユーザー向けのS&P500ファンド。Vanguardの「VOO」をマザーファンドとしており、信託報酬も低水準です。
実質的に負担する信託報酬は年0.0938%程度(税込)で、eMAXIS Slim 米国株式(S&P500)の年0.08140%よりわずかに高い水準です。それでも十分に低コストで、SBIユーザーには有力な選択肢。私は楽天証券メインなので使っていませんが、SBI口座メインの方には選択肢です。
4位|楽天・全米株式インデックス・ファンド(楽天VTI)
楽天証券ユーザーに人気。マザーファンドを通じてVanguardのETF(バンガード・モーニングスター・トータル・ストック・マーケットETF)に投資し、組入銘柄数は3,515銘柄(2026年7月末現在)。S&P500より分散度が高い特徴があります。
「米国の中小型株までカバーしたい」という方にはピッタリ。実質的に負担する信託報酬は年0.162%程度(税込)で、eMAXIS Slimより高めなのがネックです。
5位|たわらノーロード 先進国株式
「米国寄りだが、先進国全体に分散したい」方向け。MSCIコクサイ(日本除く先進国22ヶ国)に投資できる老舗ファンド。
信託報酬は年0.09889%(税込、2026年7月14日現在)と低水準で、米国+欧州+オセアニアの先進国全体に分散できる。「米国一極は不安だが、新興国は除外したい」という方に向いています。
番外|SBI・ゼロ・オールカントリー(愛称:ゼロカン)
2026年10月1日、SBI証券がこどもNISA専用で信託報酬0.00%の全世界株式ファンドを発表しました。これには驚きました!連動を目指す指数はオール・カントリーと同じMSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)です。
| 信託報酬 | 年0.00%(税込) |
|---|---|
| 設定日 | 2026年11月17日 |
| 買える口座 | SBI証券の こどもNISAのみ |
| 18歳以降 | 残高は通常のNISAへ 引き継がれ、0.00%のまま 持ち続けられる |
ただし、私は順位を付けませんでした。理由は3つあります。
- まだ設定前で、運用の実績がありません(指数との差がどれくらい出るかは、動き出してからわかります)
- 信託報酬以外の費用はかかります(監査報酬や売買委託手数料など。SBI証券も注記しています)
- 買えるのはSBI証券だけで、積立で買えるのはこどもNISAに限られます
信託報酬の差を金額にすると、月3万円を18年積み立てた場合、年0.05775%(オール・カントリー)と0.00%の差は約5.8万円です(年5%・複利の試算で、信託報酬以外の費用は考えていません)。小さくはありませんが、これだけで証券会社を決めるほどの差でもない、というのが私の感想です。SBI証券でこどもNISAを開く方には有力な候補になります。
S&P500 vs オルカン|18年保有でどっちが有利?
こどもNISAで一番悩むのが「S&P500 vs オルカン」論争。それぞれの強みを整理しましょう。
過去のパフォーマンス(過去30年・年平均)
- S&P500:年平均約10%
- 全世界株式(MSCI ACWI):年平均約8%
過去のパフォーマンスではS&P500が優位とされます。ただしこの2つは広く引用される概算値で、私は指数の公表元(S&P Dow Jones Indices、MSCI)の一次資料では確認できませんでした。通貨や配当の扱いでも数値は変わります。そして、これはあくまで「過去の話」。今後30年は不明です。
筆者の判断軸
- 「米国の覇権は続く」と思う方:S&P500(私もこちら派)
- 「30年先の世界は読めない」と思う方:オルカン(無難な選択)
- 「両方買って分散したい」方:S&P500 70% + オルカン 30%
正直、「どちらを選んでも大きく外れない」のが本音。18年の長期保有なら両方ともプラスリターンが期待できます。迷ったらS&P500メインでOKです!
こどもNISAで避けるべき銘柄3パターン
NG①|信託報酬が高い投信(年0.5%以上)
信託報酬は毎年資産から自動的に引かれるコスト。18年の長期保有では、信託報酬0.5%の差が約49万円の差になります(月3万円・年5%想定の試算)。信託報酬は0.1%前後を目安に選ぶのが基本です。
NG②|テーマ型・アクティブ型ファンド
「AI関連」「ESG投資」「ヘルスケア特化」のようなテーマ型・アクティブ型は信託報酬が高く、長期では市場平均(インデックス)を下回るケースが多いと指摘されています。私はこどもNISAではインデックス型を軸に考えています。
NG③|ターゲットイヤー型ファンド
「子供が18歳になる年に向けてリスクを下げる」と謳うターゲットイヤー型は、一見魅力的ですが信託報酬が高めで、自分で出口戦略を考える方が有利になりやすいです。
こどもNISAの口座はどこで開く?申込前に確認したいこと
こどもNISAの投資が始まるのは2027年1月ですが、口座開設の申込は2026年10月1日に各社で始まりました。子どもの口座を開くには、同じ証券会社に親の口座が必要です。
10月1日から主要5社がキャンペーンを出しています。特典は申込の経路で変わります。たとえば楽天証券は、キャンペーンページのボタン以外から開いた口座は対象外です。先にこどもNISAキャンペーン比較で条件を確かめてから申し込むのがおすすめです。手続きの流れは口座開設の3ステップにまとめました。
ここでは、この記事の銘柄と相性がよい2社を紹介します!
①|マネックス証券|eMAXIS Slim全シリーズ取扱・クレカ積立は条件を満たすと最大3.1%
マネックス証券は、eMAXIS Slim全シリーズはもちろん、楽天VTI・たわらノーロード等の主要インデックスファンドを取扱。クレカ積立の還元率も高い水準です。
- eMAXIS Slim S&P500・オルカン両方取扱
- クレカ積立最大3.1%還元(dカード PLATINUM・年会費29,700円税込。入会初年度、または入会2年目以降は毎月のショッピング利用額20万円以上が条件)
- IPO完全平等抽選
- 口座開設・維持費は完全無料
親の総合口座の開設はこちらから。子どもの口座は、親の口座ができたあとに申し込みます(紹介プログラムの特典を受けるには専用の手続きが必要です。詳しくはキャンペーン比較へ)。
②|楽天証券|楽天ポイントが貯まる・使える
楽天証券は、総合口座開設数1,400万を超える国内最大級のネット証券です(※2026年4月時点・楽天証券発表)。楽天市場など楽天経済圏をよく使う20代パパママと相性抜群です!
- 楽天カードのクレカ積立で0.5〜1%のポイント還元(カード種別・銘柄により異なる)
- 貯まった楽天ポイントで投資信託が買える(ポイント投資)
- 日本株の売買手数料が0円(ゼロコース。設定にはSOR〈Rクロスを含む〉の利用同意が必要)
- 口座開設・維持費は完全無料
楽天証券は2026年12月31日まで、こどもNISAの口座開設キャンペーンを行っています。対象になるのは、キャンペーンページでエントリーし、そのページのボタンから開いた口座だけです。
よくある質問(FAQ)
SCHD等の米国高配当ETFはこどもNISAで買えますか?
こどもNISAで買えるのは、つみたて投資枠の対象商品です。成長投資枠で買う米国ETFは、こどもNISAでは買えません。配当を狙う場合は、親の新NISAの成長投資枠で別に運用する方法があります。
5銘柄全部買うのはアリ?
分散しすぎは逆効果です。eMAXIS Slim S&P500または楽天VTIなど米国系1本+オルカン1本の計2本までに絞るのが効率的。3本以上は「同じ銘柄に重複投資」になるだけです。
子供がもう小学校に上がってる場合は遅すぎ?
全然遅くないです!例えば10歳から月5万円積立すれば、18歳時に約586万円(8年間・年5%・複利)。「いつから始めるか」よりも「今すぐ始める」のが大事です。
日本株インデックス(TOPIX等)は買わない方がいい?
日本株だけに集中すると、ひとつの国の景気に運用成果が左右されます。オール・カントリーにも日本株が約5%含まれているので、私はそれで十分だと考えています。
まとめ|こどもNISAは「eMAXIS Slim 1〜2本」がシンプル
この記事のポイントをまとめると:
- こどもNISAで買うべき銘柄1位はeMAXIS Slim S&P500(筆者もこちら派)
- 米国一極が不安ならeMAXIS Slim オルカン(信託報酬さらに低い)
- 避けるべきは「高信託報酬・テーマ型・ターゲットイヤー型」
- 0歳から月3万円積立で18歳時に約1,036万円(年5%・複利)
- SBI証券で開くなら、信託報酬0.00%のゼロカン(2026年11月17日設定)も候補
- 口座の申込は2026年10月1日に開始。特典は申込の経路で変わるので、先に比べてから
銘柄選びはシンプルに。「eMAXIS Slim 1〜2本に淡々と積み立て」こそ、20代パパママの王道戦略です!
親の総合口座を先に開いておくと、子どもの口座の申込にすぐ進めます。マネックス証券はクレカ積立が条件を満たすと最大3.1%還元です!
📚 出典(2026年9月22日に確認)
- 財務省「所得税法等の一部を改正する法律案」概要(令和8年2月)
- 財務省「第221回国会における財務省関連法律」(同法は2026年3月31日に成立・公布)
- 同 法律案要綱
- 金融庁「アクセスFSA」2026年2月号 政策解説「令和8年度税制改正の大綱」の概要
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書2026年7月25日、月次レポート2026年8月31日現在
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」交付目論見書2026年7月25日、月次レポート2026年8月31日現在
- SBIアセットマネジメント「SBI・V・S&P500インデックス・ファンド」交付目論見書2026年6月17日、月次レポート2026年8月31日基準
- 楽天投信投資顧問「楽天・全米株式インデックス・ファンド」交付目論見書2026年4月16日、月次レポート2026年8月31日
- アセットマネジメントOne「たわらノーロード 先進国株式」交付目論見書2026年7月15日、ファンド情報ページ
- ドコモのNISA by マネックス証券「dカード積立」2026年7月1日更新
- 楽天グループ プレスリリース2026年4月30日
- 楽天証券 手数料ページ
- SBI証券 プレスリリース2026年10月1日
- 楽天証券「こどもNISA口座開設キャンペーン」
🕒 更新履歴:2026年5月26日公開/2026年9月22日 出典を明記し、eMAXIS Slim 米国株式(S&P500)の信託報酬を0.09372%から年0.08140%(税込)へ、楽天・全米株式インデックス・ファンドの組入銘柄数を「約4,000銘柄」から3,515銘柄へ、オルカンの国別比率を最新の月次レポートの数値へ是正。こどもNISAの年間投資枠・非課税保有限度額と根拠法の成立時期を追記し、マネックス証券の還元率3.1%と楽天証券のゼロコースに適用条件を補いました。/2026年10月6日 口座開設の申込が10月1日に始まったことを反映し、SBI証券のこどもNISA専用ファンド(信託報酬0.00%・11月17日設定)を番外として追加。対象商品の説明を「見込み」から成立した法律に基づく記述へ改め、楽天証券の案内を公式キャンペーンページへ変更、キャンペーン比較など関連記事へのリンクを追加しました。タイトルも短くしました。/2026年10月11日 楽天証券のボタンを広告リンクに変更しました。
🛠 この記事の作り方:信託報酬・純資産総額・組入銘柄数・国別構成比は、各運用会社の交付目論見書と月次レポートから直接転記しました(証券会社や比較サイトの二次情報は使っていません)。こどもNISAの制度数値は、2026年3月31日に成立・公布された「所得税法等の一部を改正する法律」の財務省資料と、金融庁の公表資料から転記しています。施行は2027年1月1日以後で、今後の政令・省令で細部が定まる部分があります。積立の到達額はPythonで再計算しました。前提は、月利=(1+年率)^(1/12)−1による複利逆算、毎月末払いの積立、年率5%、税金・信託報酬・為替・売買コストは考慮せず、です。計算結果は月3万円×18年=10,357,706円、月5万円×8年=5,859,609円、信託報酬0.5%の差(年5%と年4.5%の比較)による18年後の差=492,062円で、本文ではそれぞれ約1,036万円・約586万円・約49万円と万円単位に丸めています。信託報酬0.05775%と0.00%の差は、年5%と年4.94225%で同じ積立をした場合の18年後の差58,254円を約5.8万円としました(信託報酬以外の費用は考慮していません)。なお「過去30年の年平均リターン(S&P500 約10%/MSCI ACWI 約8%)」は、指数の公表元の一次資料での確認が取れていません(S&P Dow Jones Indicesのページは閲覧できず、MSCIの指数ページには年率リターンの掲載がありませんでした)。参考値としてお読みください。年率5%という前提自体も仮定であり、将来の運用成果を保証するものではありません。








