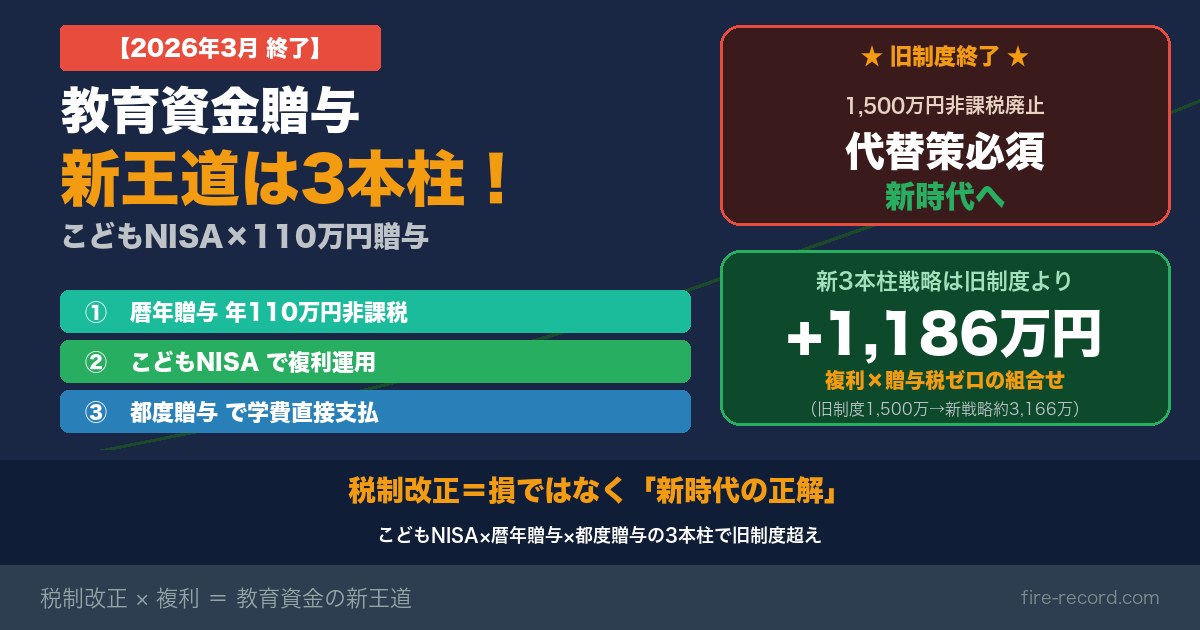
教育資金一括贈与(1,500万円非課税)は2026年3月31日で新規受付が終了しました…!代替策を知らないままだと、祖父母からの援助を活かしきれないかもしれません…。でもこどもNISA×110万円贈与の組み合わせが代替策として注目されています!
「こどもNISA × 暦年贈与110万円 × 都度贈与」の3本柱が、教育資金一括贈与の終了後の現実的な代替策です。
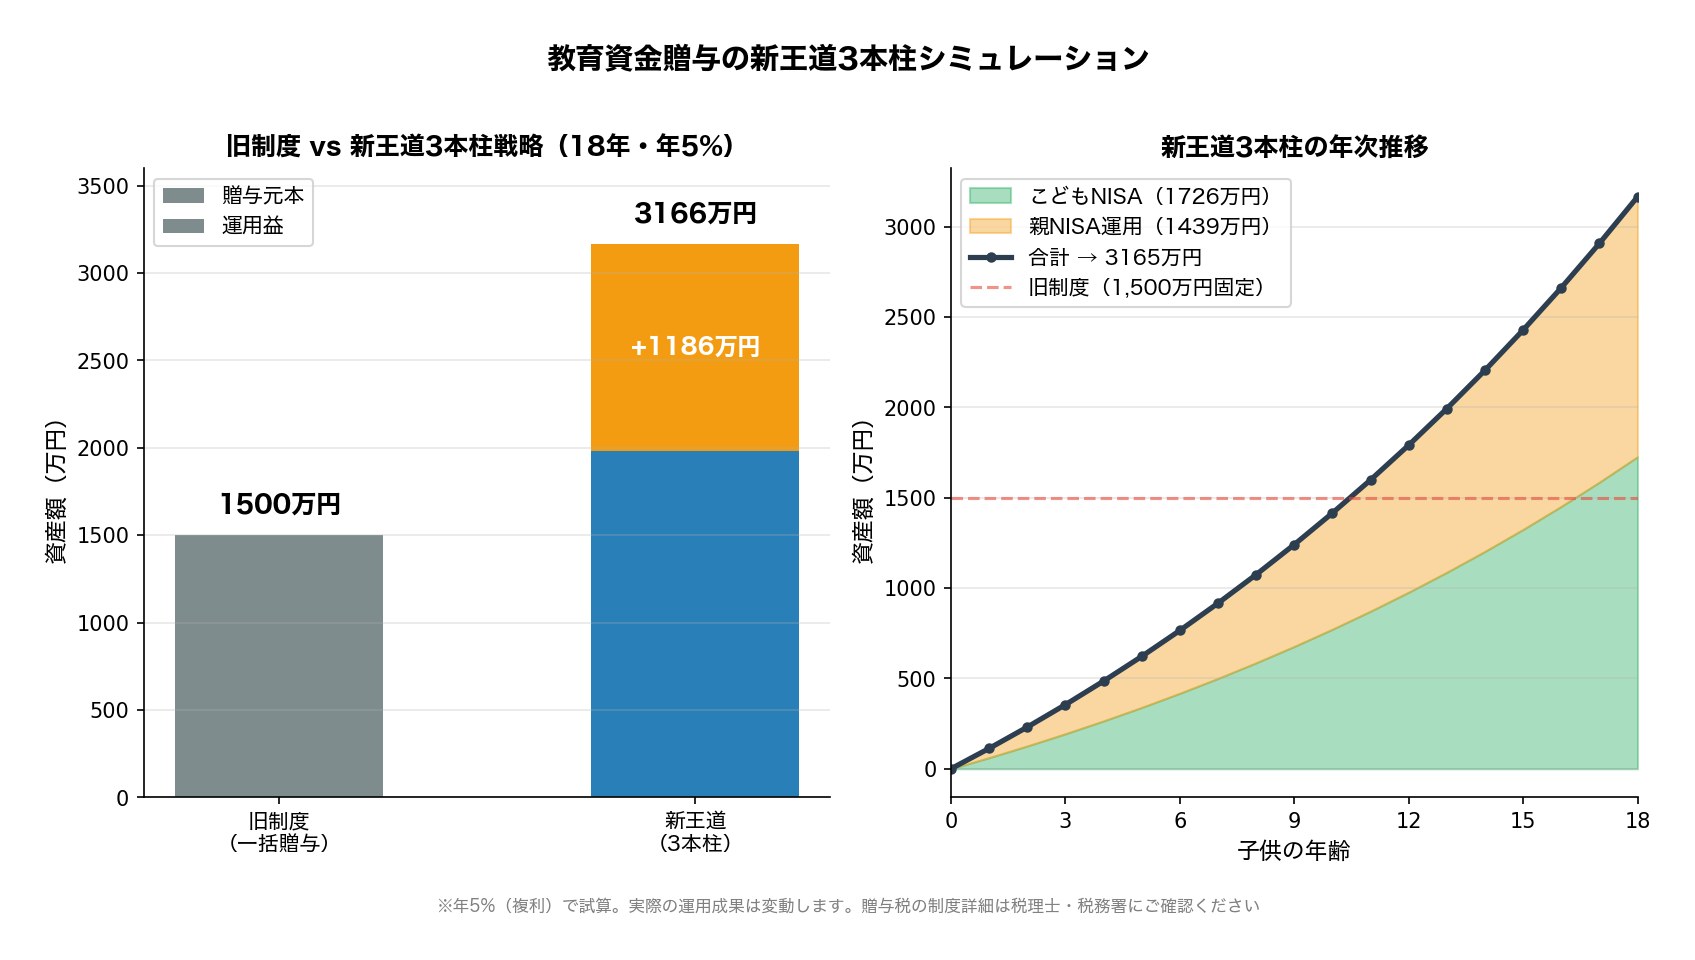
祖父母からの年110万円の贈与を、こどもNISA(年60万円・総額600万円)と親の新NISAに振り分けて18年間運用した場合、贈与の累計1,980万円が約3,165万円(運用益 約1,185万円)になる試算です。旧制度の1,500万円と比べた最終額の差は約1,665万円ですが、そのうち480万円は贈与総額そのものの差なので、運用による上乗せは約1,185万円と見てください。
※年5%で運用した場合の試算。月利は(1+年率)^(1/12)−1で逆算しています。こどもNISA(制度としてはNISAのつみたて投資枠の口座開設可能年齢を0〜17歳に拡充する措置)は令和8年度税制改正で決まり、改正法は2026年3月31日に成立しています。適用は2027年(令和9年)からで、金融機関ごとの取扱いはこれから明らかになります。運用成果を保証するものではありません。
 筆者
110万円贈与は基礎控除の範囲内なら贈与税がかかりません!運用しだいでは1,500万円贈与を上回る結果になることもあります!
| 方法 | 非課税枠 | 18年後の目安 | 柔軟性 |
|---|---|---|---|
| 教育資金一括贈与 2026年3月31日で新規受付終了 | 1,500万円 | 1,500万円 運用しない前提 | × |
| こどもNISA×暦年贈与×都度贈与 3本柱(こどもNISAは2027年1月開始予定) | 年110万円×18年 =1,980万円 | 約3,165万円 | ◎ |
| 都度贈与のみ | 学費・生活費の実費 その都度の直接支払い | 支払った実費分 手元に資産は残らない | ○ |
| 相続時精算課税制度 | 累計2,500万円 +年110万円の基礎控除 | 相続時に課税対象へ算入 | △ |
※3本柱の欄は、年110万円(月約9.2万円)を年5%で18年間運用した場合の試算です。積立は毎月末に行い、こどもNISA分(月5万円・10年で600万円)と親の新NISA分に振り分けた前提で、月利は(1+年率)^(1/12)−1=0.4074%として計算しています。教育資金一括贈与の行は運用しない前提の金額なので、両者は前提が異なります。運用成果を保証するものではありません。
- 贈与契約書を毎年作成する→ 金額・日付・印鑑を明記し、銀行振込で履歴を残す
- 名義預金と判断されない形にする→ 未成年のうちは親権者が口座を管理し、成人したら本人へ引き継ぐ
- 受贈者本人が贈与を認識している状態にする→ 子・孫が贈与の事実を知らないままにしない
- 相続や遺贈で財産を取得した人への贈与は、相続開始前の一定期間分が相続財産に加算→ 加算対象期間は、相続開始日が2026年12月31日までなら「相続開始前3年以内」、2027年1月1日〜2030年12月31日なら「2024年1月1日から死亡の日まで」、2031年1月1日以後で「相続開始前7年以内」と段階的に延びます。延長された期間に受けた贈与は総額100万円まで加算されません。相続で財産を取得しない孫への贈与は原則として加算の対象外です
- 非課税枠は受贈者1人あたり年110万円→ 祖父・祖母・親など複数の贈与元がいても合算で判定される
※個別の判断は税理士・税務署にご確認ください。
結論|終了後の新王道は3本柱
2026年3月31日に「教育資金一括贈与の非課税制度」が新規受付終了。これからの教育資金つくりは、以下の3本柱が新王道になります:
- こどもNISA(2027年1月開始予定・年60万円・総額600万円非課税運用)
- 暦年贈与(受贈者1人あたり年110万円までの非課税枠)
- 都度贈与(祖父母が孫の学費を「直接」その都度支払う)
この3つを組み合わせれば、旧制度(1,500万円一括非課税)に近い規模の教育資金を、運用しながら準備できるのがポイント!むしろ「複利運用」と「贈与税ゼロ」の両立で、20代パパママの教育資金戦略は前進したと言えます!
教育資金一括贈与とは?廃止される制度の概要
2013年に始まった「教育資金の一括贈与に係る贈与税の非課税措置」は、祖父母等から30歳未満の子・孫へ最大1,500万円までを一括贈与した際の贈与税を非課税にする制度でした。
| 項目 | 内容 |
|---|---|
| 非課税上限 | 1,500万円(うち学校等以外の者に支払われる金銭は500万円が限度) |
| 対象 | 教育資金管理契約を締結する日において30歳未満の人 |
| 使途 | 入学金・授業料・塾・習い事等の教育費 |
| 手続き | 金融機関で専用口座開設+領収書提出が必要 |
| 未使用残額 | 契約終了時(原則は30歳到達日)に残額があれば、その年の受贈者の贈与税の課税価格に算入 |
なぜ廃止される?背景と既存契約の扱い
廃止の背景として指摘されてきた点
- 利用件数の減少(手続きの煩雑さで使い勝手が悪かった)
- 富裕層への偏重批判(1,500万円を一括で贈与できる家庭は限られる)
- 公教育支援拡充への政策シフト(高校・大学無償化等の動き)
既存契約はどうなる?
2026年3月31日までに契約・拠出が完了している分は引き続き非課税で使えます。受贈者が30歳に達する日まで、教育費の用途で順次払出しできます(30歳到達時に学校等に在学中などで金融機関等に届け出た場合は、最長で40歳に達する日まで)。これまで利用していた家庭への「経過措置」は確保されています。
ただし、2026年4月以降は新規契約・追加拠出は一切できなくなります。これから教育資金つくりを始める方は、代替策を検討するしかありません!
終了後の代替策3選
代替策①|暦年贈与(年110万円・最有力候補)
暦年贈与は、贈与税の基礎控除を活用する最もシンプルな方法。受贈者(子・孫)1人あたり年110万円まで贈与税ゼロです。
ポイント:
- 受贈者ベースで合算(孫1人が祖父・祖母から計110万円もらっても非課税枠は1人分)
- 18年継続すれば累計1,980万円を非課税で移転可能
- こどもNISA(年60万円・総額600万円)と組み合わせると110万円のうち60万円をNISA運用に回せる
- 残額(年50万円)は親の新NISAや預金で運用
代替策②|都度贈与(学費の直接支払い)
意外と見落とされがちなのが「都度贈与」。扶養義務者(祖父母含む)が学費・生活費を「その都度」直接支払う場合は贈与税の対象外です。
都度贈与の使い方:
- 大学入学金・授業料を祖父母が振り込む
- 留学費用を都度送金してもらう
- 塾・予備校代を直接祖父母が支払う
重要な注意点: 「あらかじめ預けておく」のではなく、「実際の支払い時にその都度」支払うのが条件。一括贈与とは違うので、税務署目線では明確に区別されます。
代替策③|相続時精算課税制度(高所得層向け)
2024年に大改正された「相続時精算課税制度」。贈与の年の1月1日時点で60歳以上の父母・祖父母などから、同じく1月1日時点で18歳以上の子・孫(贈与者の直系卑属である推定相続人または孫)への贈与で、累計2,500万円までを贈与税ゼロで移転できます(令和6年/2024年1月1日以後の贈与には、特別控除2,500万円とは別に毎年110万円の基礎控除が新設されました)。
ただし、「相続時に課税対象に算入される」のがネック。ただし相続財産に加算されるのは贈与時の価額から年110万円の基礎控除を差し引いた残額で、基礎控除の範囲内の部分は加算されません(国税庁「参考 相続時精算課税制度のあらまし」)。贈与税を相続税で精算する仕組みで、贈与税そのものをなくす制度ではありません。高所得層など、相続税が発生する見込みの高い家庭向けの選択肢です。
祖父母から孫への教育資金つくり|基本の組み合わせ
2026年4月以降の祖父母→孫の教育資金つくりの有力パターンの考え方を紹介します!
基本戦略:「暦年贈与×こどもNISA×都度贈与」3本柱
- 年110万円を祖父母→孫に暦年贈与(非課税)
- うち年60万円を、総額600万円の非課税枠が埋まるまでこどもNISAに投資(運用益も非課税)
- 残り50万円と、こどもNISAの枠が埋まったあとの60万円は親の新NISAで運用(教育資金プール)
- 大学等の高額学費は祖父母が「都度贈与」で支払う(贈与税対象外)
シミュレーション:0歳から18年継続した場合
祖父母からの年110万円の贈与を、こどもNISAの非課税枠(年60万円・総額600万円)から優先して使い、枠が埋まったあとは親の新NISAで運用したと仮定します(年5%、月利は(1+年率)^(1/12)−1で逆算):
- こどもNISA運用:月5万円×10年で非課税枠600万円を使い切り、残り8年は運用のみ継続 → 約1,140万円(元本600万円)
- 親の新NISA運用:月約4.17万円×18年+11年目以降は月5万円を上乗せ → 約2,025万円(元本1,380万円)
- 合計:約3,165万円(元本約1,980万円)
元本1,980万円に対して、運用益は約1,185万円。旧制度の1,500万円と比べた最終額の差は約1,665万円ですが、そのうち480万円は贈与総額そのものの差です。しかも、大学等の学費は別途「都度贈与」で対応できるので、より柔軟な教育資金つくりが可能です。
名義預金リスクと回避策
暦年贈与の最大の注意点は「名義預金リスク」です。これを知らないと、相続時に贈与を否認され、相続税の課税対象と判断されることがあります。
名義預金とは?
「名義は子・孫だが、実態は親・祖父母が管理しているお金」のこと。例えば:
- 孫名義の通帳を祖父が金庫で保管している
- 子が成人しても通帳・印鑑を渡していない
- 子・孫が贈与の事実を知らない
これらは「名義は子だが実態は親のお金」と判断され、相続時に親の財産として課税されるリスクがあります。
名義預金リスクの回避法5つ
- 贈与契約書を毎年作成する(金額・日付・印鑑明記)
- 受贈者本人が通帳・印鑑を管理する(未成年の場合は親権者が管理)
- 受贈者が知っている状態にする(贈与の事実認識が必要)
- 銀行振込で履歴を残す(現金手渡しは避ける)
- あえて少額の贈与税申告をするのも有効(年111万円を贈与すると基礎控除110万円を引いた課税価格が1万円になり、200万円以下の税率10%で贈与税は1,000円。申告の履歴が残ります。ただし申告をしたこと自体で名義預金ではないと認められるわけではなく、資金の管理実態で判断されます)
こどもNISAは子ども名義の口座で運用するため、名義預金リスクの懸念は相対的に低いのがメリット。ただし、最終確定までは税制の細則を確認しましょう!
FIRE民のための「教育資金つくり」3ステップ
ステップ①|2026年中に親の証券口座を開設
こどもNISAは2027年1月開始ですが、親自身の証券口座は2026年中に開設しておくと動きやすくなります。マネックス証券・楽天証券・松井証券などが候補になります。
マネックス証券のクレカ積立は、dカード PLATINUMなら毎月の積立額が5万円以下のときに3.1%還元です(NTTドコモ2024年11月7日報道発表。積立額が5万円超7万円以下だと2.6%、7万円超10万円以下だと2.2%に下がります。3.1%になるのは入会初年度、または入会2年目以降は毎月のショッピング利用金額が20万円以上の場合です)。なお2026年9月1日のお知らせで、最大の進呈率が適用される期間が入会月の2か月後までに変更され、dカード積立は2026年12月利用分から適用されます。2027年のこどもNISA開始に備えて、今のうちに口座を用意しておくと動きやすいです。
ステップ②|祖父母と贈与計画を相談
祖父母世代に「教育資金一括贈与の代わりに、年110万円ずつの暦年贈与+大学費用の都度贈与で協力してほしい」と相談しましょう。
「相続税対策にもなる」「孫の教育資金が増える」という祖父母のメリットを強調すると話が進みやすいです!
ステップ③|贈与契約書を毎年作成し、運用開始
毎年の贈与時には贈与契約書を作成し、銀行振込で履歴を残します。子ども名義の口座は「親権者管理」として運用しつつ、子どもが成人したら本人に管理を引き継ぎましょう。
よくある質問(FAQ)
- 2026年3月末までに契約した教育資金一括贈与は、これからどう使えばいい?
すでに契約済みの分は、受贈者が30歳に達する日まで教育費として使えます(30歳到達時に学校等に在学中、または教育訓練給付金の支給対象となる教育訓練を受けていて金融機関等に届け出た場合は、最長で40歳に達する日まで契約が続きます)。1,500万円という巨額の資金を一括で動かせる祖父母がいて、教育費として使い切る見込みが立つ場合にメリットが出る制度でした。30歳到達時に未使用分は贈与税の対象になるので、残額の使い道は早めに整理しておきましょう。
- 暦年贈与って本当に安全?相続前の駆け込みは否認される?
2024年の相続税改正で「相続前7年以内の贈与は相続財産に算入」される範囲が段階的に広がります。国税庁タックスアンサーNo.4161によると、加算対象期間は相続開始日が2026年12月31日までなら「相続開始前3年以内」、2027年1月1日〜2030年12月31日なら「2024年1月1日から死亡の日まで」、2031年1月1日以後で「相続開始前7年以内」です。延長された期間に受けた贈与は総額100万円まで加算されません。また、加算されるのは相続や遺贈で財産を取得した人への贈与なので、相続で財産を取得しない孫への贈与は原則として対象外です。毎年継続的な贈与で受贈者本人が認識・管理している場合は基本的に有効です。
- こどもNISAは贈与税の対象になりますか?
こどもNISA口座への入金資金は親→子の贈与と見なされる可能性があります。1人あたり年110万円を超えなければ非課税ですが、複数の贈与元(祖父母含む)から合算で110万円を超える場合は注意が必要です。制度の枠組みは令和8年度税制改正で決まっており(改正法は2026年3月31日成立)、適用は2027年からです。金融機関ごとの取扱いは、開始が近づくにつれて明らかになる見込みです。
- 教育資金贈与の既存契約がありますが、こどもNISAと併用できますか?
はい、併用可能です。既存契約は引き続き使用しつつ、2027年から始まるこどもNISAでも追加の運用ができます。「2026年3月以前の駆け込み契約+2027年からのこどもNISA」のダブル活用は、特に裕福な家庭で有効な戦略です。
まとめ|終了後の新王道は「3本柱」
この記事のポイントをまとめると:
- 教育資金一括贈与(1,500万円非課税)は2026年3月31日で新規受付終了
- これからの新王道は「こどもNISA×110万円暦年贈与×都度贈与」の3本柱
- 祖父母→孫の年110万円暦年贈与+大学学費の都度贈与+こどもNISA運用で、18年後の合計は約3,165万円(運用益 約1,185万円。旧制度の1,500万円との差 約1,665万円のうち480万円は贈与総額の差)
- 名義預金リスクを回避するため、贈与契約書・銀行振込履歴・受贈者の認識が必須
- 2026年中に親自身の証券口座開設を済ませて、2027年1月のこどもNISA開始に備える
「税制改正=損」ではなく、「複利運用×贈与税ゼロ」の新王道に切り替えるチャンスです。20代パパママの方は、ぜひ祖父母世代も巻き込んで、新時代の教育資金つくりを始めましょう!
マネックス証券(dカード PLATINUMでのクレカ積立は毎月の積立額5万円以下で3.1%還元・条件あり)・楽天証券(投資信託と国内株式(現物)の買付に楽天ポイントを利用可、期間限定ポイントは対象外)・松井証券(25歳以下は26歳になる月の最終営業日取引分まで、現物取引のボックスレート手数料が無料)が候補になります。
📚 出典
- 国税庁タックスアンサーNo.4510「直系尊属から教育資金の一括贈与を受けた場合の非課税」
- 国税庁パンフレット「祖父母などから教育資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし」(令和5年5月)
- 財務省「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」
- 金融庁「アクセスFSA」2026年2月号 政策解説「令和8年度税制改正の大綱」の概要
- 財務省広報誌ファイナンス「特集 令和8年度 税制改正(国税)等について」
- 国税庁タックスアンサーNo.4402「贈与税がかかる場合」
- 国税庁タックスアンサーNo.4408「贈与税の計算と税率(暦年課税)」
- 国税庁タックスアンサーNo.4405「贈与税がかからない場合」
- 国税庁タックスアンサーNo.4103「相続時精算課税の選択」・同「参考 相続時精算課税制度のあらまし」
- 国税庁タックスアンサーNo.4161「贈与財産の加算と税額控除(暦年課税)」
- NTTドコモ報道発表「『dカード PLATINUM』の提供を開始」(2024年11月7日)・dカード「dポイント進呈条件および進呈率・年会費改定のお知らせ」(2026年9月1日)
- 松井証券「現物取引 手数料」
- 楽天証券「ポイントプログラム」
🕒 更新履歴:2026年5月23日公開。2026年9月22日に一次資料へのリンクを追加し、生前贈与加算の加算対象期間(経過措置と、相続で財産を取得しない孫は原則対象外である点)、相続時精算課税の110万円基礎控除の位置づけと相続財産への加算範囲、教育資金管理契約の終了時期(在学中などは最長40歳)、クレカ積立の還元率の適用条件を是正し、運用益の記載を約1,186万円から約1,185万円に修正しました。
🛠 この記事の作り方:制度の数値(教育資金一括贈与の1,500万円・学校等以外500万円・30歳、暦年課税の基礎控除110万円と税率、都度贈与の要件、相続時精算課税の2,500万円と110万円、生前贈与加算の対象者と加算対象期間、こどもNISAの年60万円・総額600万円・対象年齢0〜17歳)は、上記の国税庁・財務省・金融庁の資料から直接転記しています。試算はすべてPythonで計算しました。前提は、贈与額が年110万円×18年=1,980万円、想定利回りは年5%(円建て、NISAの非課税前提で運用益への課税は考慮していません)、積立は毎月末に一定額、月利は(1+年率)^(1/12)−1=0.4074%です(年率÷12は使っていません)。内訳は、こどもNISA分が月5万円×120か月で非課税保有限度額600万円を使い切り、その後96か月は追加投資なしで運用継続して1,140.3万円。親の新NISA分が1〜120か月目は月約4.17万円(年50万円)、121〜216か月目は月約9.17万円(年110万円)で元本1,380万円・2,024.5万円。合計3,164.9万円(元本1,980万円、運用益1,184.9万円)を万円単位で四捨五入し、約3,165万円・約1,185万円と表記しています。旧制度との差1,664.9万円(約1,665万円)のうち480万円は贈与総額そのものの差(1,980万円−1,500万円)です。年111万円を贈与した場合の贈与税1,000円は、基礎控除110万円を引いた課税価格1万円に税率10%を掛けた金額です。年5%はあくまで計算上の前提値で、将来の利回りや運用成果を保証するものではありません。税制や金融機関ごとの取扱いが今後変わる可能性もあります。また、制度終了の背景として挙げた3点のうち、公教育支援の拡充については財務省広報誌ファイナンスが「廃止で確保した税収を高校教育等の振興方策の財源に充てる」としていますが、利用件数の減少と富裕層への偏重批判は解説などで指摘されてきた内容で、政府が公式に理由として示した資料は確認できませんでした。個別の贈与が名義預金に当たるかどうかや、相続税・贈与税の具体的な計算は税理士・税務署にご確認ください。








