2026年8月の高額療養費改正は静かに重要な制度変更。知らないままだと、いざという時に慌てやすい改正です。FIRE民は内容を押さえておきたいですね!
- 月額の自己負担上限が80,100円+(医療費−267,000円)×1%→85,800円+(医療費−286,000円)×1%(年収約370〜770万円)。定額部分は5,700円アップ、1%を加算する基準額も267,000円→286,000円に上がるため、医療費が28.6万円を超える月の実際の増加額は5,510円です
- 医療費が月100万円かかった月でも、改正後の自己負担は約92,940円(改正前は約87,430円)
- 「年間上限額」が新設(年収約370〜770万円は年53万円。対象期間は8月〜翌年7月)。4か月目以降の「多数回該当」44,400円は改正後も据え置きのため、毎月85,800円の上限ちょうどに達し続けた場合の12か月合計は約65.7万円で、年間上限により年約12.7万円が軽くなります
改正で増える負担は大きな病気をした年でも数千〜数万円規模。民間医療保険に入るより、生活防衛資金と新NISAで備える方が合理的というのが私の判断です。
 筆者
民間医療保険に走る前に、まず「制度を正しく理解」してFIRE資産で備えるのが賢い選択です!
| 所得区分(70歳未満) | 改正前(〜2026年7月) | 改正後(2026年8月〜) | 年間上限(新設) |
|---|---|---|---|
| 住民税非課税世帯 | 35,400円 | 36,900円 | 29万円 |
| 〜年収約370万円 | 57,600円 | 61,500円 | 53万円 |
| 年収約370〜770万円 | 80,100円+(医療費−267,000円)×1% | 85,800円+(医療費−286,000円)×1% | 53万円 |
| 年収約770〜1,160万円 | 167,400円+(医療費−558,000円)×1% | 179,100円+(医療費−597,000円)×1% | 111万円 |
| 年収約1,160万円超 | 252,600円+(医療費−842,000円)×1% | 270,300円+(医療費−901,000円)×1% | 168万円 |
※いずれも1ヶ月あたりの上限額です。直近12ヶ月に3回以上該当した場合の4ヶ月目以降(多数回該当)は改正後も据え置きで、年収約770万円未満は44,400円、住民税非課税は24,600円。※年間上限の対象期間は8月から翌年7月までで、上限を超えた分は保険者から還付されます。標準報酬月額15万円以下と確認できた方は年間上限41万円が適用され、2027年8月以降に償還払いとなります。
「自己負担増だから保険加入!」は早合点!20代の医療保険料は月3,000円なら年36,000円の固定費。同じ月3,000円を新NISAで年5%・20年運用すれば約122万円の医療費備えファンドになります。改正で増える負担は大きな病気をした年でも数千〜数万円。まずは生活費6ヶ月分の生活防衛資金(私は夫婦で120万円)を確保するのが先です!
結論|2026年8月改正の3行サマリー
- 月額自己負担上限が約5,700円アップ(一般所得層・年収約370〜770万円)
- 新「年間上限額」導入で長期療養者は救済される(年間53万円が上限・年収約370〜770万円の場合)
- FIRE民は医療保険ではなく新NISA・iDeCoで投資して備えるのが合理的
2026年8月改正で確かに負担は増えますが、月額の上限・多数回該当・年間上限という重ねの仕組みは改正後も残ります。改正後も民間医療保険は不要と私は考えています!
そもそも高額療養費制度とは?3分で理解
高額療養費制度は、医療費の自己負担額が一定の上限を超えると、超過分が払い戻される公的な仕組みです。会社員なら健康保険組合・協会けんぽに加入していれば自動的に対象になります。
例えば、月の医療費が100万円かかっても、年収約370〜770万円の層なら自己負担は約87,000円で済む(2026年8月改正前)という強力な制度。FIRE民にとって「医療保険は不要」と考える大きな根拠が、この高額療養費制度です!
2026年8月改正の3つの変更点
変更①|月額自己負担上限が5,700円アップ
20代会社員の多くが該当する「年収約370〜770万円」の層を見てみましょう。
| 項目 | 改正前(〜2026年7月) | 改正後(2026年8月〜) |
|---|---|---|
| 月額自己負担上限 | 80,100円+(医療費−267,000円)×1% | 85,800円+(医療費−286,000円)×1% |
| 定額部分の差 | — | +5,700円 |
| 医療費100万円の月の自己負担 | 87,430円 | 92,940円(+5,510円) |
| 多数回該当(4ヶ月目以降) | 44,400円 | 44,400円(据え置き) |
| 年間上限(8月〜翌年7月) | なし | 53万円 |
※住民税非課税世帯(70歳未満)は35,400円→36,900円(+1,500円)、年収約370万円未満は57,600円→61,500円(+3,900円)。年収約770〜1,160万円は167,400円+(医療費−558,000円)×1%→179,100円+(医療費−597,000円)×1%、年収約1,160万円超は252,600円+(医療費−842,000円)×1%→270,300円+(医療費−901,000円)×1%に引き上げられます。なお多数回該当(4か月目以降)の金額は改正後も据え置きです(年収約370〜770万円で44,400円)。
変更②|「年間上限額」が新設される
今回の改正で最大の朗報は、新たに「年間上限額」が導入されることです!
これまでは月ごとに上限が決まっていたので、複数月にわたる長期療養では「月上限×療養月数」と負担が増え続けました。新ルールでは、年間(8月から翌年7月までの12か月)の自己負担合計が所得区分ごとの年間上限に達すると、それを超えた分は保険者から還付(払い戻し)を受けられます。
- 年収約370〜770万円:年53万円が上限
- 住民税非課税世帯(70歳未満):年29万円が上限。年収約370万円未満の区分も年53万円(標準報酬月額15万円以下と確認できた人は年41万円が適用され、2027年8月以降に償還払い)
ただし、毎月上限に達する人は4か月目から「多数回該当」の44,400円(改正後も現行額で据え置き)が適用されます。毎月85,800円の上限ちょうどに達し続けた場合、12か月の合計は85,800円×3か月+44,400円×9か月=約65.7万円となり、年間上限53万円により年約12.7万円が軽くなります。厚生労働省は年間上限による負担減の例として、多数回該当に当たらなかった方で年約23.7万円、極めて高額な医療を受けた方で年約4.3万円を示しています。
変更③|2027年中に第2段階の改正も予定
2026年8月の改正は第1段階です。2027年8月には所得区分の細分化(70歳未満は現行5区分→13区分)が行われます。これまで年収約370〜770万円で一律だった層は3つに分かれ、年収約510〜650万円は98,100円+(医療費−327,000円)×1%、年収約650〜770万円は110,400円+(医療費−368,000円)×1%に上がります。年収約200〜370万円の層も61,500円から65,400円・69,600円に上がる一方、年収約200万円未満の層は多数回該当が44,400円から34,500円に下がり、年間上限41万円が適用されます。
「年収を上げてFIREを目指している方」は、今後の改正も注視しておく必要がありますね!
年収別|あなたの自己負担はいくら増える?
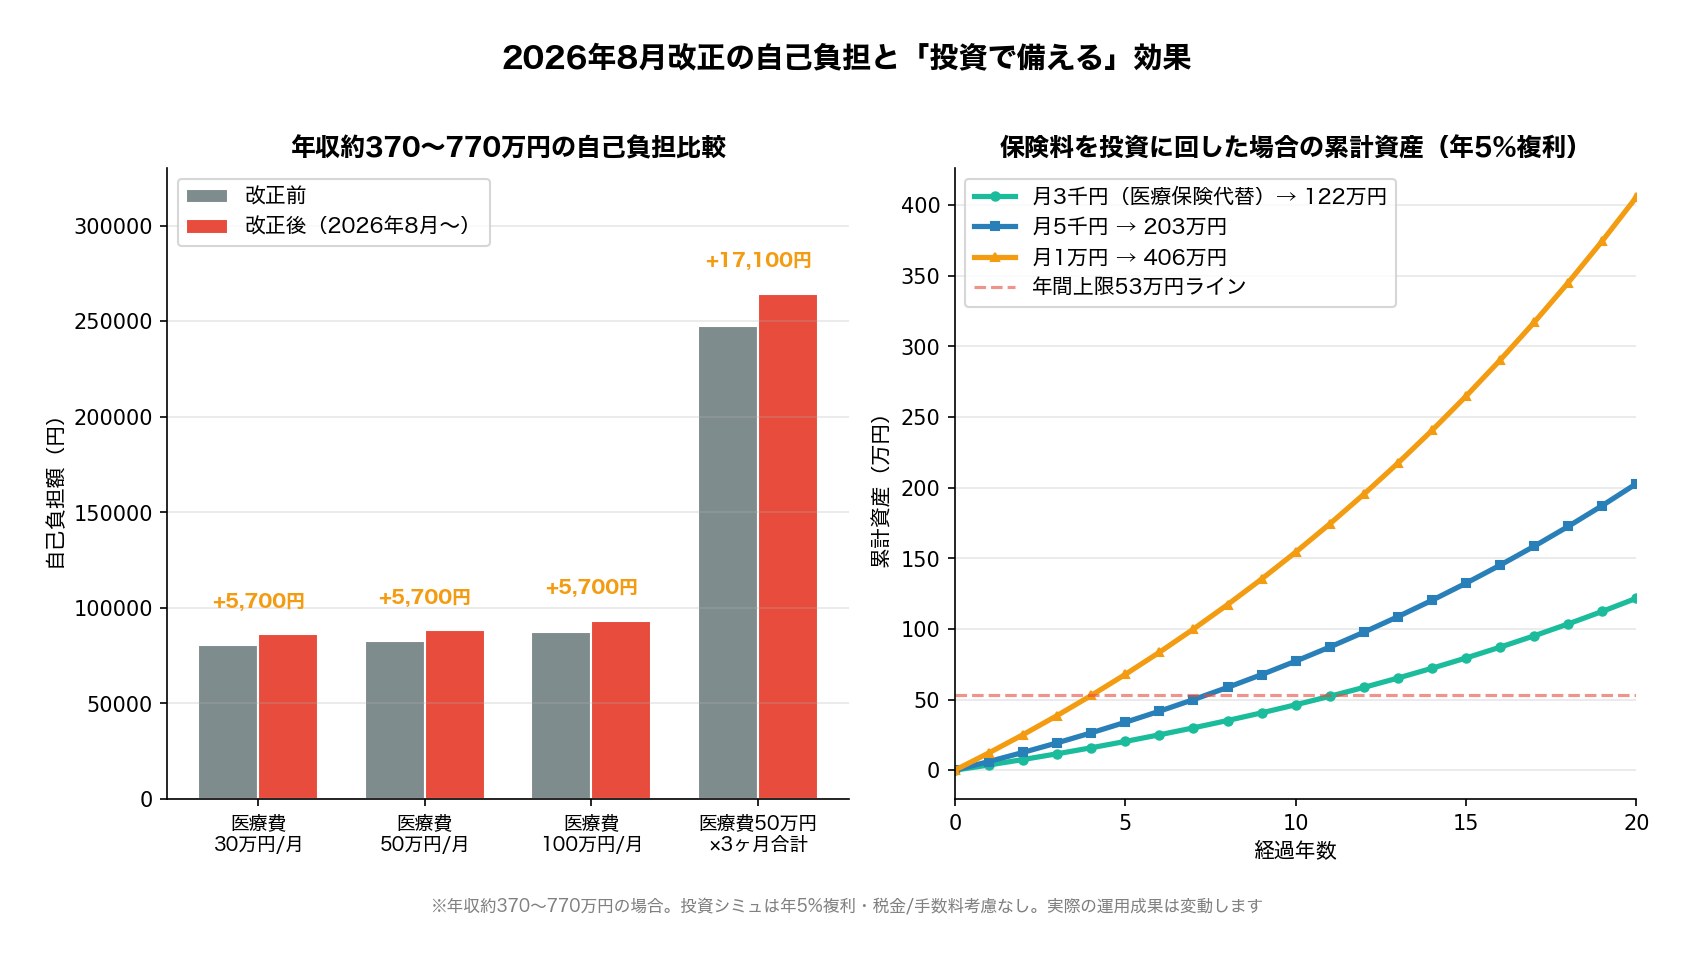
ケース①|医療費30万円の月(よくある手術1回)
- 改正前の自己負担:約80,430円
- 改正後の自己負担:約85,940円
- 差額:5,510円(年収約370〜770万円の場合。定額部分は5,700円増だが、1%加算の基準額も267,000円→286,000円に上がるため差は5,510円)
ケース②|医療費100万円の月(大きな手術)
- 改正前の自己負担:約87,430円
- 改正後の自己負担:約92,940円
- 差額:5,510円(医療費が28.6万円を超える月の差はいくらでも5,510円で一定)
ケース③|医療費50万円が3ヶ月続いた場合
- 改正前の3ヶ月合計:約247,290円
- 改正後の3ヶ月合計:約263,820円
- 差額:16,530円(3か月目までは多数回該当の対象外。4か月目からは44,400円に下がり、年間上限53万円も効いてきます)
これでわかるように、改正で増える負担は月数千〜年数万円規模。「医療保険に入るほどの負担増ではない」というのが私の判断です。
それでも医療保険は必須ではない|FIRE民の判断軸
「年間数万円も負担が増えるなら、医療保険に入った方が安心では?」と思うかもしれません。でも、FIRE民の視点で冷静に計算すると「投資で備える」方が合理的です。
理由①|医療保険の保険料 vs 改正による負担増
20代の医療保険料は月2,000〜5,000円程度が相場。仮に月3,000円とすると、年36,000円を保険会社に支払うことになります。
対して2026年8月改正で増える負担は、大きな病気をした年でも数千〜数万円程度。健康な年は負担ゼロ。保険料は毎年必ず払う固定費で、保険会社が儲かる仕組みになっています。
理由②|投資で備える方が効率的
月3,000円を医療保険に払うかわりに、新NISAで投資すると:
- 月3,000円×20年×年5%(複利)= 約122万円
- 月10,000円×20年×年5%(複利)= 約406万円
20年間で122万円〜406万円の「医療費備えファンド」が手元に残ります。一方、医療保険は使わなければ保険料は戻ってこない(掛け捨て型)か、戻ってきても元本割れ(貯蓄型)が普通です。
理由③|公的医療保険は依然として世界トップクラス
日本の公的医療保険は、窓口3割負担+高額療養費の月額上限+多数回該当(4か月目以降の軽減)+2026年8月新設の年間上限という重ねの仕組みになっており、保険が使える診療なら自己負担に上限がかかります。ただし高額療養費の対象は保険が適用される診療費(総医療費)で、保険適用外の費用は含まれません。
むしろ「保険料を払って安心を買う」コストの方が、長期的に見ると機会損失になり得ます!
FIRE民の「医療費備え」3ステップ戦略
ステップ①|生活防衛資金を生活費6ヶ月分準備
医療費の不意の出費に備える第一歩は、生活防衛資金です。月の生活費の6ヶ月分(一人暮らしなら90〜150万円、夫婦なら120〜180万円)を普通預金で確保しておけば、医療費が一時的に膨らんでも対応できます。
私は夫婦で生活防衛資金120万円を確保中。高額療養費の年間上限53万円が新設されることを考えると、生活防衛資金120万円もあれば医療費が原因で家計が破綻する事態は避けやすいと考えています!
ステップ②|新NISAでインデックス積立を継続
生活防衛資金を確保したら、あとは新NISAでS&P500やオルカンを淡々と積み立てるだけ。私は月10万円を楽天証券で積立中ですが、サブとしてマネックス証券も活用しています。
マネックス証券はクレカ積立でdカードが使えるほか、IPOの取扱いもあります。ポイント還元率や積立の上限額は改定されることがあるため、申し込む前に公式サイトで最新の条件をご確認ください。
クレカ積立や米国株の取扱いがあり、私がサブ口座として使っている証券会社です。手数料・還元率などの最新の条件は公式サイトでご確認ください。
ステップ③|iDeCoで老後の医療費も先回り準備
医療費が本当に増えるのは60代以降。だからこそ、iDeCo(個人型確定拠出年金)で老後の医療費・生活費を先回りして準備するのも有力な戦略です。
2026年12月分(2027年1月引き落とし分)からiDeCoの拠出限度額が引き上げられます(企業年金がない会社員は月2.3万円→6.2万円。企業年金がある会社員は企業年金の掛金と合わせて月6.2万円が上限)。所得控除・運用益非課税・受取時の控除という三大税制優遇は強力です!
運営管理手数料無料・低コスト商品が豊富で20代FIRE民に最適。2026年12月分(2027年1月引き落とし分)からの拠出限度額アップに備えて、今のうちに口座開設を済ませておきましょう!
改正で本当に医療保険を検討すべき人
「FIRE民でも医療保険を検討すべき人」もごく一部います。それは:
- 貯金が生活費1ヶ月分以下で生活防衛資金を作れていない人
- 持病があり一般的な医療保険に加入できない人(引受基準緩和型を検討)
- 家族の医療費負担を抱えている世帯主
逆に、20代独身・夫婦共働きで生活防衛資金を確保できている方には、改正後も民間医療保険は不要というのが私の見解です!
よくある質問(FAQ)
- 2026年8月改正で本当に5,700円しか上がらないんですか?
年収約370〜770万円の月額自己負担上限は80,100円+(医療費−267,000円)×1%から、85,800円+(医療費−286,000円)×1%に変わります。定額部分は5,700円アップですが、1%を加算する基準額も267,000円から286,000円に上がるため、医療費が28.6万円を超える月の実際の増加額は5,510円です。住民税非課税世帯はより低い上限で、引き上げ幅も+1,500円程度と緩やかです。
- 新設される「年間上限額」はいつから使えますか?
2026年8月分の医療費から適用されます。対象となる「年間」は8月から翌年7月までの12か月です。この期間の累計自己負担額が上限(年収約370〜770万円なら年53万円)に達すると、それを超えた分は保険者から還付されます。長期療養者にとっては大きな救済策です!
- 改正で医療保険に入った方がいい人はいますか?
生活防衛資金が作れていない方・持病がある方・家族の医療費負担がある方は検討の余地があります。逆に20代独身・夫婦共働きで月の生活費6ヶ月分の貯蓄を確保できているなら、改正後も医療保険は不要と私は考えます。
- 高額療養費の申請は自分でするんですか?
協会けんぽの場合、マイナ保険証を利用すれば限度額適用認定証の申請は不要で、窓口の支払いが上限額までで済みます。オンライン資格確認を導入していない医療機関を受診する場合や、マイナンバーの登録をしていない場合は、事前に「限度額適用認定証」の申請が必要です(被保険者が低所得者に該当する場合は、マイナ保険証を利用する場合でも「限度額適用・標準負担額減額認定証」の申請が必要)。事後に申請する場合も、加入している健康保険組合・協会けんぽに領収書を添えて申請すれば数ヶ月後に超過分が払い戻されます。
まとめ|改正後もFIRE民は「投資で備える」が基本
この記事のポイントをまとめると:
- 2026年8月改正で月額自己負担上限は+5,700円(年収約370〜770万円の場合)
- 新設の年間上限額(年53万円・対象は8月〜翌年7月)で長期療養者の年間負担に頭打ちができる(厚生労働省が示す負担減の例は年約4.3万〜23.7万円)
- 20代会社員の医療保険料(月3,000円程度)を払うより、投資で備える方が合理的
- 月3,000円を新NISA投資(年5%・20年)すれば約122万円の医療費備えファンドが完成
- FIRE民の3ステップ戦略:生活防衛資金→新NISA→iDeCoで老後まで先回り準備
改正の数字だけ見ると不安になりますが、保険が使える診療なら自己負担には月と年の上限がかかります。保険会社にお金を払い続けるより、自分のNISA口座にお金を積み上げる。これが私の結論です!
📚 出典:厚生労働省「高額療養費制度を利用される皆さまへ」(令和8年8月からの月額負担上限の見直しと「年間上限」の新設、令和9年8月からの所得区分の細分化)/厚生労働省「高額療養費制度の見直しについて」(自己負担限度額表・PDF)(令和8年8月〜令和9年7月=70歳未満・年収約370〜770万円は85,800円+(医療費−286,000円)×1%、多数回該当44,400円、年単位の上限額530,000円、住民税非課税36,900円・290,000円。令和9年8月〜の13区分と、年間上限による負担減の例)/厚生労働省「(参考)高額療養費制度の見直しについて」(PDF)(多数回該当の据え置き、年間上限の導入、年収200万円未満の方の多数回該当の引き下げ)/全国健康保険協会「高額療養費」(改正前の区分ア〜オの計算式と多数回該当。「総医療費とは保険適用される診察費用の総額(10割)です」)/全国健康保険協会「【制度改正】令和8年8月から高額療養費制度が見直されます」(「年間とは、8月から翌年の7月までを指します」、年間上限に達した後は保険者から還付)/全国健康保険協会「限度額適用認定証」(マイナ保険証を利用する場合は申請不要、低所得者に該当する場合は減額認定証の申請が必要)/厚生労働省「2025年の制度改正(年金制度改正法)」・同「令和8年12月からiDeCoがパワーアップします!」(PDF)(企業年金がない会社員の拠出限度額23,000円→62,000円、2026年12月1日施行)/松井証券「iDeCo」(運営管理手数料0円)。いずれも2026年9月22日に各ページを開いて確認しました。
🕒 更新履歴:2026年5月20日公開。2026年9月22日に全数値を一次資料で再確認し、改正後の計算式(1%を加算する基準額267,000円→286,000円)・ケース別の自己負担額・多数回該当と年間上限の関係・所得区分細分化の時期(令和9年8月)・iDeCo改正の施行時期を是正したうえで、本出典ブロックを追加しました。
🛠 この記事の作り方:所得区分ごとの月額上限・多数回該当・年単位の上限額は厚生労働省の自己負担限度額表(令和8年8月〜令和9年7月、令和9年8月〜)から、改正前の金額と計算式は全国健康保険協会「高額療養費」から転記しました。ケース別の自己負担額(医療費30万円・50万円・100万円)はPythonで再計算しています。毎月85,800円の上限ちょうどに達し続けた場合の12か月合計は、4か月目以降に多数回該当44,400円が適用されるため85,800円×3か月+44,400円×9か月=657,000円となり、年間上限53万円との差は127,000円です(医療費がさらに高額な月は1%の加算が乗るため、合計はこれより大きくなります)。厚生労働省は年間上限による負担減の例として、多数回該当に当たらなかった方で年約23.7万円、極めて高額な医療を受けた方で年約4.3万円を示しています。積立の試算は毎月末に定額を積み立て、年率5%を月利=(1+0.05)^(1/12)−1=約0.4074%に換算した複利計算で、月3,000円×20年=約122万円、月10,000円×20年=約406万円(1万円未満を四捨五入)。税金・手数料・分配金の再投資は考慮しておらず、将来の運用成績を保証するものではありません。高額療養費の金額は70歳未満・同一月・保険が適用される診療費(総医療費)を前提としたもので、保険適用外の費用は含みません。世帯合算や多数回該当の判定は実際の受診状況で変わります。20代の医療保険料「月2,000〜5,000円程度」と、マネックス証券のクレカ積立の還元率・適用条件は一次資料で確認できていないため、本記事では断定していません。個別の判断は加入中の健康保険組合・保険会社・金融機関の資料でご確認ください。