4%ルールは「米国で30年以上資産が残る安全取崩率」として有名ですよね…!でも、日本でそのまま使うと想定どおりにいかない3つの理由があるんです!私もリサーチして衝撃を受けました!
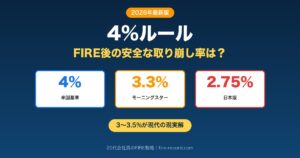
日本でFIREを目指すなら、安全な取り崩し率は「3〜3.5%」です!
月20万円(年240万円)の生活費なら、必要資産は3.5%で6,857万円(年間支出の28.6倍)/3%で8,000万円(33.3倍)。米国式の4%(6,000万円・25倍)では日本では足りません。
理由は、米国の4%ルール(トリニティスタディ)が税引前のリターン・米国市場を前提にしているから。原典にも「税金と売買コストは調整していない」と明記されています。日本では運用益に20.315%(所得税15.315%+住民税5%)が課税されます。仮に毎年の運用益すべてに課税されるとすれば年利5%は3.98%相当ですが、特定口座で実際に課税されるのは売却して実現した利益だけなので、目減りはこれより小さくなります。それでも取り崩すたびに税金が引かれる分、米国と同じ4%では余裕がありません。
 筆者
新NISA口座を活用すれば非課税枠の分は税金がかからず、4%ルールに近づけます!口座戦略も大事ですね!
| 取り崩し率 | 年間取崩額 | 30年後の残高 | 資産寿命 |
|---|---|---|---|
| 3% | 150万円 | 約1億1,400万円 | 60年以上 |
| 3.5% | 175万円 | 約9,700万円 | 60年以上 |
| 4% | 200万円 | 約8,020万円 | 60年以上 |
| 4%+FIRE直後に30%暴落 | 200万円 | 約1,540万円 | 約39年8か月で枯渇 |
※5,000万円を年利5%(税引前)で運用し、毎月末に定額を取り崩した場合の試算。月利=(1+年率)^(1/12)-1=0.40741%で計算しています(年率÷12は使っていません)。暴落ケースはFIRE直後に一度だけ30%下落し、その後は年5%で推移する想定。特定口座では売却して実現した利益に20.315%が課税されるため、同じ条件を取得費按分で課税して計算し直すと、暴落ケースの資産寿命は約34年5か月まで縮みます。
- 為替リスク→ 円高局面では円換算の資産が目減りする(トリニティスタディは米ドル建ての米国データで、為替を考慮していない)
- 運用益への20.315%の税金→ 所得税15.315%+住民税5%。原典は税金と売買コストを調整していないため、特定口座で取り崩すとその分だけ手取りが減る(毎年の運用益すべてに課税されると仮定した場合、年利5%は3.98%相当)
- 読みにくいインフレ率→ トリニティスタディの成功率は米国のCPIで取崩額を毎年調整した数字。日本の消費者物価(総合)は2025年平均で前年比3.2%の上昇、直近の2026年8月は前年同月比1.9%の上昇と振れ幅が大きく、米国の過去のインフレ経験がそのまま当てはまるとは限らない
結論|日本版FIREの安全取り崩し率は3〜3.5%
先に結論からお伝えします。日本在住でFIREを目指すなら、安全な取り崩し率は3〜3.5%です。米国発の4%ルールをそのまま使うのではなく、為替リスク・税金・インフレを考慮した「日本版」に修正する必要があります。
| 取り崩し率 | 月20万生活費の必要資産 | 倍率 | 安全度 |
|---|---|---|---|
| 4%(米国版) | 6,000万円 | 25倍 | ⚠️ 日本では不十分 |
| 3.5%(日本版推奨) | 6,857万円 | 28.6倍 | ✅ バランス型 |
| 3%(保守的) | 8,000万円 | 33.3倍 | ✅✅ 最も安全 |
私が個人的に目指しているのはサイドFIREなので、副収入込みで月20万円をまかなう前提。サイドFIREなら3,000万円で届くという記事でも書きましたが、副収入があると必要資産はグッと下がります!
4%ルールとは?トリニティスタディをわかりやすく解説
まず「4%ルール」の基礎を押さえましょう!
1998年2月、米国トリニティ大学の3人の研究者(Cooley・Hubbard・Walz)がAAII Journalに発表した論文「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」の通称です。退職時の資産から毎年4%ずつ取り崩しても、30年後に資産が残っている確率は約95〜98%(ポートフォリオ配分による)というものです。
つまり「年間生活費 × 25倍 = FIRE必要資産」という有名な計算式の根拠になっています。
この研究は1926〜1995年の米国株式(S&P500)・債券(長期高格付社債)のデータに基づいています。原典には「税金と売買コストは調整していない」と明記されており、日本の課税を当てはめて考えるうえでの出発点になります。具体的には……
- 株式50〜75%・債券25〜50%を含む、株式100%/75%/50%/25%/0%の5通りの配分を検証(株式はS&P500、債券は長期高格付社債)
- インフレ調整済みで毎年4%を取り崩す
- 30年後に資産が残っている確率は約95〜98%(株式75%・債券25%が98%で最も高く、株式100%と株式50%はいずれも95%)
- 株式中心のポートフォリオで3〜4%の取り崩しなら、多くの期間で30年後に元本以上が残った
この研究が「FIRE=年間支出の25倍を貯めれば自由になれる!」という考え方の原点です。FIREムーブメントの基盤になった、とても重要な研究なんですね!
4%ルールが日本で通用しない3つの理由
「4%ルール」はあくまで米国市場・米国在住者を前提にした研究です。日本在住の私たちがそのまま適用すると、3つの落とし穴があります。
理由1:為替リスクで実質リターンが目減りする
日本からS&P500やオルカンに投資する場合、リターンは円換算されます。ドルベースで年5%のリターンがあっても、円高に振れると実質リターンは大幅に下がることがあるんです。
たとえば、2022〜2023年は急激な円安でドル建て資産の円換算額が膨らみましたが、逆に円高局面では資産が目減りします。この為替変動リスクは、トリニティスタディには考慮されていません!
理由2:運用益に約20%の税金がかかる
米国の4%ルールは税引前のリターンを基に計算されています。しかし日本では、運用益に20.315%の税金(所得税15.315%+住民税5%)がかかります。
毎年の運用益すべてに課税されると仮定すれば、年利5%は3.98%相当まで下がります。ただし特定口座で実際に課税されるのは売却して実現した利益だけなので、目減りはこの前提より小さくなります。それでも取り崩すたびに税金が引かれるため、同じ4%でも手取りが目減りする計算になります。
ただし、新NISAの非課税枠(1,800万円)内の運用益は非課税です。1,800万円分の資産は税金を気にせず取り崩せるのが大きなメリット。FIRE戦略では新NISAの活用が大きな助けになります!
理由3:日本のインフレ率は読みにくい
トリニティスタディは米国の過去の物価上昇率を基に計算されています。日本は長らくデフレでしたが、2022年以降はインフレが加速。今後のインフレ率が読みにくいという点も、4%をそのまま使えない理由です。
ただし注意したいのは、トリニティスタディの成功率がもともと米国のCPIで取崩額を毎年調整した数字だという点です。「4%+インフレ2%=6%必要」という単純な足し算は成り立ちませんし、6%は実質ではなく名目のリターンを指します。同じ前提(年2%のインフレに合わせて取崩額を毎年増やす)で本記事と同じ月次の複利計算をすると、30年間枯渇させないために必要な名目リターンは年3.2%程度、30年後も資産を実質ベースで目減りさせないなら年6.1%程度でした。本当の問題はインフレそのものより、日本の物価がこの先どう動くか読みにくいことです。だからこそ、3〜3.5%に抑えておくのが安全なんです!
【シミュレーション】取り崩し率別の資産寿命比較
では実際に、取り崩し率を変えると資産はどう推移するのか? 5,000万円の資産で年利5%運用した場合のシミュレーションをお見せします!
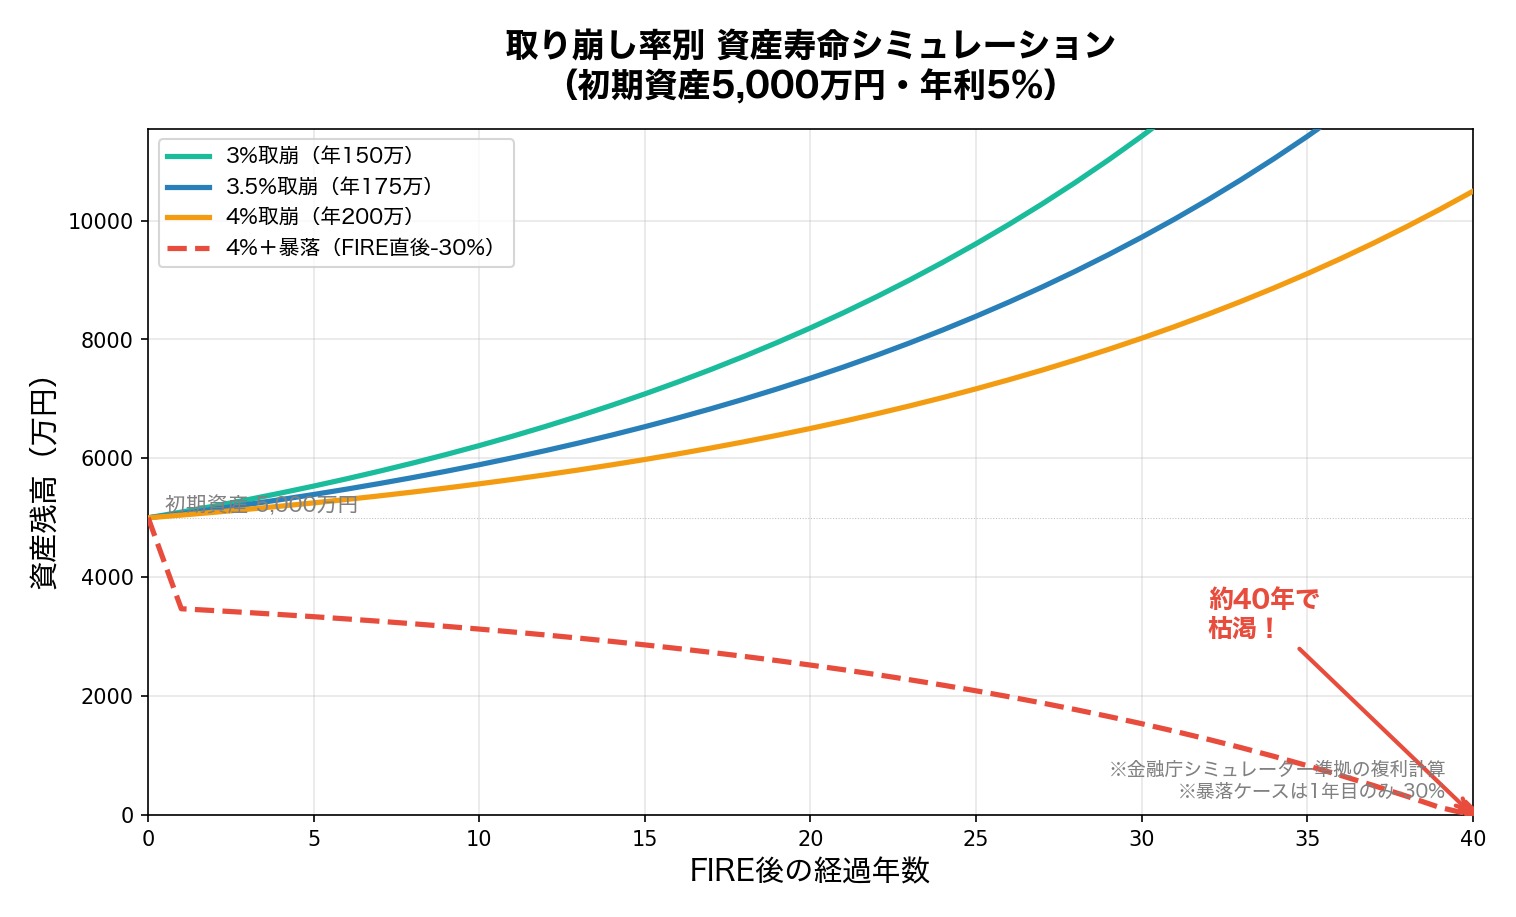
| 取り崩し率 | 年間取崩額 | 30年後の残高 | 資産寿命 |
|---|---|---|---|
| 3% | 150万円 | 約1億1,400万円 | 60年以上 |
| 3.5% | 175万円 | 約9,700万円 | 60年以上 |
| 4% | 200万円 | 約8,020万円 | 60年以上 |
| 4%(暴落あり) | 200万円 | 約1,540万円 | 約39年8か月で枯渇 |
通常時なら4%でも60年以上持ちますが、問題はFIRE直後に暴落が来たとき。これが「シーケンスリスク」と呼ばれる最大の危険です。
FIREやめとけと言われる理由でも解説しましたが、FIRE直後に30%の暴落が来ると、4%取り崩しでは約39年8か月で資産が枯渇してしまいます。しかもこれは税引前の数字です。特定口座で実現益に20.315%が課税される前提(取得費按分)で計算し直すと、同じ暴落ケースの資産寿命は約34年5か月まで縮みます。だからこそ、3〜3.5%という余裕を持った設定が大切なんです!
定額取り崩し vs 定率取り崩し どちらが安全?
4%ルールには実は2つの解釈があります。「毎年200万円ずつ固定で取り崩す(定額)」と「毎年残高の4%を取り崩す(定率)」では、結果が大きく違います!
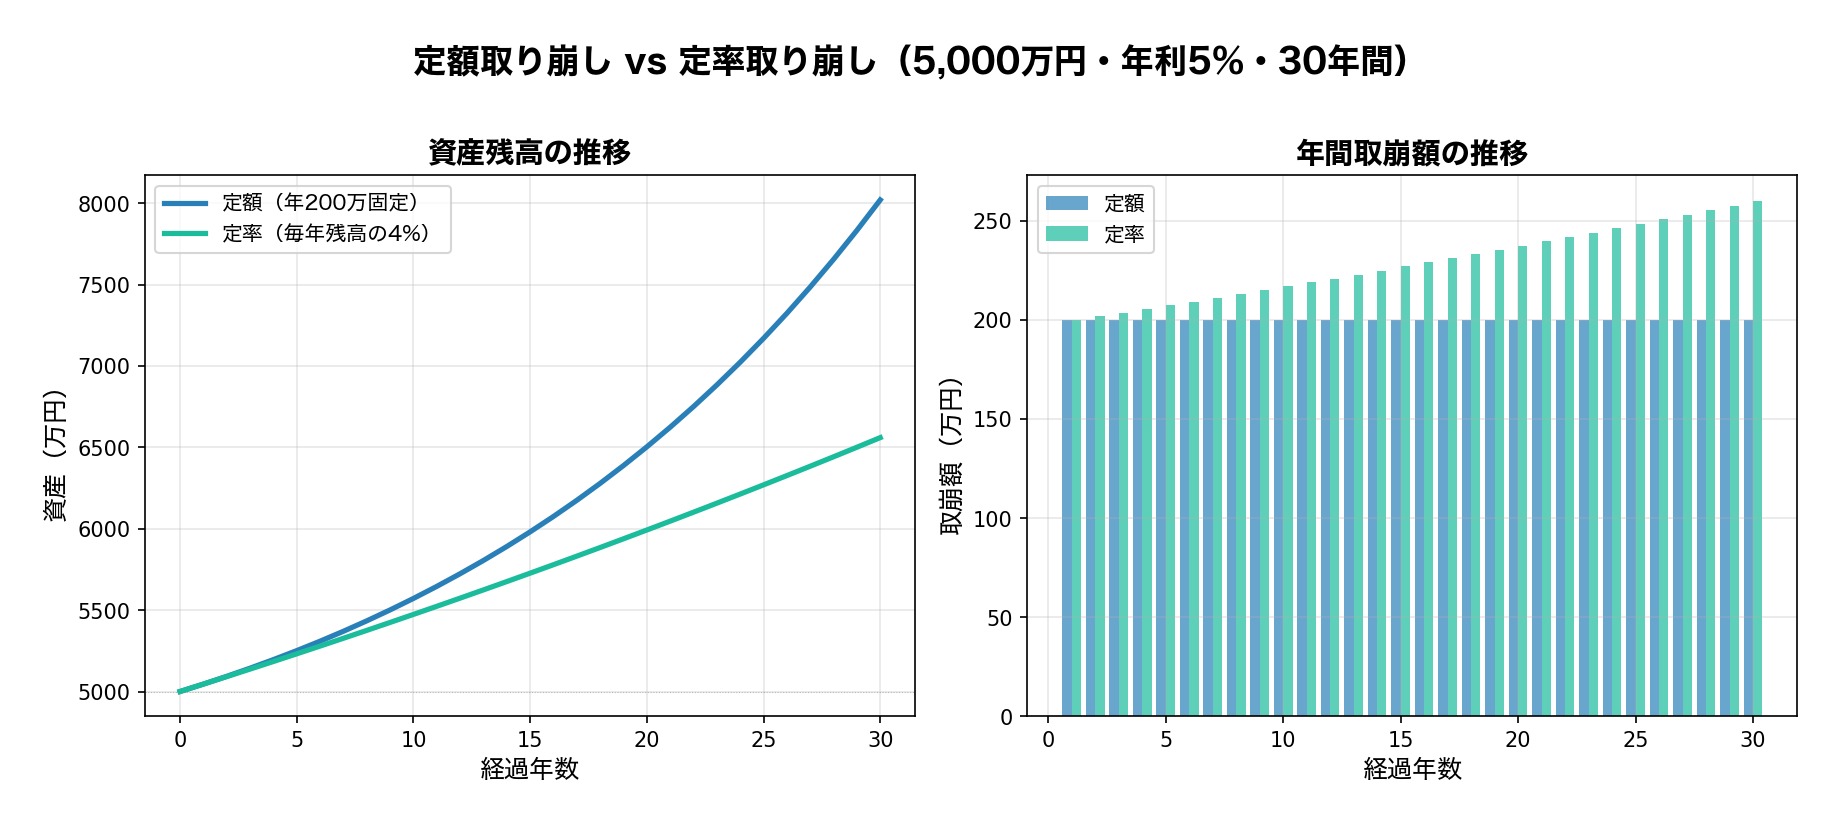
| 定額取り崩し | 定率取り崩し | |
|---|---|---|
| 方法 | 毎年200万円固定 | 毎年残高の4% |
| メリット | 生活費が安定 | 資産が枯渇しない |
| デメリット | 暴落時に枯渇リスク | 取崩額が変動する |
| 初年度の取崩額 | 200万円 | 200万円 |
| 15年目の取崩額 | 200万円 | 約227万円 |
| 30年後の残高 | 約8,020万円 | 約6,560万円 |
定額は生活設計がしやすいけれど、暴落時には資産が急速に減ります。定率は理論上枯渇しない(常に残高の一定%だから)ですが、暴落時に取崩額がガクッと減る。
私が調べた中でベストだと感じたのは、定率ベース+下限設定のハイブリッド方式です。
- 基本は残高の3.5%を取り崩す(定率)
- ただし取崩額が月10万円を下回ったら、月10万円を最低保証(下限)
- 暴落時は副収入で生活費を補填(サイドFIRE前提)
新NISAを活用した賢い取り崩し戦略
FIRE後の取り崩しで重要になるのが新NISAの活用です。非課税枠を上手に使えば、税金の負担を大幅に減らせます!
新NISAの非課税メリット
- 非課税保有限度額1,800万円(つみたて投資枠+成長投資枠)
- 運用益がすべて非課税(20.315%の税金がゼロ)
- 売却後に非課税枠が翌年に復活(再利用可能)
取り崩し順序の最適化
FIRE後の取り崩しは、以下の順序で行うのが税効率的に有利です。
- ①まず特定口座から取り崩す(利益確定+非課税枠温存)
- ②新NISA枠は最後まで温存(非課税で複利が効き続ける)
- ③翌年に復活した非課税枠で再投資(特定口座→NISA移管的な効果)
この「特定口座から先に取り崩す→NISA枠を温存」という戦略は、長期的に見ると差が出やすくなります。新NISAの枠復活は、FIRE後にこそ真価を発揮する制度ですね!
よくある質問
📌 2027年から始まる「防衛特別所得税」は関係ある?
結論から言うと、投資の税率20.315%は変わりません。ただし復興特別所得税の課税期間が2047年まで10年延長されています。詳しくは「【2027年】防衛特別所得税で投資の税金はどうなる?」で解説しました。
まとめ|日本版4%ルールで安全にFIREする方法
この記事のポイントをおさらいしましょう!
- 米国発の4%ルールは日本ではそのまま使えない(為替・税金・インフレ)
- 日本版の安全取り崩し率は3〜3.5%(年間支出の約29〜33倍)
- FIRE直後の暴落(シーケンスリスク)に備えて余裕を持った設定が必要
- 定額と定率のハイブリッド方式がおすすめ
- 新NISAの非課税枠は最後まで温存して取り崩し効率を最大化
私自身は「40歳でサイドFIRE」を目指しているので、完全FIREの4%ルールだけでなく、副収入込みの取り崩し戦略を研究しています。大事なのは、自分の生活スタイルに合ったルールを「自分で作る」こと。この記事がその参考になれば嬉しいです!
4%ルールの土台は「投資資産を作ること」から。月10万円の積立を年利5%想定で20年続けると、試算では約4,058万円(元本2,400万円)になります。ただし新NISAの非課税保有限度額は1,800万円なので、月10万円だと15年で枠を使い切ります。16年目以降の積立は課税口座になる点は押さえておきましょう。マネックス証券はS&P500・オルカンの品揃えが豊富で、積立設定も簡単です。
併せて読みたい
※本記事の情報は2026年9月22日時点のものです。投資にはリスクが伴います。最終的な判断はご自身の責任で行ってください。シミュレーションの数値は月利=(1+年率)^(1/12)-1として複利計算した概算であり、将来の運用成果を保証するものではありません。トリニティスタディの成功率は過去データに基づくものであり、将来の成果を約束するものではありません。FIREに関する具体的な相談は、ファイナンシャルプランナー等の専門家にご相談ください。
📚 出典
- 国税庁タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁タックスアンサーNo.1476「特定口座制度」
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- Philip L. Cooley・Carl M. Hubbard・Daniel T. Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」AAII Journal 1998年2月号(トリニティスタディ原典)
- 総務省統計局 消費者物価指数 全国 2025年(令和7年)平均
- 総務省統計局 消費者物価指数 全国 2026年(令和8年)8月分
- 金融庁 つみたてシミュレーター
🕒 更新履歴:2026年5月23日公開/2026年9月22日に一次資料へのリンクを追加し、暴落ケースの資産寿命(約37年→約39年8か月、課税を織り込むと約34年5か月)、税引後利回りの説明、インフレに必要なリターン、トリニティスタディの成功率と検証した配分、新NISAの枠上限と積立試算の記述を計算し直して是正しました。
🛠 この記事の作り方:税率(20.315%=所得税15.315%+住民税5%)と新NISAの金額(総枠1,800万円・成長投資枠1,200万円・年間枠120万円/240万円・枠の翌年以降の復活)は、上記の国税庁と金融庁のページから転記しました。トリニティスタディの成功率・対象期間・資産クラス・配分は原典PDFのTable 3と本文から直接読み取っています。取り崩しと積立の金額はすべてPythonで計算しました。前提は「5,000万円を年利5%(税引前)で運用し、毎月末に定額を取り崩す。月利=(1+年率)^(1/12)-1=0.40741%で計算(年率÷12は使っていません)」。定率取り崩しは「年初に残高×4%を年額として確定し、12等分して毎月末に取り崩す」前提です。暴落ケースはFIRE直後に一度だけ30%下落し、その後は年5%で推移する想定。特定口座の課税を織り込んだ数値は、売却額のうち含み益に相当する部分(取得費按分)にだけ20.315%を課す方式で計算しています。暴落で評価額が取得費を下回っている間は含み益がないため課税されない前提です。為替変動・インフレ・売買手数料・信託報酬・社会保険料は織り込んでおらず、金額は万円未満を四捨五入した概算です。将来の運用成果・為替・インフレ率・税制を保証するものではなく、実際の資産寿命は同じ平均利回りでも運用成績の並び順(シーケンスリスク)によって大きく変わります。個別の投資判断や税務の取り扱いは、証券会社・税務署・ファイナンシャルプランナー等にご確認ください。

コメント