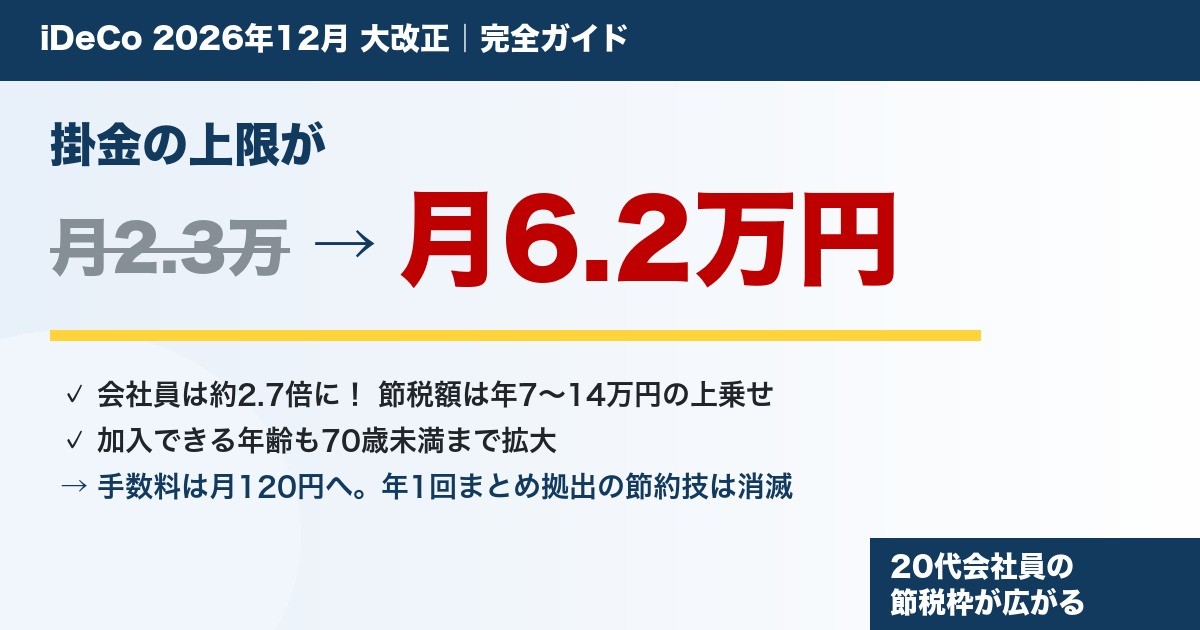
2026年12月、iDeCo(個人型確定拠出年金)が制度開始以来といえる大改正を迎えます!
目玉は掛金の上限が会社員で月2.3万円→月6.2万円へ、一気に2.7倍になること。さらに加入できる年齢も70歳未満まで広がります。すでに法改正は決まっていて、施行日は2026年12月1日。2026年10月4日時点で、施行まで2か月を切りました。
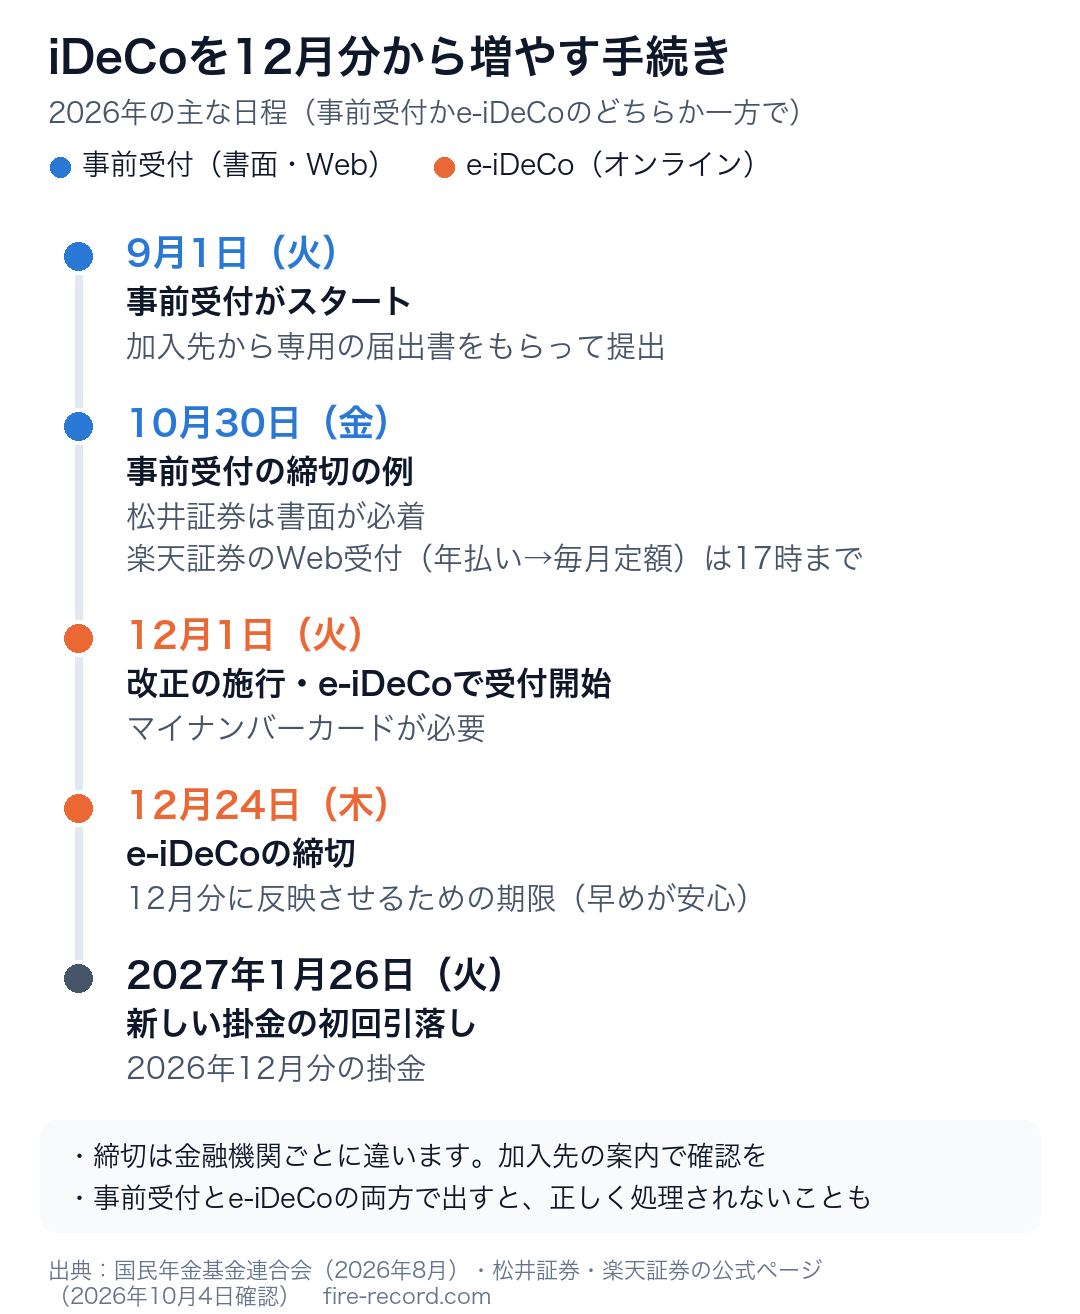
ただし、上限が上がっても今の掛金は自動では増えません。12月分から増やすには自分で手続きが必要で、書面で出す場合の締切は松井証券なら10月30日(金)必着です。間に合わなくても、オンラインのe-iDeCo(マイナンバーカードが必要)なら12月1日〜24日に手続きできます。
この記事では、新NISAでS&P500のインデックス投資を続けながらFIREを目指している私が、確定した改正内容・自分の節税額はいくら増えるのか・増額の手続きと締切・12月までにやっておくべきことを、公式情報をもとに整理しました。「結局、私はいくら得するの?」に数字で答えます!
結論|2026年12月からiDeCoは「月6.2万円・70歳まで」に変わる
💡 この記事の要点
- 2026年12月1日施行(2026年12月分=2027年1月引落しの掛金から適用)
- 増額は自動ではありません。事前受付(松井証券は10月30日必着)か、12月1日〜24日のe-iDeCoで手続きが必要(手続きと締切へ)
- 掛金の上限は会社員が月6.2万円、自営業は月7.5万円に引き上げ
- 加入できる年齢が65歳未満→70歳未満に拡大
- 手数料は拠出時105円→月額120円へ。「年1回まとめ拠出」の節約技は使えなくなります
- 節税額は課税所得によって変わり、単純な掛け算では過大に見積もってしまう点に注意
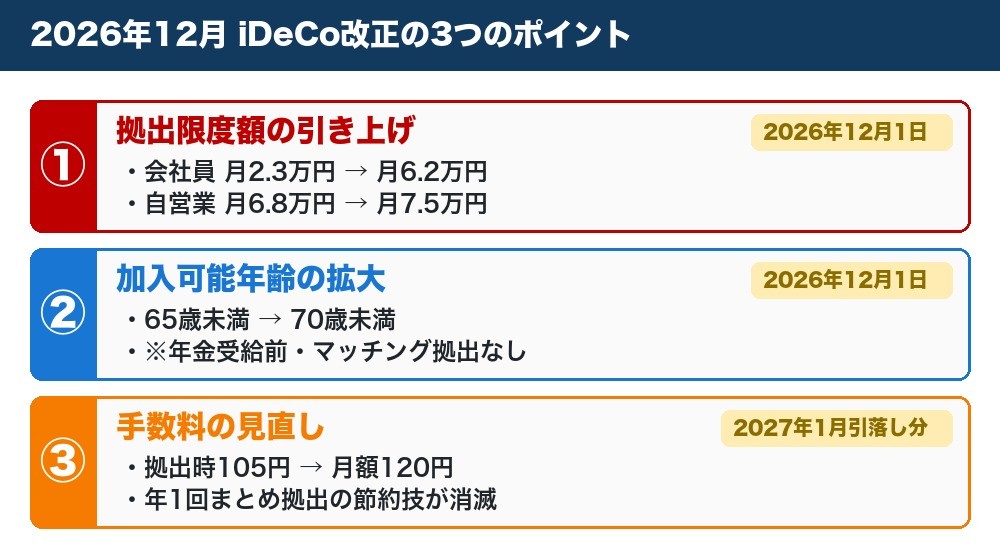
【確定】2026年12月1日から何が変わる?改正3点まとめ
まずは全体像から。今回の改正は「こうなる予定です」という段階ではなく、すでに施行日まで決まった確定事項です。
| 改正内容 | 適用時期 |
|---|---|
| ①拠出限度額の引き上げ (会社員は最大 月6.2万円) | 2026年 12月1日 |
| ②加入可能年齢の拡大 (65歳未満 →70歳未満) | 2026年 12月1日 |
| ③手数料の見直し (拠出時105円 →月額120円) | 2027年 1月26日の 引落し分から |
①②は同じ2026年12月1日スタート。ただし掛金への反映は「2026年12月分=2027年1月に引き落とされる掛金」からになります。③の手数料も同じ2027年1月引落し分からなので、実際に財布で変化を感じるのは2027年1月と覚えておくとスッキリしますね!
改正①|拠出限度額が最大 月6.2万円に
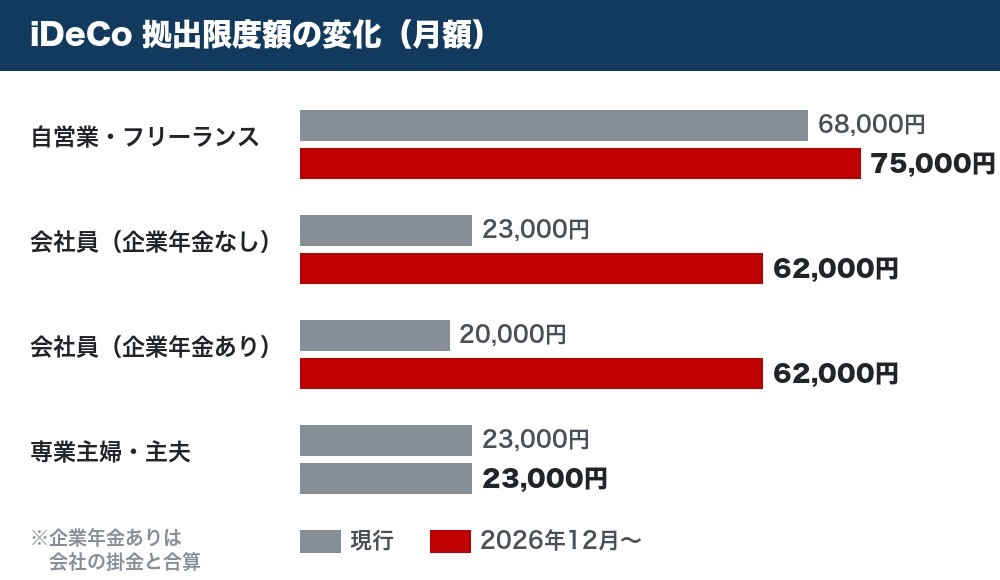
今回の改正の本丸がこれです。被保険者の区分ごとに、こう変わります。
| 区分 | 上限(月額) 現行 → 改正後 |
|---|---|
| 第1号(自営業・ フリーランス)※1 | 68,000円 → 75,000円 |
| 第2号・企業年金 なしの会社員 | 23,000円 → 62,000円 |
| 第2号・企業年金 ありの会社員 | 20,000円※2 → 62,000円※3 |
| 第2号・国家公務員 /地方公務員 | 20,000円 → 54,000円※4 |
| 第3号(専業主婦 ・主夫) | 23,000円 → 23,000円 (据え置き) |
※1 国民年金基金等と合計した額。※2 企業年金等と合計で55,000円が上限。※3 企業年金等と合計で62,000円が上限。※4 62,000円-共済掛金相当額8,000円。※出典:厚生労働省「2025年の制度改正」および同省リーフレット「令和8年12月からiDeCoがパワーアップします!」「iDeCo拠出限度額の引き上げ」「国家公務員・地方公務員の皆さまへ」(2026年9月22日確認)。施行期日は令和7年政令第441号で2026年12月1日と定められています。
会社員は月2.3万円 → 月6.2万円で約2.7倍。年額にすると27.6万円から74.4万円へ、年間46.8万円も枠が広がります! これはインパクト大ですよね。
企業年金がある人は「合算枠」に注意
⚠️ 全員が月6.2万円出せるわけではありません
企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)に加入している場合、改正後の6.2万円は会社が出している掛金と合算した枠です。会社の掛金が月3万円なら、iDeCoで使えるのは残りの3.2万円。まずは自分の会社の掛金額を確認しましょう!
国家公務員・地方公務員も同じ考え方で、厚生労働省のリーフレット「国家公務員・地方公務員の皆さまへ」では公務員のiDeCoの拠出限度額は54,000円(62,000円-共済掛金相当額8,000円)と案内されています。公務員の方は6.2万円ではなく、こちらが目安になります。
勤務先の掛金額は、企業型DCの加入者サイトや、毎年届く通知書で確認できます。わからなければ人事・総務に問い合わせるのが早いです。12月まで時間があるので、今のうちに調べておくとスムーズですよ!
増額は自動ではありません|12月分から増やす手続きと締切
上限が上がると聞くと、12月から勝手に掛金も増えそうな気がしますよね。でも実は、今の掛金は自動では1円も増えません。2026年12月分(2027年1月26日に引き落とされる掛金)から増やしたい人は、自分で掛金額の変更手続きをする必要があります!
国民年金基金連合会の案内では、手続きのルートは次の2つです。期限内に手続きすれば、どちらのルートでも原則として12月分から新しい掛金になります(ほかの手続きと重なると間に合わないこともあります)。
ルート1|事前受付(書面など)
- 受付:9月から受付中
- 方法:加入先の金融機関から専用の届出書をもらって提出
- 締切:金融機関ごと。松井証券は10月30日(金)必着
- 対象:毎月定額で払っていて、改正前の上限を超える額に増やす人
ルート2|e-iDeCo(オンライン)
- 受付:12月1日(火)〜24日(木)
- 方法:スマホやパソコンで手続き
- 条件:マイナンバーカードが必要。加入先がe-iDeCoに対応していること
- 注意:初めて使うときは利用申込(アカウント登録)が必要
出典:国民年金基金連合会「お手続きのご案内」(2026年8月)・同「e-iDeCo」の案内、松井証券の公式ページ(2026年10月4日確認)
🏦 主な金融機関の案内(2026年10月4日確認)
- 松井証券:書面の事前受付は10月30日(金)必着。e-iDeCoなら12月1日〜24日。「どちらか一方で手続きを」と案内しています
- 楽天証券:毎月定額の人には、12月1日になってからe-iDeCoで手続きするのが最も確実と案内。年払い(月別指定)から毎月定額に切り替えて増やす人のWeb受付は10月30日17時まで
- SBI証券:マイナンバーカードがある人は12月以降にe-iDeCoで(利用申込は今のうちに)。カードがない人は書類で、変更届は11月下旬ごろからWebで請求できる予定
ここにない金融機関も、締切や方法はそれぞれ違います。手続きの前に、加入先の案内を必ず確認してください。
⚠️ 手続きの前に確認したい4つのこと
- 事前受付とe-iDeCoの両方で出さない:松井証券は「正しく変更が処理されない可能性」、楽天証券は「どちらのお手続きも無効」と案内しています
- 年払い(月別指定)の人は手続きが別:国民年金基金連合会の事前受付は毎月定額の人が対象です。松井証券・楽天証券には毎月定額へ切り替えて増やす専用の受付があるので、加入先に方法を確認を
- 第3号被保険者(専業主婦・主夫)は対象外:上限が月2.3万円のまま変わらないためです
- e-iDeCoの利用申込は先に済ませる:楽天証券は、12月上旬は利用申込が集中して登録完了まで数日かかることがあると案内しています。登録だけならいつでもできるので、先に済ませておくと安心です
もうひとつ、知っておくと安心なのが「年1回」ルールの特例です。掛金額の変更はふだん「12月分から翌年11月分の掛金の間に1回まで」ですが、2026年12月1日〜2027年11月30日に、改正前の上限を超える額へ初めて増額する1回は、この回数に数えません(事前受付の専用届出書やe-iDeCoで出した分も対象。国民年金基金連合会の案内)。12月に増やしたあとで家計を見直して、金額をもう一度調整する余地が残るのはうれしいポイントですね!
節税額はいくら増える?課税所得別シミュレーション
ここが一番気になるところですよね。iDeCoの掛金は全額が所得控除になるので、拠出額が増えれば節税額も増えます。
ただし——ここで多くの解説記事がやってしまいがちな落とし穴があります。「年74.4万円 × 税率30% = 年22万円お得!」という単純な掛け算は、多くの人にとって過大な数字なんです。理由は後で説明しますね。
まずは正確に計算した結果をご覧ください。
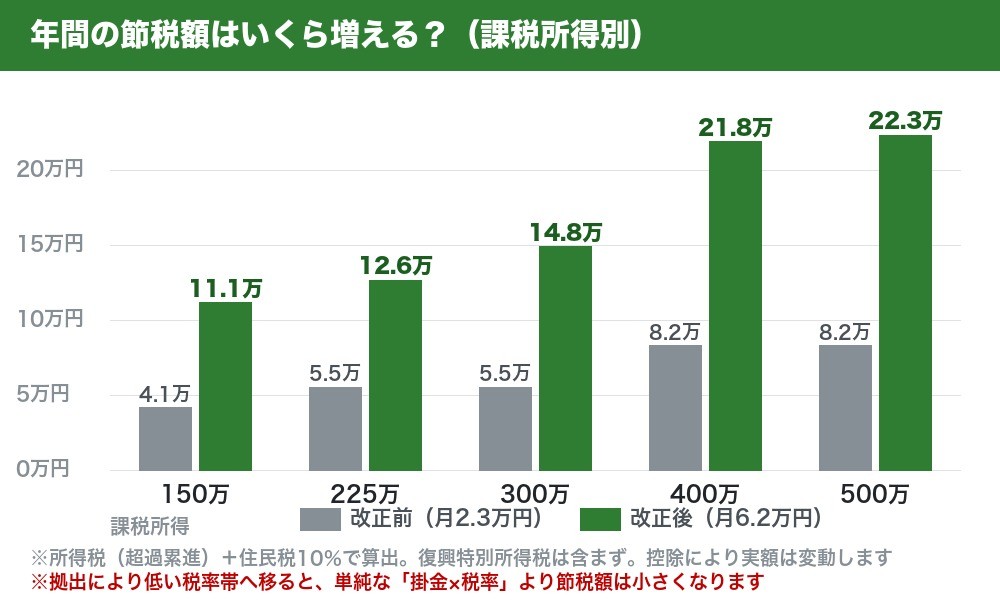
| 課税所得 | 年間の節税額 改正前 → 改正後 |
|---|---|
| 150万円 | 41,400円 → 111,600円 (+70,200円) |
| 225万円 | 55,200円 → 126,600円 (+71,400円) |
| 300万円 | 55,200円 → 148,800円 (+93,600円) |
| 400万円 | 82,800円 → 218,800円 (+136,000円) |
| 500万円 | 82,800円 → 223,200円 (+140,400円) |
※改正前は月2.3万円、改正後は月6.2万円を拠出した場合。( )内は増える節税額です。国税庁タックスアンサーNo.2260「所得税の税率」の速算表(令和8年4月1日現在法令等)で所得税の軽減額を計算し、住民税は掛金×10%として算出した年間の軽減額。復興特別所得税は含みません。実際の金額は各種控除により変わります。
年間で7万円〜14万円ほど節税額が上乗せされるイメージです。30年続ければ約210万〜420万円の差になりますから、これは見逃せませんね!
「掛金×税率」の単純計算だと過大になる理由
さきほどの落とし穴の話です。日本の所得税は超過累進課税——課税所得が一定額を超えた部分だけ高い税率がかかる仕組みになっています。
iDeCoで掛金を出すと課税所得がその分下がるので、下がった結果、より低い税率の帯に移ってしまうことがあるんです。具体例を見てみましょう。
💰 課税所得225万円の人が月6.2万円拠出した場合
単純計算:74.4万円 × 20%(所得税10%+住民税10%)= 148,800円
正確な計算:126,600円
差は22,200円。拠出後の課税所得が150.6万円になり、所得税率10%の帯から5%の帯に下がるためです。節税額が減るのは残念ですが、そもそも税率が下がるのは悪いことではありません!
自分の課税所得は、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額でわかります。手元にある方はぜひ確認してみてください!
iDeCoを始めるなら運営管理手数料0円の証券会社で
iDeCoは金融機関ごとに運営管理手数料が違い、30年単位では大きな差になります。松井証券のiDeCoは運営管理手数料が0円です。
松井証券iDeCo|公式サイトを見る証券会社ごとの違いは、こちらの比較記事で詳しくまとめています。
改正②|加入できる年齢が70歳未満まで広がる
意外と見落とされがちですが、これも今回の改正の柱です。iDeCoに加入できる年齢の上限が、65歳未満から70歳未満に引き上げられます。
60代でも働き続ける人が増えている今、掛金を出せる期間が最大5年延びるのは大きな変化。その分だけ所得控除も長く受けられます。
✅ 70歳未満まで加入できる条件
- 国民年金の被保険者であること。または、国民年金の被保険者ではない60歳以上70歳未満の人で、iDeCoの加入者・iDeCoの運用指図者・企業年金からiDeCoに資産を移換する人のいずれかに当てはまること
- 老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと
- 企業型確定拠出年金でマッチング拠出をしていないこと
年金を受け取り始めると加入できなくなる点に注意です。なお経過措置があり、令和11年(2029年)11月末までは、上の3つの区分に当てはまらない60歳以上70歳未満の人でも新たにiDeCoに加入できます(老齢基礎年金を受給している人など一部の人は除きます)。
出典:厚生労働省「2025年の制度改正」、同省リーフレット「令和8年12月からiDeCoがパワーアップします!」
ちなみに、受け取り開始の年齢は60歳から75歳の間で選べる仕組み(上限が75歳になったのは2022年から)。加入している間は受け取れないため、70歳まで拠出するなら受け取りもその後になるという関係だけ押さえておきましょう。
改正③|手数料が月120円に|「年1回まとめ拠出」の節約技が消えます
ここは金額こそ小さいものの、知らないと損をする人が出る改正です。国民年金基金連合会に支払う手数料が見直されます。
ポイントは金額よりも「単位」が変わったこと。ここが本質です!
📌 手数料の変更点(国民年金基金連合会の公表資料より)
- 旧:105円(掛金を拠出したとき)
- 新:120円(月額)
- 適用:2027年1月26日の口座引落し分の掛金から
- 年単位拠出の場合は120円 × 拠出期間の月数を拠出時に支払う
- 新規加入時等の手数料2,829円は変更なし/加入者側の手続きも不要
従来は「拠出したときに1回105円」だったので、年1回にまとめて拠出すれば手数料は年105円だけで済みました。これがiDeCo愛好家の間で知られた節約テクニックだったんです。
ところが改正後は「月額120円」に変わり、年単位拠出でも120円×12か月=年1,440円がかかります。つまり——
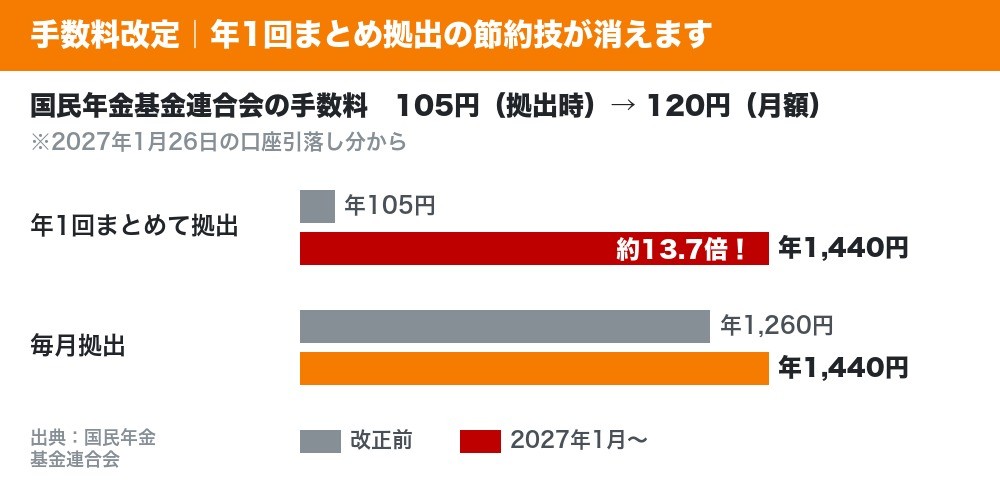
| 拠出の仕方 | 年間の手数料 改正前 → 改正後 |
|---|---|
| 年1回まとめて 拠出 | 105円 → 1,440円 (+1,335円) |
| 毎月拠出 | 1,260円 → 1,440円 (+180円) |
年1回まとめ拠出のコストメリットは、きれいに消滅します。毎月拠出の人は年180円の増加にとどまるので、影響は限定的ですね。
手数料が上がるのは残念ですが、国民年金基金連合会はリーフレットの中で、見直しの理由を「物価・人件費の上昇に伴い」と説明しています。年1,440円(国民年金基金連合会分)という水準に対して、さきほど見たとおり節税額は課税所得150万円の人でも年11万1,600円です。金額の大きさを並べて冷静に判断したいところですね!
【要注意】2026年1月から退職所得控除の「10年ルール」も始まっています
12月の改正とは別に、すでに2026年1月から適用が始まっている変更があります。出口(受け取り)に関わる話なので、こちらも押さえておきましょう。
iDeCoを一時金で受け取るときは退職所得控除が使えますが、会社の退職金と近い時期に受け取ると、控除が重複しないよう調整されます。この「近い時期」の判定が、5年から10年に延びました(正確には、令和8年(2026年)1月1日以後に支払を受けたiDeCoの老齢一時金を、退職手当等を受け取る年の前年以前9年内に受け取っている場合が調整の対象です。2025年12月31日以前に受け取ったiDeCoの一時金は、従来どおり前年以前4年内かどうかで判定されます)。
⚠️ 古い情報に注意:「5年空ければOK」はもう通用しません
2025年までは「iDeCoを受け取ってから5年空ければ、退職金でも控除をフルに使える」とされていました。2026年1月1日以後の受け取りからは10年です。ネット上には5年ルール前提の解説がまだ多く残っているので、受け取り計画を立てる際は、どの時点の受け取りに適用されるルールなのかを確認してください!
20代のうちは先の話に感じますが、受け取り方の設計は早く知っておくほど選択肢が増えます。詳しくはこちらでも解説しています。
2026年12月までにやっておくべき4つのこと
施行まで2か月弱。改正を活かすために、今のうちに済ませておきたいことを4つに絞りました。
① 勤務先の企業年金の掛金額を確認する
企業型DCやDBがある会社なら、6.2万円から会社の掛金を引いた額が自分の枠です。ここがわからないと、改正後にいくら拠出できるのか計算できません。加入者サイトか人事・総務で確認しましょう。
② 自分の課税所得を把握する
節税額は課税所得で決まります。源泉徴収票で確認して、さきほどの表と照らし合わせれば「自分はいくら得するのか」がはっきりします。増額するかどうかの判断材料になりますよ。
③ 家計の余力を確認する(ここが一番大事!)
上限が増えたからといって、満額を出すのが正解とは限りません。iDeCoは原則60歳まで引き出せないお金です。月6.2万円を拠出すれば、その分だけ手元の自由なお金は減ります。
生活防衛資金は足りているか、新NISAの積立とのバランスはどうか——枠が広がった今こそ、家計全体で配分を考えるタイミングです。
④ 増やすなら、手続きのルートと締切を決める
増額すると決めたら、事前受付(松井証券は10月30日必着)で出すか、12月1日〜24日のe-iDeCoで出すかを決めましょう。マイナンバーカードがあればe-iDeCo、なければ書面が基本です。くわしくは上の「増額は自動ではありません」の章にまとめています。
20代FIRE民の判断|iDeCoは老後枠、主役は新NISA
節税枠が2.7倍になるのは素直に嬉しい改正です。でも、FIREを目指す立場としては忘れてはいけない大前提があります。
それは「iDeCoは原則60歳まで引き出せない」という縛りが、今回の改正でも一切変わっていないということ。40代・50代でのFIREを狙うなら、iDeCoに寄せすぎた資産配分は肝心の時期に使えないお金を増やすことになりかねません。
✅ 私の考える優先順位
- 生活防衛資金(現金)を確保する
- 新NISAでいつでも引き出せる資産を育てる ← FIREの主戦力
- それでも余力があればiDeCoで節税枠を使う ← 60歳以降の予備枠
私自身は新NISAでS&P500のインデックス投資を続けています。FIRE後に取り崩す主役はこちら。iDeCoは「60歳以降の自分への仕送り」として、節税メリットを取りにいく枠という整理です。
どちらを優先すべきかで迷っている方は、こちらの記事で判断軸を詳しく解説しています。
よくある質問(FAQ)
Q1. 改正を待ってから始めた方がいいですか?
基本的に待つ必要はありません。掛金額は後から変更できますし、iDeCoは運用期間の長さがそのまま複利の効果になります。口座開設には書類のやり取りで1〜2か月かかることもあるので、始めると決めているなら早めに動く方が有利です。
Q2. 12月になったら自動で掛金が上がりますか?
いいえ、自分で変更手続きが必要です。事前受付(締切は金融機関ごとで、松井証券は10月30日必着)か、12月1日〜24日のe-iDeCoのどちらかで手続きすると、2026年12月分(2027年1月26日引落し)から新しい掛金になります。e-iDeCoを使えるかどうかは加入先の運営管理機関によるので、早めに確認しておきましょう。くわしくは「増額は自動ではありません」の章で整理しています。
Q3. 手数料が上がるなら年1回拠出に変えるべき?
改正後は年1回にまとめても手数料は安くなりません(120円×12か月分がかかるため)。毎月拠出なら購入時期が分散されるため、価格変動の影響をならしやすいという面もあります。少なくとも手数料の節約を目的に年1回へ変える意味は、改正後にはなくなります。
Q4. 専業主婦(第3号)の枠は増えないのですか?
第3号被保険者の上限は月2.3万円のまま据え置きです。そもそも所得税を納めていない場合は所得控除のメリットが受けられないため、まずは新NISAを優先するのが一般的な考え方になります。
Q5. 今年すでに掛金を変えました。12月にもう一度変えられますか?
変えられます。掛金額の変更は「12月分から翌年11月分の掛金の間に1回」なので、12月分からの変更は新しい1年の扱いです。さらに、2026年12月1日〜2027年11月30日に改正前の上限を超える額へ初めて増額する1回は、その1回にも数えない特例があります(国民年金基金連合会の案内)。
まとめ|枠は2.7倍、でも「使えるのは60歳から」は変わらない
📝 この記事のまとめ
- 2026年12月1日施行。掛金は会社員が月6.2万円、自営業が月7.5万円へ
- 企業年金がある人は会社の掛金と合算した枠なので要確認
- 増額は自動ではない。事前受付(松井証券は10月30日必着)か、12月1日〜24日のe-iDeCoで手続き
- 加入可能年齢が70歳未満に拡大(年金受給前・マッチング拠出なしが条件)
- 手数料は月額120円に。年1回まとめ拠出の節約メリットは消滅
- 節税額は年7万〜14万円上乗せ。ただし単純な掛け算では過大になる点に注意
- 出口では2026年1月開始の「10年ルール」にも要注意
枠が2.7倍になるのは、コツコツ積み立てる私たちにとって大きな追い風です! ただ、「上限まで出せる=出すべき」ではないのもまた事実。60歳まで動かせないお金だからこそ、家計全体を見てバランスよく決めていきましょう。
施行まで2か月弱。今のうちに勤務先の掛金と自分の課税所得を確認して、増やすなら手続きのルート(事前受付かe-iDeCoか)まで決めておけば、締切に慌てずにすみます。一緒に準備していきましょう!
あわせて読みたい
⚠️ 免責事項
本記事は情報提供を目的としており、特定の金融商品の購入や特定の行動を推奨するものではありません。制度内容・手数料・税率・手続きの締切は2026年10月4日時点で公表されている情報に基づいており、今後の政令・省令や運用によって変更される可能性があります。記載の節税額は一定の前提を置いた概算であり、実際の税額は各種控除・家族構成・その他の所得により異なります。個別の判断については税理士・金融機関等の専門家にご相談ください。最新情報は国民年金基金連合会(iDeCo公式サイト)・厚生労働省・各運営管理機関の公式発表をご確認ください。
📚 出典(いずれも2026年9月22日に確認)
- 厚生労働省「2025年の制度改正」
- 厚生労働省「iDeCo拠出限度額の引き上げ」
- 厚生労働省リーフレット「令和8年12月からiDeCoがパワーアップします!」
- 厚生労働省リーフレット「国家公務員・地方公務員の皆さまへ」
- 国民年金基金連合会「iDeCo加入者に係る手数料を見直します」
- iDeCo公式サイト(国民年金基金連合会)「iDeCoの仕組み」
- iDeCo公式サイト お知らせ(手続関連)
- 厚生労働省「2020年の制度改正」
- 国税庁タックスアンサーNo.2260「所得税の税率」
- 国税庁タックスアンサーNo.2732「退職手当等に対する源泉徴収」
- 国税庁タックスアンサーNo.1420「退職金を受け取ったとき(退職所得)」
- 松井証券「iDeCoの手数料」
- 増額の手続きについては、国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内」
- 同「iDeCoの拠出限度額の引き上げ(2026年12月施行)による加入者掛金額変更(増額)の特例のご案内」
- 同「e-iDeCo」の案内
- 国民年金基金連合会・野村総合研究所「e-iDeCoを運営管理機関59社に提供開始」(2025年12月16日)
- 松井証券「2026年12月のiDeCoの制度改正では何が変わりますか。」
- 楽天証券「【2026年12月制度改正】iDeCoの加入可能年齢・拠出限度額が引き上げ」
- SBI証券「【iDeCo】2026年の制度改正について、教えてください。」
🕒 更新履歴:2026年5月5日公開。2026年9月22日に一次資料へのリンク付きの出典を追加し、公務員の拠出限度額(54,000円)・70歳未満まで加入できる要件と経過措置・手数料改定の理由・退職所得控除の調整対象・施行までの残り期間・節税額の30年累計を、一次資料と再計算に合わせて修正しました。2026年10月4日に、12月分から掛金を増やす手続き(事前受付とe-iDeCo)と主な金融機関の締切、年1回の変更回数に数えない特例、手続きの日程図を追加し、タイトルを変更しました。あわせて、スマホで数字が途中で折れていた4つの表を2列に組み替えました。
🛠 この記事の作り方:拠出限度額・加入可能年齢・施行日は厚生労働省の公表資料から、手数料の新旧と適用時期は国民年金基金連合会のリーフレットから、受給開始年齢と掛金額変更の回数はiDeCo公式サイトから、それぞれ数字をそのまま転記しました。節税額の表は、国税庁の所得税の速算表(5%/10%/20%の各区分と控除額)を使い、「掛金を差し引く前と後の所得税額の差」+「掛金×住民税10%」をPythonで計算し直したものです。前提は年間の掛金が改正前27.6万円(月2.3万円)・改正後74.4万円(月6.2万円)、課税所得は1,000円未満切り捨て、住民税は所得割10%の一律計算で、復興特別所得税は含みません。30年の累計(約210万〜420万円)は年間の増加額を30倍しただけで、運用益や今後の税制改正は考慮していません。実際の税額は基礎控除・扶養控除・社会保険料控除などの各種控除や家族構成、他の所得によって変わります。なお「申込から利用開始まで1〜2か月」は、iDeCo公式サイトと松井証券の公式ページでは確認できませんでした。所要期間は運営管理機関によって異なるため、目安として扱っています。増額の手続きと締切は、国民年金基金連合会の案内PDF(2026年8月)と、松井証券・楽天証券・SBI証券の公式ページの記載をそのまま転記し、曜日はPythonの暦で確かめました(2026年10月4日確認)。締切は金融機関ごとに異なり、変わることもあるため、手続きの前に加入先の案内を確認してください。









コメント