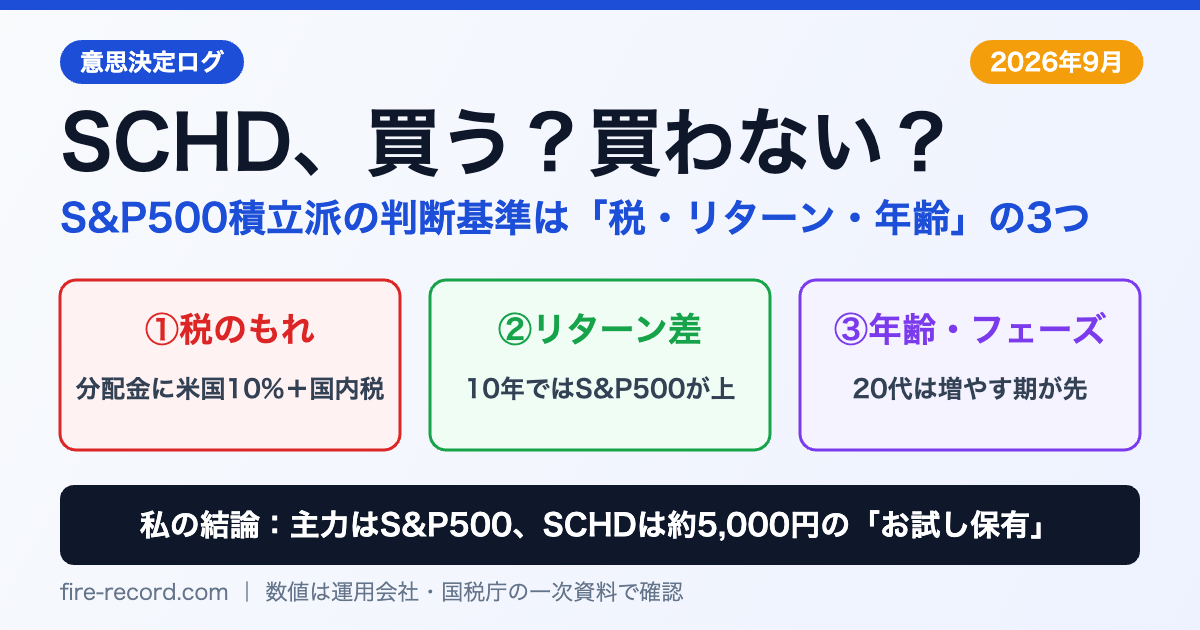
「SCHD、買ったほうがいいの?」。S&P500を積み立てている人なら、一度は迷うテーマですよね。分配金が年4回入ってくる安心感は魅力的。でも「積立効率が落ちる」という話も聞く。私も同じところで迷って、結局約5,000円分だけ買って観察するという中途半端な(でも私なりに理由のある)結論に落ち着きました!
この記事では、「SCHDは買うべきか」を①分配金の税のもれ ②リターンの見方 ③年齢・フェーズの3つの判断基準に分解します。数字はSchwab(本家SCHD)・楽天投信投資顧問・国税庁などの一次資料から取り、税のもれは年率で、リターンは10年分の暦年データで確認しました。読み終わるころには、「自分は買う側か、買わない側か」が自分の言葉で言えるようになるはずです!先に私の結論を言うと、主力はS&P500の積立を続け、SCHDは約5,000円の「お試し保有」にとどめています。判断基準は分配金の税のもれ・リターンの見方・年齢とフェーズの3つです。
SCHDとは何かを30秒で|本家ETFと国内で買える3本
SCHD(Schwab U.S. Dividend Equity ETF)は、米国の高配当株約100銘柄に投資するETF(上場投資信託)です。指数は「Dow Jones U.S. Dividend 100」。経費率は年0.06%と低コストで、分配金は年4回。まずは本家の基本データを、2026年9月時点のSchwab公式ページから並べます。
| 項目 | 本家SCHD(Schwab公式・2026年9月) |
|---|---|
| 連動指数 | Dow Jones U.S. Dividend 100 Index |
| 経費率 | 0.06% |
| 銘柄数 | 102(2026年9月9日) |
| 純資産総額 | 約1,106億ドル(2026年9月9日) |
| 分配利回り | 3.13%(直近12か月・2026年7月31日)/30日SEC利回り3.20%(9月8日) |
| 分配 | 年4回(3・6・9・12月)。2025年の合計は1口1.0476ドル(2024年比+5.4%) |
| 設定日 | 2011年10月20日 |
| 上位セクター | ヘルスケア20.7%・生活必需品20.4%・エネルギー14.1%(情報技術は9.2%)※2026年6月30日 |
日本の証券会社で本家SCHDは直接買えないので、実際に買うのはSCHDに投資する国内の投資信託です。楽天SCHD(楽天・シュワブ・高配当株式・米国ファンド(四半期決算型))、SBI・SCHD(SBI・S・米国高配当株式ファンド(年4回決算型))、Tracers(Tracers DJ USディビデンド100)の3本があり、さらに分配金を受け取らず資産の成長を目指す「資産成長型」(楽天は第1期の分配0円、SBIは年1回決算型)がそれぞれあります。3本の細かい比較は「楽天SCHDとSBI・SCHDどっちがいい?3本の違いを比較」に譲って、この記事は「そもそも買うのか」に集中します!
判断基準①|分配金の「税のもれ」を年率で見る
S&P500積立派がSCHDを迷う最大の理由が「積立効率」です。感覚ではなく、資産に対して年何%が税で漏れるかを計算してみました。仕組みは3段階です。
- ①米国で10%:ファンドが受け取る本家SCHDの分配金には、日米租税条約により米国で10%が源泉徴収されます。NISAではこの10%は戻りません(特定口座で分配金を受け取る場合は、次の②の二重課税調整で所得税から差し引かれます)
- ②国内で20.315%(四半期型を特定口座で持つ場合):分配金(普通分配金)に所得税・住民税で20.315%。2020年からの「二重課税調整」で米国分は所得税から自動控除されるので、合計はおおむね20.315%に収まります
- ③S&P500インデックスファンドは無分配:ファンド内の配当にも米国10%はかかりますが、分配を出していない(eMAXIS Slimも楽天・プラスも設定来0円)ので、国内の課税イベントは売却・償還のときだけです
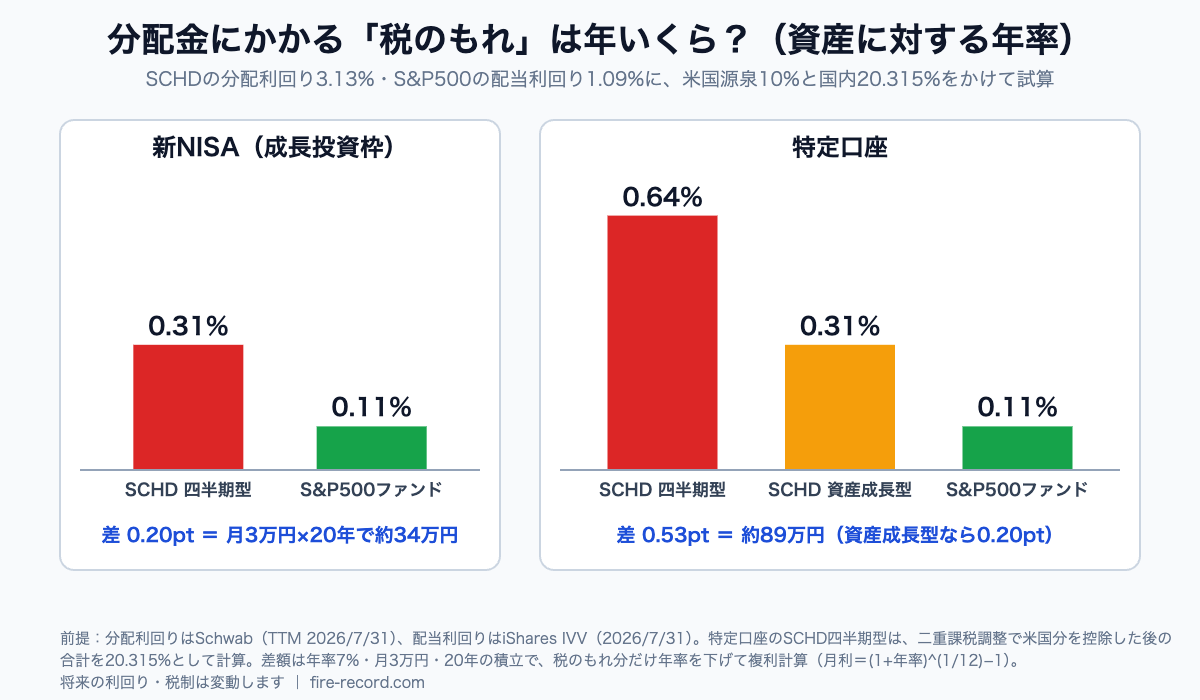
| 口座と商品 | 税のもれ(年率) | S&P500ファンドとの差 | 月3万円×20年の差額(年率7%前提) |
|---|---|---|---|
| 新NISA/SCHD四半期型 | 0.31%(3.13%×10%) | 0.20pt | 約34万円 |
| 新NISA/S&P500ファンド | 0.11%(1.09%×10%) | ― | ― |
| 特定口座/SCHD四半期型 | 0.64%(3.13%×20.315%) | 0.53pt | 約89万円 |
| 特定口座/SCHD資産成長型 | 0.31%(分配なし・米国10%のみ) | 0.20pt | 約34万円 |
| 特定口座/S&P500ファンド | 0.11% | ― | ― |
この表から言えることは2つ。ひとつは、新NISAで持つなら差は年0.2ポイントで、「効率が悪いからやめとけ」と言い切るほどの差ではないこと。月3万円を20年積み立てても差額は約34万円です。もうひとつは、配当を今使わない人が、特定口座で四半期型を持つのがいちばんもったいないこと。年0.53ポイント、20年で約89万円が消えます。同じSCHDでも「資産成長型」を選ぶだけで、その差は0.20ポイントまで縮みます。
💡 前提と計算式
分配利回りはSchwab公式の直近12か月3.13%(2026年7月31日)、S&P500の配当利回りはiShares IVV公式の1.09%(同日)。税のもれ=利回り×税率。差額は年率7%・月3万円・20年で、税のもれ分だけ年率を下げて複利計算(月利=(1+年率)^(1/12)−1)。特定口座の合計20.315%は、楽天証券が公開している二重課税調整の計算例を当てはめた私の計算です(分配金は全額が普通分配金と仮定。売却時の譲渡益課税は両者とも無視)。利回りも税制も将来変わるので、目安として読んでください。NISAで米国10%が戻らない理由は「NISAの米国株配当は10%引かれる?外国税額控除の落とし穴」で詳しく書いています。
判断基準②|リターンは「どっちが上か」で決めない
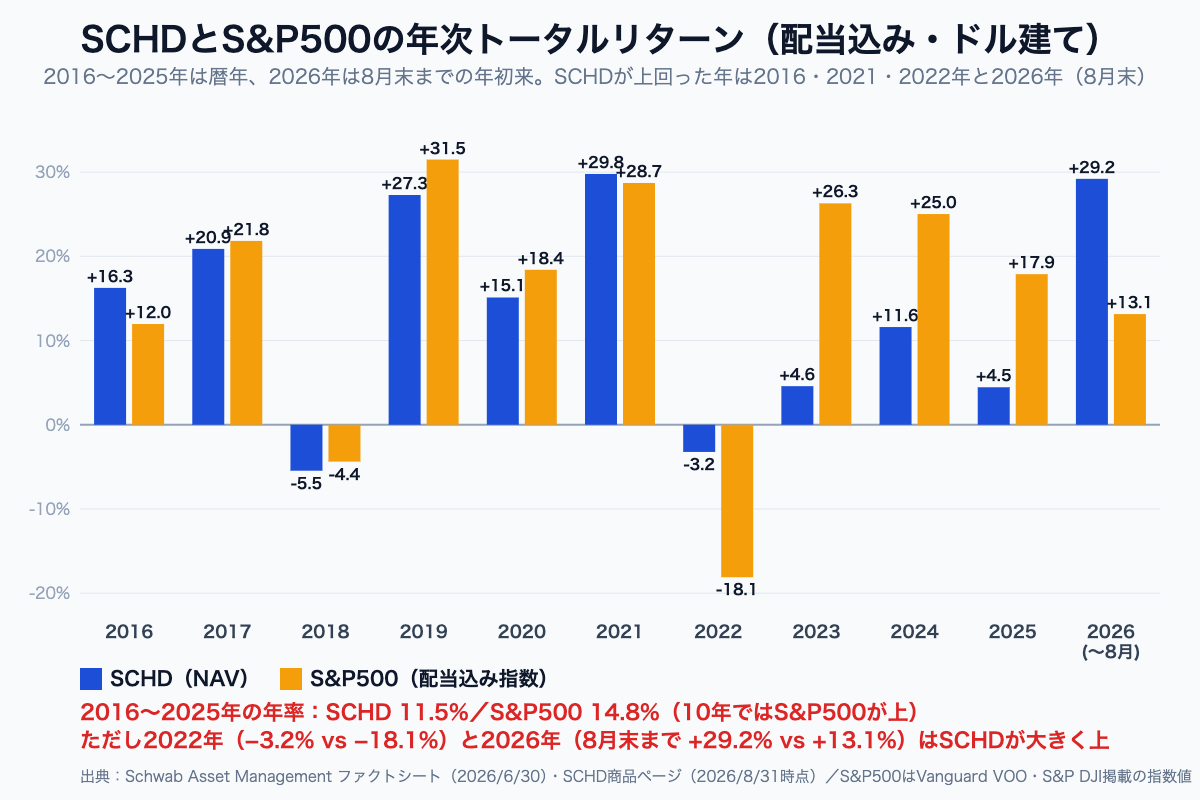
次に、みんなが一番気にする「結局どっちが増えるの?」です。Schwab公式のファクトシートと商品ページから、暦年のトータルリターン(配当込み・ドル建て)を10年分並べました。
| 期間(2026年8月31日時点・年率) | SCHD(NAV) | S&P500(配当込み) | 差 |
|---|---|---|---|
| 2026年 年初来(8月末まで・累積) | +29.20% | +13.14% | SCHD +16.1pt |
| 1年 | +29.45% | +20.38% | SCHD +9.1pt |
| 3年 | +16.18% | +21.04% | S&P500 +4.9pt |
| 5年 | +10.01% | +12.79% | S&P500 +2.8pt |
| 10年 | +13.17% | +15.37% | S&P500 +2.2pt |
| 2016〜2025年の10年累積 | +198%(年率11.5%) | +298%(年率14.8%) | S&P500 +3.3pt/年 |
ここで大事なのは、「10年ではS&P500が上」と「直近はSCHDが上」が同時に成り立っていることです。2016〜2025年の10年でSCHDが勝ったのは2016・2021・2022年の3回だけ。負け幅が最大だったのは2023年(4.6% vs 26.3%、21.7ポイント差)です。一方で2022年の下落局面はSCHDが−3.2%、S&P500が−18.1%と下落を大きく抑え、2026年は8月末までにSCHDが+29.2%と、S&P500の+13.1%を大きく引き離しています。
理由はセクター構成です。SCHDはヘルスケア・生活必需品・エネルギーで全体の55%を占め、情報技術は9.2%。S&P500の上昇を牽引してきたハイテク大型株の比率が小さいのが特徴です。だから過去10年は、ハイテクが強い年に負け、割安株や配当株に資金が回る年に勝ってきました。「これからどっちが上がるか」を当てて選ぶのは、実質的にセクターの相場観を当てにいくことです。私はそれを当てられる自信がないので、リターン予想ではなく「役割」で決めることにしました。
⚠ 「SCHDは増配率が高いから将来はS&P500を超える」は検証できない
2025年の年間分配金は1口1.0476ドルで、分割調整後の2024年(0.9944ドル)から+5.4%でした。増配は事実ですが、トータルリターンは「配当+値上がり」なので、増配率だけで将来の優劣は決まりません。過去の実績は将来の成果を保証しません。この記事も「予想」はしていません。
判断基準③|年齢とフェーズ。「増やす期」と「使う期」で答えが変わる
私が最終的に一番重視したのがこれです。配当(分配金)には「税のもれ」というコストがある一方で、「売る判断をしなくても現金が入ってくる」という、数字に出ない価値があります。この価値が効くのは、資産を使う段階です。
| フェーズ | 分配金の扱い | SCHDの位置づけ |
|---|---|---|
| 増やす期(取り崩しまで10年以上) | 使わずに再投資するだけ。税のもれと、NISAなら再投資分の枠消費だけが残る | 主力にする理由が薄い。持つなら少額・資産成長型・NISA |
| 移行期(取り崩しまで5年前後) | 「売らずに使える現金」の設計を始める時期 | 配当型を組み入れ始める候補 |
| 使う期(FIRE後・取り崩し中) | 暴落時に売らなくて済む心理的な安全装置になる | 資産の一部を配当型で持つ価値が出る |
私は20代で、40歳FIREまでまだ10年以上あります。つまり完全に「増やす期」。分配金をもらっても使い道がなく、再投資するだけです。それなら最初から無分配のS&P500インデックスファンドで持っていたほうが、税のもれもNISA枠の消費もありません(NISA口座で分配金を再投資すると、その分は新たな買付として年間の枠を使い、枠を使い切っている年は課税口座での再投資になります)。「歳を取ったら配当のSCHDも視野に入れる」のは、こういう理由です。
取り崩し期に配当がどう効くかは「新NISA出口|配当再投資 vs 取り崩し どっち?」、インデックスと高配当の「効率×安心」の考え方は「インデックス vs 高配当株|FIRE達成効率を徹底比較」で掘り下げています。
買うならどれ?|国内SCHD投資信託4本の使い分け
「買う」側に立った人向けに、国内で買えるSCHD投資信託を目的別に整理します。数値は各運用会社の公式資料(2026年9月10日時点の基準価額・純資産)です。
| 商品 | 実質コスト(年) | 分配 | 純資産 | 向く人 |
|---|---|---|---|---|
| 楽天SCHD(四半期決算型) | 0.1238%程度 | 年4回(2・5・8・11月の25日) | 約2,575億円 | 楽天証券で配当を受け取りたい |
| 楽天SCHD(資産成長型) | 0.1238%程度 | 年1回決算(8月25日)・第1期は0円 | 約85億円 | 配当は要らないが高配当株の値動きを持ちたい |
| SBI・SCHD(年4回決算型) | 0.1227%程度 | 年4回(3・6・9・12月の28日) | 約2,282億円 | SBI証券ユーザー。成長型(年1回決算)もあり |
| Tracers DJ USディビデンド100 | 0.10725%+ETF0.06% | 年4回(1・4・7・10月の4日) | 約37億円 | マネックス等で毎月分配を組みたい人(楽天証券では買えない) |
参考に、楽天SCHD(四半期決算型)の直近4回の分配金は1万口あたり合計360円(2025年11月85円・2026年2月90円・5月90円・8月95円)。2026年9月10日の基準価額13,107円に対して年2.75%(税引前)です(分配落ちや基準価額の変動で2.5〜2.8%程度は動きます)。100万円分なら年約27,500円(米国10%はファンド内で引かれた後の額)。NISAならこれがそのまま、特定口座なら二重課税調整を経て約24,300円が手取りになります(楽天証券の計算例を当てはめた私の試算)。分配金の全実績は「楽天SCHD分配金はいつ・いくら?全実績を解説」に毎回更新しています。
🧭 買う場合の「口座」の順番
- いずれも新NISAの成長投資枠のみ対象(つみたて投資枠では買えません)
- 配当を今使う → 成長投資枠で四半期型(国内非課税・米国10%のみ)
- 配当は要らない → 資産成長型(分配実績なし。税のもれはS&P500ファンド+0.2pt)
- 特定口座で四半期型は最後の選択肢(税のもれ最大)
使い分けフロー|あなたはどっち?
| あなたの状況 | 答え | 理由 |
|---|---|---|
| つみたて投資枠しか使っていない | 買わない(買えない) | SCHD投資信託は成長投資枠のみ。S&P500の積立を続ける |
| 20〜30代で取り崩しまで10年以上 | 主力にしない(試すなら少額) | 分配金の使い道がなく、税のもれと枠消費だけが残る |
| 成長投資枠に余裕があり、配当を今の生活に使いたい | 買う(NISA・四半期型) | 国内非課税で受け取れる。税のもれは年0.2pt |
| 高配当株の値動きは欲しいが配当は要らない | 買う(資産成長型) | 四半期型より税のもれが小さい |
| 特定口座で四半期型を持っている | 見直す | 年0.53ptのもれ。NISA枠か資産成長型へ |
| 取り崩し開始まで5年以内 | 組み入れを検討 | 「売らずに使える現金」の価値が出るフェーズ |
私の意思決定ログ|5,000円だけ買った理由と、見直す条件
📝 私の意思決定ログ
結論:主力はS&P500の積立。SCHDは約5,000円の「お試し保有」で、主力にはしない。理由は①20代の私は「増やす期」で分配金の使い道がない ②リターン予想で選ぶのはセクターの相場観を当てにいくことで、私にはできない ③それでも「配当が入る体験」は取り崩し期の設計に必要なので、少額で値動きと分配金を実際に見ておきたい、の3つです。
見直す条件:①40歳FIREの5年前に入ったとき(配当型の組み入れを本格検討)②新NISAの成長投資枠がその年に余ったとき(資産成長型を候補に)③SCHDの分配金の伸びが数年続いた場合でも、リターン予想ではなく「使う期の設計」として判断する。この3つのどれかに当たったら、この記事を更新します!
ちなみに、同じ「買わない理由の記録」として「iDeCo加入vs見送り|新NISA優先の20代はどう決める?」も書いています。「みんなが買っているから」ではなく、自分のフェーズから逆算する。その練習として、SCHDはちょうどいい題材でした。
よくある質問
- 分配金を全部再投資すれば、S&P500と同じことになりますか?
なりません。再投資しても分配時の税のもれ(NISAで年0.2pt、特定口座で0.53pt)は戻らず、NISAでは再投資分が年間枠を使います。「分配金を出さない」に近づけたいなら、資産成長型のほうが構造的に近いです。ただし投資対象が違う(高配当株100社 vs 500社)ので、値動きは別物です。
- 楽天SCHDはつみたて投資枠で買えますか?
買えません。楽天SCHD・SBI・SCHD・Tracersのいずれも新NISAでは成長投資枠のみの対象です(楽天証券の商品ページで確認)。積立設定自体は成長投資枠で100円からできます(楽天証券の場合、100円以上1円単位)。
- SCHDとVYMならどっちですか?
この記事の判断基準(税のもれ・役割・フェーズ)はどちらにも同じように当てはまります。銘柄選定や増配の性格の違いは「SCHD vs VYM vs HDV 米国高配当ETF徹底比較」で比較しています。
- 円高になったら買い時ですか?
為替は「同じ円でドル資産を多く買える」という意味で追い風ですが、それはS&P500の積立でも同じです。SCHDを買う・買わないの判断とは切り離して考えます。為替の考え方は「円高でS&P500積立はやめるべき?」で整理しました。
まとめ|SCHDは「予想」ではなく「役割」で決める
- ①分配金の税のもれは新NISAで年0.20pt、特定口座の四半期型で0.53pt(月3万円×20年で34万〜89万円)
- ②リターンは2016〜2025年の10年ではS&P500が上(14.8% vs 11.5%)、2022年と2026年(8月末時点)はSCHDが上。どっちが上がるかは当てにいかない
- ③増やす期は無分配、使う期に配当。取り崩しまで10年以上なら主力にする理由は薄い
- ④買うなら新NISA成長投資枠、配当が要らないなら資産成長型。特定口座の四半期型は最後の選択肢
- ⑤私は約5,000円のお試し保有で観察中。見直しは「FIREの5年前」「成長投資枠が余る年」
配当を目指す設計そのものは「20代の高配当株ポートフォリオ設計」に、インデックス90:高配当10のサブ枠で「試す」考え方は「インデックス vs 高配当株」の記事に書きました。私自身の現時点の判断(約5,000円のお試し)は、そのサブ枠の中での話です。「買わない」と決めることも、立派な投資判断です。SCHDそのものは低コストで優れたETFで、否定するつもりはまったくありません。ただ、20代の増やす期に主力として持つ理由が、私には見つからなかった。それだけです。あなたのフェーズに当てはめて、自分の答えを出してみてください!
📚 出典:Schwab Asset Management「SCHD」商品ページ(経費率・銘柄数・純資産・利回り・月末リターン・分配金、2026年9月9日〜8月31日時点)/同「SCHD Fact Sheet」(2026年6月30日版・暦年リターン)/S&P500の暦年リターンはS&P Dow Jones Indices公表のS&P500トータルリターン指数(Vanguard VOO公式のベンチマーク欄でも一致を確認)、年率は同社ファクトシート(2026年8月31日時点)、配当利回りはiShares IVV公式(2026年7月31日)/楽天投信投資顧問・楽天証券(楽天SCHD・資産成長型の信託報酬・決算・分配実績・基準価額・NISA枠)/SBIアセットマネジメント・アモーヴァ・アセットマネジメント(各ファンドの目論見書・月次レポート)/国税庁タックスアンサーNo.1330(20.315%)/日本証券業協会・楽天証券「投資信託等の二重課税調整」/財務省「日米租税条約」(配当10%)/金融庁NISA特設サイト(成長投資枠240万円)。いずれも2026年9月11日確認。
🕒 更新履歴:2026年9月17日 公開
🛠 この記事の作り方:リターン・利回り・コストは各運用会社と指数提供会社の一次資料から転記し、累積リターン・税のもれ・積立差額はPythonで計算(月利=(1+年率)^(1/12)−1)。「私の保有状況と結論」は運営者本人の確認済みの事実で、金額は約5,000円のお試し分のみです。
※本記事は情報提供を目的としており、特定の金融商品の購入や売却を推奨するものではありません。記載のリターン・利回りは過去の実績であり、将来の成果を保証しません。税制は2026年9月時点の情報で、口座や個人の状況によって異なります。投資は自己責任でお願いします。









コメント