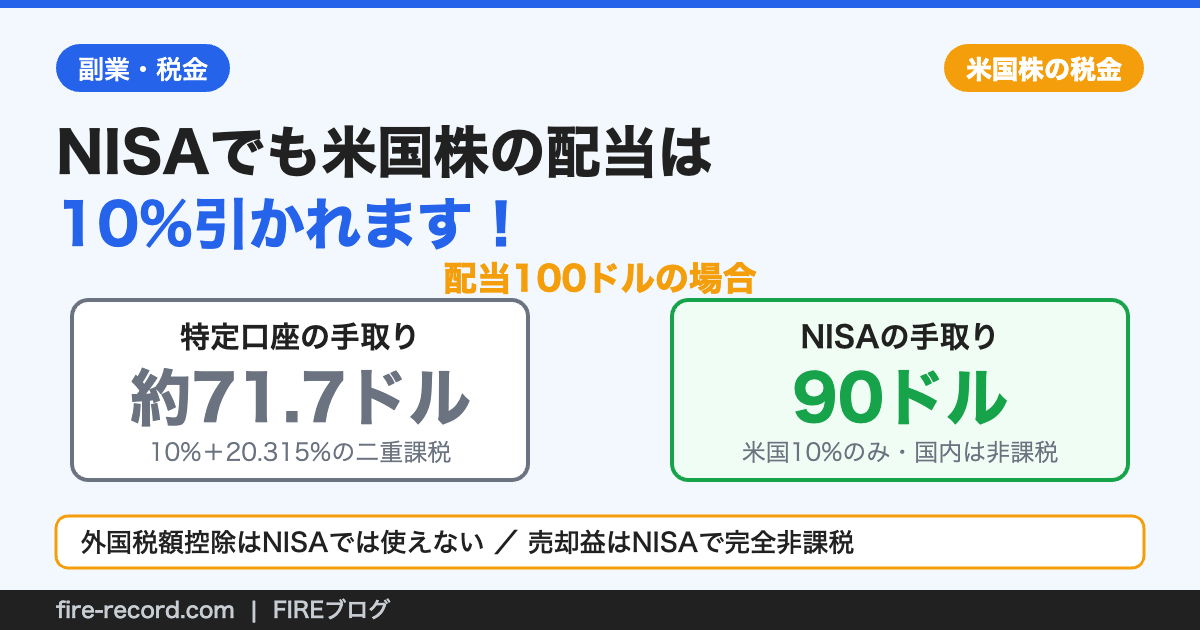
「NISAは非課税のはずなのに、米国株の配当が少し減って入金されている…?」——米国株や米国ETFを持っている方なら、一度は気づく違和感です。
結論、それは米国側で引かれる10%で、NISAでも避けられません。そして「確定申告で取り戻せる外国税額控除」も、NISAでは使えないんです。この記事で仕組みをスッキリ整理しましょう!
🎯 結論|配当100ドルで見る答え
- 米国株の配当はNISAでも米国で10%引かれます(日米租税条約に基づく現地での源泉徴収なので、日本の非課税制度では止められません)
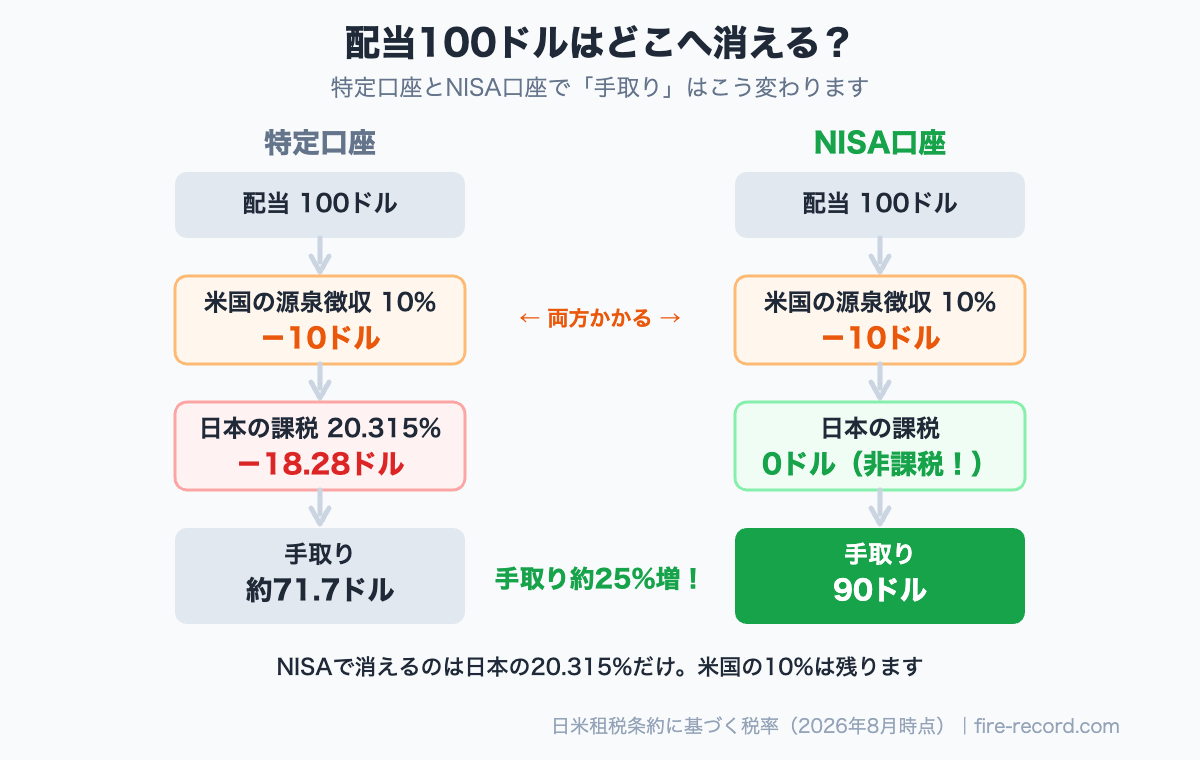
- 配当100ドルの手取りは、特定口座が約71.7ドル(米国で10%、その残りに日本で20.315%。単純に足した30.315%ではなく実効では約28%)、NISAが90ドル。NISAのほうが約25%多く残ります
- 売却益は米国で課税されないため、NISAなら0%。配当より値上がり益のほうが税制上のロスは小さい構造です
- 外国税額控除はNISAでは使えません(国内が非課税で二重課税が起きていないため)。この10%は取り戻せないコストです。特定口座なら、確定申告で総合課税か申告分離課税を選べば取り戻せる余地があります
米国株の配当は「二重課税」が基本です
まず通常の課税口座(特定口座)の仕組みから。米国株の配当には、2つの国から税金がかかります👇
- STEP1|米国で10%:配当が支払われる時点で、現地で源泉徴収されます
- STEP2|日本で20.315%:米国分が引かれた残りに、国内の税金がかかります
※米国の10%は日米租税条約第10条2(b)の限度税率、日本の20.315%は国税庁タックスアンサーNo.1330(所得税15%+復興特別所得税0.315%+住民税5%)です。米国で引かれた後の金額に日本の税がかかる順序は楽天証券「外国税額控除」の解説によります(いずれも2026年9月22日確認)。つまり配当100ドルなら、90ドル→約71.7ドルと2段階で減り、実効で約28%も引かれる計算です。この「同じ配当に2ヶ国が課税している」状態が二重課税で、それを調整するのが外国税額控除(確定申告で総合課税か申告分離課税を選んだ場合に適用)です。
NISAだと何が変わる?配当100ドルで比較
| 特定口座 | NISA口座 | |
|---|---|---|
| 配当 | 100ドル | 100ドル |
| 米国の源泉徴収(10%) | −10ドル | −10ドル(かかる) |
| 日本の課税(20.315%) | −18.28ドル | 0ドル(非課税!) |
| 手取り | 約71.7ドル | 90ドル |
NISAで消えるのは日本の20.315%だけ。米国の10%は、日米租税条約に基づいて現地で引かれるため、日本の非課税制度では止められません。それでも手取りは約25%増——やはりNISAは強力です!
【最重要】外国税額控除はNISAでは使えません
「じゃあ米国の10%も確定申告で取り戻そう!」と考えたくなりますが、ここが本記事いちばんの落とし穴。楽天証券の公式解説にはこうあります👇
国内で非課税とされた配当所得(NISA口座で保有している株式の配当金)については、二重課税となりませんので、外国税額控除の適用を受けることができません
楽天証券「外国税額控除」(2026年9月22日確認)
理屈はシンプルで、外国税額控除は「二重に課税された分を調整する」制度。NISAは日本側が最初から課税していないので、二重課税が存在せず、調整のしようがないんです。NISAの米国10%は「取り戻せないコスト」として受け入れるのが現実的です。
売却益は米国で課税されない|NISAなら完全非課税
配当と混同しやすいのが売却益(値上がり益)。こちらは扱いがまったく違います。
| 米国での課税 | 日本での課税 | NISAなら | |
|---|---|---|---|
| 配当 | 10%(避けられない) | 20.315% | 米国10%のみ |
| 売却益 | なし | 20.315% | 完全に0%! |
※日本の居住者で、その年の米国滞在が183日未満の場合。根拠は日米租税条約第13条7(その他の財産の譲渡収益は譲渡者の居住地国でのみ課税)とIRS Publication 519の183日ルールです(2026年9月22日確認)。米国株の売却益は現地では課税されず日本のみで課税されるため、NISAで売却益を出せば日本でも米国でも課税なし。「値上がり重視のS&P500やNASDAQ100はNISAと相性抜群」と言われるのは、この構造が理由です。
⚠️ 投資信託(楽天SCHDなど)の場合は?
楽天SCHDのような米国株に投資する投資信託でも、ファンドの中で米国の税金が引かれた後の分配金を受け取る構造は同じです。NISAで持てば国内の20.315%は非課税になりますが、ファンド内で引かれた米国分は戻ってきません。課税口座の場合は、2020年1月に始まった二重課税調整制度により、分配時に外国税額に相当する額が自動で調整されます(手続きは不要)。もっとも、楽天証券の解説のとおり調整の対象は所得税だけで住民税5%は対象外のため、ファンド内で引かれた米国分がまるごと戻るわけではありません。ただしNISA口座は国内の源泉徴収税額がゼロで調整する対象がないため、この仕組みは働きません。分配金の実績は「楽天SCHD分配金はいつ・いくら?」でまとめています。
結局どうすればいい?高配当派の実践整理
✅ 口座の使い分け・結論
- NISA枠が空いているならNISAが有力な選択肢:米国10%は引かれても、手取りは特定口座より約25%多い
- 特定口座で米国株の配当を受け取っている人:確定申告(総合課税か申告分離課税)をすれば外国税額控除で一部を取り戻せる可能性があります
- 値上がり重視のインデックス投資:売却益は米国課税なし=NISAで完全非課税。配当型より税制面のロスが小さい構造です
- NISAの配当から引かれた米国の10%は、どうやっても取り戻せませんか?
取り戻せません。外国税額控除は日本で課税された場合の二重課税を調整する仕組みで、国内非課税のNISAには適用の余地がありません。「NISAの配当は最初から90%で入ってくるもの」と理解するのが正確です。
- 特定口座なら自動で外国税額控除されますか?
自動ではありません。総合課税または申告分離課税を選んで確定申告した場合に限り適用されます(楽天証券公式より)。確定申告しなければ二重課税のままです。
- 日本株の配当もNISAで10%引かれますか?
いいえ。10%は米国株(米国籍ETF含む)の話です。日本株の配当や国内籍の投資信託の分配金は、日本の税金(20.315%)がNISAなら非課税になります。ただし楽天SCHDのように米国株へ投資する投資信託は、ファンドの中で米国の10%が引かれた後の分配金が支払われるため、その分は戻ってきません。
- 受取時の為替も気にするべき?
ドルで受け取った配当を円に換える際は為替レートの影響を受けます。税金とは別の話ですが、手取り額が変動する要因として覚えておきましょう。
まとめ|10%は「NISAの会費」と割り切る
- ①米国株の配当はNISAでも米国で10%引かれる(日米租税条約)
- ②外国税額控除はNISAでは使えない(二重課税が起きていないため)
- ③それでも手取りは特定口座の約71.7ドル vs NISAの90ドルでNISAが有利
- ④売却益は米国課税なし=NISAなら完全非課税
- ⑤特定口座の配当は確定申告(総合課税・申告分離)で外国税額控除の余地あり
10%は残念に感じますが、仕組み上どの証券会社でも同じ。「NISAの会費」くらいに割り切って、非課税枠を活用していくのが現実的な選択です!
米国株の取扱銘柄数で選ぶならマネックス証券が有力候補。楽天証券メインの私がマネックスを併用している理由は「マネックス証券を使う3つの理由」に書きました。
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。税率・制度は国税庁・財務省(日米租税条約)・金融庁および楽天証券の公式資料(2026年9月22日時点)に基づく一般的な内容で、個別の状況(所得水準・申告方法等)により有利不利は異なります。実際の申告は税務署・税理士にご確認ください。
📚 出典(いずれも2026年9月22日に確認)
- 国税庁タックスアンサーNo.1330「配当金を受け取ったとき(配当所得)」(令和8年4月1日現在法令等)
- 注記に「令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1パーセントに引き下げられ、防衛特別所得税が併せて源泉徴収されます」とあります
- 国税庁タックスアンサーNo.1240「居住者に係る外国税額控除」(令和8年4月1日現在法令等)
- 財務省「日米租税条約(原条約と改正議定書の統合表示)」
- 第13条7「1から6までに規定する財産以外の財産の譲渡から生ずる収益に対しては、譲渡者が居住者とされる締約国においてのみ租税を課することができる」
- IRS Publication 519
- 金融庁「NISAを知る」
- 楽天証券「外国税額控除」
- 本文で引用した一文と、「総合課税または申告分離課税を選択して確定申告をした場合に限られます」という申告要件も同ページにあります
- 楽天証券「投資信託等に係る二重課税調整について」
- 金融庁「租税特別措置等に係る政策の事前評価書(投資信託等の二重課税調整に係る所要の措置)」
🕒 更新履歴:2026年9月4日公開。2026年9月22日、本文の数値をすべて一次資料(国税庁・財務省・金融庁・IRS)で確認し直したうえで、出典を証券会社の解説ページ中心から条文・タックスアンサーに差し替えました。あわせて、投資信託の二重課税調整で戻るのは所得税の部分だけで住民税5%は調整されないこと、売却益が米国で課税されない前提に滞在日数の条件があることを補いました。金額の書き換えはありません。
🛠 この記事の作り方:米国側の源泉徴収10%は日米租税条約第10条2(b)、日本側の20.315%は国税庁タックスアンサーNo.1330から取りました。20.315%の内訳は、所得税15%と、その2.1%にあたる復興特別所得税0.315%、これに地方税5%です。No.1330の注記にある令和9年(2027年)1月1日以後の組み替え(復興特別所得税1.1%+防衛特別所得税1%)でも、15%×(1+1.1%+1%)=15.315%となり、合計20.315%は変わらない計算です。NISAで外国税額控除が使えないことは、国税庁タックスアンサーNo.1240が「控除の対象とならない外国所得税額」として非課税口座内上場株式等の配当等を挙げている点で確認しました。配当100ドルの手取り(特定口座 約71.7ドル、NISA 90ドル)と実効の負担率 約28%は、私がPythonで計算し直した値です。前提は「日本の居住者」「その年の米国滞在は183日未満」「米国で10%が引かれた後の90ドルに日本の20.315%が課される」「為替手数料・売買手数料・配当金の受取手数料は考慮しない」で、計算は100ドル→米国10ドル→日本18.2835ドル→手取り71.7165ドル(負担率28.2835%)、90÷71.7165=1.2549倍です。表示は金額を小数第1位、率を整数に丸めています。なお10%は租税条約上の限度税率で、居住者であることを示す書類(W-8BENなど)を証券会社経由で提出していることが前提です。書類がない場合は米国の国内法どおり30%が源泉徴収され、手取りは本記事の数値と異なります。また米国不動産持分(米国籍の不動産投資信託の株式など)の譲渡益は米国側で課税される扱いがあるため、「売却益は米国で課税されない」という説明はS&P500やNASDAQ100に連動する一般的な株式・上場投資信託を前提としたものです。将来の利回りや分配金、税制改正後の税率を保証するものではありません。個別の税務判断は税務署または税理士にご確認ください。

コメント