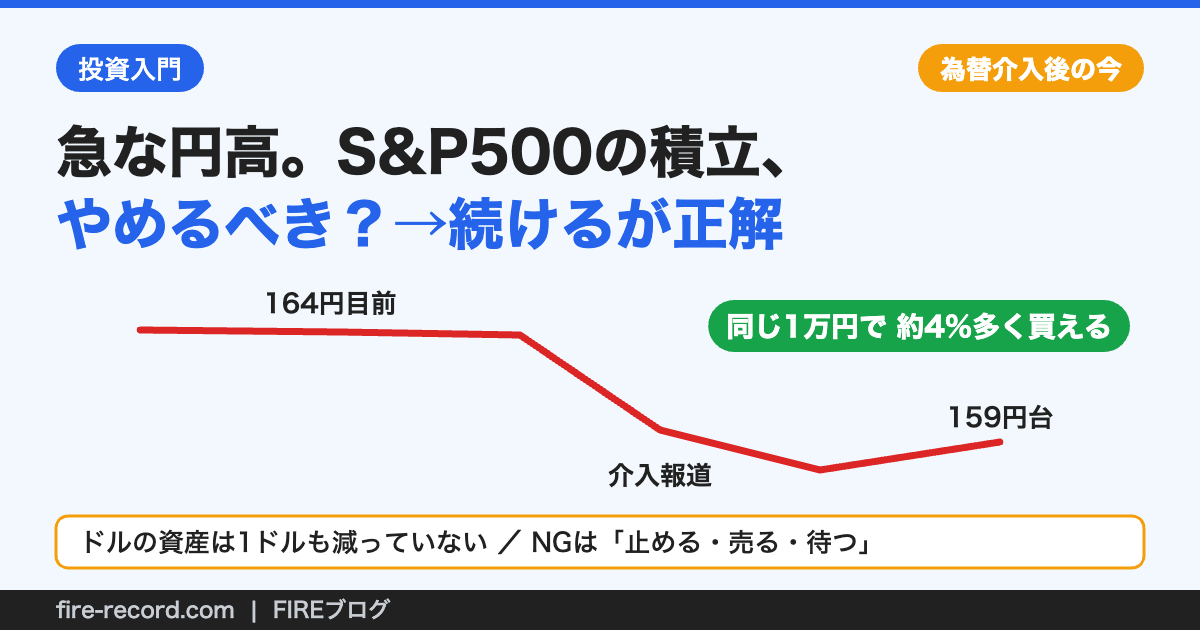
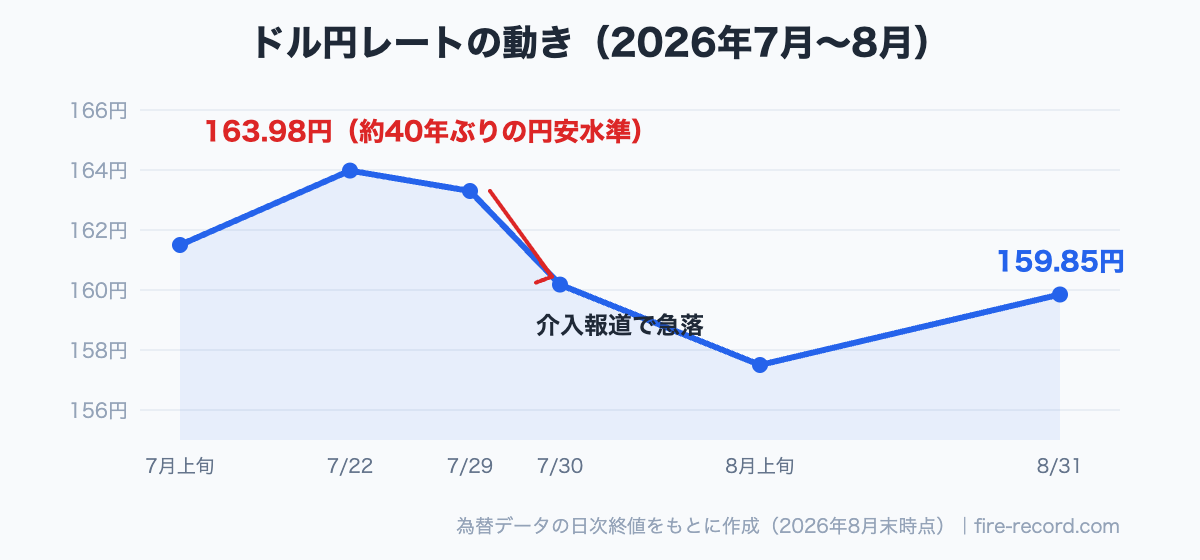
7月下旬に1ドル164円目前まで進んだ円安が、政府・日銀による為替介入が実施されたと報じられたことをきっかけに一転、156円台(日中は155円台)までの急な円高に振れました(その後は戻して、8月末は159円台後半です)。S&P500やオルカンを積み立てていると、円換算の評価額がガクッと目減りして見えて「積立、止めたほうがいい…?」と不安になりますよね。
結論を先に:積立を続けるのが基本です。実際のレートデータと計算で、理由をスッキリさせます!
🎯 結論|3つだけ覚えればOK
- 円高で減ったのは円に換算したときの見た目だけ。ドル建てで持っている資産の量は、為替が動いても増えも減りもしません
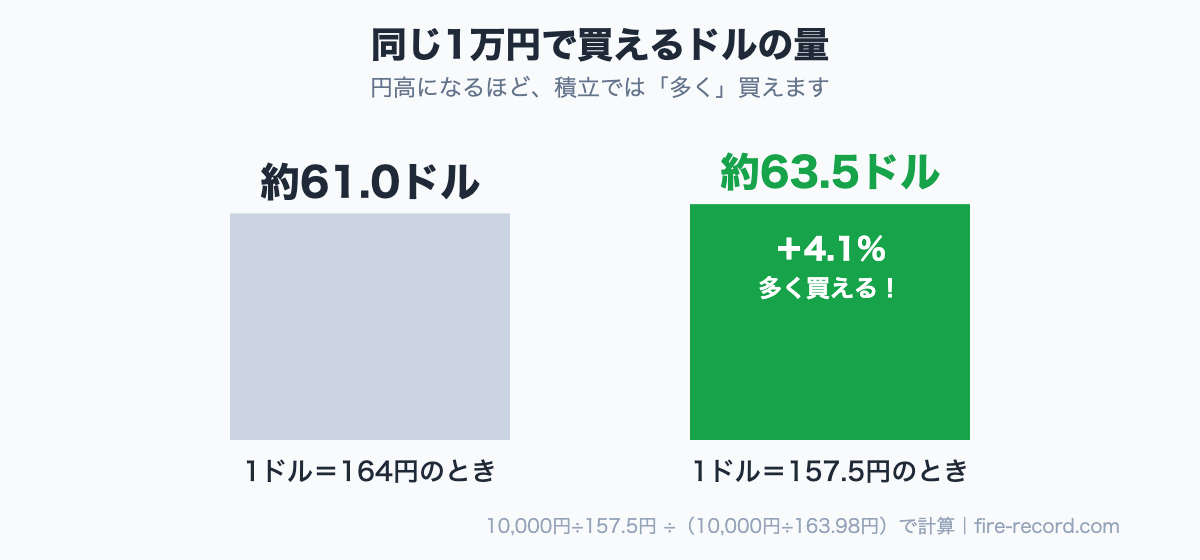
- 積立勢には追い風。ピークの163.79円(7月28日の17時時点)と比べると、8月末の159.57円では同じ1万円で約2.6%多くドル資産を買えます(8月3日の156.77円なら約4.5%)
- 為替の予想で売買しない。為替の損益が確定するのは売って円に戻すときで、積立を続ける間にレートは何度も上下します
レートは日本銀行「外国為替市況(日次)」の東京市場ドル・円スポット17時時点です。介入に関する記述は、財務省「外国為替平衡操作の実施状況」(令和8年8月28日公表)の公表値に基づきます。
何が起きた?実データで振り返る
| 時期 | ドル円レート(日本銀行・東京市場)/介入額(財務省) |
|---|---|
| 7月24日 | 日中高値163.95円(17時時点163.77円) |
| 7月28日 | 17時時点163.79円(7月の17時時点で最も円安) |
| 7月30日〜8月26日 | この期間の外国為替平衡操作額15兆3,993億円(財務省公表) |
| 7月31日 | 160円台へ急落(17時時点160.21円・日中安値159.39円) |
| 8月3日 | 17時時点156.77円・日中安値155.20円(8月で最も円高) |
| 8月31日 | 17時時点159.57円・中心相場160.01円 |
※レートは日本銀行「外国為替市況(日次)」の東京市場ドル・円スポット17時時点です。介入の規模はすでに財務省が公表しており、令和8年7月30日~8月26日の外国為替平衡操作額は15兆3,993億円でした(令和8年8月28日公表)。直前の令和8年6月29日~7月29日は0円だったため、介入が行われたのは7月30日以降と分かります。約40年ぶり(月中平均では1986年11月の162.72円以来)の円安水準から、わずか数日で約4.3%の円高(東京市場の日中高安でみれば約5.3%)へ——これが今回の動きです。
評価額が減った正体|「為替のブレ」は損失ではありません
米国株の円建て評価額は「ドルでの資産額 × ドル円レート」。だからS&P500が1ドルも動かなくても、レートが動けば評価額は動きます👇
| 1万ドルのS&P500資産 | 円建て評価額 |
|---|---|
| 1ドル163.79円のとき(7月28日) | 約163.8万円 |
| 1ドル156.77円のとき(8月3日) | 約156.8万円(−4.3%) |
| 1ドル159.57円(8月31日) | 約159.6万円(−2.6%) |
大事なのは、ドルでの保有量は1ドルも減っていないこと。減ったのは「今この瞬間に円に両替したら」の仮の数字です。売らない限り、この含み損益は確定しません。
それでも積立を続けるべき3つの理由
理由①|円高の今は「同じ1万円で多く買える」
1万円で買えるドル資産は、ピークの163.79円のとき約61.1ドル、8月末の159.57円なら約62.7ドル(+2.6%)、8月3日の156.77円なら約63.8ドル(+4.5%)。つまり円高は積立勢にとって、同じ金額でより多くの口数を仕込めるセール期間です。評価額の見た目とは逆に、買う側には追い風なんです!
理由②|介入もレートも、プロにも読めない
「介入が来る」と正確に当てられた人はほぼいません。為替は金利差・政策・地政学で動き、短期予想はプロでも外します。読めないものを読もうとして積立を止めたり再開したりすると、結局高いときに買って安いときに買い損ねる——ドルコスト平均法の逆をやることになります。
理由③|取り崩しの開始は十数年先
為替の影響が本当に確定するのは売って円に戻すとき。私は40歳でのFIREを目標にしているので、取り崩しを始めるのは十数年先です。しかも取り崩しは一度に全部を売ることではなく、その後も長い年月をかけて少しずつ進みます。その間、円高の年も円安の年も何度も来て、積立の平均取得レートは自然にならされていきます。今月のレートに一喜一憂する必要はありません。
やってはいけない3つの行動
⚠️ 円高局面のNG行動
- 狼狽して積立を止める:セール中に買うのをやめる行動です
- 評価額マイナスを見て売る:為替分の含み損をわざわざ確定させることに
- 「もっと円高になってから買おう」と待つ:底は誰にも分かりません。待っている間の機会損失は取り戻しにくくなります
- 円高はどこまで進みますか?
誰にも分かりません。専門機関の予想も大きく割れており、当ブログでも予想はしません。「分からない」を前提に、機械的に積み立て続けるのがドルコスト平均法の設計です。
- 為替ヘッジありの投資信託に乗り換えるべき?
ヘッジにはコストがかかり続けます(日米金利差に応じた費用)。長期の積立では、ヘッジなしで為替のブレごと受け入れるのが一般的な考え方です。乗り換えは慎重に。
- むしろ買い増すチャンスですか?
余剰資金があり、リスク許容度の範囲内なら選択肢になります。ただし「一括で底を狙う」のではなく積立額の増額で対応するのが、読めない相場との付き合い方として堅実です。
- S&P500自体は今どうなっていますか?
2026年8月の1ヵ月間は、S&P500指数(配当込み、円換算ベース)が+3.3%でした。同じ期間の基準価額の変動要因は株式要因が+1,625円、為替要因が−167円で、株価の上昇が円高の影響を上回っています(三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」月次レポート 2026年8月31日現在)。指数の実力は「S&P500の平均利回りは年9〜11%」で長期データから解説しています。
まとめ|為替は「ノイズ」。積立の敵は自分の手
- ①円高で減ったのは円換算の見た目。ドル資産は1ドルも減っていない
- ②積立勢にはピーク比で約2.6%のセール。同じ金額で多く買える
- ③介入もレートも読めない。読めない前提で続けるのがドルコスト平均法
- ④取り崩しの開始は十数年先。今月のレートは長期ではノイズです
- ⑤NGは「止める・売る・待つ」。何もしないで続けるのが基本
相場が騒がしいときほど、やることは変わりません。淡々と、続けましょう!
円高が進むと、同じ円の金額で買えるドル資産は多くなります。口座開設の手順は「楽天証券の始め方」でどうぞ。私も楽天証券で毎月積み立てています!
※本記事は情報提供を目的としており、投資判断・為替予想を提供するものではありません。レートは日本銀行「外国為替市況(日次)」の東京市場ドル・円スポット17時時点に基づき、介入額は財務省「外国為替平衡操作の実施状況」(令和8年8月28日公表)の公表値です。投資は自己責任でお願いします。
📚 出典(いずれも2026年9月22日に確認)
- 日本銀行「主要時系列統計データ表/為替相場(東京インターバンク相場・日次)」FM08’FXERD04 東京市場 ドル・円 スポット 17時時点
- 日本銀行「外国為替市況(日次)」2026年7月24日・7月30日・7月31日・8月3日・8月31日分
- 日本銀行「主要時系列統計データ表/為替相場(東京インターバンク相場・月次)」FM08’FXERM03・FXERM07
- 財務省「外国為替平衡操作の実施状況(令和8年7月30日~令和8年8月26日)」
- 財務省「外国為替平衡操作の実施状況(令和8年6月29日~令和8年7月29日)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」月次レポート 2026年8月31日現在
🕒 更新履歴:2026年9月1日公開。2026年9月22日、出典を追加するとともに、レートの根拠を日本銀行の東京市場データに統一しました。あわせて7月のピーク・8月の最も円高だった日・8月末の各レートと、そこから計算した円高幅・ドル換算額・増減率を再計算して是正し、介入の記述を財務省の公表値(15兆3,993億円)に差し替えています。
🛠 この記事の作り方:ドル円レートは日本銀行の「東京市場 ドル・円 スポット 17時時点」を基準として原典から転記し、日中の高値・安値と中心相場は同行の日次「外国為替市況」から転記しました。介入額は財務省の公表値をそのまま引用しています。「1万円で買えるドル」は1万円÷レート、「1万ドルの円建て評価額」は1万ドル×レート、増減率はレートの比(円建て評価額は比較レート÷ピークレート−1、買えるドルの増加率はピークレート÷比較レート−1)で、いずれもPythonで再計算しました。ドル・万円・率はそれぞれ小数第1位で四捨五入しています。日次の「外国為替市況」は直近70営業日分が掲載される運用のため、古い日付のPDFは一覧から外れることがあります。その場合は同じ数値を上記の時系列統計データ表で確認できます。本記事が扱うのは東京市場のレートで、海外市場を含む24時間ベースの高値・安値は含みません。S&P500指数のドル建て水準は一次資料で確認できなかったため記載していません。将来の為替レートや運用成果を保証するものではなく、為替予想・投資助言を提供するものでもありません。









コメント