「金(ゴールド)って最近すごく値上がりしたらしいけど、FIREを目指すなら持っておくべき?」「新NISAでも金って買えるの?」と気になっていませんか?
結論、金はFIREポートフォリオの主役にはなれません。でも、値動きの荒い相場で心を守ってくれる守りのサブ役としてなら、資産の5〜10%を上限に組み入れる価値はあります!
この記事では、新NISAでS&P500のインデックス投資を続けながらFIREを目指している私が、2026年9月時点の金価格の現在地・金のメリットとデメリット・FIRE民に最適な比率・新NISAでの買い方4パターンを、公式データつきでまるっと解説します。読み終わる頃には「自分は金を買うべきか、買うならどう買うか」を判断する材料がそろいますよ!
結論|金は守りのサブ役。持つなら資産の5〜10%まで
💡 この記事の要点
- 金価格はドル建てで2026年1月29日に史上最高値、円建ては3月3日がピーク→現在は高値から約2割下がった調整局面
- 金の最大の弱点は配当・分配金がゼロなこと。FIREの取り崩し設計と相性が悪い
- 組み入れるなら資産全体の5〜10%が目安。主役はあくまで株式インデックス
- 新NISAの成長投資枠で金の投資信託・ETFが買えます(つみたて投資枠は対象外)
- 20代でこれから資産形成を始めるなら優先順位は株式インデックスが先、金は後からで十分
【2026年9月】金価格の今|年初来最高値から約2割の調整局面
まずは金価格の現在地から確認しましょう。ここ数年の金の値上がりは、正直すさまじいです!
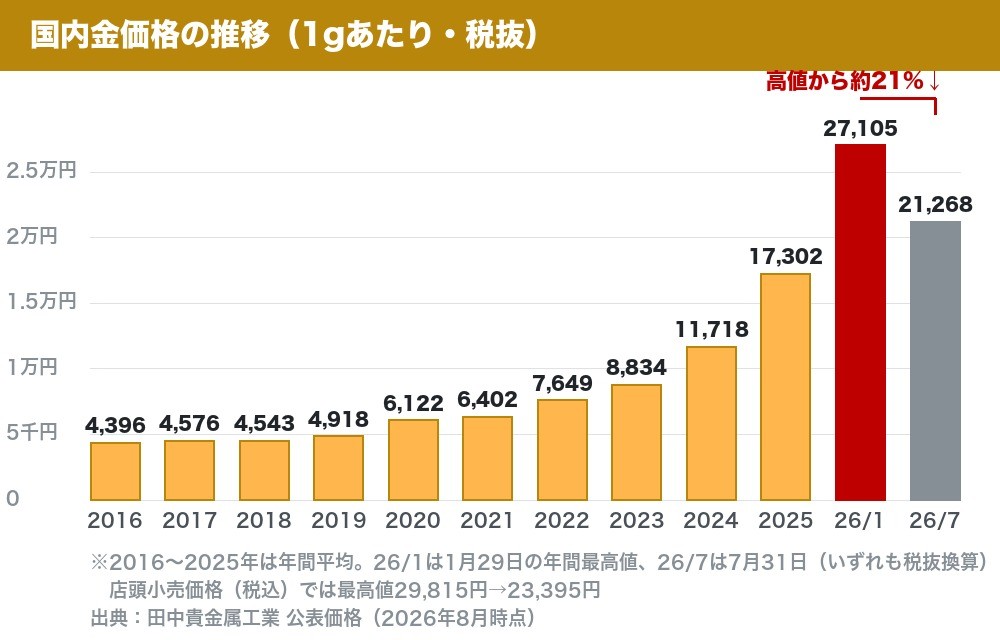
| 年 | 国内金価格(年間平均・1gあたり・税抜) |
|---|---|
| 2016年 | 4,396円 |
| 2020年 | 6,122円 |
| 2022年 | 7,649円 |
| 2024年 | 11,718円 |
| 2025年 | 17,302円 |
※出典:田中貴金属工業「年次金価格推移」(参考小売価格・税抜の年間平均。同社は「消費税率が異なる場合があるため、参考小売価格(税抜)を使用しています」と注記しています)。2026年9月22日確認。
2016年の年間平均4,396円(参考小売価格・税抜)に対して、2026年7月31日の店頭小売価格は税抜換算で約21,268円。10年で約4.8倍です!インフレと円安、世界的な中央銀行の金買いを追い風に、大きく値上がりした10年でした。
ただし2026年はドル建てが1月、円建ては3月がピークだった
ここが一番大事なポイントです。グラフの右肩上がりだけを見て「今も上がり続けている」と考えるのは早計です。 実はドル建ては2026年1月29日、円建ては3月3日に付けた最高値を境に、金価格は調整局面に入っています。
📉 2026年の金価格(田中貴金属工業・店頭小売価格/税込・1gあたり)
- 1月5日(2026年の最初の公表値):24,491円
- 1月29日:29,815円(1月の最高値)
- 3月3日(年初来最高値):29,969円
- 7月31日:23,395円
- 8月3日(年初来安値):22,624円
- 9月18日(直近の公表値):24,239円
→ 年初来最高値から安値まで約25%の下落。9月18日時点でも高値比で約19%安です。「金は上がり続ける資産」ではないことが、今の相場に表れています。
ドル建てで見るとさらに大きく、2026年1月29日のLBMA金価格(午後)1オンス=5,405.00ドルという史上最高値から、7月16日の3,993.55ドルまで約26%下落しています。円建ての下落がドル建てより小さくとどまっているのは、円安(2026年7月末の東京市場のドル・円は1ドル=160.21円。日本銀行が公表する17時時点の月末値)が下落分を一部打ち消しているからです。その後は戻り、9月21日のLBMA金価格(午後)は4,324.25ドルで、高値比では約20%安です。なおLBMA金価格の四半期末値で計算すると、2026年4〜6月期は約12.6%安でした。
下落の引き金になったのは、1月の急騰を生んだ地政学リスクの後退に加えて、ドル高と米国の利下げ期待の後退、そして短期トレーダーの利益確定売りです。「有事の金買い」で上がった分は、有事が落ち着けば戻る——この当たり前の事実は、買う前に押さえておきたいところですね。
⚠️ 「金は安全資産」でも値動きは激しい
半年で2割以上下がる——これが金のリアルな値動きです。「安全資産=値下がりしない」ではありません! 過去には1980年1月の高値(1オンス約850ドル)を付けた後、その高値をドル建てで更新するまで約28年(2008年まで)かかった時代もあります。高値づかみのリスクは株式と同じように存在します。
金投資のメリット3つ|なぜ守りの資産と呼ばれるのか
① インフレに強い
金は世界中どこでも価値が通じる実物資産。紙幣の価値がインフレで目減りしていく局面では、モノとしての金の価格は相対的に上がりやすい性質があります。実際、世界的なインフレが進んだ2020年代の金価格の上昇は、この教科書どおりの動きでした!
② 有事に強い
戦争・紛争・金融危機など「何が起きるかわからない」不安が高まると、投資マネーは金に逃げ込みます(いわゆる有事の金買い)。2026年1月の史上最高値も、地政学リスクの高まりが引き金でした。株式が売られる場面で金が買われる——この逆方向の動きが、ポートフォリオ全体のクッションになってくれます。
③ 株式と異なる値動きで分散効果
金は株式とも債券とも違うリズムで動く資産です。株式100%のポートフォリオに金を少し混ぜると、資産全体の振れ幅(リスク)を和らげる効果が期待できます。暴落時に「全部が一斉に下がるわけではない」という安心感は、長期投資を続けるメンタルの支えになりますよ!
金投資のデメリット3つ|FIRE民に一番痛いのは配当ゼロ
① 配当・分配金を一切生まない
これがFIREを目指す人にとって最大のデメリットです。株式なら配当、債券なら利息が入りますが、金の延べ棒は何年持っていても1円も生みません。リターンの源泉は値上がり益だけです。
FIRE後の生活は、資産が生み出すお金で暮らす設計(詳しくは4%ルールの記事で解説しています)。その観点で見ると、金は取り崩しの原資を自分では生んでくれない資産なんです。ここは声を大にして言いたいポイント!
② 複利が働かない
配当がないということは、配当再投資による複利の雪だるまも作れないということ。20代からの長期投資で大きな武器になる複利エンジンを、金は搭載していません。若いうちほど「複利が働く資産」を優先すべき理由がここにあります。
③ 値動きと為替の影響が大きい
先ほど見たとおり、金はドル建てで半年に約26%動くこともある資産です。さらに国内価格はドル建て価格×為替で決まるため、円高に振れると「ドル建てでは上がったのに円建てでは下がる」ことも起こります。現物で持つ場合は保管の手間や盗難リスク、購入時のスプレッド(売値と買値の差)もコストになります。
FIREポートフォリオの金比率は何%が正解?
では実際に組み入れるなら何%が適切なのでしょうか。一般的に、資産運用の世界では金は資産全体の5〜10%までとする考え方が広く知られています。世界最大級のヘッジファンド創業者レイ・ダリオ氏が個人投資家向けに示したとして書籍で紹介された全天候型(オール・ウェザー)ポートフォリオでも、金の比率は7.5%とされています。
なぜ10%が上限なのか。資産3,000万円で金を10%(300万円)持った場合を比較してみましょう。
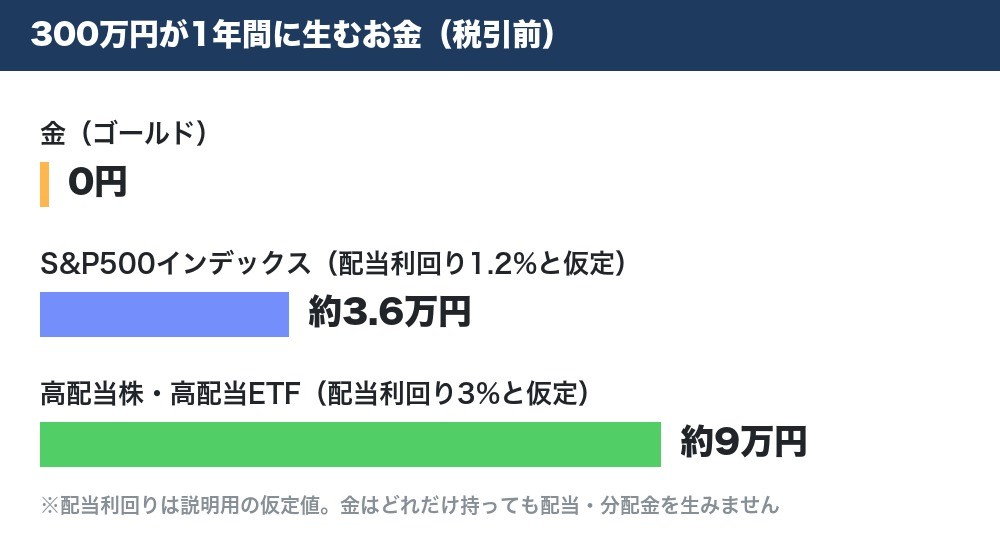
| 300万円の置き場所 | 年間に生むお金(税引前) |
|---|---|
| 金(ゴールド) | 0円 |
| S&P500連動ETF(SPYの分配金利回り0.98%・2026年9月21日時点) | 約2.9万円 |
| 高配当株・高配当ETF(配当利回り3%と仮定) | 約9万円 |
※S&P500連動ETFの利回りはSPDR S&P 500 ETF Trust(SPY)の分配金利回り0.98%(2026年9月21日時点・ステート・ストリート公表値)、高配当株・高配当ETFの3%は説明用の仮定値です。実際の利回りは銘柄・時期により変動します。
金の比率を上げるほど、ポートフォリオがお金を生む力は下がっていきます。守りのクッションとしての安心感と、資産形成のエンジン出力はトレードオフ。だからこそ「5〜10%まで」が現実的な落としどころなんです!
💰 比率の目安まとめ
- 資産形成の初期〜中期(20代の多く):金は0%でもOK。まず株式インデックスで複利を回す
- 資産がある程度育ってきたら:5%前後から検討。値動きのクッション役として
- FIRE達成が視野に入ったら:最大10%まで。守りを厚くする選択肢に
そもそも自分のFIREに必要な資産額がいくらなのかは、こちらのピラー記事で年収別に整理しています。まだの方はぜひセットでどうぞ!
新NISA対応|金の買い方4パターンを徹底比較
「金を買う=金の延べ棒を買う」と思っていませんか? 実は今は、証券口座から100円単位で金に投資できる時代。しかも投資信託とETFは新NISAの成長投資枠に対応しているものがあります(つみたて投資枠では買えない点に注意!)。主な方法は次の4つです。
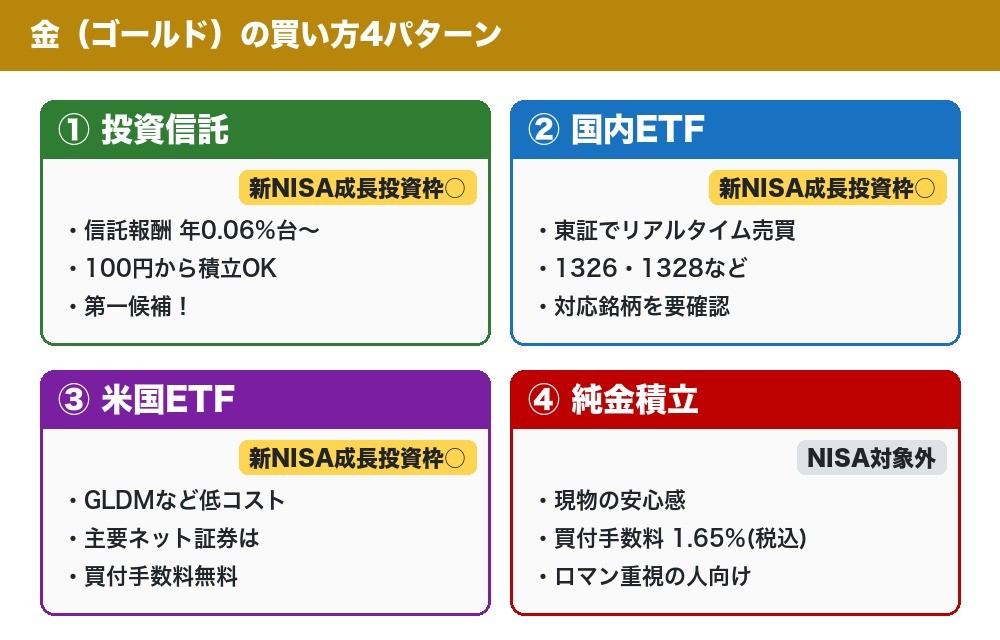
| 買い方 | 新NISA | コスト目安 | 向いている人 |
|---|---|---|---|
| ① 投資信託(ゴールドファンド) | 成長投資枠○ | 信託報酬 年0.06%台〜(実質的な負担は年0.15%程度〜) | 積立で少額から始めたい人 |
| ② 国内ETF(1326など) | 成長投資枠○(対応銘柄) | 経費率 年0.40%(1326)+売買手数料 | リアルタイムで売買したい人 |
| ③ 米国ETF(GLDMなど) | 成長投資枠○ | 経費率 年0.10%(GLDM)+売買手数料 | 米国株口座を使い慣れた人 |
| ④ 純金積立(現物) | 対象外 | 買付手数料 1.65%(税込・楽天証券) | 現物にこだわりたい人 |
※2026年9月22日時点の情報。信託報酬・手数料は各社・各商品の公式サイトでご確認ください。
迷ったら「新NISA成長投資枠×低コスト投資信託」が第一候補
4つの中でFIRE民の第一候補になるのは①の投資信託です。理由はシンプルで、少額から積立でき、新NISAの成長投資枠を使えば値上がり益が非課税になるから! しかも為替ヘッジなしの低コスト型は競争が進んでいて、信託報酬が年0.1%を切る商品まで登場(投資先ETF・ETCの報酬を含めた実質的な負担は年0.15%程度から)しています。
| 代表的な金の投資信託(為替ヘッジなし) | 信託報酬(年率・税込) | 投資先ETF・ETCの報酬を含む実質的な負担(年率・税込) |
|---|---|---|
| SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし) | 0.0638% | 0.1538%〜0.1838%程度 |
| 楽天・ゴールド・ファンド(為替ヘッジなし) | 0.1925% | 0.2925%程度 |
※2026年9月22日に各ファンドの交付目論見書で確認。信託報酬は変更される場合があり、販売会社によって取扱いの有無が異なります。購入前に必ず目論見書と各証券会社の取扱商品一覧をご確認ください。
④の純金積立は「現物の安心感」が魅力ですが、買付時に1.65%(税込)の手数料がかかりNISA対象外なので、資産形成のコスト効率では投資信託・ETFに軍配が上がります(楽天証券は買付手数料1.65%・税込で、売却手数料は0円、年会費と保管料は無料。2026年9月22日に同社の手数料ページで確認。マネックス証券の手数料は同社公式サイトをご確認ください)。金貨や延べ棒を手元に置きたい!というロマン重視の方向けですね。
GLDMなどの米国ETFで買いたい方は、米国株の取扱本数が多いマネックス証券も選択肢です。米国ETFの買付手数料の扱いは、同社公式サイトの最新の手数料一覧をご確認ください。
証券会社選びそのものに迷っている方は、主要3社の比較記事もどうぞ!
20代FIRE民の現実解|まずは株式インデックス、金は後からで十分
ここまで読んで「じゃあ自分は金を買うべき?」と迷っている方へ、私の考えをお伝えします。
私自身は現在、新NISAでS&P500のインデックス投資をコアに積み立てています。金はまだポートフォリオに組み入れていません。理由は明確で、20代の資産形成初期に一番大事なのは複利のエンジンを最大出力で回すことだから。配当も複利も生まない金を早い段階で厚く持つのは、若さという最大の武器を少し眠らせてしまう選択だと考えています。
S&P500の過去リターンについてはこちらの記事で詳しく解説していますが、長期の年平均リターンは金の安定感とは別次元の複利成長を見せてくれます。
一方で、資産が育ってFIREが視野に入ってきた時、資産全体の値動きを落ち着かせる守りの一手として金を5〜10%加えるのは合理的な選択肢です。つまり結論はこうです!
✅ 20代FIRE民の金投資・結論
「金を買うか」で悩む前に、まず株式インデックスの積立を軌道に乗せる。金はFIREが近づいてから、守りを固める後半の一手として5〜10%まで——この順番が、複利を最大限味方につけるFIRE戦略です!
よくある質問(FAQ)
Q1. 金価格が2割下がった今は買い時ですか?
正直、誰にもわかりません。高値から下がった分だけ割安に見えますが、金には株式の利益や配当のような「適正価格のモノサシ」がなく、底値の予想は困難です。買うと決めた場合も、一括ではなく積立で時間分散するのが値動きの激しい金との上手な付き合い方です。
Q2. 新NISAのつみたて投資枠で金は買えますか?
買えません。つみたて投資枠の対象は金融庁の基準を満たす長期・積立・分散投資向けの投資信託に限られており、金の投資信託・ETFは対象外です。金を非課税で買うなら成長投資枠を使いましょう。
Q3. 金とビットコイン、守り資産としてどちらがいいですか?
値動きの穏やかさと数千年の実績という意味では金に分があります。ビットコインはデジタルゴールドと呼ばれることもありますが、値動きは金よりはるかに激しく、守り役というより攻めの資産です。守りのクッションが目的なら、実績のある金が本命だと私は考えます。
Q4. 金の投資信託の利益に税金はかかりますか?
課税口座なら値上がり益に20.315%の税金がかかりますが、新NISAの成長投資枠なら非課税です。なお現物の金地金を売却した場合は譲渡所得として扱われ、計算方法が異なります。金額が大きい場合は税理士や税務署に確認すると安心です。
まとめ|金は脇役として輝く。主役は複利を生む株式インデックス
📝 この記事のまとめ
- 金価格は10年で約4.8倍に上昇→2026年の年初来最高値(3月3日)から円建てで約2割下落
- 金はインフレ・有事に強い守り資産。ただし配当ゼロ・複利ゼロはFIRE設計では大きな弱点
- 組み入れるなら資産の5〜10%まで。全天候型ポートフォリオでも金は7.5%
- 買うなら新NISA成長投資枠×低コスト投資信託が第一候補(信託報酬 年0.06%台から、実質的な負担は年0.15%程度から)
- 20代はまず株式インデックスで複利を回し、金はFIREが近づいてからの守りの一手に
金は数千年にわたって価値を保ち続けてきた、魅力的な資産です。でもFIREへの道のりで一番の相棒になるのは、配当と複利でお金を生み続けてくれる株式インデックス。金はその相棒を支える頼れる脇役と位置づけるのが、私たち20代の現実解です!
FIRE後の取り崩し戦略まで含めた全体設計は、4%ルールの記事でじっくり解説しています。ポートフォリオ作りの次の一歩にどうぞ!
あわせて読みたい
⚠️ 免責事項
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。記載の金価格・手数料・信託報酬・税制・NISA制度は2026年9月時点の情報であり、将来の価格や運用成果を保証するものではありません。最新情報は田中貴金属工業・各運用会社・各証券会社の公式サイトをご確認ください。
📚 出典
- 田中貴金属工業「年次金価格推移」
- 田中貴金属工業「日次金価格推移」
- LBMA「Precious Metal Prices」と同協会が公開するLBMA金価格(午後)の確定値データファイル
- 日本銀行 時系列統計データ「東京市場 ドル・円 スポット 17時時点」
- 国税庁タックスアンサーNo.1463
- 国税庁タックスアンサーNo.3161
- 金融庁「つみたて投資枠対象商品」
- 金融庁「NISAを知る」
- SBIアセットマネジメント「SBI・iシェアーズ・ゴールドファンド」交付目論見書(使用開始日2026年3月11日)
- 楽天投信投資顧問「楽天・ゴールド・ファンド」交付目論見書(使用開始日2026年1月13日)
- 楽天証券「金・銀・プラチナ取引 手数料」
- SPDRゴールド・ミニシェアーズ(GLDM)商品ページ
- SPDRゴールド・シェア 日本向け商品ページ
- ステート・ストリート「SPDR S&P 500 ETF Trust(SPY)」
🕒 更新履歴:2026年8月公開。2026年9月22日に掲載数値をすべて一次資料で再確認し、円建ての年初来最高値(1月29日29,815円→3月3日29,969円)、ドル建ての史上最高値(1月28日約5,600ドル→1月29日のLBMA金価格5,405.00ドル)、下落率、2026年7月末のドル円(159円→160.21円)、4〜6月期の下げ幅の表現、金の投資信託の実質的な負担、国内ETFと米国ETFの経費率、S&P500連動ETFの分配金利回りを是正したうえで、原典リンク付きの出典を追加しました。
🛠 この記事の作り方:円建ての金価格は田中貴金属工業の公表値をそのまま転記しています(年次は参考小売価格・税抜の年間平均、2026年の日次は店頭小売価格・税込の9時30分公表値、いずれも1gあたり)。ドル建てはICE Benchmark Administrationが確定するLBMA金価格(1トロイオンス)の公表値で、比較は午後の確定値に揃えました。下落率・倍率、税率の分解(所得税15%×1.021+住民税5%=20.315%)、300万円あたりの年間分配金、四半期ごとの騰落率は、これらの公表値をもとにPythonで計算し、率は小数第1位、金額は千円単位で丸めています。税抜換算は消費税率10%で割り戻した概算です。レイ・ダリオ氏の全天候型ポートフォリオの配分(金7.5%)は書籍で紹介された内容で、運用会社が公表した一次資料は確認できていません。高配当株・高配当ETFの利回り3%は説明用の仮定値で、特定の商品の実績ではありません。分配金利回りは日々変動するため、記載時点の値です。マネックス証券の手数料は今回同社サイトを取得できなかったため、本文では公式サイトでの確認をご案内しています。いずれも将来の価格・利回り・運用成果を保証するものではありません。









コメント