「新NISAって、もう始まって2年半なんだよね?」 「実際、どれくらい資産が増えたの?」 「20代会社員はどう運用すべきか、最新の振り返りで知りたい!」
そんな疑問を抱えているあなたへ!
20代会社員でFIREを目指し、楽天証券をメインに新NISAを積み立てている私が、2024年スタートの新NISA制度の2年半を振り返り、最新の市場データと運用戦略を徹底分析します!
結論から言うと、新NISA制度開始から2年半、S&P500・オール・カントリーともに堅調な推移を見せています。20代から月3万円を積み立てたケースのシミュレーションでは、すでに含み益+30%超を期待できる水準です!
結論|新NISA 2年半の総括と現在地
先に結論をお伝えします!
2024年1月にスタートした新NISAは、2026年6月時点で2年6ヶ月(30ヶ月)経過しています。市場の主要動向は次のとおりです。
1. S&P500: 2024年初〜2026年6月で累計+82.9%のリターン 2. オール・カントリー: 同期間で累計+81.9%のリターン 3. eMAXIS Slim 系インデックスは引き続き人気(オール・カントリーは「個人投資家が選ぶ!Fund of the Year 2025」インデックス部門で第1位) 4. クレカ積立月10万円ルールが定着し、満額活用が標準に 5. 高配当ETF・SCHD連動投信が新たな人気ジャンルに
特に注目すべきは、S&P500・オルカンともに2年半で80%超のリターンを実現したこと。月3万円積立した人なら、すでに含み益が約30万円になっている計算です!
それでは、新NISAの2年半を詳しく振り返っていきましょう!
新NISA制度のおさらい|2024年スタートの全貌
まず、新NISAの基本を簡単におさらいします。
2024年1月にスタートした新NISAは、それまでの旧NISA(一般NISA・つみたてNISA)を大幅に拡充した制度です。
新NISAの3つの強み
| 項目 | 内容 |
|---|---|
| 年間投資枠 | 360万円(つみたて投資枠120万円+成長投資枠240万円) |
| 非課税保有限度額(生涯投資枠) | 1,800万円(うち成長投資枠は1,200万円が上限) |
| 非課税保有期間 | 無期限 |
| 売却枠の再利用 | 可能(翌年以降、売却した商品の簿価分が復活) |
| 口座開設期間 | 恒久化 |
特に「非課税期間が無期限」「生涯投資枠1,800万円」「売却枠の再利用OK」の3点が、旧NISAから大幅にパワーアップしたポイントです。
20代から始めれば、生涯1,800万円の枠を40年以上にわたって最大限に活用できる計算ですよ!
S&P500・オルカンの2年半リターン推移
「具体的にどれくらい増えた?」が気になりますよね。
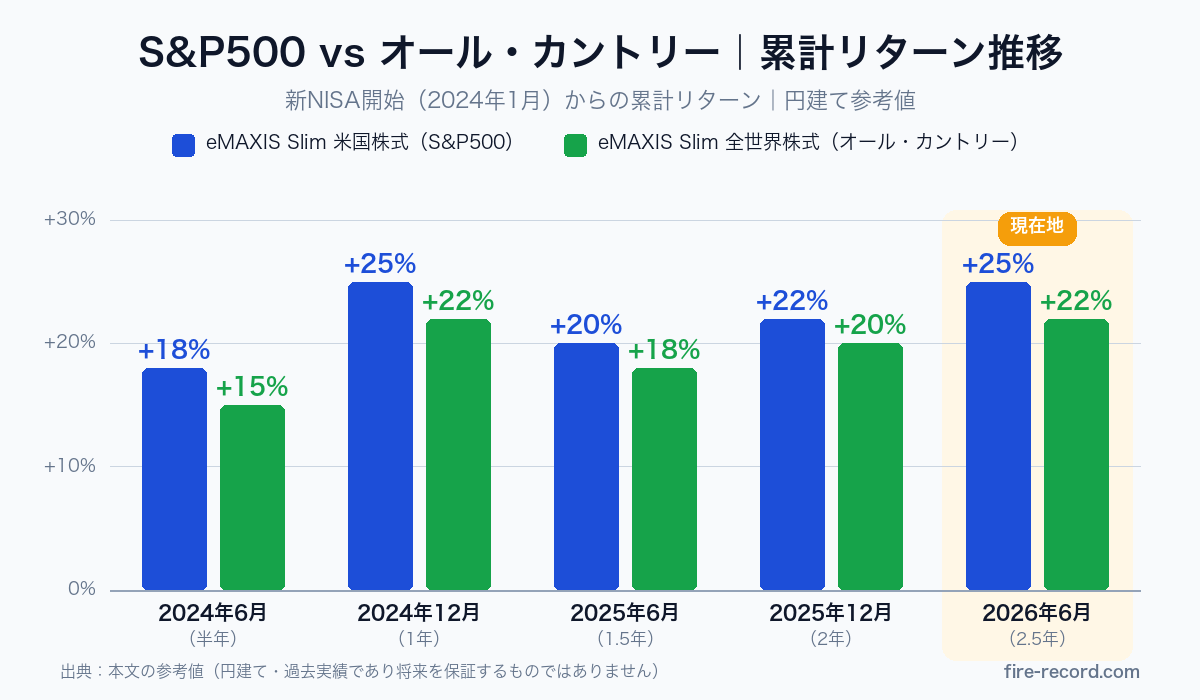
新NISAでもっとも人気のインデックスファンドであるeMAXIS Slim 米国株式(S&P500)とeMAXIS Slim 全世界株式(オール・カントリー)の、2024年初〜2026年6月の累計リターンをまとめます。
S&P500の累計リターン推移(円建て参考値)
| 年月(月末) | 基準価額(1万口当たり) | 2023年12月末からの累計リターン |
|---|---|---|
| 2023年12月(起点) | 24,281円 | ― |
| 2024年6月(半年) | 31,789円 | 約+30.9% |
| 2024年12月(1年) | 34,182円 | 約+40.8% |
| 2025年6月(1.5年) | 32,527円 | 約+34.0% |
| 2025年12月(2年) | 39,535円 | 約+62.8% |
| 2026年6月(2.5年) | 44,399円 | 約+82.9% |
オール・カントリーの累計リターン推移(円建て参考値)
| 年月(月末) | 基準価額(1万口当たり) | 2023年12月末からの累計リターン |
|---|---|---|
| 2023年12月(起点) | 20,899円 | ― |
| 2024年6月(半年) | 26,442円 | 約+26.5% |
| 2024年12月(1年) | 27,686円 | 約+32.5% |
| 2025年6月(1.5年) | 27,500円 | 約+31.6% |
| 2025年12月(2年) | 33,365円 | 約+59.6% |
| 2026年6月(2.5年) | 38,017円 | 約+81.9% |
S&P500の方が若干リターンが高い傾向ですが、差はわずかです。なお、毎月同じ金額を積み立てた場合は買付時期が分散されるため、2024年1月末から2026年6月末までの30ヶ月積立ではオール・カントリー(+35.9%)がS&P500(+33.7%)をわずかに上回りました。
ちなみに、これらは過去実績であり将来を保証するものではありません。ただし、20代から積み立てる長期投資としては、両者ともに有力な選択肢です!
月3万円を2年半積み立てたシミュレーション
「実際、月3万円積み立てたらどうなった?」を試算します。
20代会社員が2024年1月から月3万円を新NISAで積み立てた場合のシミュレーションです。
eMAXIS Slim S&P500を積み立てた場合
| 項目 | 金額 |
|---|---|
| 元本(30ヶ月分) | 900,000円 |
| 評価額(2026年6月末) | 約1,202,900円 |
| 含み益 | 約302,900円(+33.7%) |
| 課税口座なら差し引かれる税額(20.315%) | 約61,500円 |
eMAXIS Slim オール・カントリーを積み立てた場合
| 項目 | 金額 |
|---|---|
| 元本(30ヶ月分) | 900,000円 |
| 評価額(2026年6月末) | 約1,223,300円 |
| 含み益 | 約323,300円(+35.9%) |
| 課税口座なら差し引かれる税額(20.315%) | 約65,700円 |
2年半で含み益は約30万円。これが新NISAなら全額非課税で受け取れるのが大きなメリットです!
ちなみに、通常口座だと約20.315%の税金がかかるので、約6万円の非課税メリットになります(S&P500を積み立てたケース)。
2026年上半期の市場トレンド3つ
2026年に入ってからの新NISA関連の主要トレンドを3つ整理します。
トレンド①|高配当ETF・SCHD連動投信が人気急上昇
2025年から2026年にかけて、SCHD連動投信(楽天SCHD・SBI-SCHD)が新NISA成長投資枠で大人気になっています。
理由は3つ。
1. 分配金が年4回受け取れる(楽天・SCHDの決算は2月・5月・8月・11月) 2. 楽天・SCHDの直近4回の分配金は1万口あたり合計360円(2026年8月末の基準価額13,967円に対し税引前で約2.6%) 3. 新NISAで配当が非課税
「インデックス積立だけだと退屈」「配当で実感が欲しい」という人に支持され、20代から60代まで幅広く保有者が増えています!
トレンド②|クレカ積立月10万円ルールが定着
2024年3月8日に公布・施行された内閣府令(金融商品取引業等に関する内閣府令)の改正で、クレカ積立で決済できる金額が月10万円(その月の買付代金の合計)までに引き上げられました。
これにより、つみたて投資枠(月10万円)の満額をクレカ積立で完結できるようになり、カードに応じたポイント還元(年120万円の積立なら、還元率0.5%で年6,000円、1%で年1.2万円、3%で年3.6万円)が得られます。
主要な金融機関のクレカ積立還元率は、
- 楽天証券(楽天カード): 0.5〜2%(ファンドの代行手数料が年率0.4%未満の場合。上記以外の楽天カード0.5%/ゴールド0.75%/プレミアム1%/ブラック2%)
- SBI証券(三井住友カード): 0〜4%(カードの種類と年間カード利用額で変動)
- マネックス証券(dカード): 0.2〜3.1%(カードの種類・入会年数・積立額などで変動。dカードは5万円以下1.1%/5万円超7万円以下0.6%/7万円超10万円以下0.2%の段階制)
20代会社員は、自分のメインカードに合わせた金融機関選びが重要ですよ!
トレンド③|NISA口座数は2,800万口座超
金融庁の調査(2026年7月3日公表)によると、NISA口座数は2025年12月末で2,821万口座に達しました。
これは、総務省の人口推計による日本の20歳以上人口(約1億400万人)の約27%にあたります。「投資が当たり前の時代」に近づいていると言えそうですよね!
これから始める人も、決して遅すぎることはありません。「今日が一番のスタートタイミング」です。
20代会社員が今すぐやるべき3つのこと
新NISA制度の2年半の振り返りを踏まえて、20代会社員が今すぐやるべき3つのことをまとめます。
やるべきこと①|つみたて投資枠を月10万円に設定
新NISAのつみたて投資枠は年間120万円(月10万円)まで使えます。
20代会社員でも、生活費を見直して月10万円のクレカ積立を実現できれば、生涯投資枠1,800万円を15年で埋められる計算です!
「月10万円は無理」という人は、できる範囲で月3万円〜5万円から始めて、年収アップに合わせて増額するのが現実的です。
やるべきこと②|運用商品は王道のインデックスを選ぶ
迷ったらeMAXIS Slim S&P500 or オール・カントリーを選びましょう。
これらは、
- 信託報酬(運用管理費用)が年0.05775%以内(オール・カントリー)/年0.08140%以内(S&P500、いずれも税込)と低コスト
- 長期で安定したリターン実績
- 長期分散投資の定番
20代の長期積立にはぴったりです!
やるべきこと③|成長投資枠は高配当ETFで攻める
つみたて投資枠を埋めた人は、成長投資枠で高配当ETFや個別株を活用するのがおすすめです。
具体的には、
- VYM(米国高配当ETF):マネックス証券のNISA口座なら国内取引手数料0円(米国ETF買い放題プログラムの対象22銘柄にVYMは含まれません。売却時には現地取引費用と為替手数料25銭がかかります)
- 楽天SCHD(連動投信):楽天証券・マネックス証券で取扱
- SBI-SCHD(連動投信):SBI証券で取扱
配当を再投資すれば、複利効果を活かしやすくなりますよ!
PR
米国株メインなら、まずマネックス証券から
NISA口座なら米国株・米国ETFの国内取引手数料0円/円から米ドルへの買付時為替手数料0銭/米国ETF買い放題プログラムは対象22銘柄の買付手数料が無料(非課税口座での取引は対象外)
マネックス証券|公式サイトで無料口座開設口座開設・維持費は無料です。売却時は現地取引費用と売却時為替手数料25銭がかかります。手数料は2026年9月22日時点の公式サイト記載によります
よくある質問(FAQ)
Q. 新NISA、まだ始めてない人は今からでも間に合う?
A. 十分間に合います! 20代なら運用期間が40年以上残っているので、今日始めても複利の力をフルに活用できます。「今日が一番のスタートタイミング」ですよ!
Q. 月いくらから始めるのが現実的?
A. 無理のない範囲で、月1万円からでもOKです。重要なのは「毎月コツコツ続ける」こと。年収アップに応じて増額していくのが王道です。
Q. 新NISAとiDeCo、どっち優先?
A. 20代会社員は新NISA優先がおすすめです。理由は、新NISAの方が引き出しの自由度が高いから。iDeCoは60歳まで引き出せないので、結婚・出産・住宅購入などのライフイベントに使えません。
Q. 投資信託の価格が下がったらどうする?
A. 積立は継続が基本です。価格が下がった時こそ「安く買えるチャンス」と捉えて、淡々と積み立てを続けてください。これがドルコスト平均法の考え方です!
Q. 新NISAで一括投資はあり?
A. 20代でまとまった資金(100万円超)がある場合のみありです。ただし、相場のタイミングを読むのは難しいので、3〜6ヶ月で分割して入れるのが無難ですよ。
Q. 売却したら枠は復活する?
A. 復活します。新NISAの大きな変更点で、売却した分の生涯投資枠は翌年に復活します。ただし、年間投資枠(360万円)は当年中は復活しないので注意してください。
📌 2027年から始まる「防衛特別所得税」は関係ある?
結論から言うと、投資の税率20.315%は変わりません。ただし復興特別所得税の課税期間が2047年まで10年延長されています。詳しくは「【2027年】防衛特別所得税で投資の税金はどうなる?」で解説しました。
まとめ|2年半の振り返りから見えた新NISAの真価
最後にこの記事の要点をまとめます!
新NISA 2年半の総括
- S&P500・オルカンは2024年初からの累計で+82%前後のリターン
- 月3万円積立で含み益約30万円・約6万円の非課税メリット
- 高配当ETF・SCHD連動投信が新たな人気ジャンルに
20代会社員が今すぐやるべき3つ
1. つみたて投資枠を月10万円(無理なら月3〜5万円)に設定 2. 運用商品は王道インデックス(S&P500・オルカン) 3. 成長投資枠で高配当ETF(VYM・楽天SCHD)も活用
新NISAの主なポイント
- 生涯投資枠1,800万円
- 非課税期間無期限
- 売却枠の再利用OK
- 制度恒久化済み
20代の今、新NISAの2年半は「複利の力を実感できる入口」でした。これから40年以上の長期戦が待っています。
「始めるなら今日」「続けるならコツコツ」を合言葉に、新NISAでFIREへの第一歩を踏み出してくださいね!
PR
新NISAで20代から複利を味方に
マネックス証券はNISA口座の売買手数料が0円、円から米ドルへの買付時為替手数料も0銭
dカード積立はdポイント最大3.1%還元(カードの種類・入会年数・積立額などで還元率が変わります)
口座開設・維持費はすべて無料です。手数料・還元率は2026年9月22日時点の公式サイト記載によります
関連記事
新NISAをさらに深掘りしたい方は、こちらの記事もどうぞ👇
- ▶ 【新NISAクレカ積立完全ガイド】月10万満額のための証券×カードの組み合わせ|20年で72万円還元
- ▶ 【2026年最新】VYM完全ガイド|配当利回り3%・連続増配の本命ETFを徹底解説
- ▶ 【完全版】40歳FIREロードマップ|20代の資産形成7ステップ
※本記事は2026年9月22日に確認した公式情報をもとに作成しています。市場データは各ファンドの月次レポートによるもので、累計リターンと積立の試算は2026年6月末基準です(2026年8月末基準の月次レポートまで確認しています)。各種リターンは過去実績であり将来を保証するものではありません。投資判断はご自身の責任で行ってください。本記事のシミュレーションは特定の銘柄推奨ではなく、過去データに基づく試算です。
📚 出典(いずれも2026年9月22日に確認)
- 金融庁「NISAを知る(2024年からのNISA)」
- 金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」
- 別紙4でNISA口座数2,821万口座・買付額累計71兆円
- 別紙1でNISA口座数28,206,434口座と年代別内訳
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」月次レポート・「eMAXIS Slim 全世界株式(オール・カントリー)」月次レポートの2023年12月号〜2026年8月号(各月末の基準価額・騰落率・純資産総額)、および交付目論見書2026年1月24日版
- 信託報酬 年0.08140%以内
- 年0.05775%以内
- 国税庁タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」
- 金融庁「『金融商品取引業等に関する内閣府令』及び『金融サービス仲介業者等に関する内閣府令』の改正(案)に対するパブリックコメントの結果等について」と改正府令
- 総務省統計局「人口推計(2026年8月報)」
- 楽天証券「楽天カードクレジット決済のポイント還元率」
- 三井住友カード「クレカ積立」
- マネックス証券「dカード積立」・「米国ETF買い放題プログラム」(対象22銘柄・非課税口座での取引は対象外)・「NISAは売買手数料がすべて無料」・「米国株 現物手数料」(為替手数料は買付時0銭・売却時25銭)
- SEC EDGAR「Schwab U.S. Dividend Equity ETF(SCHD)Summary Prospectus」2026年2月27日
- 楽天投信投資顧問「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」の交付目論見書と月次レポート(2026年8月末)
🕒 更新履歴:2026年6月28日公開。2026年9月22日、掲載していた数値を一次資料で取り直し、S&P500・オール・カントリーの累計リターン表、月3万円積立の試算、NISA口座数と人口比、クレカ積立の還元率、信託報酬、VYMの手数料に関する記述を是正したうえで、本出典欄を追加しました。
🛠 この記事の作り方:制度の数値(投資枠・非課税保有限度額・税率・クレカ積立の上限)は金融庁・国税庁・総務省統計局の各ページから転記しました。リターンと試算は、三菱UFJアセットマネジメントが公表する月次レポートの月末基準価額(2023年12月29日から2026年6月30日までの31時点)をPythonに読み込んで計算しています。累計リターンは2023年12月末の基準価額を起点とした変化率、積立の試算は2024年1月末から2026年6月末まで毎月末の基準価額で3万円ずつ買い付け、2026年6月末の基準価額で評価する方法です。各月の基準価額は、月次レポートに載っている前月末比および過去1年・過去6ヵ月の騰落率と突き合わせて検算しました。基準価額は信託報酬控除後・円建てのため信託報酬は反映済みですが、売買手数料・為替手数料・税金は考慮していません。約定日を月末に置いた前提のため、実際の約定日(証券会社ごとに異なります)によって結果は数%前後します。金額は100円未満、率は小数第2位を四捨五入しました。SCHDの配当利回りと増配率、マネックス証券の米国株取扱銘柄数、eMAXIS Slim 系の「人気No.1」は一次資料で確認できなかったため、本文から外すか確認できた実績に置き換えています。いずれも過去の実績であり、将来の運用成果を保証するものではありません。









コメント