「共同口座にまとめるべき?それとも別財布のまま?」結婚してから、夫婦のお金の管理方法を決めきれずにいませんか。給料の振込口座は変えられないし、すべてを一緒にすると窮屈そう。かといって別財布のままでは、お互いの貯金額すら知らないまま何年も過ぎてしまいそうで、少し不安になりますよね。
この記事では、共同口座型・別財布型・ハイブリッド型の3方式を、マネーフォワードホームが2024年に実施したアンケート(黒字家計を達成している251名の回答で、管理スタイル1位は「項目ごとに支払いを分担」の32.7%)をもとに比較し、それぞれが向いている夫婦の特徴と、ケンカを防ぐ運用ルールまで整理します。私も生活費を月20万円に抑えながら家計を回してきて、方式選びより先に「見える化」が効くと実感しています!読み終わる頃には、自分たちに合う型がはっきり見えてくるはずです。
共働き夫婦のお金の管理方法|共同口座vs別財布vsハイブリッドを徹底比較【2026年】
「結婚したけど、お金の管理ってみんなどうしてるの?」 「別財布のままだと貯まらない気がする…でも全部一緒も窮屈そう」 「お金の話を切り出すと、なんか気まずい…」
そんなあなたへ!夫婦共働きで家計簿アプリを共有しながら40歳FIREを目指している私が、夫婦のお金管理の3方式を、実際のデータと運用のコツ付きで徹底比較します!
方式に唯一の正解はありません。どの方式でも共通の土台になるのは「家計の見える化」=世帯の収支が2人とも見える状態です。方式で迷うなら、ハイブリッド型(生活費と共同貯蓄は共同で拠出・残りは各自の自由)から始めるのがおすすめ。自由さと計画性を両立でき、収入差があっても拠出割合で公平感を調整できます。合わなければ、後から調整すればOKです!
マネーフォワードホーム株式会社が2024年10月29日〜11月5日に『マネーフォワード ME』利用者502名へ実施したアンケートによると、黒字家計を達成している251名の管理スタイルは1位「項目ごとに支払いを分担している」32.7%/2位「共同口座に互いの収入を全てまとめて生活費・貯蓄をやりくりし、そこから互いのお小遣いも引き出している」19.1%/3位「一方の収入を生活費に全てあて、もう一方の収入を全て貯蓄している」14.3%。上位3つの合計は66.1%で、残りの33.9%はそれ以外の方式です。これは黒字家計の人の中での構成比なので、方式ごとの黒字になりやすさを比べた数字ではありませんが、少なくとも「この方式でなければ黒字にならない」とは言えないことは読み取れます。(出典:マネーフォワードホーム株式会社、2024年11月20日公表)
結論|方式選びより「見える化」が先
先に一番大事なことをお伝えします。
共同口座か別財布かという「方式」の議論の前に、世帯の収支が2人とも見える状態を作ってください。どの方式を選んでも、見える化されていない家計は、どこかで漏れやすくなります。逆に見える化さえできていれば、方式は後からいくらでも調整できます。
わが家はマネーフォワードMEで夫婦の家計を一元管理するところから始めました。口座やカードを連携するだけなので、最初の設定は30分。これだけで「お金の話がデータの話」になり、感情的なぶつかり合いが減りやすくなります!
夫婦のお金管理3方式を徹底比較
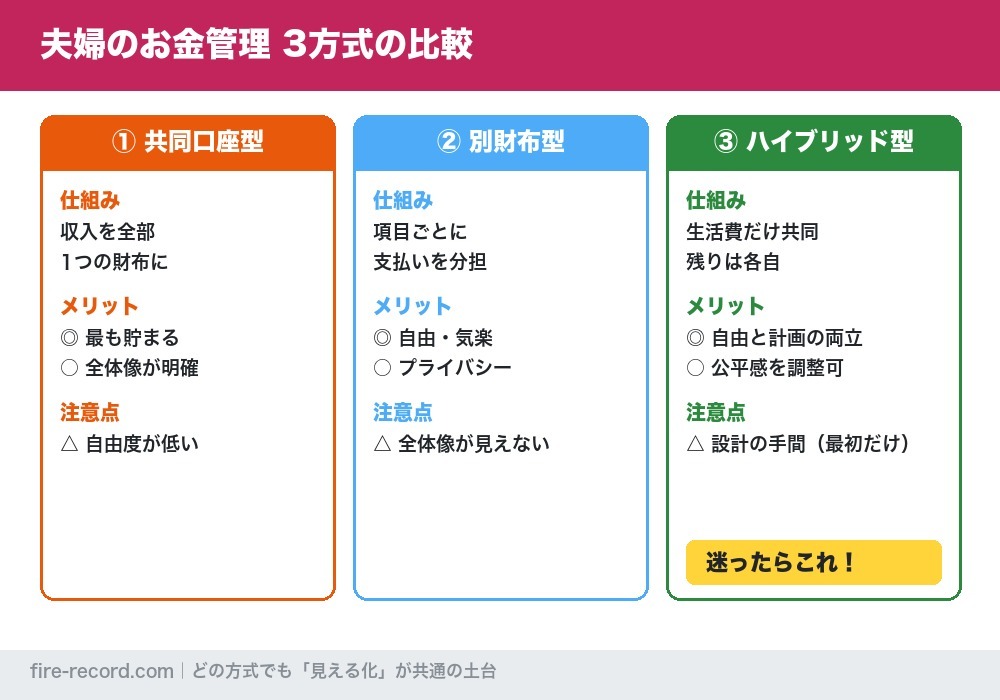
| 方式 | 仕組み | メリット | デメリット |
|---|---|---|---|
| ①共同口座型(一体型) | 収入をすべて1つの財布にまとめる | 貯まりやすい/全体像が明確 | 自由度が低い/小遣い制になりがち |
| ②別財布型(支出分担型) | 家賃は夫・食費は妻など項目で分担 | 自由・気楽/プライバシー維持 | 世帯の全体像が見えない/貯蓄が他人任せ |
| ③ハイブリッド型(拠出型) | 生活費と共同貯蓄を共同に拠出、残りは各自 | 自由と計画性の両立/公平感を調整しやすい | 拠出額の設計が必要/見える化必須 |
①共同口座型が向いている夫婦
「とにかく最速で貯めたい」「お金の価値観が近い」夫婦に向いています。住宅購入や教育資金など、大きな目標が明確な家庭ほど効果が出やすい方式です。一方で、趣味の出費が多いタイプの人は窮屈に感じやすいので、お小遣い枠の設計がカギになります。
②別財布型が向いている夫婦
収入が同水準で、お互いの自立を大事にしたい夫婦に向いています。ただし弱点もあって、「相手が貯めているだろう」と思い込んで、実は2人とも貯めていなかった——という事故が定番。別財布を選ぶなら、貯蓄額の定期共有だけはルール化してください!
③ハイブリッド型が向いている夫婦(迷ったらこれ!)
「生活費+共同貯蓄は固定額を拠出、残りは各自の自由」という設計。自由さと計画性のいいとこ取りで、収入差がある夫婦でも拠出割合で公平感を調整できます。デメリットは設計の手間ですが、それは最初だけ。迷ったらここから始めて、合わなければ調整すればOKです!
黒字夫婦のデータに学ぶ「貯まる共通点」
マネーフォワードホーム株式会社が2024年10月29日〜11月5日に『マネーフォワード ME』利用者502名へ実施したアンケートのうち、黒字家計を達成している251名の回答を見ると、家計管理スタイルの上位は次のとおりです。
- 1位:項目ごとに支払いを分担している(32.7%)
- 2位:共同口座に互いの収入をすべてまとめている(19.1%)
- 3位:一方の収入で生活し、もう一方の収入をすべて貯蓄(14.3%)
上位3つの合計は66.1%で、残りの33.9%はそれ以外の方式です。なおこの割合は黒字家計を達成している人の中での構成比なので、方式ごとの黒字になりやすさを比べた数字ではありません。そのうえで私が大事だと考えるのは、黒字の決め手は方式そのものではなく「誰が・何を・いくら」が決まっていること。逆に私が危ないと感じるのは「なんとなく払える方が払う」という無ルール状態です。
特に3位の「片方の収入で生活、片方は全額貯蓄」は、共働きの強みを活かしやすい型。わが家も生活費を月20万円に抑えているからこそ、毎月の積立と生活防衛資金120万円の維持が両立できています。「生活水準を世帯収入の半分に固定する」という考え方は、貯蓄率を引き上げるうえで理にかなっていると私は考えています!
PR
夫婦のNISA口座、2人分そろっていますか?
新しいNISAの非課税保有限度額は1人1,800万円(うち成長投資枠は1,200万円まで)。NISA口座は1人につき1口座なので、夫婦2人なら合計3,600万円です。まだ片方しか口座がないなら、楽天経済圏の家庭は楽天証券が第一候補です!
楽天証券|無料で口座開設する\申込は最短5分〜・スマホで本人確認ならログインIDは最短翌営業日/
わが家の実例|ハイブリッド型×アプリ共有
参考までに、わが家(20代後半・夫婦共働き)の運用を紹介します。
- 見える化:マネーフォワードMEで口座・カードを連携し、夫婦で共有
- 生活費:月20万円(積立除く)でやりくり。残りは貯蓄・投資へ
- 守り:生活防衛資金120万円(生活費6ヶ月分)を共通の土台として維持
- 攻め:新NISAの積立は各自の口座・各自の判断で(私はS&P500に8割・NASDAQ100に2割で合計月10万円)
ポイントは「生活と守りは共同、投資は各自」という線引きです。NISAは1人1口座なので、夫婦なら非課税枠も2人分。投資先の判断まで共有しようとすると揉めやすいので、共通ルール(インデックス中心・長期)だけ握って、細部はお互いに任せています!
お金のケンカを防ぐ運用ルール5つ
- 「定例会」を作る——問題が起きてから話すと喧嘩、定例なら会議。月1回15分でOK
- 相手の自由費に口を出さない——枠の中なら何に使っても自由。これが長続きの最重要ルール
- 大きい買い物の事前相談ラインを決める——例えば「3万円以上は一声かける」
- 収入差の話は「割合」で解決——拠出は金額固定ではなく収入比にすると公平感が保てる
- 責めるのではなくデータを見る——「使いすぎ!」ではなく「先月の食費、予算比でどうだった?」
よくある質問(FAQ)
Q. 相手が家計の話に乗ってきません…
A. 「管理しよう」ではなく「見えるようにだけしよう」と提案してみてください。家計簿アプリの共有は相手の行動を縛らないので、心理的ハードルが段違いに低いです。数字が見えると、自然と会話が生まれます!
Q. 収入差が大きい場合、拠出はどう決める?
A. 「収入比で按分」が納得感を得やすいと私は考えています。例えば手取りが6:4なら、生活費の拠出も6:4に。金額で揃えると低収入側の負担感が大きくなり、不公平感の火種になります。
Q. へそくり(秘密のお金)はアリ?
A. 自由費の枠内なら、何に使うかは自由=実質的にへそくりもアリ、というのがハイブリッド型の良さです。問題なのは「世帯の家計が見えていない秘密の借金・リボ払い」の方。資産は自由、負債は共有——ここだけは徹底しましょう。
まとめ|夫婦のお金は「方式」より「ルールと見える化」
最後にこの記事の要点をまとめます!
- まず見える化から——家計簿アプリに口座とカードを連携して夫婦で共有する。最初の設定は30分ほど
- 次に型を決める——迷ったらハイブリッド型(生活費と共同貯蓄は共同で拠出・残りは各自)。合わなければ後から調整すればOK
- 拠出額は収入比で按分する——手取りが6:4なら生活費の拠出も6:4。金額を揃えると低収入側の負担感が大きくなる
- 月1回15分の定例会を置く——問題が起きてから話すと喧嘩、定例なら会議。相手の自由費には口を出さない
- 注意点は線引き——生活費と生活防衛資金は共同、投資は各自(NISAは1人1口座なので非課税枠は夫婦で2人分)。資産は自由でも、負債だけは共有する
夫婦のお金の話は、避けるほど重くなり、仕組み化するほど軽くなります。今週末、まずは家計簿アプリの共有設定から——30分ほどで、わが家の「お金会議」が始まりますよ!
※本記事が引用したマネーフォワードホームのアンケートは2024年11月20日公表(調査期間2024年10月29日〜11月5日)です。NISAの制度内容および楽天証券のサービス内容は2026年9月22日に各公式ページで確認しました。投資は元本割れリスクを伴います。投資判断はご自身の責任で行ってください。
📚 出典:マネーフォワードホーム株式会社「共働き夫婦・パートナー間で黒字家計を実現する管理スタイルは?」2024年11月20日公表(調査名「ご夫婦・パートナー間の家計管理にまつわるアンケート調査(2024年)」、実施時期2024年10月29日〜11月5日、『マネーフォワード ME』利用者502名へのインターネット調査。本記事が引用した家計管理スタイルの割合は、そのうち脚注※3にあたる「黒字家計を達成している251名」の回答で、1位「項目ごとに支払いを分担している」32.7%・2位「共同口座に互いの収入を全てまとめて生活費・貯蓄をやりくりし、そこから互いのお小遣いも引き出している」19.1%・3位「一方の収入を生活費に全てあて、もう一方の収入を全て貯蓄している」14.3%。同社は「各項目の割合表記は小数点第2位を四捨五入し、表記」としています)/金融庁「NISA特設ウェブサイト|NISAを知る」(非課税保有限度額(総枠)は1,800万円・うち成長投資枠は1,200万円、つみたて投資枠の年間投資枠120万円・成長投資枠240万円、非課税保有期間は無期限、制度(口座開設期間)は恒久化、「口座は1人につき1口座のみ開設可能です」)/楽天証券「口座開設から手続きまで」(「申込は最短5分〜!」、「スマホで本人確認」の場合はログインIDを申込完了後から最短で翌営業日にメール、「書類アップロードで本人確認」の場合は約5営業日後に郵送。同ページの口座開設ボタンの表記は「いますぐ口座開設(無料)」)/楽天証券「手数料」(口座管理料0円)。いずれも2026年9月22日に各公式ページで確認しました。
🕒 更新履歴:2026年6月20日 公開/2026年9月22日 引用したアンケートの実施主体・実施時期・調査対象・集計母数(黒字家計を達成している251名)を本文と出典に明記し、NISAの非課税保有限度額と楽天証券の口座開設日数の出典を追加。あわせてアフィリエイト広告を含む旨のPR表記を冒頭と申込ボックスに追加し、「データ上の弱点」「FIRE界隈の王道」「一番揉めにくい」といった出典のない断定表現、調査年の記載(2026年6月時点→2024年実施の調査)、申込ボックスの「スマホで10分」(公式表記は「申込は最短5分〜」)を是正しました。
🛠 この記事の作り方:家計管理スタイルの割合(32.7%/19.1%/14.3%)はマネーフォワードホームのプレスリリース本文から転記しました。上位3方式の合計66.1%と、それ以外の方式にあたる33.9%はPythonで計算しています。NISAの非課税保有限度額1,800万円・成長投資枠1,200万円・「1人1口座」は金融庁のページから転記し、「夫婦で3,600万円」は1,800万円×2人の単純合算です(1人あたり1,800万円のうち成長投資枠は1,200万円までという内枠があります)。「生活防衛資金120万円=生活費6ヶ月分」は月20万円×6ヶ月=120万円、収入比6:4の按分例は生活費20万円に対して12万円/8万円で、いずれもPythonで計算しました。一方で、家計簿アプリの初期設定「30分」、3方式のメリット・デメリットの整理、ケンカを防ぐ運用ルール5つ、月1回15分という定例会の頻度、事前相談ラインの3万円は、私自身の運用と一般的な整理に基づく記述で、統計的な裏付けはありません。わが家の生活費・生活防衛資金・積立配分は私の実際の運用額です。本記事は特定の家計管理方法や金融商品の購入を推奨するものではなく、税制や各社のサービス内容は今後変更される可能性があります。

コメント