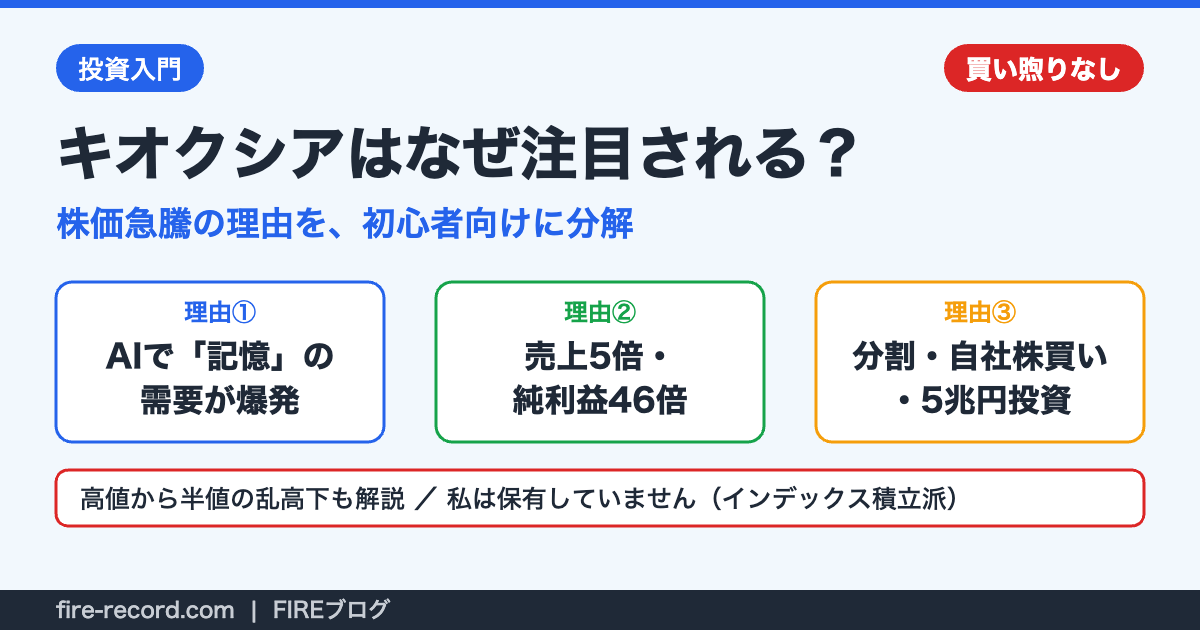
「キオクシアの株価、上場初日から約68倍になったって本当?」「7月に1ヶ月で半値まで下げたのはなぜ?」。ニュースやSNSで名前はよく目にするのに、旧東芝メモリという以外は何を作っている会社かも説明できない。値動きの派手さだけが先に飛び込んでくる、そんな状態ではないでしょうか。
この記事では私が決算短信と株価データを読み込み、注目される理由を「AI」「決算」「株主向けの動き」の3つに分けて整理します。2026年4〜6月期の売上5.2倍・純利益46倍という数字がどこから出たのか、10月1日の1株→3株分割で何が変わるのかまで追いかけて、正直「すごい会社だ」と驚きました!ただし注目と買いは別物なので、裏側のリスクも同じ分量で書いています。
⚠️ この記事は買い煽りではありません。キオクシア株の購入をすすめる記事ではなく、「なぜ今これほど注目されているのか」を公開情報(決算短信・IR・株価データ)から初心者向けに整理した解説記事です。私自身はキオクシア株を保有しておらず、インデックス投資の積立を続けています。投資判断はご自身でお願いします。
読む順番はこうです。まず会社の正体(何を作っていて、世界で何位か)、次に上場からの株価、そのうえで3つの注目理由、最後に6つのリスク。読み終わる頃には「今なぜ話題なのか」を自分の言葉で説明できるようになるはずです!
🎯 この記事の結論
- キオクシアはスマホやSSDの「記憶」を担うNAND型フラッシュメモリの大手6社で唯一の日本企業(売上高シェア14%・YMTCと同率4位)
- 注目理由①:AIサーバー向けの大容量SSD需要で、製品の平均販売単価が大幅に上昇している
- 注目理由②:2026年4〜6月の決算が前年同期比で売上5.2倍・営業利益28倍・純利益46倍という桁違いの数字
- 注目理由③:格付けのBBB-への格上げ・1株→3株の分割(権利落ち9月29日/効力10月1日)・約8,000億円の自社株買い・サンディスクと組んだ約5兆円の国内投資と、株主が反応しやすい材料が続いた
- ただし株価は2026年6月22日の終値108,700円から9月4日の54,460円まで約半値。メモリ市況は歴史的に山と谷が激しく、「注目=買い」ではありません
キオクシアとは?30秒でわかる会社の正体
キオクシア(キオクシアホールディングス、証券コード285A)は、もともと東芝の半導体メモリ部門でした。2017年に東芝から分社し、2018年に米投資会社ベインキャピタルを中心とする連合に買収され(東芝も一部出資を続けました)、2019年に「キオクシア」へ社名変更。そして2024年12月に東証プライムへ上場した、まだ上場2年目の会社です。
作っているのはNAND型フラッシュメモリ。スマホの中で写真や動画を保存している部品、パソコンのSSD、データセンターのストレージの中身がこれです。メモリ事業だけの単一セグメントで、三重県四日市と岩手県北上に巨大な工場を持ち、米サンディスクと共同で生産しています。
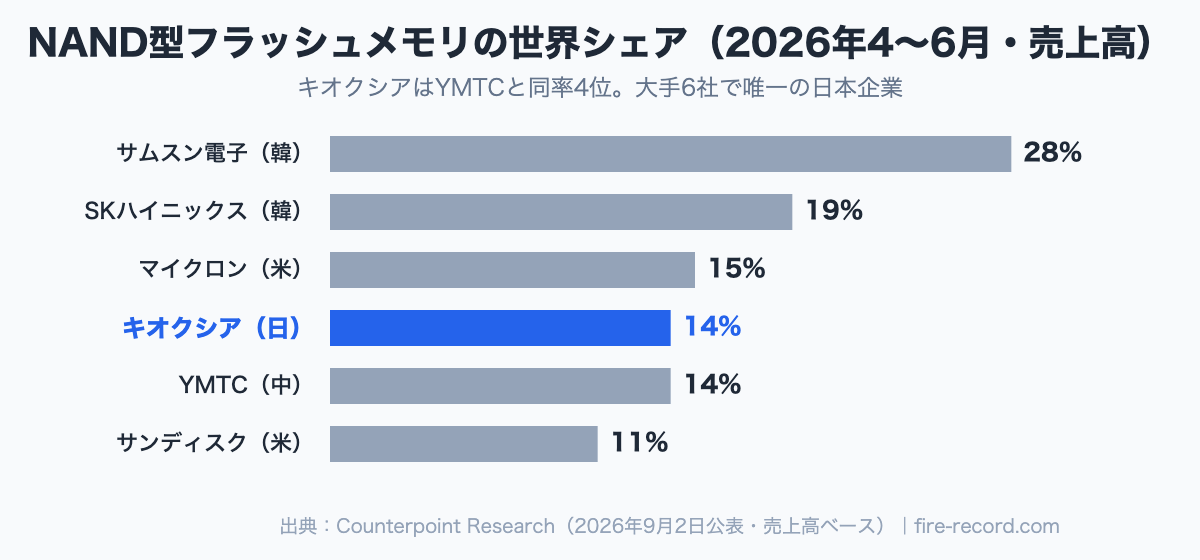
ここが最初のポイント。「世界の大手6社で唯一の日本企業」という希少性が、日本株の中でキオクシアが特別扱いされる土台になっています。
何が起きた?上場から1年半の株価
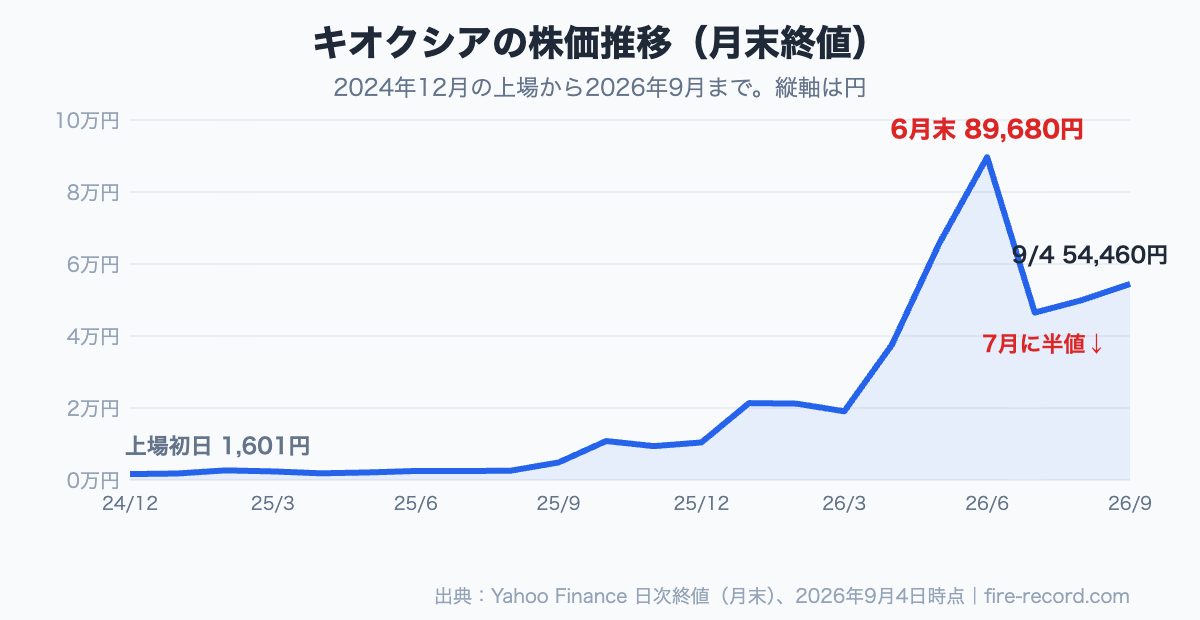
まず値動きを見てください。数字は月末の終値です。
| 時点 | 株価(終値) | メモ |
|---|---|---|
| 2024年12月18日(上場初日) | 1,601円 | 東証プライム上場 |
| 2025年9月末 | 4,875円 | AI向け需要が意識され始める |
| 2026年3月末 | 19,080円 | 上場初日の約12倍 |
| 2026年6月22日 | 108,700円 | 終値ベースの最高値(上場初日の約68倍) |
| 2026年7月末 | 46,500円 | 1ヶ月で−48% |
| 2026年9月4日 | 54,460円 | 高値から約−50%。時価総額 約29.8兆円 |
上場初日から最高値まで約68倍(終値ベース。ザラ場の高値112,700円で見れば約70倍)。日本の大型株でこの規模の上昇はほとんど例がありません。そして7月には1ヶ月で半値。「上がった理由」と「下がった理由」の両方を知らないと、この銘柄は語れません。
注目理由①|AIで「記憶」の需要が急拡大している
生成AIブームで最初に注目されたのは、NVIDIAのGPU(計算する部品)と、その横に載るHBM(高速メモリ)でした。ところがAIが「学習」から「実際に使う(推論)」段階に入ると、今度は膨大なデータを保存しておく場所が足りなくなります。それがデータセンター向けの大容量SSD、つまりNAND型フラッシュメモリです。
キオクシアの決算短信には、こう書かれています。「生成AI用途を中心としたデータセンター向け顧客の需要が旺盛に推移したことによる平均販売単価の大幅な上昇」。つまり、売れる個数が増えただけでなく、1個あたりの値段が大きく上がった。売上の66%を占める「SSD & ストレージ」の売上は、前年同期の2,174億円から1兆1,747億円(5.4倍)になりました。
初心者向けのたとえ:AIは「頭脳(GPU)」だけでは動きません。読んだ本を全部しまっておく「巨大な本棚(NAND)」が必要で、AIが賢くなるほど本棚は増え続けます。キオクシアはその本棚を作れる、世界に数社しかないメーカーの1つです。
注目理由②|決算が「桁違い」だった
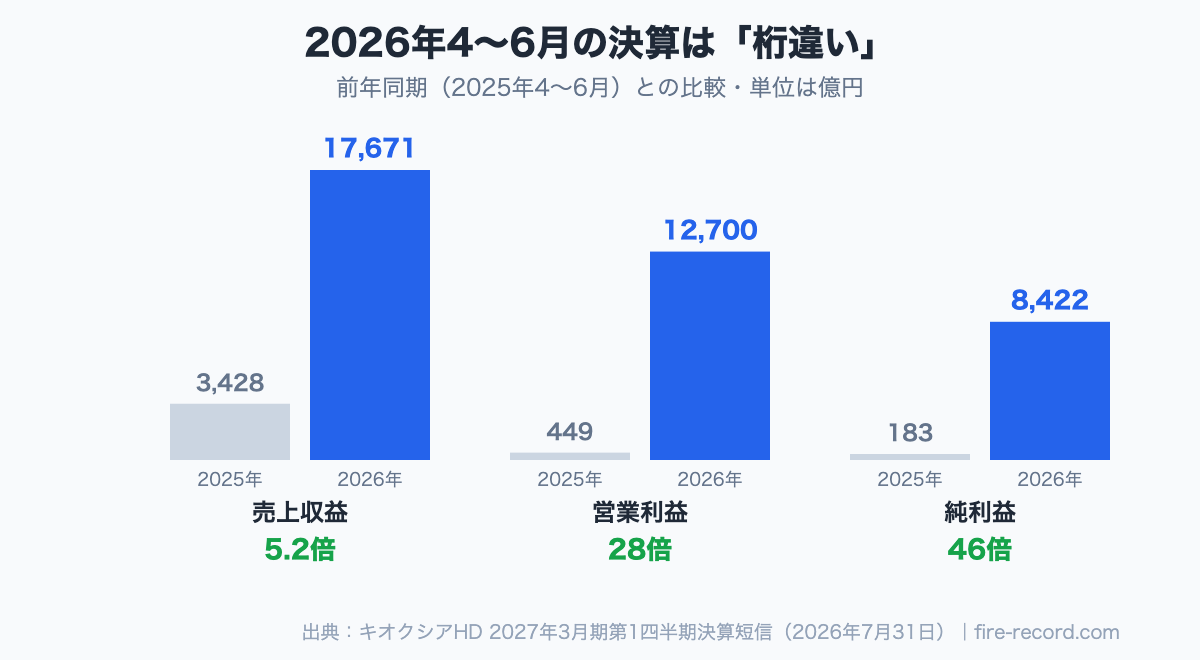
2026年7月31日に発表された2027年3月期の第1四半期(2026年4〜6月)決算は、前年同期と比べてこうなりました。
| 項目 | 2025年 4〜6月 | 2026年 4〜6月 (倍率) |
|---|---|---|
| 売上収益 | 3,428億円 | 1兆7,671億円 5.2倍 (+415.5%) |
| 営業利益 | 449億円 | 1兆2,700億円 28倍 |
| 純利益(親会社帰属) | 183億円 | 8,422億円 46倍 |
| SSD & ストレージ売上 | 2,174億円 | 1兆1,747億円 5.4倍 |
| 自己資本比率 | 37.9% (2026年3月末) | 50.8% 財務体質が改善 |
さらに会社は第2四半期までの累計予想として売上4兆1,571億円・営業利益3兆1,600億円・純利益2兆1,122億円を出しています。引き算すると、7〜9月だけで営業利益1兆8,900億円を見込んでいる計算。3ヶ月で営業利益1兆円超えの日本企業は数えるほどしかありません。ここが「日本を代表する企業になるのでは」と話題になる理由です。
⚠️ 決算を読むときの注意
- 会社が開示しているのは第2四半期までの累計予想だけで、通期(1年分)の予想は出していません。短信には「当社グループが属する半導体メモリ業界では事業環境が短期間に大きく変化する特徴等があることから、年度計画値及び当該達成状況に係る記載は省略しています」と明記されています
- この四半期の営業利益には、子会社に対する訴訟に備えた訴訟損失引当金366億円が費用として織り込まれています
- 前年同期(2025年4〜6月)は市況の谷で利益が小さかったため、「純利益46倍」は比較の起点が低いことも効いています
注目理由③|株主向けの動きが一気に出た(分割・自社株買い・5兆円投資)
決算の数字だけでなく、7月末から8月にかけて個人投資家が反応しやすい材料が立て続けに出ました。
| 日付 | 出来事 | 意味 |
|---|---|---|
| 5月25日 | S&Pグローバル(5月22日公表)とフィッチ(5月25日公表)から長期発行体格付をBBB-へ格上げされたと発表 | 「投資適格」の仲間入り。財務の信頼が上がった |
| 7月31日 | 1株→3株の株式分割(基準日9月30日・効力10月1日)を決議 | 1単元(100株)に必要な金額が3分の1に。買いやすくなる |
| 7月31日 | 自社株買いの枠を設定(上限3,000万株・8,000億円)。8月3日〜10日の6営業日で1,613万株・約8,000億円を取得して終了 | 会社が自分の株を買う=株価を意識した姿勢 |
| 8月3日(8月10日開示) | 筆頭株主が東芝からベイン系の投資会社(SPC)へ交代 | 東芝が市場で一部売却し持分が減少(議決権比率:東芝14.48%→14.12%、SPC14.19%)。大株主の売りが続く可能性も |
| 8月27日 | サンディスクと2032年までに日本国内で約5兆円を投資。北上工場に新棟(K3棟・2029年度稼働目標) | 需要が続くと会社自身が見ている証拠。ただし政府支援が前提 |
とくに株式分割は初心者に直結する話です。2026年9月4日の終値54,460円だと、100株買うのに約545万円必要。分割後は理論上約1万8,000円×100株=約182万円になります(株価が同じなら、の計算)。それでも東証が望ましいとする投資単位(50万円未満)には届きません。株価の基準値が3分の1に調整されるのは、基準日の前営業日にあたる権利落ち日の9月29日(火)から。権利付最終日は9月28日(月)、分割の効力発生日が10月1日(木)です。「安くなった」のではなく「小分けになった」だけで、会社の価値は変わりません。ここは本当に誤解が多いところです。
買われている理由の裏側|知っておくべき6つのリスク
ここからが本題です。注目される理由の裏には、そのままリスクの理由が貼りついています。
| リスク | 中身 |
|---|---|
| ①メモリ市況は「山と谷」 | NAND価格は歴史的に好況と不況を繰り返す。前年同期の利益が小さかったのは市況の谷だったから。今の好況が永遠に続く保証はない |
| ②競合の巨額投資 | 楽天証券トウシルの解説(7月31日)によれば、7月の急落は韓国SKハイニックスの大型投資計画(8〜9兆円規模)で「供給が増えて価格が崩れる」懸念が出たことが一因 |
| ③値動きが極端 | 6月末89,680円から7月末46,500円へ、1ヶ月で−48%。信用取引の投げ売り(追証)が下落を加速させたとされる。個人が耐えられる値動きではない |
| ④割高感の指標 | PBR(株価純資産倍率)は実績12.4倍(2026年6月末の1株純資産4,387円基準)。配当は上場来ゼロで、2027年3月期は中間配当予想0円・年間は未定(会社は6月のInvestor Dayで「累進配当政策の開始」を方針として示したが、時期・金額は未公表)。「利益が伸び続ける前提」で買われている |
| ⑤大株主の売り | 東芝は持分を減らしている途中。ベイン系も投資ファンドなのでいずれ売る立場 |
| ⑥訴訟・為替 | 子会社への訴訟で引当金366億円。売上はドル建て中心なので円高になると円換算の利益が減る |
要するに、キオクシアは「AIの追い風」と「メモリ市況の波」を同時に全身で受ける会社。だから上がるときも下がるときも極端なんです。
私のスタンス|個別株はコア資産にしない
📝 私の意思決定ログ
私はキオクシア株を保有していません。理由はシンプルで、私の資産形成の中心は新NISAでの月10万円の積立(S&P500 8割・NASDAQ100 2割)で、値動きの大きい個別株に大きな資金と時間を割かないと決めているからです(国内の高配当株は少額だけ持っています)。この記事を書くために決算短信を読み込んで「すごい会社だ」と素直に思いましたが、それと「自分のFIRE計画に組み込むか」は別の話。個別株を増やすとしても、なくなっても計画が狂わない余剰資金の範囲で、と考えています。
FIREを目指す人にとっての優先順位は「コア(インデックス)を積み上げる→余裕があればサテライト(個別株)」の順です。私の配分の考え方は「NASDAQ100は何割持つべき?」、指数の実力は「S&P500の平均利回り」で書いています。
- NANDとHBMは何が違うの?
HBMは「作業机」、NANDは「本棚」です。HBMはGPUのすぐ横で高速にデータをやり取りするDRAMの一種(SKハイニックス・サムスン・マイクロンが主力)。NANDは電源を切っても消えない保存用のメモリで、SSDの中身です。キオクシアはNAND専業です。
- 株式分割で株価は下がるの?
1株が3株になるので、1株あたりの値段は3分の1になりますが、持っている価値は同じです。権利落ち日の9月29日から表示される株価が約3分の1になるので、「暴落した」と勘違いしないようにしてください。
- 新NISAで買えますか?
制度上、国内の上場株式は新NISAの成長投資枠の対象です(一般論)。ただし非課税になるのは「利益が出た場合」で、損失が出ても他の利益と相殺できません。値動きの大きい銘柄ほど、この点は意識が必要です。
- 情報はどこで確認すればいい?
一次情報はキオクシアホールディングスのIRサイト(決算短信・IRニュース)です。SNSの「爆益」「暴落」の言葉より、短信の「経営成績の概況」を1ページ読むほうが、はるかに正確に会社の状態がわかります。
まとめ|「なぜ注目か」を説明できれば、それで十分
- ①キオクシアはNAND大手6社で唯一の日本企業(シェア14%・YMTCと同率4位)。旧東芝メモリ、2024年12月上場
- ②注目理由はAIサーバー向けSSD需要による単価上昇、売上5.2倍・純利益46倍の決算、分割・自社株買い・5兆円投資の3つ
- ③一方で株価は高値から半値。メモリ市況の波・競合投資・極端な値動き・PBR12倍・大株主の売りがリスク
- ④私は保有せず、インデックス積立に集中。個別株はなくなっても困らない範囲で
話題の銘柄を「買うか買わないか」で見る前に、「なぜ話題なのか」を自分の言葉で説明できるようになる。それだけで、SNSの熱狂に振り回されにくくなります。この記事がその助けになれば嬉しいです!
📚 出典:キオクシアホールディングス「2027年3月期 第1四半期決算短信」(2026年7月31日・業績数値・株式分割・訴訟損失引当金)/同社IRニュース一覧(格付け格上げ5月25日、自社株買い7月31日・8月10日、筆頭株主異動8月10日、サンディスクとの投資計画・北上K3棟8月27日)/Yahoo Finance 日次終値(2026年9月4日時点・時価総額は終値×発行済株式数548,015,088株〈2026年6月30日現在・決算短信〉で計算し、自己株式を含む)/NANDシェアはCounterpoint Research「Global NAND Memory Market Share: Quarterly」(2026年9月2日公表・売上高ベース)およびTrendForceの2026年4〜6月期ランキング(2026年8月18日)/自己株式・株式分割・筆頭株主は各適時開示PDF(2026年7月31日・8月10日)/配当方針はInvestor Day 2026(2026年6月2日)資料/7月急落の背景は楽天証券トウシル(2026年7月31日)。数値はPythonで再計算し確認。
🕒 更新履歴:2026年9月 公開/2026年9月22日 冒頭ボックスの倍率・発行済株式数・決算の注意書きを本文の数値に統一/2026年10月6日 10月1日に1株→3株の分割の効力が発生したことを株価表の注記に追記し、タイトルを「株価急騰の理由と分割後の見方」に改めました(変更前:キオクシアはなぜ注目される?株価急騰の理由を初心者向けに解説)
🛠 この記事の作り方:決算短信の原文と株価データから数値を転記し、注目理由とリスクを同じ分量で整理しています。運営者はキオクシア株を保有していません。
※本記事は情報提供を目的としており、特定の銘柄の売買を推奨・勧誘するものではありません。株価・業績・制度は2026年9月時点の公開情報に基づき、将来の値動きや業績を保証するものではありません。個別株は元本割れのリスクがあります。投資判断はご自身の責任でお願いします。









コメント