こんにちは、20代会社員でFIRE目指してるm(@lifef3000)です。
「夏のボーナス60万円、一気に投資する?それとも12ヶ月かけて分割する?」──新NISAを使い始めると、多くの人が一度はぶつかる悩み。
結論から言うと、過去データでは「一括投資」のほうが約3分の2の確率で勝っている。これはバンガード社の有名な研究で示されている結果です。
とはいえ、「暴落直前に全額入れたら…」という不安があるのも事実。この記事では、3パターンの30年シミュレーションで具体的な金額差を比較し、20代会社員の最適解を解説します!
ハイブリッド戦略を実践するには、つみたて+成長投資枠の両方が使えるネット証券が前提になります。私自身は楽天経済圏ユーザーなので楽天証券をメインで使っています。
一括投資とドルコスト平均法の違い
まず2つの投資手法の違いを整理します。
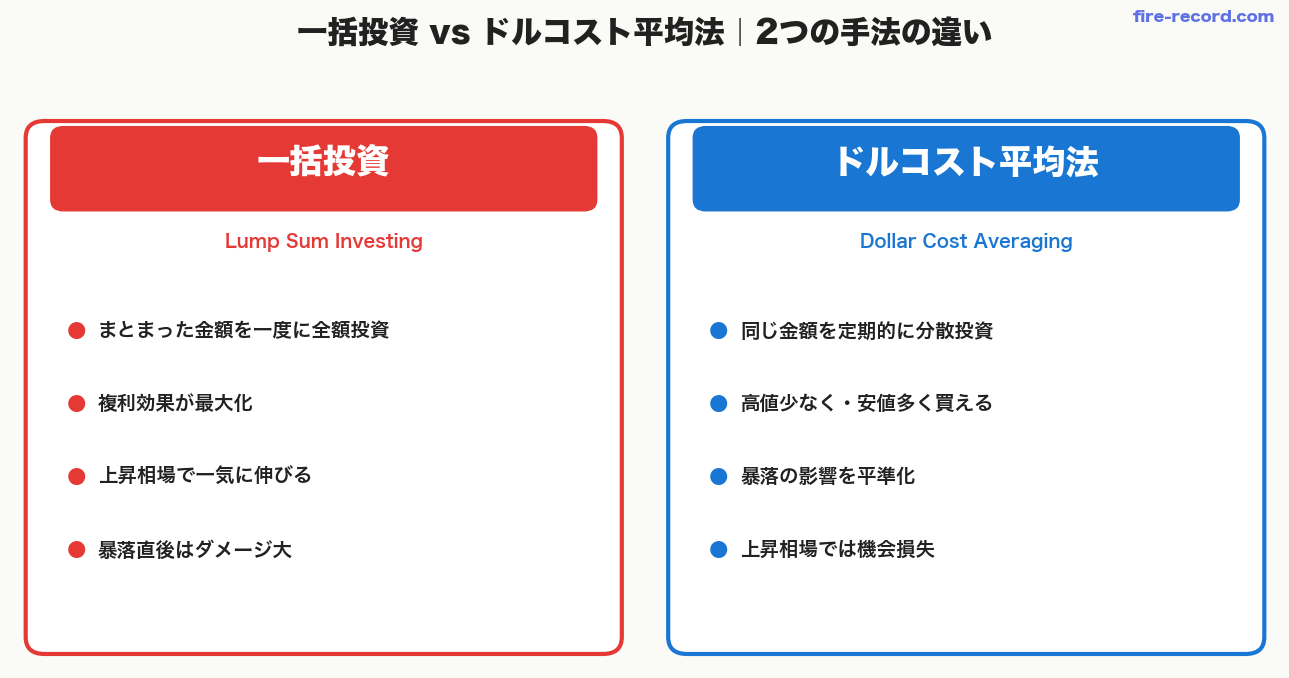
一括投資(Lump Sum Investing)
- まとまった資金を一度に全額投資する手法
- 例:ボーナス60万円を年初に全額S&P500に投入
- 「市場にいる時間(time in the market)」が長くなるほど複利効果が大きい
ドルコスト平均法(Dollar Cost Averaging / DCA)
- 同じ金額を定期的に分散して投資する手法
- 例:60万円を月5万円×12ヶ月でS&P500に投入
- 高値で少なく・安値で多く買えるのでリスク分散になる
新NISAはつみたて投資枠(年120万円)と成長投資枠(年240万円)の2つ。つみたて枠はドルコスト平均法、成長枠は一括投資にも使えるので、両方の手法を組み合わせやすいのが新NISAの強みです。
シミュレーション①|120万円を投資→30年運用
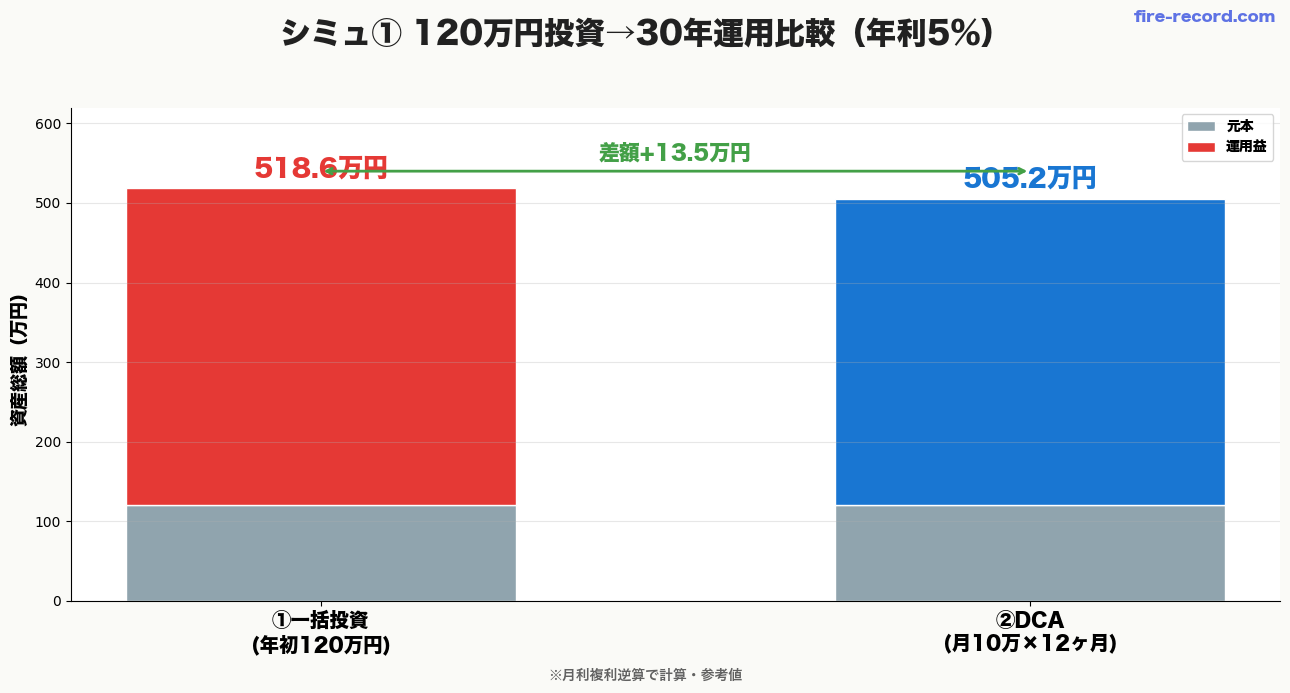
まずはシンプルな比較から。120万円を年初に一括 vs 月10万円×12ヶ月のドルコスト平均法、その後30年運用したら?
| パターン | 30年後の資産 | 運用益 |
|---|---|---|
| ①一括投資(年初120万円) | 518.6万円 | +398.6万円 |
| ②ドルコスト(月10万円×12ヶ月+29年運用) | 505.2万円 | +385.2万円 |
| 差額 | +13.5万円 | 一括が有利 |
※年利5%・月次複利(月利=(1+年率)^(1/12)−1)で計算した参考値です。①は年初に120万円を一括、②は月10万円を毎月末に12ヶ月積み立てたうえで29年運用した場合。税金・信託報酬・売買手数料・為替は考慮していません。実際の投資成果を保証するものではありません。
120万円という比較的小さな金額でも30年で13.5万円の差が生まれます。理由はシンプル:一括は最初から全額が複利で増え始めるから。ドルコスト平均法だと最初の積立分以外は「投資されていない期間」が発生します。
シミュレーション②|毎年ボーナス60万円×30年継続
次はもっと現実的なケース。毎年ボーナス60万円を30年間継続投資する場合の差を見てみましょう。
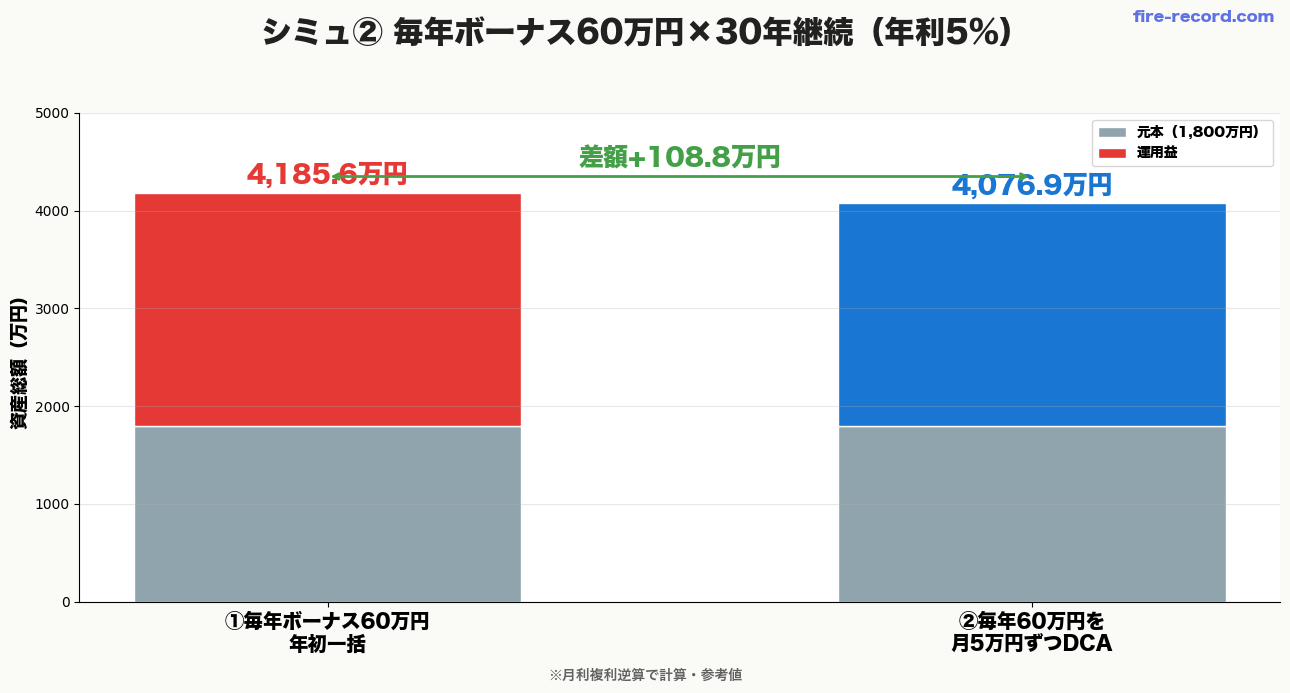
| パターン | 30年後の資産 | 運用益 |
|---|---|---|
| ①毎年ボーナス60万円を年初一括 | 4,185.6万円 | +2,385.6万円 |
| ②毎年60万円を月5万円ずつドルコスト | 4,076.9万円 | +2,276.9万円 |
| 差額 | +108.8万円 | 一括が有利 |
※元本1,800万円(60万円×30年)・年利5%・月次複利での試算です。①は毎年の年初に60万円を一括投入、②は毎月末に5万円を360回投入した場合の参考値。税金・信託報酬・売買手数料・為替は考慮していません。
同じ60万円のボーナスを「年初に一気に投資する」だけで、30年後に108万円多くなる計算(年利5%想定の参考値)。30年かけて生まれる差なので、日々の実感は小さくても最終的な金額としては無視できない大きさです。
「タイミングを待たず即投入」が長期では効くと分かります。
シミュレーション③|暴落直前ケース(タイミング失敗時)
「でも、リーマンショック直前に一括したら大損したよね?」──その通り。タイミングを外した時のリスクもシミュレーションしてみました。
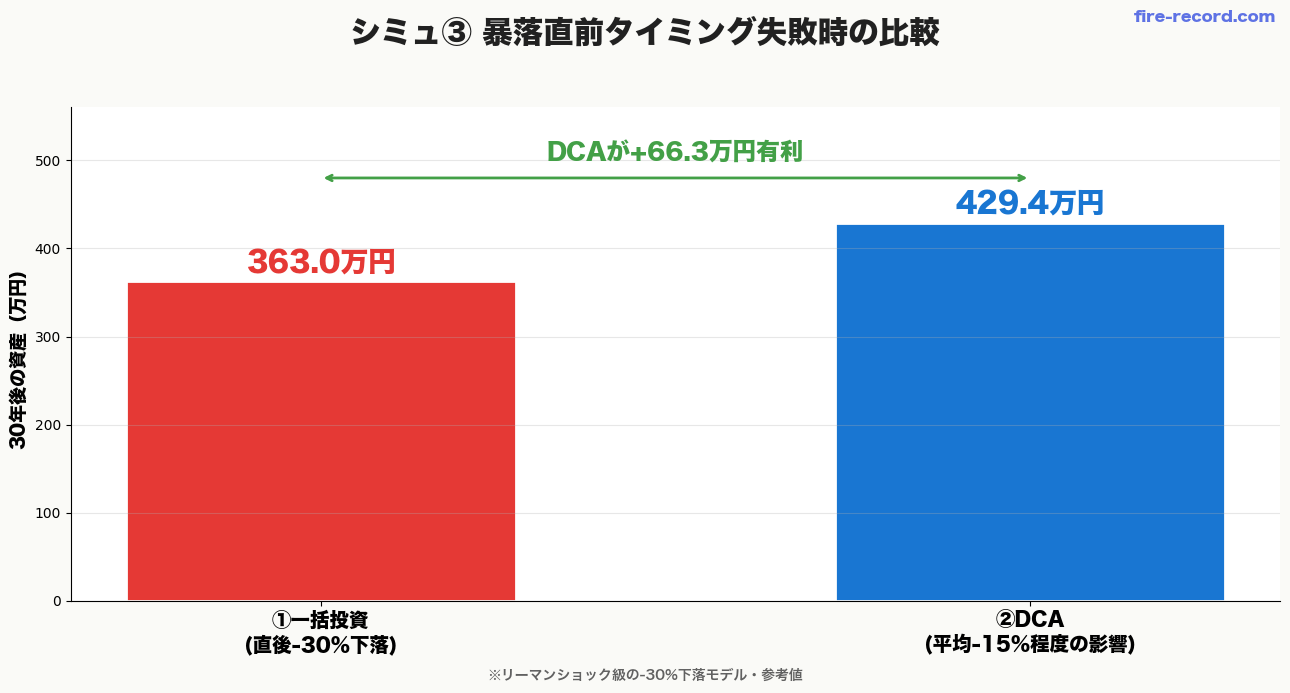
120万円を投資した直後にリーマンショック級の暴落(-30%)が来たケース:
| パターン | 前提(いずれも年利5%・月次複利) | 30年後の資産 |
|---|---|---|
| ①一括投資 | 年初に120万円を投入し、その直後に-30%。以後30年運用 | 363.0万円 |
| ②ドルコスト平均法 | 月10万円を毎月末に12ヶ月積み立て、12ヶ月後に-15%。以後29年運用 | 429.4万円 |
| 差額 | - | +66.3万円(ドルコスト平均法が有利) |
※下落率と下落時点を固定した簡易モデルによる試算です。①は投入直後に-30%、②は12ヶ月の積立終了時点に-15%を一度だけ適用し、以後は年利5%で運用したものとしています。実際の暴落は深さ・時期・回復の速さがこの通りになるとは限りません。
一括投資の最大の弱点は「投資直後の大暴落」。逆に、ドルコスト平均法は高値でも安値でも一定額買うので、暴落の影響を平準化できます。時期を読めない人にはドルコストがリスク管理上有効です。
一括投資のメリット・デメリット
メリット
- ✅ 複利効果が最大化(最初から全額運用)
- ✅ 過去データでは68%のケースでドルコスト平均法に勝つ(バンガード研究。投資から1年後の資産額で比較)
- ✅ 取引が1回で済むので手間がない
- ✅ 上昇相場では一気に資産が増える
デメリット
- ❌ 投資直後の暴落で大ダメージ(タイミングリスク)
- ❌ 心理的に「いま入れて大丈夫?」の不安が大きい
- ❌ 高値掴みのリスクがある
ドルコスト平均法のメリット・デメリット
メリット
- ✅ 暴落の影響を平準化(高値少なく・安値多く買える)
- ✅ 心理的に始めやすい(一気に大金を入れる勇気がいらない)
- ✅ 自動積立で習慣化できる
- ✅ 暴落時にも淡々と買い続けられる
デメリット
- ❌ 上昇相場では機会損失になる(投資されていないお金が眠る)
- ❌ 過去データでは一括に負けることが多い(バンガード研究の判定は投資から1年後の資産額)
- ❌ 取引コスト(手数料が無料の口座なら気にしなくてOK)
バンガード研究|「68%が一括有利」の中身
「一括投資が長期で有利」という主張の根拠になっているのが、米国の大手運用会社バンガード(Vanguard)が公表した研究レポートです。
研究の概要
- 研究タイトル:Cost averaging: Invest now or temporarily hold your cash?
- 対象期間:1976〜2022年のMSCIワールド指数(付録では米国1979年〜、英国1986年〜、カナダ1985年〜、欧州1998年〜、豪州1992年〜、新興国1988年〜の各市場も、市場ごとに別の指数で検証されています)
- 比較条件:一括投資 vs 3ヶ月分割投資(3等分して1ヶ月ごとに投資。未投資の現金に利息はつかない前提。付録では4ヶ月・5ヶ月・6ヶ月分割も検証されています)
- 結論:68%の期間で一括投資が分割投資を上回った(原典の本文表現は「おおむね3分の2」)。勝敗は投資から1年後の資産額を比べて判定しています
なぜ一括が有利になるのか
- 株式市場は長期的には上昇傾向(MSCIワールド指数の1987年12月末以降の年率リターンは9.08%。米ドル建て・配当込みのグロスリターン、2026年8月31日基準)
- 分割投資中は未投資の現金が眠っている=機会損失
- 一括は「市場にいる時間」が最大化される
裏を返せば32%のケースではドルコスト平均法が勝ったということ。リーマン・コロナ級の暴落直前なら、一括投資は大きく負けます。
「平均的に有利」と「自分のケースで有利」は別物だと理解しておきましょう。
私のハイブリッド戦略|基本ドルコスト・ボーナス一括
20代会社員の私が実践しているのは「つみたては毎月ドルコスト、ボーナスは一括」のハイブリッド戦略です。
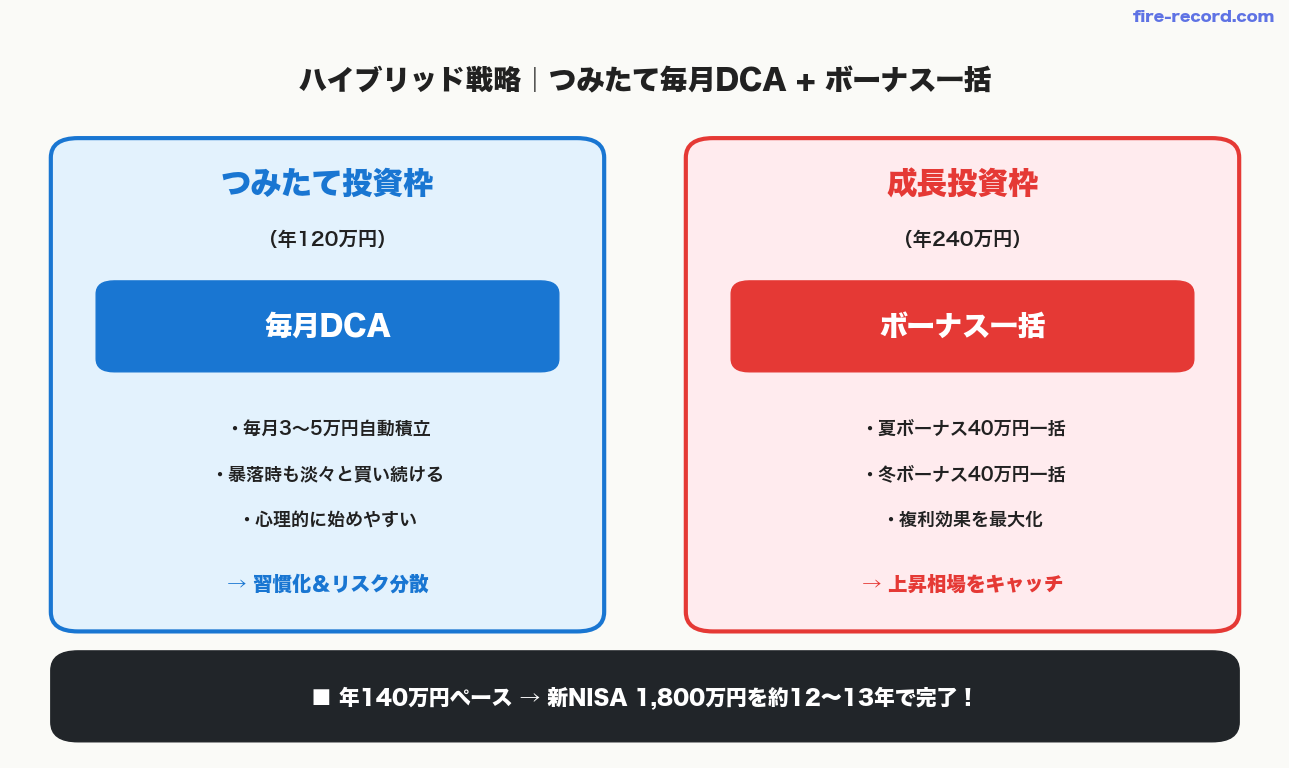
なぜハイブリッドが現実的なのか
- 毎月の給料からは無理なくドルコストで習慣化(つみたて投資枠を活用)
- ボーナスは一括で複利効果を最大化(成長投資枠を活用)
- 暴落リスクはドルコストで分散、上昇相場は一括でキャッチ
- 新NISAの「つみたて+成長」の2枠構成と相性が良い
具体的な配分例(年収500万円・ボーナス100万円想定)
- つみたて投資枠:毎月3〜5万円 × 12ヶ月 = 年36〜60万円
- 成長投資枠:夏ボーナス40万円+冬ボーナス40万円 = 年80万円一括
- 合計年116〜140万円ペース → 元本ベースで新NISA 1,800万円を約13〜16年で埋める(年140万円なら13年目、年116万円なら16年目に到達)
ハイブリッド戦略を実践する証券口座の選び方
このハイブリッド戦略を実践するには、つみたて+成長投資枠の両方が使え、商品ラインナップが豊富なネット証券が前提になります。20代会社員の私の選択を紹介します。
私のメイン口座:楽天証券(楽天経済圏ユーザー)
私は楽天市場で買い物をすることが多い楽天経済圏ユーザーなので、メインは楽天証券でつみたて投資枠を運用しています。
- 楽天カード積立で楽天ポイントが貯まる(通常の楽天カードは、ファンドの代行手数料が年率0.4%(税込)以上なら1.0%、0.4%未満なら0.5%。楽天ゴールドカードは0.4%未満のファンドで0.75%、楽天プレミアムカードは1.0%、楽天ブラックカードは2.0%)
- 楽天市場のSPU倍率がアップ(楽天ポイントコースとマネーブリッジを設定のうえ、投資信託で当月合計30,000円以上のポイント投資をすると+0.5倍。米国株式の円貨決済と合わせて最大+1倍。対象はスポット購入のみで、積立買付は対象外)
- iSPEEDアプリのUIが分かりやすく、初心者でも操作しやすい
- 貯めた楽天ポイントで投信を追加購入できる
楽天市場・楽天モバイル・楽天カードを使っている方は、楽天証券でNISAを始めるとポイントが貯まりやすく、SPU倍率もアップします。
米国株メインならマネックス証券もおすすめ
米国株(VTI・VOO等)をボーナスで一括購入するなら、NISA口座での国外株式等のインターネット売買手数料が無料のマネックス証券も候補になります。私は楽天証券をメインにしつつ、マネックス証券の口座も保有しています。
- NISA口座での国外株式等のインターネット売買手数料が無料(無料になるのはNISA口座での取引。円貨と外貨の交換時には所定の為替手数料がかかります)
- dカード積立の還元率は最大3.1%(dカード PLATINUMかつNISA口座の場合。入会2年目以降は月間ショッピング利用額20万円以上が条件で、10万円未満なら1.1%。dカード GOLDはNISA口座で1.1%、一般のdカードは積立5万円以下の部分が1.1%。2026年12月以降に還元率の見直しが予定されています)
- dカード積立は毎月10万円まで設定でき、NISA口座を使い切ったあとの課税口座での積立もポイント還元の対象
米国ETFをボーナスで一括購入するなら、NISA口座での国外株式等のインターネット売買手数料が無料のマネックス証券も候補になります。dカード積立の還元率は最大3.1%ですが、dカード PLATINUMであることやNISA口座であることなどの条件があります。
まとめ|20代会社員の最適解
- ● 過去データでは一括が約3分の2の確率で勝つ(バンガード研究。投資から1年後の資産額で比較)
- ● 30年で108万円の差(毎年60万円ボーナス・年利5%想定の参考値)
- ● 暴落タイミングではドルコストが有利(リスク管理)
- ● 「毎月ドルコスト+ボーナス一括」のハイブリッドが20代には現実的
- ● 新NISAのつみたて枠+成長枠で両方使い分ける
「一括かドルコストか」の議論で迷っているなら、悩む前にまず始めるのが現実的。タイミングを完璧に当てる人はいません(プロでも難しい)。
20代会社員の私たちには「時間という大きな武器」があります。1日でも早く投資を始めて、長期の複利効果を活かしていきましょう──これが20代FIREで意識したいポイントです!
私自身が楽天市場・楽天カードを使っているので、メインは楽天証券。楽天ポイントが貯まり、SPU倍率もアップします。
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。シミュレーションは年利5%・複利を前提とした試算で、実際の投資成果を保証するものではありません。投資判断は自己責任でお願いします。制度・税制は2026年9月22日時点のものです。
📚 出典
- 金融庁「NISAを知る」
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)
- Vanguard Research/Megan Finlay・Josef Zorn『Cost averaging: Invest now or temporarily hold your cash?』(2023年2月)
- MSCI「MSCI World Index (USD) Index Factsheet」(2026年8月31日基準)
- 楽天証券「楽天カードクレジット決済のポイント還元率」(2026年8月20日更新)
- 楽天証券「SPU(スーパーポイントアッププログラム)」
- ドコモのNISA by マネックス証券「dカード積立」
- マネックス証券「サービスに関する注意事項」
- 金融庁「資産運用シミュレーション」
🕒 更新履歴:2026年5月10日公開。2026年9月22日に出典を追加し、バンガード研究の引用を一次資料に合わせて是正しました(勝率67%→68%、比較条件12ヶ月分割→3ヶ月分割、判定期間30年→投資から1年、対象市場)。あわせて、見出しと注意ボックスの「67%」「33%」の表記、楽天証券のSPU達成条件(投信残高30万円→当月合計30,000円以上のポイント投資・スポット購入のみ)、楽天カードの還元率が代行手数料で切り替わる仕組み、マネックス証券の手数料の説明とdカード積立の還元条件、新NISAの枠を埋めるまでの年数も修正しています。
🛠 この記事の作り方:制度の数値(新NISAの投資枠、各社の還元率・手数料)は上記の一次資料から転記しました。3本のシミュレーションはPythonで再計算しています。共通の前提は年利5%・月次複利で、月利は年率÷12ではなく月利=(1+年率)^(1/12)−1で求めています((1+月利)^360=1.05^30の成立を検算済み)。シミュレーション①は「年初に120万円を一括」対「月10万円を毎月末に12ヶ月積立+29年運用」、②は「毎年の年初に60万円を一括×30年」対「毎月末に5万円×360ヶ月」、③は①に下落率と下落時点を固定して加えた簡易モデルです。金額は万円単位で小数第1位に丸めており、税金・信託報酬・売買手数料・為替変動・インフレは考慮していません。もともと本文にあった「年平均7〜10%」は、どの指数・期間・通貨・配当の有無を指すのかを示した資料を特定できなかったため、MSCIワールド指数の実測値に差し替えました。将来の運用成果を示すものでも保証するものでもありません。









コメント