30代になると、「同年代はどれくらい貯金があるんだろう?」とふと気になりませんか? SNSでは「30代で貯金1,000万円」の話がよく流れてきますが、実際のデータを見ると景色はかなり違います。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、30代単身世帯の金融資産は平均501万円、中央値100万円。二人以上世帯(夫婦や親子など)でも平均1,096万円、中央値311万円です。平均と中央値で、5倍・3.5倍もの開きがあります。
この記事では、J-FLECが公開している年代別の表(Excel)から30代の数字を直接取り出して、平均と中央値の違い、分布、何で持っているかの内訳まで整理しました。最後に、40歳でのFIREを目指している私の目線で「30代からいくら積み立てればどこまで届くか」も試算しています!
結論|30代の中央値は単身100万円・二人以上311万円
🧭 この記事の要点
- 30代単身 金融資産は平均501万円・中央値100万円。72.7%が500万円未満で、平均に届かない世帯が大半です
- 30代二人以上 平均1,096万円・中央値311万円。1,000万円以上は25.8%です
- 「持っていない」は単身32.3% ただしこれは「運用や将来の備えとしての金融資産がない」という意味で、そのうち52.4%は預貯金口座に残高があります
- 目安は中央値 平均は一部の高額世帯に引き上げられます。30歳・100万円から年5%・月5万円で積み立てると、40歳で約935万円(試算)
30代の貯金(金融資産)の平均と中央値|単身と二人以上
まず、ここでいう「貯金」はJ-FLECの調査でいう金融資産のことです。預貯金だけでなく、株式・投資信託・生命保険・個人年金保険なども含みます。数字は、金融資産を持っていない世帯も0円として含めたものです。
| 30代 | 単身 世帯 | 二人以上 世帯 |
|---|---|---|
| 平均 | 501万円 | 1,096万円 |
| 中央値 | 100万円 | 311万円 |
| 金融資産を 持っていない | 32.3% | 17.6% |
| 持っている世帯 だけの平均 | 752万円 | 1,337万円 |
| 持っている世帯 だけの中央値 | 255万円 | 500万円 |
| 回答した 世帯数 | 325世帯 | 648世帯 |
平均と中央値の差がとても大きいですよね。分布を見ると理由がわかります。
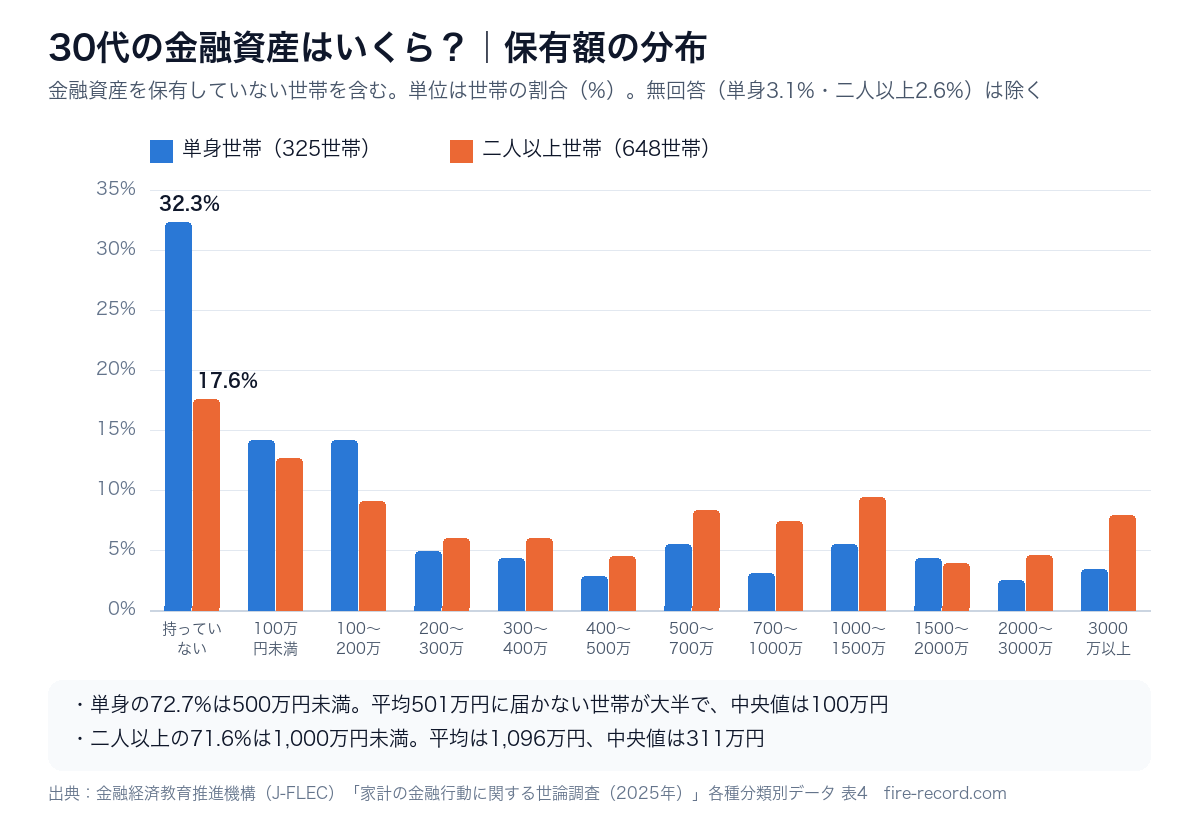
単身世帯では「持っていない」が32.3%で最も多く、100万円未満と100〜200万円がそれぞれ14.2%。500万円未満の世帯が72.7%を占めます。一方で1,000万円以上も15.7%いて、この人たちが平均を大きく押し上げています。だから「平均501万円」は、30代単身の4人に3人近くにとって届いていない数字なんです。
何で持っている?|預貯金が半分前後
| 30代の内訳 (平均) | 単身 世帯 | 二人以上 世帯 |
|---|---|---|
| 預貯金 | 237万円 | 344万円 |
| 株式 | 64万円 | 290万円 |
| 投資信託 | 74万円 | 143万円 |
| 保険(生命・ 損害・個人年金) | 72万円 | 185万円 |
| その他(債券・ 財形など) | 55万円 | 132万円 |
単身世帯は金融資産の約半分(237万円)が預貯金です。二人以上世帯は株式が290万円と大きく、平均の押し上げに株式を多く持つ世帯が効いていることがうかがえます。投資信託は単身74万円・二人以上143万円で、新NISAでの積立がまだ「平均の一部」にとどまっている様子が見えます。
年代別に見ると|30代の中央値は20代の約3倍、40代単身と同じ
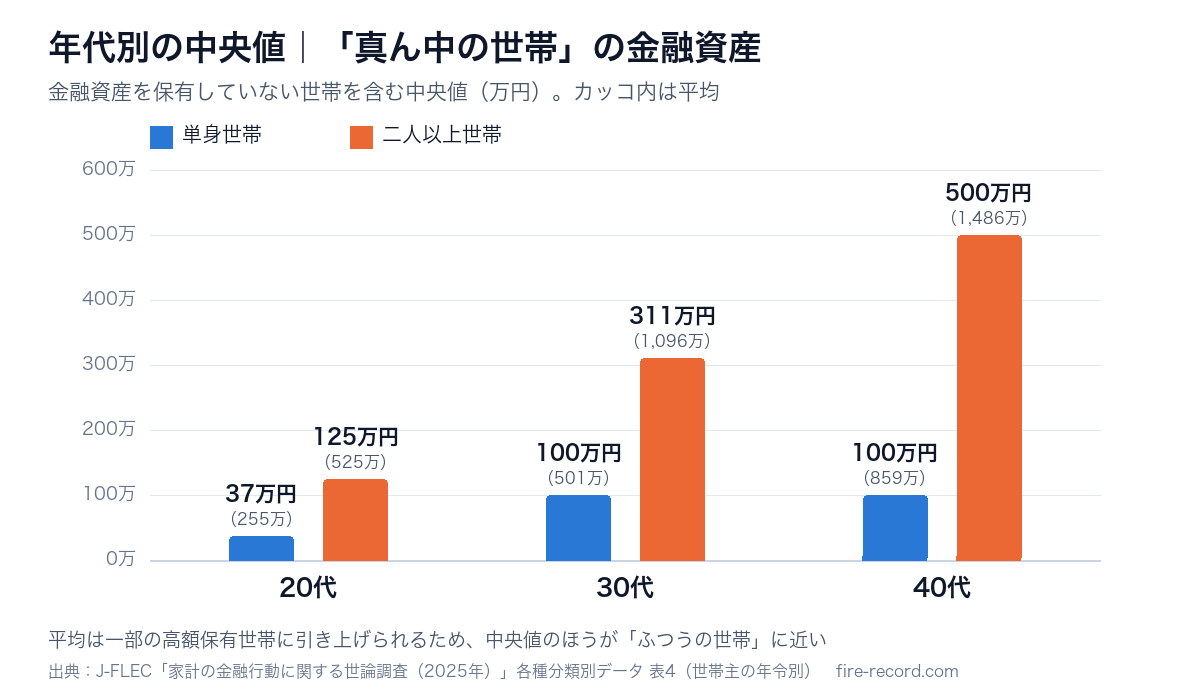
| 中央値 (平均) | 単身 世帯 | 二人以上 世帯 |
|---|---|---|
| 20代 | 37万円 (255万円) | 125万円 (525万円) |
| 30代 | 100万円 (501万円) | 311万円 (1,096万円) |
| 40代 | 100万円 (859万円) | 500万円 (1,486万円) |
20代と比べると、30代の中央値は単身で約2.7倍、二人以上で約2.5倍です。面白いのは40代単身の中央値も100万円で、30代と変わらないこと。平均は859万円まで上がるのに、真ん中の世帯は増えていません。貯められる人とそうでない人の差が、年齢とともに広がっていく様子が数字に出ています。20代のデータは20代の貯金の平均と中央値の記事で詳しく見ています。
「貯金ゼロ」は3人に1人?|「持っていない」の意味
30代単身の32.3%、二人以上の17.6%が「金融資産を保有していない」と答えています。ただし、J-FLECの調査でいう金融資産は運用のため、または将来に備えて蓄えている部分のことで、日常の出し入れに使う預金は含みません。
📌 「持っていない」=「口座が空っぽ」ではない
「持っていない」と答えた30代単身世帯(105世帯)のうち、52.4%は預貯金口座に残高があると回答しています(二人以上世帯では47.4%)。生活費として口座にお金はあるけれど、「将来のために分けて置いているお金」がない、という人が多いと読むのが自然です。
逆に言えば、生活費の口座とは別に「備えのお金」を分けるだけで、30代の3人に1人より前に出られるということでもあります。最初の一歩は、生活防衛資金を別の口座に分けることです。いくら置けばいいかは生活防衛資金はいくら必要?ライフスタイル別目安と置き場所4選にまとめています。
30代でいくらあればいい?|FIREから逆算する積立の目安
「平均や中央値と比べてどうか」より大事なのは、「自分の目標にどう届かせるか」です。FIREでよく使われる4%ルール(資産の4%ずつ取り崩せば長く暮らせるという考え方)で逆算すると、必要な資産は年間の生活費の25倍。たとえば生活費が月20万円なら、20万円×12か月×25=6,000万円です。
いきなり6,000万円は遠いので、まずは10年でどこまで届くかを見てみましょう。30代単身の中央値100万円を30歳で持っていて、年5%で運用できたと仮定して、毎月の積立額別に40歳までを計算しました。
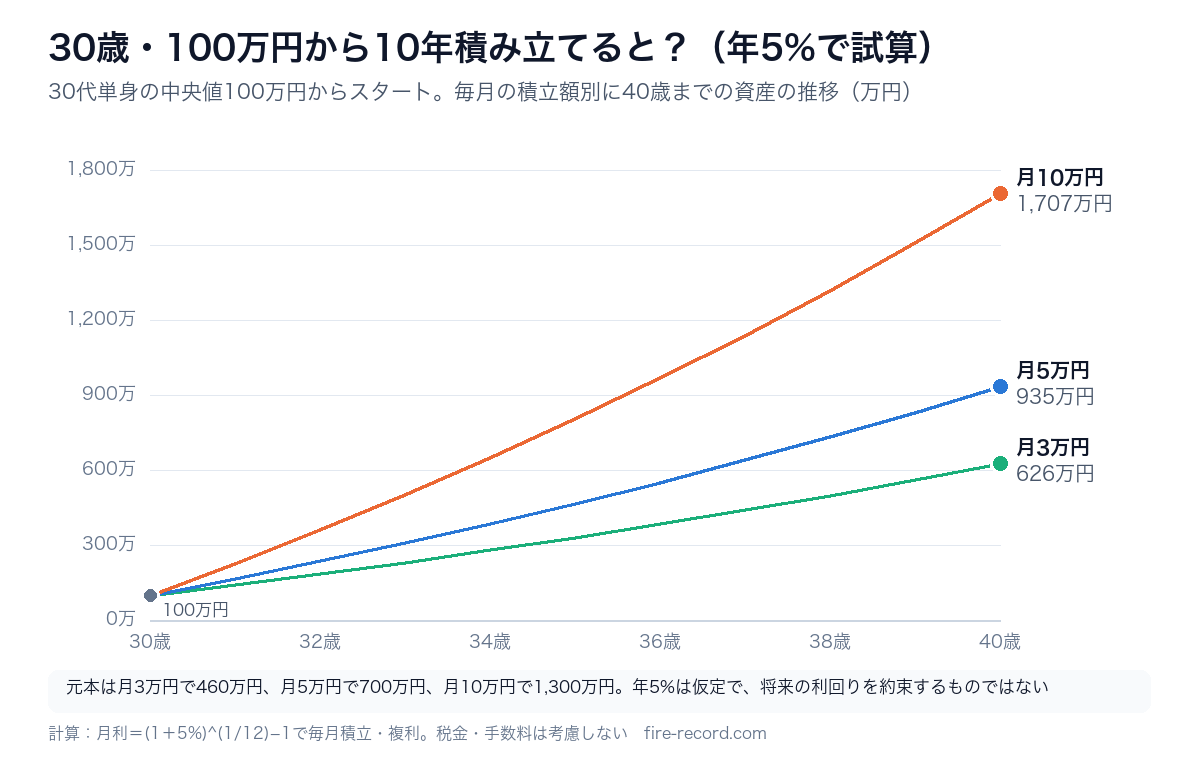
| 毎月の積立額 | 40歳時点(元本) |
|---|---|
| 月3万円 | 約626万円 (元本460万円) |
| 月5万円 | 約935万円 (元本700万円) |
| 月10万円 | 約1,707万円 (元本1,300万円) |
月5万円を10年続けると約935万円。30代二人以上の中央値(311万円)を大きく超えて、平均(1,096万円)に近づく計算です。新NISAのつみたて投資枠なら年120万円(月10万円)まで、運用益が非課税になります。積立を長く続けたときの伸び方は月10万NISA積立20年で7,184万円の試算も参考にしてください。
⚠️ 試算は「毎年5%」ではありません
実際の相場は、年によって大きく上下します。年5%はあくまで平均的な仮定で、途中で資産が減る年もあります。大事なのは、下がった年にやめずに続けること。株価が大きく下がったときの考え方は株価暴落どうする?20代FIRE民の正しい行動5選に書いています。
30代から貯金を増やす3つのステップ
🪜 順番が大事です
- 先取りで分ける 給料が入ったら、使う前に一定額を別口座へ。残ったお金で暮らす形にすると、意思の強さに頼らずに続きます
- 生活防衛資金をつくる 生活費の数か月分を、すぐ引き出せる預金に置きます。11月からは大手銀行の普通預金も年0.50%に上がります(普通預金金利の引き上げ一覧)
- 新NISAで積み立てる 生活防衛資金ができたら、残りを長期の積立へ。月3万円でも10年続ければ、試算では元本460万円が約626万円になります
私の意思決定ログ|中央値は「スタートライン」として見る
📝 私の意思決定ログ
私は20代後半の会社員で、夫婦共働き、40歳でのFIREを目標にしています。生活費は月20万円、生活防衛資金は120万円と決めていて、新NISAは楽天証券でS&P500とNASDAQ100を8対2で積み立てています。
今回30代のデータを見て、いちばん印象に残ったのは「40代単身の中央値も100万円」だったことです。年齢が上がれば自然に貯まるわけではなく、仕組みを作った人だけが伸びていくのだと、数字ではっきり見えました。
だから私は、平均や中央値を「勝ち負けの基準」ではなく「スタートライン」として見ています。大事なのは他人との比較ではなく、自分の生活費から逆算した目標に、毎月いくらで、何年で届くか。月20万円の生活費なら4%ルールで6,000万円という遠いゴールも、10年ごとの区切りで見れば、積立額という「今決められる数字」に置き換えられます。
よくある質問
Q. 30代で貯金500万円は多いですか?
単身世帯なら上位のほうです。30代単身で金融資産が500万円以上の世帯は24.3%(およそ4人に1人)で、中央値の100万円を大きく上回ります。二人以上世帯では中央値が311万円なので、500万円は中央値より上です。
Q. 30代夫婦で1,000万円は普通ですか?
J-FLECの二人以上世帯(夫婦だけでなく親子なども含む)で見ると、30代で1,000万円以上は25.8%です。平均は1,096万円ですが、中央値は311万円なので、1,000万円あれば上位4分の1ほどに入ります。
Q. 平均と中央値、どちらを見ればいいですか?
「ふつうの世帯」を知りたいなら中央値です。中央値は金額の順に並べたときにちょうど真ん中に来る世帯の値で、一部の高額世帯の影響を受けにくいからです。平均は、金融資産が多い世帯ほど強く引っ張られます。
Q. このデータは誰が、どうやって調べたものですか?
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」です。2025年6月20日〜7月2日に、単身世帯2,500世帯と二人以上世帯5,000世帯(世帯主が20歳以上80歳未満)を対象にインターネットモニター調査で行われました。30代の回答は単身325世帯、二人以上648世帯です。
まとめ|30代の目安は中央値、目標は自分の生活費から
30代の金融資産は、単身で平均501万円・中央値100万円、二人以上で平均1,096万円・中央値311万円。平均は一部の高額世帯に引き上げられているので、目安にするなら中央値です。「持っていない」32.3%も、多くは生活費の口座に残高はあり、「備えのお金」を分けていないだけです。
大事なのは比べることより、仕組みを作ること。先取りで分けて、生活防衛資金をつくって、残りを新NISAで積み立てる。30歳・100万円からでも、月5万円を10年続ければ約935万円という試算になります。今の自分の数字から、一歩ずつ始めてみてください!
積立の仕組みづくりは、口座を開くところから
新NISAの積立は、一度設定すれば毎月自動で続きます。私は楽天証券をメイン口座にしていて、投資信託の積立を楽天カードで続けています。
楽天証券の口座開設を見る📚 出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」(調査時期2025年6月20日〜7月2日、インターネットモニター調査、2026年1月21日修正版)/各種分類別データ(単身世帯 per12501.xlsx・二人以上世帯 per22501.xlsx)の表2(金融資産の有無・非保有世帯の預貯金口座)、表3(金融資産保有額・保有世帯)、表4(金融資産保有額・非保有世帯を含む)、表6(種類別金融商品保有額)の「世帯主の年令別」の行。いずれも2026年10月4日に確認。
🕒 更新履歴:2026年10月9日 公開
🛠 この記事の作り方:30代の平均・中央値・分布・内訳は、J-FLECが公開しているExcelの各表から30歳代の行を直接読み取って転記しました。「500万円未満72.7%」「1,000万円以上25.8%」「500万円以上24.3%」などの割合は、表4の階級別の割合を当サイトで足し合わせたものです(無回答は除く)。内訳の「保険」は生命保険・損害保険・個人年金保険、「その他」は金銭信託・債券・財形貯蓄・その他金融商品の合計です。積立の試算は、30歳時点で100万円、毎月同額を積み立て、年5%(月利=(1+5%)^(1/12)−1)で複利運用した場合の計算で、税金・手数料は含みません。4%ルールは取り崩しの目安として広く使われる考え方で、将来の運用成果を保証するものではありません。本記事は情報の整理であり、特定の金融商品をすすめるものではありません。記載のリンクにはアフィリエイト広告が含まれます。

コメント