こどもNISAについて調べていて、いちばん大事なことが抜け落ちていると気づきました。口座の申し込みは2026年10月1日に始まっています。制度そのものが動き出すのは2027年1月なので、「まだ先の話」と思っていたのですが、準備のほうはもう来週です。
しかも、ここには順番があります。親が先に自分の口座を持っていないと、こどもの口座は申し込めません。私はまだ子どもがいませんが、いずれ必要になる手続きなので、証券会社の告知と財務省の資料を読んで整理しました。用意するものは住民票1枚です。
結論|申し込みは10月1日から、投資が始まるのは2027年1月
| 時期 | 何が起きるか |
|---|---|
| 2026年10月1日(木) | こどもNISA口座の開設受付が始まる(楽天証券の場合) |
| 2027年1月 | こどもNISA(0〜17歳のつみたて投資枠)が実際に始まる |
| 子が12歳になる年 | 教育費・生活費の支払いに限り、払い出しができるようになる |
| 子が18歳になる年 | 現行NISAのつみたて投資枠へ自動的に移行 |
制度の中身は、財務省の「令和8年度税制改正の大綱」と、2026年3月31日に成立・公布された改正法で固まっています。対象は0〜17歳、年間の投資枠は60万円、非課税で持てる上限は600万円。ここは別記事の「こどもNISAガイド」で詳しく書いたので、この記事は手続きの話だけに絞ります。
順番を間違えると進めません|親の口座が先
ここがこの記事の本題です。楽天証券の告知には、はっきりこう書かれています。「楽天証券の「こどもNISA」口座の開設申込には、親権者様の総合口座が必要です」。
こども口座(未成年口座)の開設条件にも、同じ構造の要件があります。「親権者のうち1名が弊社の総合取引口座を開設しており、『登録親権者』としてこども口座(未成年口座)に関して弊社との間で必要な手続きを行っていただくことにご同意いただくこと」。つまり親の口座が入口で、こどもの口座はその中から申し込む形です。
⚠️ 親の口座は、申し込みの前に作っておきます
親の総合口座の開設には、本人確認と審査の時間がかかります。こどもNISAの申し込みは親の口座にログインしてから行うので、同時進行というわけにはいきません。親の口座をまだ持っていないなら、そこから先に済ませておくのが順当です。なお、こども口座(未成年口座)とこどもNISA口座は同時に申し込むことができます。
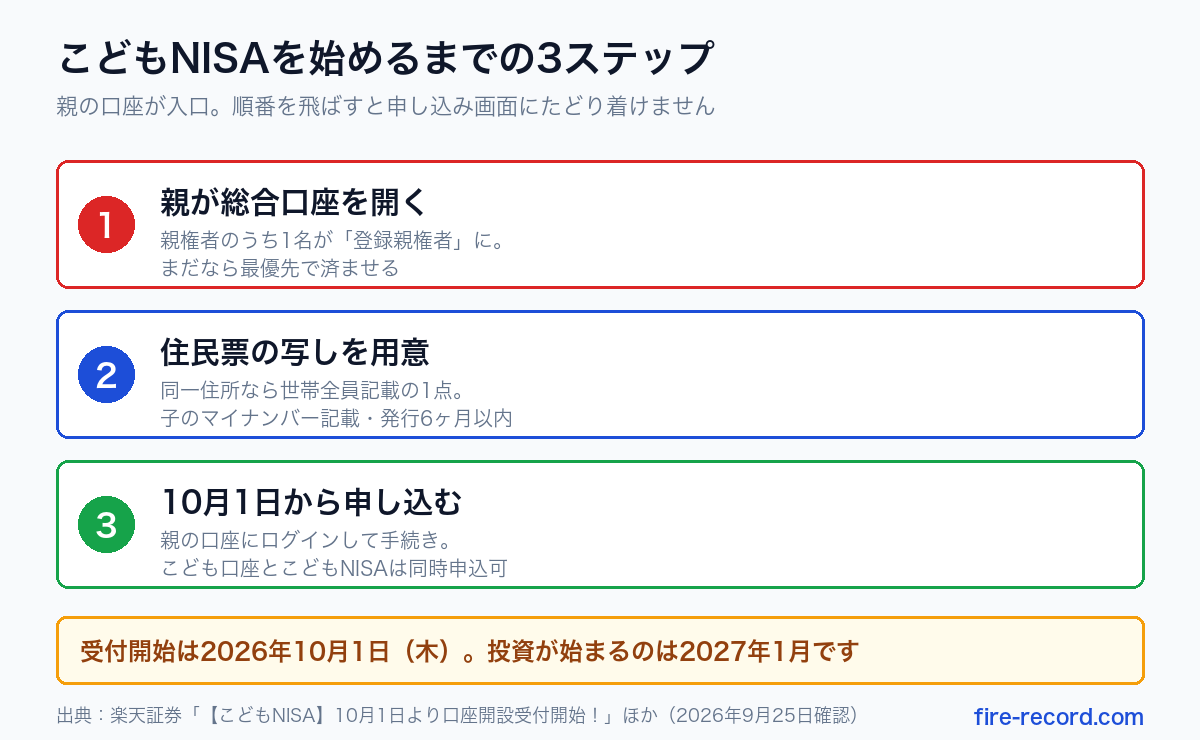
やることは3ステップ
🪜 こどもNISAを始めるまでの3ステップ
- 親(親権者のうち1名)が証券会社の総合口座を開く ← ここが入口。未完了なら最優先
- 住民票の写しを用意する 同一住所なら世帯全員が記載されたもの1点でOK
- 親の口座にログインして、こども口座とこどもNISA口座を申し込む 10月1日から受付開始
申し込んだあと、口座ができる2027年1月までの待ち時間に決めておくこと(入金のルート・積立額・銘柄)は、こどもNISAの口座を申し込んだら|1月の買付までにやること5つにまとめています。
ステップ1|親の総合口座
親権者全員の同意が必要で、そのうち1名が「登録親権者」として証券会社との手続きを担います。登録親権者の口座に制約がかかっていないこと、名義人と登録親権者がともに国内に居住していることも条件です。
私は新NISAを楽天証券で運用していて、月10万円をS&P500に8割・NASDAQ100に2割で積み立てています。楽天証券を選んだのは楽天経済圏を使っているからで、こどもNISAの受付開始日をいち早く公表したのもここでした。すでに他社に口座がある方は、その証券会社の受付開始日を確認してください。
親の口座がまだなら、ここから
こどもNISAの申し込みは親の口座にログインして行います。楽天証券のキャンペーン(2026年12月31日まで)は、キャンペーンページでエントリーし、そのページのボタンから開いた口座だけが対象です。
楽天証券の公式サイトを見る5社の特典と条件はこどもNISAキャンペーン比較にまとめています
ステップ2|住民票の写し
申込者と子どもが同一住所なら、世帯全員が記載された住民票の写し1点で足ります。ただし条件があります。
- 子どものマイナンバーが記載されていること
- 申込者本人の記載と、子どもとの続柄の記載があること
- 発行から6ヶ月以内であること
別住所の場合は、子どもの住民票や戸籍謄本など追加の書類が必要になります。マイナンバーの記載を省いた住民票だと出し直しになるので、役所で取るときに「マイナンバー記載あり」を指定してください。ここでつまずく人がいちばん多いところだと思います。
ステップ3|10月1日から申し込む
親の口座にログインして、申込画面から手続きします。こども口座(未成年口座)とこどもNISA口座は同時に申し込めるので、両方まとめて出すのが手数が少なくて済みます。
なお、こどもNISA口座は1人1口座です。他社ですでに開設しているなどの理由で開設できなかった場合、楽天証券の告知では、その取引は一般口座での扱いに変わるとされています。夫婦で別々の証券会社に申し込んでしまう、といった行き違いには注意してください。
こども口座とこどもNISA口座は別物です
混同しやすいので分けて書きます。
| こども口座(未成年口座) | こどもNISA口座 | |
|---|---|---|
| 中身 | 子ども名義の課税口座 | 子ども名義の非課税口座 |
| いつから | 今すでに開設できる | 受付は2026年10月1日から |
| 運用開始 | すぐ | 2027年1月 |
| 利益への課税 | 20.315% | 非課税(年60万円・上限600万円) |
| 18歳になったら | 成年向けの総合口座へ自動で切替 | 現行NISAのつみたて投資枠へ自動で移行 |
「2027年を待たずに今から積み立てたい」なら、こども口座を先に使うという選択肢があります。ただしこども口座は課税口座なので、利益には20.315%がかかります。2027年を待って非課税枠から使うか、待たずに課税口座で始めるか。ここは家庭の方針で分かれるところです。
18歳の誕生日で起きる2つの変化
先の話ですが、申し込む前に知っておくと設計が変わるところです。
ひとつめ。満18歳の誕生日を迎えると、こども口座は自動的に成年向けの総合口座へ切り替わります。そして切替後は、口座の操作を本人が行う必要があります。楽天証券の注意書きには、親権者が操作すると「成りすましや仮名・借名取引とみなされます」とあります。これまで親が管理していたものを、そのまま親が触り続けることはできません。
ふたつめ。切替後は「登録親権者様の銀行口座名義からのリアルタイム入金はできません」とされています。入金経路も子ども本人のものに移ります。18歳になる前に、本人に口座の存在と使い方を伝えておく。これは手続きというより、家庭の側の準備です。
払い出しは12歳が境目
こどもNISAは「入れたら基本的に出せない」制度です。財務省の大綱では、払い出しは基準年(その年3月31日に18歳である年)の前年末まで原則できないとされています。例外の扱いが年齢で分かれます。
- 12歳より前:災害で家屋が全壊した場合など、限られた事由での全額払い出しのみ
- 12歳以降:入学金・授業料その他の教育費、または生活費の支払いに限り、子の同意書を添えて親権者等が申し出る
旧ジュニアNISAの払出制限が使いにくかった反省が入った設計だと思いますが、それでも自由に引き出せるお金ではありません。高校入学など12歳より前に大きな支出が読める家庭は、こどもNISAだけに寄せない組み方をしておくほうが安全です。
私の意思決定ログ|まだ子どもはいませんが、順番は覚えました
📝 私の意思決定ログ
私は20代後半の会社員で、夫婦共働き、40歳でのFIREを目標にしています。子どもはまだいないので、こどもNISAは今すぐ使う制度ではありません。それでも調べてよかったと思ったのは、「親の口座が入口」という順番を知れたことです。
制度が始まる日だけ覚えていると、当日に「では申し込もう」となって、そこから親の口座開設で数日待つことになります。私はすでに楽天証券に総合口座があるので、必要になったときはステップ2の住民票から始められます。制度の開始日より、自分がどこまで済んでいるかを把握しておくほうが実用的でした。
こどもNISAそのものを使うかどうかは、そのとき考えます。12歳まで実質引き出せない設計は、教育費のピークと必ずしも噛み合わないからです。
よくある質問
Q. 10月1日を過ぎたら申し込めなくなりますか?
いいえ。10月1日は受付の開始日で、締切ではありません。急ぐ必要はありませんが、実際の投資が始まるのは2027年1月なので、それまでに手続きが終わっていれば最初の年から使えます。
Q. 親がすでに他社で口座を持っている場合は?
その証券会社で手続きできるか確認してください。こどもNISA口座は1人1口座なので、どの金融機関で開くかを先に決める必要があります。夫婦で別々に申し込んでしまうと、あとから一方が開設不可になります。
Q. 祖父母が孫のために開くことはできますか?
口座の手続きを行うのは親権者です。祖父母が資金を出す場合は、贈与として整理したうえで親権者が手続きする形になります。贈与の扱いは「教育資金一括贈与の代替」に書きました。
Q. 学資保険とどちらがいいですか?
元本保証を取るか、運用の期待値を取るかの選択です。前提を置いた試算では差が出ますが、どちらが正解とは言えません。比較は「学資保険とこどもNISAを比較」にまとめています。
Q. こども口座を先に開いても、あとからこどもNISAに移せますか?
課税口座にある商品をそのまま非課税口座へ移すことはできません。新NISAでも同じで、非課税枠は新しく買う分にしか使えません。こども口座で積み立てたものを非課税にしたい場合は、いったん売却して買い直す形になり、その時点の利益に課税されます。この論点は「特定口座の含み益はNISAへ移すべき?」の考え方がそのまま使えます。
🏦 親の証券口座をこれから開く人へ
マネックス証券で親の総合口座を開く場合は、こちらから申し込めます。こどもNISAの特典は会社ごとに条件が違うので、こどもNISAキャンペーン比較で確かめてから申し込んでください。このボタンは口座開設ページへの広告リンクで、紹介プログラムのリンクではありません。
マネックス証券の口座開設まとめ|覚えるのは「親の口座が先」と「住民票」
- こどもNISA口座の受付は2026年10月1日(木)から。実際の投資は2027年1月から
- 申し込みには親権者の総合口座が必要。親の口座にログインして手続きするので、順番を飛ばせません
- 必要書類はマイナンバー記載・発行6ヶ月以内の住民票の写し(同一住所なら世帯全員記載の1点)
- こども口座(課税)とこどもNISA口座(非課税)は別物で、同時に申し込めます
- こどもNISA口座は1人1口座。夫婦で別々の会社に申し込まないよう先に決めておく
- 18歳で自動的に成年口座へ切替。以後は本人が操作し、親名義からのリアルタイム入金はできなくなります
制度の開始日は2027年1月ですが、申し込みはもう受け付けています。親の口座がまだなら、そこだけ先に済ませておくと、あとは住民票を取るだけになります。
こどもNISAの入口は、親の口座
親の口座を済ませておくと、あとは住民票を用意するだけで進められます。楽天証券のキャンペーン(2026年12月31日まで)の特典は、キャンペーンページでエントリーし、そのページのボタンから申し込んだ口座だけが対象です。
楽天証券の公式サイトを見る5社の特典と条件はこどもNISAキャンペーン比較にまとめています
📚 出典
- 楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」(2026年9月11日)
- 楽天証券「こども口座(未成年口座)開設の注意点」
- 楽天証券「こどもNISAとは?」
- 楽天証券FAQ「未成年口座の開設に必要な書類」
- 財務省「令和8年度税制改正の大綱」一 個人所得課税 3 金融・証券税制
- 金融庁「令和8(2026)年度税制改正について」(2025年12月)
- 財務省「第221回国会提出法律案」
🕒 更新履歴:2026年9月26日 公開/2026年10月6日 受付開始後の表現に更新し、楽天証券へのリンクを、キャンペーンの対象になる公式キャンペーンページへの直接リンクに変更しました(広告リンクから開設した口座は対象外になるためです)。/2026年10月11日 楽天証券のボタンを広告リンクに変更しました。
🛠 この記事の作り方:手続きの要件・必要書類・日付は、楽天証券の告知とヘルプページから転記しています。制度の内容(対象年齢・年間投資枠・非課税保有限度額・払出しの要件・18歳での移行)は財務省と金融庁の資料によります。受付開始日は証券会社ごとに異なるため、他社をお使いの場合はその会社の告知をご確認ください。本記事は制度と手続きの整理であり、特定の金融商品の購入や特定の証券会社の利用を勧めるものではありません。投資信託等は元本が保証されておらず、価格の変動により損失が生じる可能性があります。こどもNISAは2027年1月開始予定の制度で、政令・省令レベルの細目や各社の取扱いは今後変わる可能性があります。手数料・サービス内容は変更されることがあるため、申し込み前に各社の公式サイトで最新の内容をご確認ください。記載のリンクにはアフィリエイト広告(マネックス証券・楽天証券)が含まれます。









コメント