「2026年のNISA改正で、売却した非課税枠が年内に復活する」「こどもNISAが新設される」。こうしたニュースを見て、今の積み立てを変えるべきか、枠の復活を前提に売買してもよいのか、迷っている方は多いのではないでしょうか。実際、SNSでは「枠が毎年まるごと戻る」といった誤解も広まっていて、公表資料にあたらないと正確なところがつかみにくいんですよね!
この記事では、財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)と金融庁「令和9(2027)年度税制改正要望について」(2026年8月)という2つの公表資料を根拠に、何がすでに決まっていて何がまだ決まっていないのかを分けて整理し、SNSで広まっている5つの誤解を一つずつ検証します。先に押さえておきたいのは、こどもNISAと対象商品の拡充は2026年3月31日に成立・公布された改正法で決まった一方、「非課税枠の年内復活」は大綱に盛り込まれず、金融庁が要望している段階にとどまっているという点です。結論を先に言うと、復活するのは年間投資枠ではなく生涯非課税保有限度額の1,800万円のほうです。読み終える頃には、今の積み立てを変える必要があるのかどうかを、自分の言葉で判断できるようになりますよ!
「非課税枠の年内復活」は、2026年9月時点でまだ決まっていません。
金融庁は令和8年度税制改正要望(2025年8月)で「非課税保有限度額の当年中の復活」を求めましたが、2025年12月26日に閣議決定された令和8年度税制改正の大綱には盛り込まれませんでした。金融庁は令和9年度税制改正要望(2026年8月)で、これを「継続要望」として再び挙げています。
令和8年度改正で実際に決まり、2026年3月31日に成立・公布された改正法に入ったのは、こどもNISA(つみたて投資枠の年齢要件の撤廃)・つみたて投資枠の対象商品の拡充・定期売却サービスの手数料と住所等確認の見直しです。こどもNISAは令和9年(2027年)以後の勘定から利用できます。
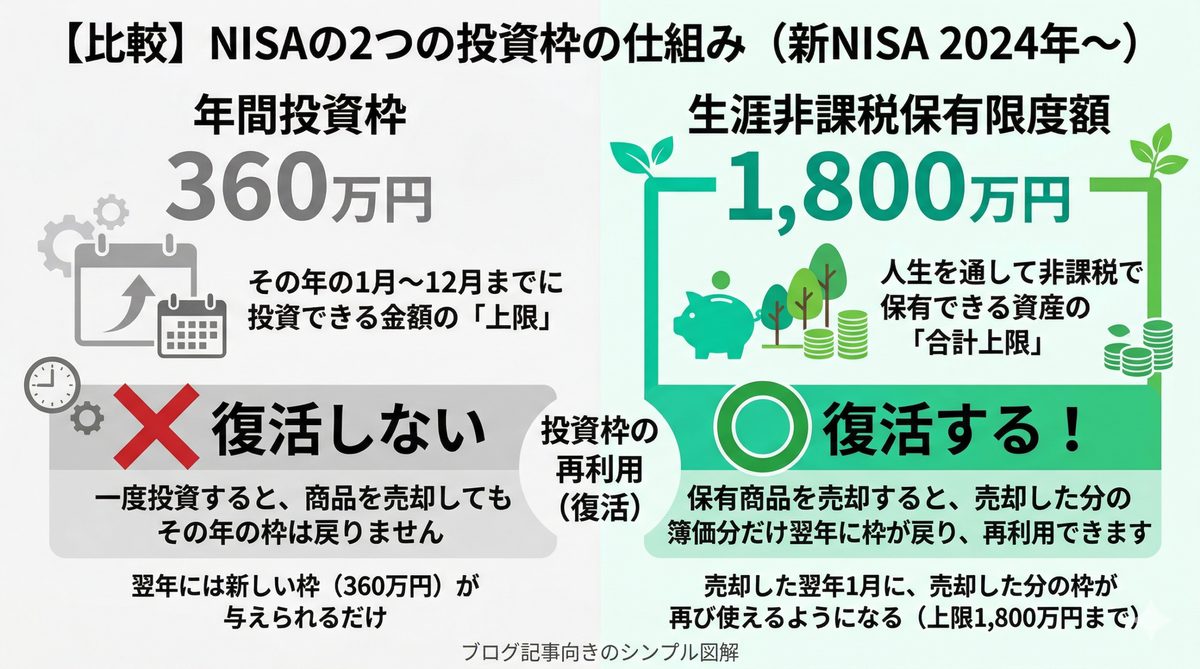
仮に要望どおり年内復活が実現しても、復活するのは生涯非課税保有限度額(1,800万円)のほうで、年間投資枠(つみたて投資枠120万円+成長投資枠240万円=360万円)は復活しません。復活する金額は売却額ではなく取得価額(簿価)ベースです。
 筆者
NISAは制度のルールを正確に押さえておくだけで、誤解による売買を避けられます。今回の改正も「何がいつから変わるのか」を確認するところからで大丈夫ですよ!
最大の誤解は、年内復活を「もう決まったこと」として語っている点です。2026年9月時点では、金融庁が令和9年度税制改正要望で継続要望している段階にとどまります。そのうえで、要望されている中身についての勘違いを5つ整理します。
| 誤解 | 正しい理解 |
|---|---|
| ①「年間投資枠(360万円)が復活する」 | 要望されているのは生涯非課税保有限度額(1,800万円)の復活。年間投資枠360万円は復活しない |
| ②「売却額がそのまま枠として戻る」 | 戻るのは取得価額(簿価)。100万円で買い200万円で売却しても復活は100万円分 |
| ③「売却したら即座に復活する」 | 復活のタイミングを定めた法令は2026年9月時点で存在しない。実現しても制度の運用詳細と各証券会社のシステム対応次第 |
| ④「短期売買が有利になる」 | 年間投資枠360万円の上限は変わらず、回転売買のメリットは限定的 |
| ⑤「2026年からすぐ使える」 | 年内復活は令和8年度税制改正の大綱に盛り込まれていない。施行日を示した公的資料も確認できない(こどもNISAなど決定済みの改正は令和9年=2027年以後) |
まず、年内復活は2026年9月時点で決まっていません。そのうえで、仮に将来実現したとしても年間投資枠360万円の上限は変わりません。売買を増やしても、その年に投資できる金額が増えるわけではないため、回転売買のメリットは限定的です。
この要望は、ライフイベントで一部を売却したときに柔軟に対応できるようにするための見直しです。年間360万円をフルに使った場合、生涯枠1,800万円が埋まるのは5年目の2028年で、恩恵を実感するのは6年目(2029年)以降という計算になります(2024年から毎年360万円を使い切り、途中で売却しない前提での単純累計)。金融庁も令和9年度税制改正要望の注記で「年間投資可能額が360万円以下となり得るのは令和11年以降」=2029年以降としています。今の積み立てを慌てて変える必要はないと私は考えています。
【結論】2026年(令和8年度)NISA改正で変わる4つのこと
2025年12月26日に閣議決定された「令和8年度税制改正の大綱」でNISAの改正内容が示され、これを盛り込んだ所得税法等の一部を改正する法律案は2026年3月31日に成立・公布されました!大綱で決まったポイントは大きく3つで、これとは別に、いま話題の「非課税枠の年内復活」は大綱に入らず要望のまま残っています。まずは全体像をつかみましょう。
📌 2026年NISA改正|決まった3つと、まだ決まっていない1つ
【決定済み①】こどもNISAの新設:つみたて投資枠の年齢要件を撤廃し、0〜17歳も利用可能に(令和9年=2027年以後の勘定から)
【決定済み②】つみたて投資枠の対象商品拡充:指定指数に連動しない公募株式投資信託の要件が「主に株式に投資するもの」から「主に株式または公社債に投資するもの」へ。指定指数に読売株価指数とJPXプライム150指数を追加
【決定済み③】定期売却サービス・住所等確認の見直し:定期売却に通常必要と認められる手数料の徴収を可能に。基準経過日における住所等の確認措置は廃止
【未決定・要望中】非課税枠の「年内復活」:売却した生涯非課税保有限度額が翌年ではなく当年中に復活する案。令和8年度税制改正の大綱には入らず、金融庁が令和9年度税制改正要望で継続要望中
※【決定済み】の3つを盛り込んだ所得税法等の一部を改正する法律案は、2026年3月31日に成立・公布されています。
出典は財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)と、金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)です。それぞれ、20代FIREを目指す私たちにどう関係するのかを見ていきましょう!
こどもNISA新設で子どもも「つみたて投資枠」が使える(2027年1月〜)
今回の目玉が「こどもNISA」です。これまで18歳以上しか使えなかったNISAが、0〜17歳の未成年でも「つみたて投資枠」に限って利用可能になります。かつてのジュニアNISA(2023年に終了)が、より使いやすい形で復活するイメージです。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳(未成年) |
| 開始時期 | 2027年1月〜 |
| 使える枠 | つみたて投資枠のみ |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 払い出し制限 | 「その年3月31日において12歳である年」以後、学校等の入学金・授業料その他の教育費または生活費の支払いに限り可能(子の同意を証する書類を添えて親権者等が書類を提出) |
| 18歳になったら | 従来のNISA制度へ自動的に移行 |
🌱 20代FIRE視点
子どもがいる家庭なら、教育資金づくりを非課税で回せるのは大きな追い風です。ただし払い出しに制限がある点は要注意。まずは自分自身の新NISA(年360万円・生涯1,800万円)を優先し、余力でこどもNISAを検討する順番が現実的だと私は考えています。
つみたて投資枠の対象商品が拡充(株式→株式・公社債)
2つ目の改正は、つみたて投資枠で買える商品の幅が広がることです。これまでは「主に株式に投資する投資信託」に限られていましたが、改正後は「株式または公社債(債券)に投資するもの」まで対象に。つまり、債券を含むバランスファンドや債券ファンドもつみたて投資枠で買えるようになります。あわせて、つみたて投資枠の指定指数に「読売株価指数」と「JPXプライム150指数」の2つが追加されました。また、2つ以上の指定指数に採用されている資産に投資することを求めていた要件も見直されています。
🌱 20代FIRE視点
選択肢が増えるのは歓迎ですが、資産形成の中心はやはり全世界株式(オルカン)やS&P500といった低コストの株式インデックスが引き続き有力な選択肢です。債券が対象に入っても、20代の長期投資では株式中心のコア戦略を崩す必要はない、と私は考えています。
定期売却サービス・各種手続きの見直し
4つ目は制度の使い勝手の改善です。金融庁の大綱では、定期売却サービスに限って所定の手数料徴収を認めることや、口座開設後の住所変更などの確認手続きの簡素化が盛り込まれました。住所等の確認については、より正確には、基準経過日における住所等の確認に係る措置そのものが廃止されます(そのうえで、変更の可能性がある人から一定期間内に届出がない場合は買付けを受け入れないなどの運用上の対応をとることとされています)。定期売却サービスは、FIRE達成後に資産を計画的に取り崩していくフェーズで役立つ機能です。制度が整うことで、将来の「取り崩し」が使いやすくなります。
非課税枠の「年内復活」は決定ではなく要望段階
ここが本記事でいちばん誤解の多いところです。2025年12月の令和8年度税制改正大綱にNISAの改正が盛り込まれ、関連法は2026年3月31日にすでに成立・公布されています。ただし、その中に「非課税枠の年内復活」は入っていません。財務省の大綱本文にも金融庁の大綱解説資料にも、復活時期を早める措置は書かれていないのです。決まったことと、まだ決まっていないことを並べると次のとおりです。
- 【決定済み】こどもNISA:つみたて投資枠の年齢要件を撤廃し、0歳〜17歳も利用可能に(年間60万円、非課税保有限度額600万円、令和9年=2027年以後の勘定から)
- 【決定済み】対象商品の拡充:株式または公社債に投資する投資信託(債券ファンド等)も対象に。指定指数には読売株価指数とJPXプライム150指数を追加
- 【決定済み】定期売却サービス・住所等確認の見直し:定期売却に通常必要と認められる手数料の徴収を可能に。基準経過日における住所等の確認措置は廃止
- 【未決定・要望中】非課税枠の年内復活:売却した非課税保有限度額が翌年ではなく当年中に復活する案。令和8年度税制改正の大綱には入らず、金融庁が令和9年度税制改正要望(2026年8月)で継続要望中
特に注目されているのが「非課税枠の年内復活」ですが、これは決定事項ではありません。金融庁は令和8年度税制改正要望(2025年8月)で「非課税保有限度額の当年中の復活」を求めましたが大綱には盛り込まれず、令和9年度税制改正要望(2026年8月)で「継続要望」として再び挙げています。
現行制度では、NISA口座で保有する商品を売却した場合、その分の生涯非課税保有限度額(1,800万円)が復活するのは翌年以降です(金融庁NISA特設ウェブサイト「NISAを知る」)。年間投資枠は年初に確定します。
金融庁が要望しているのは、これを売却した年のうちに復活させるという案で、実現すれば商品の入れ替え(スイッチング)がしやすくなります。ただし2026年9月時点では要望段階で、根拠となる条文はありません。
【勘違い注意】非課税枠の「年内復活」5つの誤解
SNSでは早くもこの話題で盛り上がっていますが、誤解も多く広まっています。最大の誤解は「もう決まったこと」として語られている点で、2026年9月時点の年内復活は金融庁の要望段階です。そのうえで、要望されている中身についての勘違いを5つ紹介します。
勘違い①:年間投資枠(360万円)が復活する
❌ これは間違いです。
復活するのは生涯非課税保有限度額(1,800万円)であって、年間投資枠(つみたて120万+成長240万=計360万円)は復活しません。
年間360万円を使い切ったあとに売却しても、その年に追加で投資することはできません。
勘違い②:売却額がそのまま枠として戻る
❌ これも間違いです。
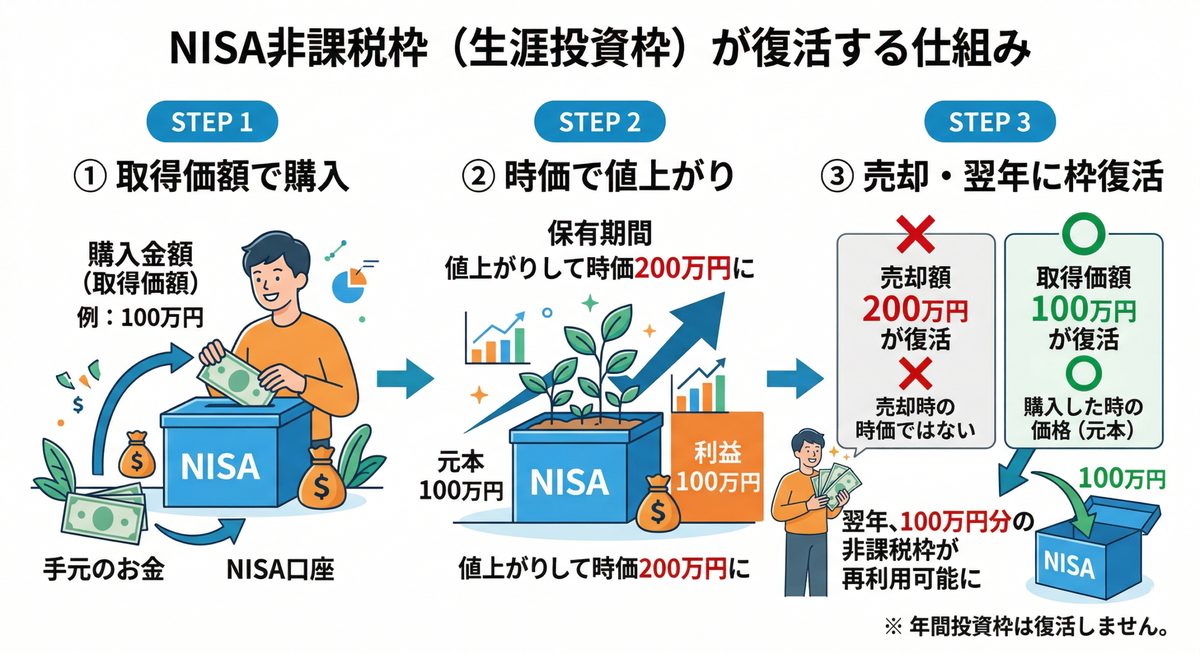
復活するのは「取得価額(簿価)」ベースです。
例えば、100万円で買った株が200万円に値上がりして売却した場合、復活する枠は100万円分です。値上がり分の100万円が枠として戻るわけではありません。
逆に、50万円に値下がりして売却した場合でも、復活するのは取得価額の100万円分です。
勘違い③:売却したら「即座に」復活する
仮に「年内復活」が実現しても、「売却した瞬間にリアルタイムで復活」とは限りません。
そもそも2026年9月時点では制度化されていないため、復活のタイミングを定めた法令はありません。仮に将来導入されたとしても、実際の復活タイミング(翌営業日なのか、受渡日基準なのか等)は、制度の運用詳細や各証券会社のシステム対応次第になります。
勘違い④:短期売買が有利になる
❌ そうとは言えません。
仮に枠が年内に復活しても、頻繁に売買を繰り返すのが得になるわけではありません。年間投資枠(360万円)の上限は変わらないので、回転売買のメリットは限定的です。
NISAは長期投資のための制度です。この改正は「ライフイベントで一部売却したときに柔軟に対応できる」ための改善であって、短期トレードを推奨するものではありません。
勘違い⑤:2026年からすぐ使える
❌ そもそも、年内復活はまだ制度になっていません。令和8年度税制改正の大綱に盛り込まれず、金融庁が令和9年度税制改正要望(2026年8月)で継続要望としている段階です。
「2026年改正」という言葉から今年すぐ使えると思いがちですが、年内復活についてはそもそも制度化されていません。今後、令和9年度税制改正大綱に盛り込まれ、関連法が成立してはじめて施行時期が決まります。2026年9月時点で施行日を示した公的資料は確認できませんでした。なお、令和8年度改正で決まったこどもNISAは、令和9年(2027年)以後の勘定から利用できます。
実際に恩恵を受けられるのはいつ?
結論から言うと、多くの人にとってはNISA開始6年目以降(2029年〜)です。
なぜなら、「年内復活」が意味を持つのは生涯枠(1,800万円)を使い切ったあとだからです。
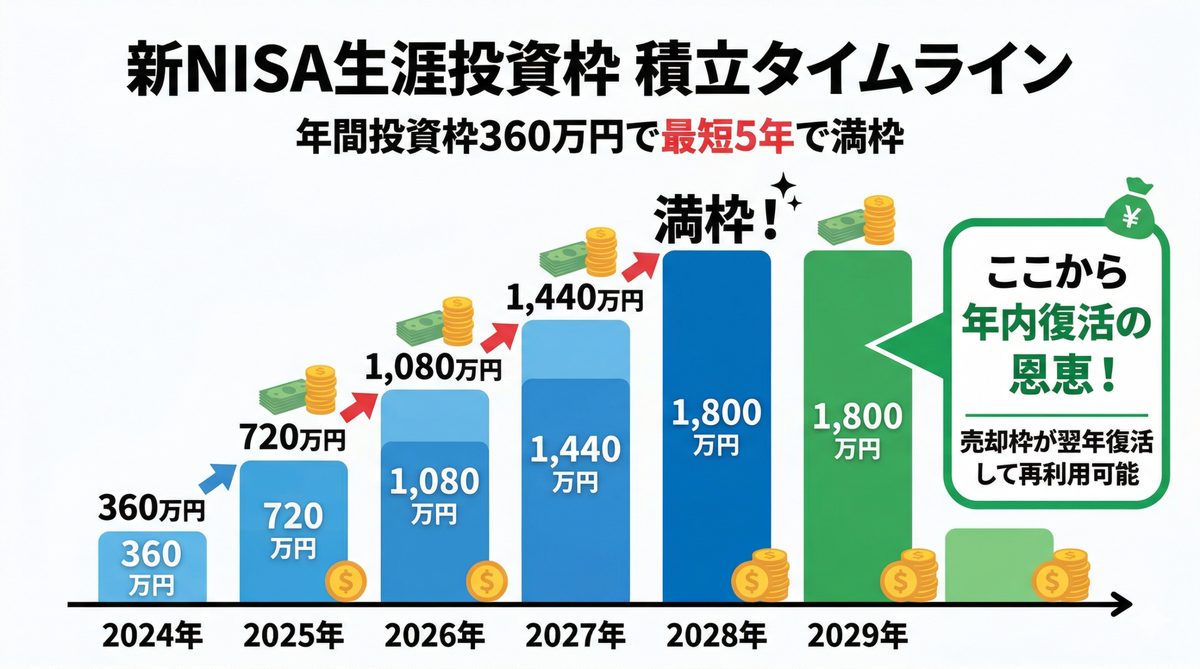
年間上限の360万円をフルで積み立てた場合のシミュレーションがこちらです。
| 年 | 年間投資額 | 累計投資額 | 生涯枠の残り |
|---|---|---|---|
| 2024年(1年目) | 360万円 | 360万円 | 1,440万円 |
| 2025年(2年目) | 360万円 | 720万円 | 1,080万円 |
| 2026年(3年目) | 360万円 | 1,080万円 | 720万円 |
| 2027年(4年目) | 360万円 | 1,440万円 | 360万円 |
| 2028年(5年目) | 360万円 | 1,800万円 | 0円(満枠) |
| 2029年〜(6年目〜) | 売却しないと投資不可 | — | — |
1〜5年目は生涯枠にまだ空きがあるため、売却しても枠の復活を待つ必要がありません。そもそも空きがあるからです。この見立ては金融庁の資料とも一致します。金融庁は令和9年度税制改正要望の注記で「新NISA(令和6年に制度開始)の年間投資可能額が360万円以下となり得るのは令和11年以降」と書いており、令和11年は2029年にあたります。
6年目以降は生涯枠が埋まっているため、売却→枠復活→再投資のサイクルが必要になります。ここで初めて「年内復活」の恩恵が活きてきます。
つまり、年360万円をフルに使わない人は恩恵を受けるタイミングがさらに先になります。
今やるべきことは?
結論、今の投資行動を急いで変える必要はないと私は考えています。
この改正は将来の柔軟性が増すという話であって、今すぐ何かしなければいけないわけではないです。
やるべきことはシンプルです。
- まだNISA口座を開設していない人は、まず口座開設から
- すでに始めている人は、淡々と積み立てを続ける
- 制度の変更に振り回されず、長期目線で資産形成を続ける
まだNISA口座を持っていない方は、ネット証券なら最短即日で開設できるところもあります。私は楽天証券をメインに使っています。ネット証券は手数料と積立設定の使い勝手を比べて選ぶとよいでしょう。
まとめ
2026年NISA改正のポイントをおさらいします。
- 2026年9月時点で「非課税枠の年内復活」は決まっていない。令和8年度税制改正の大綱に入らず、金融庁が令和9年度税制改正要望で継続要望中
- 令和8年度改正で決まったのはこどもNISA・対象商品の拡充・定期売却サービスと住所等確認の見直し(改正法は2026年3月31日に成立・公布)
- こどもNISAは年間60万円・非課税保有限度額600万円で、令和9年(2027年)以後の勘定から。払出しは「その年3月31日において12歳である年」以後、教育費または生活費の支払いに限られる
- 仮に年内復活が実現しても、復活するのは生涯枠(1,800万円)であって年間投資枠(360万円)ではなく、金額は売却額ではなく取得価額(簿価)
- 年360万円をフルに使った場合、生涯枠が埋まるのは2028年。恩恵を実感するのは6年目以降(2029年〜)(金融庁も「年間投資可能額が360万円以下となり得るのは令和11年以降」と注記)
SNSの情報だけで判断せず、財務省の税制改正大綱や金融庁の公表資料といった一次資料にあたって、正しく理解した上で資産形成を進めていきましょう。
一緒にFIRE目指して頑張りましょう!
📋 免責事項
本記事は2026年9月22日時点で確認できた公表資料(財務省「令和8年度税制改正の大綱」、金融庁「令和8(2026)年度税制改正について」、金融庁「令和9(2027)年度税制改正要望について」、金融庁NISA特設ウェブサイト等)に基づく解説であり、特定の金融商品の購入を推奨するものではありません。税制改正要望は決定事項ではなく、今後の税制改正大綱や法律の内容によって変わり得ます。投資は元本を保証するものではなく、最終的な投資判断はご自身の責任でお願いします。最新の制度内容は金融庁など公的機関の公式情報をご確認ください。
📚 出典(いずれも2026年9月22日に確認)
- 財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)
- 「三 金融・証券税制(1)」
- 払出しは「その年3月31日において12歳である年」以後、学校等の入学金・授業料その他の教育費または生活費の支払(特定事由)に限り可能で、子の同意を証する書類を添えて親権者等が提出
- 指定インデックス投資信託以外の公募株式投資信託の主たる投資の対象資産を「株式又は公社債」に
- 本文を「復活」「当年」「年内」で検索しても、非課税保有限度額を当年中に復活させる措置の記載はありません
- 財務省「第221回国会提出法律案」
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)
- 「主に株式又は公社債に投資するもの」への要件変更
- この資料にも「復活」「当年」「年内」「翌年」の語はありません
- 金融庁「令和9(2027)年度税制改正要望について」(2026年8月)
- 「◎非課税保有限度額の当年中の復活」が【継続要望】と明記
- 現状「翌年に復活」・検討案「当年中に復活」の図、「年間投資枠は年初に確定」「年間投資枠の範囲 最大360万円」「つみたて投資枠
- 注記「新NISA(令和6年に制度開始)の年間投資可能額が360万円以下となり得るのは令和11年以降」
- 金融庁「令和8(2026)年度税制改正要望について」(2025年8月)
- 要望項目③「投資商品の入替をしやすくするための、非課税保有限度額の当年中の復活」
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 「商品を売却した場合、翌年以降売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用が可能になります」
- 「利用する年の1月1日時点で18歳以上の成人の方が対象」
- 金融庁 NISA特設ウェブサイト「2023年までのNISA」
- 「ジュニアNISAについても、つみたてNISAと一般NISAと同様に2023年で制度が終了となりました」
🕒 更新履歴:2026年4月12日公開。2026年9月22日、出典ブロックを追加するとともに、「非課税枠の年内復活」を令和8年度税制改正大綱で決まった内容として書いていた記述を、大綱には盛り込まれず金融庁が令和9年度税制改正要望で継続要望している段階である旨に是正しました。あわせて、こどもNISAの払出し要件(使途の限定と「その年3月31日において12歳である年」という基準)、追加された指定指数名、住所等の確認に係る措置が「廃止」であること、現行制度で枠が戻るのは「翌年以降」であることを補記しました。
🛠 この記事の作り方:制度の数値(年間投資枠120万円・240万円・合計360万円、非課税保有限度額1,800万円と成長投資枠1,200万円、こどもNISAの年間60万円・累計600万円、追加された指定指数、適用年分)は、上記の財務省・金融庁の原典PDFおよび金融庁NISA特設ウェブサイトから直接転記しています。試算部分(年間投資枠360万円を使い切った場合の累計投資額と生涯枠の残り、満枠に達する年)はPythonで再計算しました。前提は、2024年から毎年360万円を使い切る/期間中に売却しない/枠は簿価で管理され運用損益は枠の消費に影響しない、というもので、360万円×5年=1,800万円となり2028年に満枠、2029年から年間投資可能額がゼロになります。この結果は、金融庁が令和9年度税制改正要望に付した注記「年間投資可能額が360万円以下となり得るのは令和11年以降」(令和11年=2029年)とも整合します。なお、税制改正要望は決定事項ではなく、今後の税制改正大綱と法律の内容によって変わり得ます。つみたて投資枠の対象商品拡充がいつの買付分から適用されるかは、大綱本文・金融庁資料のいずれにも明記を確認できなかったため、本記事では断定していません。売却した枠が復活する実務上のタイミングや各証券会社の対応時期についても、ご利用の金融機関の案内をご確認ください。本記事は特定の金融商品の購入を推奨するものではありません。









コメント