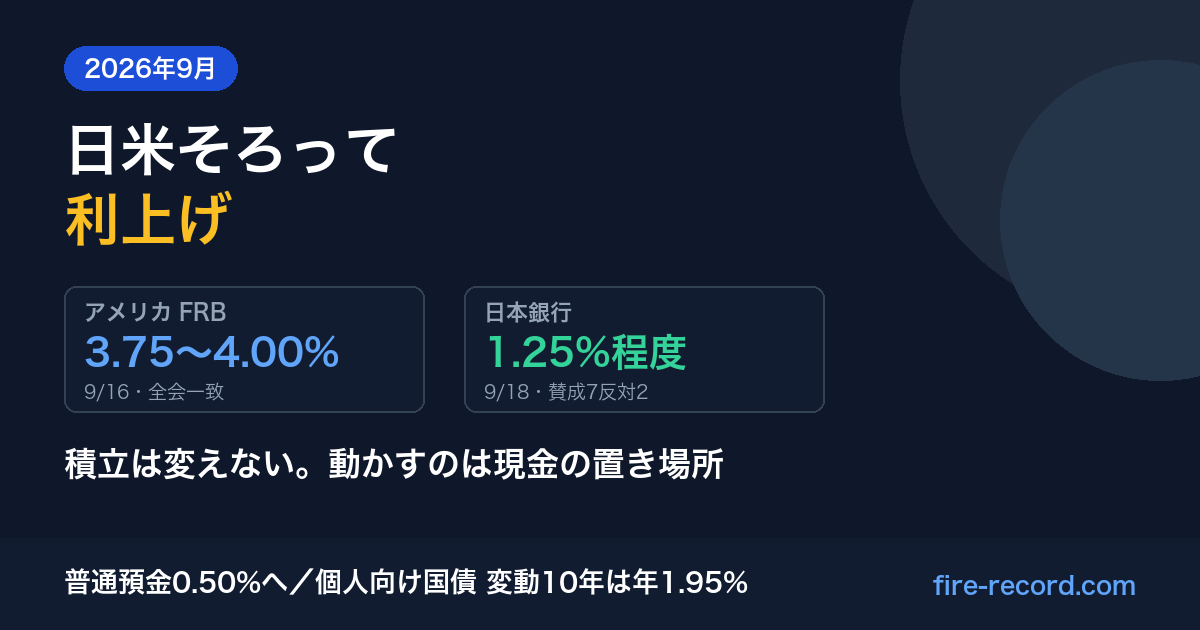
先週、金利の風向きが変わりました。9月16日にアメリカのFRBが3年2ヶ月ぶりの利上げに踏み切り、その2日後の9月18日に日本銀行も政策金利を1.25%へ引き上げています。新NISAでS&P500を積み立てている私にとっては、正直「え、両方?」と二度見した週でした。
この記事では、両方の決定文を実際に読んだうえで、積立を変えるべきかと現金の置き場所を変えるべきかを分けて整理します。先に結論を言うと、私は積立は1円も変えません。代わりに動かすのは現金のほうです。三菱UFJ銀行は日銀の決定当日に普通預金金利の引き上げを発表していて、そちらのほうが先に効いてきます。
何が起きたか|9月16日にFRB、9月18日に日銀
| FRB(米国) | 日本銀行 | |
|---|---|---|
| 決定日 | 2026年9月16日 | 2026年9月18日 |
| 政策金利 | 誘導目標を3.75〜4.00%へ(+0.25%) | 無担保コールレートを1.25%程度へ |
| 採決 | 全会一致(12対0) | 賛成7・反対2(浅田委員・佐藤委員) |
| 適用 | 2026年9月17日から | 2026年9月24日から |
| 理由の要点 | 「インフレは依然として高止まりしている」 | 物価の基調が2%に近づき、上振れリスクもある |
FRBの声明文は短いのですが、言い回しがはっきりしています。「経済活動は堅調なペースで拡大している」「インフレは依然として高止まりしている」と書いたうえで、「今回の政策行動は2%の目標への、より早期の回帰を支える」「委員会は物価の安定を実現する」と結んでいます。景気が悪いから動いたのではなく、物価を抑えにいくための利上げです。
日本銀行のほうは、もっと踏み込んだ書き方をしています。決定文の最後にこうあります。「基調的な物価上昇率が2%に近づいているなか、現在の金融環境が緩和的であることを踏まえると、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」。つまり今回で終わりではない、と自分から言っています。
⚠️ 日本銀行は全員が賛成したわけではありません
採決は賛成7・反対2で、浅田委員と佐藤委員が反対しました。決定文の注記によれば、浅田委員は「足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回るなか、経済の状況も必ずしも強いとはいえない」点を理由に挙げています。利上げの妥当性について、決める側でも見方が割れているということです。ニュースの見出しだけだと全員一致に見えてしまうので、ここは知っておいて損はありません。
結論|積立は変えません。理由は3つ
私は新NISAで月10万円をS&P500に8割、NASDAQ100に2割で積み立てています。今回の利上げを受けて、この設定は1円も変えません。理由を順に書きます。
- 利上げは織り込まれて価格になっている。私が決定文を読んだ時点で、市場はすでにその情報で売買を終えています。あとから読んで動くのは、出遅れて売買することにしかなりません
- 積立の期間が金利サイクルより長い。私の目標は40歳のFIREで、残りは10年以上あります。政策金利の上げ下げは数年単位で回るので、途中で何度も向きが変わる前提のほうが自然です
- 下がった月に多く買えるのが積立の仕組み。株価が下がれば同じ10万円でより多くの口数を買います。利上げで株価が軟調になるなら、積立にとっては買付単価が下がる局面でもあります
逆に言えば、積立を続けられる家計であることが前提です。ここが崩れているなら金利の話より先に見直す場所があります。生活防衛資金が足りていない、毎月赤字で積立を取り崩している、という状態なら、積立額を下げるのは「相場を読んだ判断」ではなく「家計の修復」です。それは今回の利上げとは関係なくやるべきことだと思っています。
動かすのは現金の置き場所|普通預金が0.50%になります
今回いちばん生活に近いところで効くのは、預金金利です。三菱UFJ銀行は日本銀行の決定と同じ9月18日に、円普通預金金利を年0.40%から0.50%へ引き上げると発表しました(改定日は2026年11月2日)。理由として「日本銀行の金融政策決定会合の結果、ならびに市場金利上昇を受けて」と明記されています。
ただ、0.50%でも置き場所としては強くありません。同じ「元本が減らないお金の置き場所」である個人向け国債と並べると、差がはっきりします。
| 置き場所 | 利率(税引前) | 120万円を1年置いた場合(税引後) | 引き出しやすさ |
|---|---|---|---|
| 普通預金(現在) | 年0.40% | 約3,825円 | いつでも |
| 普通預金(11月2日から) | 年0.50% | 約4,781円 | いつでも |
| 個人向け国債 固定3年(第196回) | 年1.96% | 約18,742円 | 1年経過後 |
| 個人向け国債 変動10年(第198回) | 年1.95% | 約18,646円 | 1年経過後 |
| 個人向け国債 固定5年(第186回) | 年2.24% | 約21,419円 | 1年経過後 |
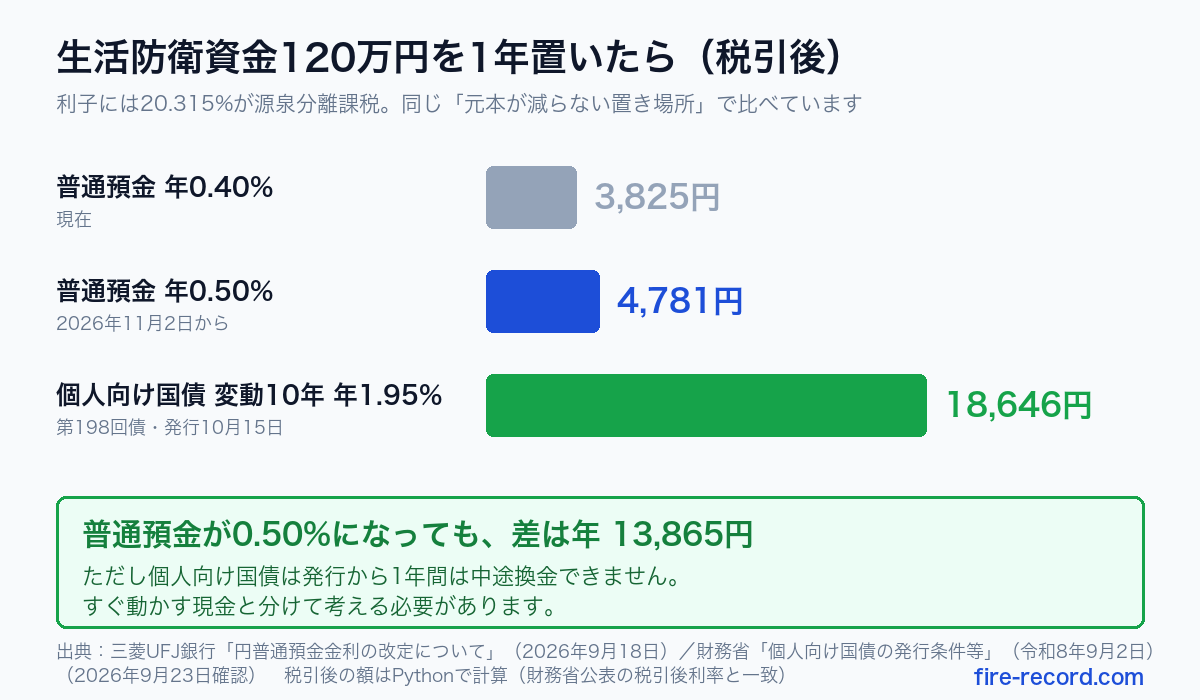
普通預金が0.50%になっても、変動10年の個人向け国債との差は120万円で年13,865円(税引後)あります。月に直せば1,150円ほど。生活防衛資金を丸ごと普通預金に置いているなら、一部を移すだけで取り返せる金額です。
💡 「変動10年」は利上げに合わせて上がっていきます
変動10年の適用利率は「基準金利×0.66(下限0.05%)」で決まり、半年ごとに見直されます。第198回債の基準金利は10年固定利付国債の入札結果から算出された2.96%で、2.96%×0.66=1.9536%から年1.95%になりました。日本銀行がこの先も政策金利を上げていくなら、長期金利を通じてこの数字も動きます。固定にするか変動にするかは、これから金利が上がると思うかどうかの判断です。私は変動を選んでいます。
ただし、生活防衛資金の全額は移せません
ここが落とし穴です。個人向け国債は発行から1年間は中途換金できません。1年経てばいつでも換金できますが、その際は直前2回分の各利子(税引前)相当額×0.79685が中途換金調整額として差し引かれます。
生活防衛資金は「明日、会社を辞めることになっても数ヶ月暮らせるお金」です。その全額が1年間動かせないのでは、役目を果たしません。すぐ動かせる現金と、1年は動かさなくていい現金に分けるのが現実的だと思います。
私の生活防衛資金は120万円で、生活費は夫婦で月約20万円です。半年分にあたる金額のうち、直近3ヶ月分は普通預金に置いたまま、残りを個人向け国債に回すか検討しています。生活防衛資金の考え方そのものは「生活防衛資金はいくら必要?」に書きました。
為替はどう動きやすいか|金利差は2.75ポイントに
アメリカの政策金利が3.75〜4.00%、日本が1.25%程度。上限同士で見ると差は2.75ポイントです。今回は両方が同時に上げたので、差の縮み方は限定的でした。
教科書どおりに言えば、日米の金利差が縮むと円高方向に、広がると円安方向に力がかかります。ただし為替は金利差だけで決まるものではなく、方向を当てにいく話ではありません。円建てで積み立てている私たちにとっては、円高は「評価額には逆風、買付単価には追い風」という両面を持ちます。この整理は「円高でS&P500積立はやめるべき?」に詳しく書いています。
住宅ローンを変動で借りている人は確認を
私は賃貸なので直接の当事者ではありませんが、影響が大きい人がいるので触れておきます。変動金利型の住宅ローンは多くが短期プライムレートに連動していて、短期プライムレートは政策金利の動きを受けて改定されます。日本銀行が今回、基準貸付利率を1.5%へ引き上げたことも含め、波及していく経路があります。
変動で借りている方は、契約している金融機関の発表を確認してください。多くのローンには5年間は返済額を変えない「5年ルール」や、上がっても1.25倍までとする「125%ルール」がありますが、これは返済額が据え置かれるだけで、利息の支払いが消えるわけではありません。据え置かれた分は元金の減りが遅くなる形で残ります。適用の有無は契約により異なるので、ご自身の契約書でご確認ください。
いつ何を見ればいいか|これからの日程
| 日付 | 何が起きるか |
|---|---|
| 9月24日(木) | 日本銀行の新しい金融市場調節方針(1.25%程度)が適用開始 |
| 9月30日(水) | 個人向け国債(9月募集分・変動10年 年1.95%)の募集締切 |
| 10月15日(木) | 同上の発行日。ここから1年は中途換金できません |
| 10月29日(木)〜30日(金) | 日本銀行 金融政策決定会合 |
| 11月2日(月) | 三菱UFJ銀行の円普通預金金利が0.50%へ |
| 12月17日(木)〜18日(金) | 日本銀行 金融政策決定会合 |
個人向け国債は毎月募集されるので、9月分に間に合わなくても翌月以降に買えます。ただし適用利率はそのときの基準金利で決まるので、同じ数字とは限りません。急いで決めるより、次の決定会合(10月29〜30日)の結果を見てから10月分・11月分で判断する、という進め方もあります。
私の意思決定ログ|変えたのは1つだけ
📝 私の意思決定ログ
ニュースを見た直後、正直に言うと「NASDAQ100の比率を下げたほうがいいのでは」と一瞬考えました。利上げはグロース株に効きやすいと言われるからです。でも決定文を読んでから考え直しました。私が読んだ時点でその情報はすでに価格に入っていて、私が動いても出遅れた売買になるだけです。
結局、変えたのは現金の置き場所を見直すことに決めたという1点だけです。積立の設定(新NISAで月10万円、S&P500を8割・NASDAQ100を2割)はそのまま。普通預金が11月に0.50%へ上がるとはいえ、個人向け国債の変動10年とは年1.45ポイントの差があります。生活防衛資金120万円のうち、すぐ動かす必要のない部分をどう分けるか、10月の募集期間に合わせて決めるつもりです。
「金利が動いた日に積立を触らない」というのは、地味ですが自分との約束として決めておく価値があると思っています。
よくある質問
Q. 利上げされたら株価は下がるのですか?
一般論として、金利が上がると将来の利益を現在価値に割り引く際の割引率が上がるため、株価の評価にはマイナスに働きやすいとされます。ただし今回のFRBの声明は「経済活動は堅調なペースで拡大している」とも書いており、景気が悪いことを理由にした利上げではありません。利上げと株価の関係は一方向ではなく、この記事で下落を予想しているわけでもありません。
Q. 日本の利上げは今回で終わりですか?
日本銀行は決定文で「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」と書いています。ただし同時に「調整のタイミングやペースについては、中東情勢やAI関連需要の拡大、為替相場の変動の影響を含め、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら、検討していく方針」ともしており、次がいつかは示されていません。
Q. 積立額を減らして預金に回したほうが得ですか?
目的が違うお金なので、比べる対象ではないと私は考えています。生活防衛資金は「減らないこと」が仕事で、積立は「増えること」を期待して10年単位で置くお金です。預金金利が0.50%、個人向け国債が1.95%になったことは現金の置き場所の選択肢が増えたという話で、積立をやめる理由にはなりません。ただし家計が赤字なら話は別で、それは金利とは関係なく直すべきところです。
Q. 個人向け国債は損をしませんか?
個人向け国債は額面100円につき100円で発行され、償還も100円なので、満期まで持てば元本割れはしません。発行から1年経てば中途換金もできますが、その場合は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。受け取った利子の一部を返す形なので、元本そのものが削られるわけではありません。なお最低金利は0.05%が保証されています。
Q. 円高になったら積立をいったん止めるべきですか?
円高は、すでに持っている資産の円建て評価額にはマイナスですが、これから買う分には同じ金額でより多く買えることを意味します。積立を続ける前提なら、円高の局面は買付単価を下げる時間でもあります。為替の方向を当てて売買のタイミングを計るのは、私の実力では難しいと判断しています。
まとめ|積立は触らない、現金は見直す
- 9月16日にFRBが3.75〜4.00%へ(全会一致)、9月18日に日本銀行が1.25%程度へ(賛成7・反対2)。日本の新しい金利は9月24日から適用されます
- 日本銀行は「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」と明記。今回で終わりとは言っていません
- 私は積立の設定は変えません。利上げは読んだ時点で価格に入っていて、積立の期間は金利サイクルより長いからです
- 動かすのは現金の置き場所。三菱UFJ銀行は普通預金を11月2日から0.50%へ。個人向け国債は変動10年が年1.95%で、120万円なら税引後で年13,865円の差
- ただし個人向け国債は1年間換金できません。生活防衛資金の全額は移せないので、すぐ使う分と分けて考えます
- 変動金利の住宅ローンがある方は、契約先の発表と5年ルール・125%ルールの適用有無を契約書で確認してください
金利が動いた週は、何かしなければいけない気持ちになります。でも決定文を最後まで読むと、書いてあるのは「物価を抑えにいく」という中央銀行の仕事の話で、私の積立設定をどうするかは書いてありません。触る場所と触らない場所を先に決めておく。今回それができたのが、私にとっての収穫でした。
📚 出典:米連邦準備制度理事会 FOMC声明(2026年9月16日)(誘導目標を0.25%引き上げ3.75〜4.00%へ・採決12対0・「Inflation remains elevated」「The Committee will deliver price stability」・準備預金付利3.90%とプライマリークレジット4.0%は9月17日適用)/日本銀行「金融市場調節方針の変更について」(2026年9月18日)(無担保コールレート(オーバーナイト物)を1.25%程度へ・賛成7反対2・浅田委員と佐藤委員が反対・翌営業日の9月24日から適用・補完当座預金制度の適用利率1.25%・基準貸付利率1.5%・「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」)/三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日)(年0.40%から0.50%へ・改定日2026年11月2日・「日本銀行の金融政策決定会合の結果、ならびに市場金利上昇を受けて」)/財務省「個人向け国債の発行条件等」(令和8年9月2日)(変動10年第198回債 年1.95%・税引後1.5538575%・基準金利2.96%・適用利率は基準金利×0.66で下限0.05%・半年ごとに見直し/固定5年第186回債 年2.24%/固定3年第196回債 年1.96%/募集期間 令和8年9月3日〜30日・発行日10月15日/中途換金は発行から1年経過後、直前2回分の各利子相当額×0.79685を差し引き)/財務省「変動10年 第198回債」(最低金利0.05%の保証)。いずれも2026年9月23日確認。
🕒 更新履歴:2026年9月24日 公開
🛠 この記事の作り方:政策金利・採決・適用日・声明の文言は、FRBと日本銀行の公表文書から直接転記しています(日本銀行の決定文はPDFから本文を抽出して確認)。預金金利と個人向け国債の条件も各機関の公表資料からの転記です。120万円を1年置いた場合の税引後の受取額はPythonで計算しました。前提は利子に20.315%(所得税・復興特別所得税15.315%+住民税5%)の源泉分離課税がかかるものとし、円未満は四捨五入しています。個人向け国債の税引後利率は財務省の公表値(変動10年1.5538575%、固定5年1.7849440%、固定3年1.5618260%)と一致することを確認しました。日米の政策金利差2.75ポイントは誘導目標の上限同士(4.00%と1.25%)の差です。住宅ローンの5年ルール・125%ルールは一般的な説明で、適用の有無は金融機関と契約により異なります。金利・為替の先行きを予想するものではなく、特定の金融商品の購入を勧めるものでもありません。「私の意思決定ログ」は運営者本人の現時点の方針です。









コメント