「特定口座に含み益のある投資信託がある。これ、NISAに移せないの?」。新NISAが始まってから、いちばん多く見かける悩みかもしれません。しかも調べると「含み益が大きいと税金がもったいないから移さないほうがいい」という答えばかり出てきます。
でも実際に数式を立てて計算してみたら、答えは「含み益の大きさ」では決まりませんでした。決めるのは、まったく別のものです。この記事では、売却して買い直したときの損得を式で整理して、あなたがどちら側かを判定できるようにします。先に答えを言うと、判断を分けるのは「毎年の投資枠を、新規の入金だけで使い切っているか」。評価額300万円・年率5%・20年の試算では、月15万円までは移すほうが得、月20万円を超えると移さないほうが得でした。数字はすべてPythonで検算しました!
そもそもNISAへの「移し替え」はできません
最初に前提をそろえます。特定口座や一般口座で持っている投資信託・株式を、そのままNISA口座へ移すことは制度上できません。やるならいったん売却して、あらためてNISA口座で買い直すという手順になります。このとき起きることが3つあります。
- ①売った時点で含み益に20.315%が課税される。特定口座(源泉徴収あり)なら売却のつど自動で引かれます
- ②買い直した金額がNISAの枠を使う。NISAの枠は取得価額で管理される「簿価残高方式」なので、買った金額ぶんだけ枠が減ります
- ③売りと買いの約定日がずれる。受渡があるぶん買い直しが後ろにずれ、その日数だけ相場が動きます
ここまでは多くの記事に書いてあります。問題はこのあと。「含み益が大きいほど税金が重いから損」という説明を、多くの記事がそのまま結論にしています。本当にそうなのか、式にしてみましょう。
数式で見る|答えは「含み益の大きさ」では決まらない
評価額をV、取得価額をC、税率を20.315%、n年後の成長率をg(年率5%で10年ならg=1.629)とします。同じ商品を持ち続けて、n年後に売るとしたら手取りはこうなります。
🧮 2つの案の手取り
A案(特定口座のまま持ち続ける)
手取り = V×g −(V×g − C)×20.315%
B案(いま売ってNISAで買い直す)
手取り = [V −(V − C)×20.315%]× g ※NISAなので売却時は非課税
この2つの差(B−A)を展開して整理すると、きれいな形になります。
B案 − A案 =
取得価額 × 20.315% ×(成長率 − 1)
評価額でも含み益でもなく、取得価額だけで決まります。n年後に値上がりしているかぎり(成長率>1)プラスです
式からわかることが2つあります。ひとつは「値上がりしているかぎり、移したほうが得」(逆に、n年後に取得時より値下がりしていれば符号は逆転します)。もうひとつは含み益が式に出てこないこと。出てくるのは取得価額です。得か損かの向きは、含み益の大きさでは決まりません。
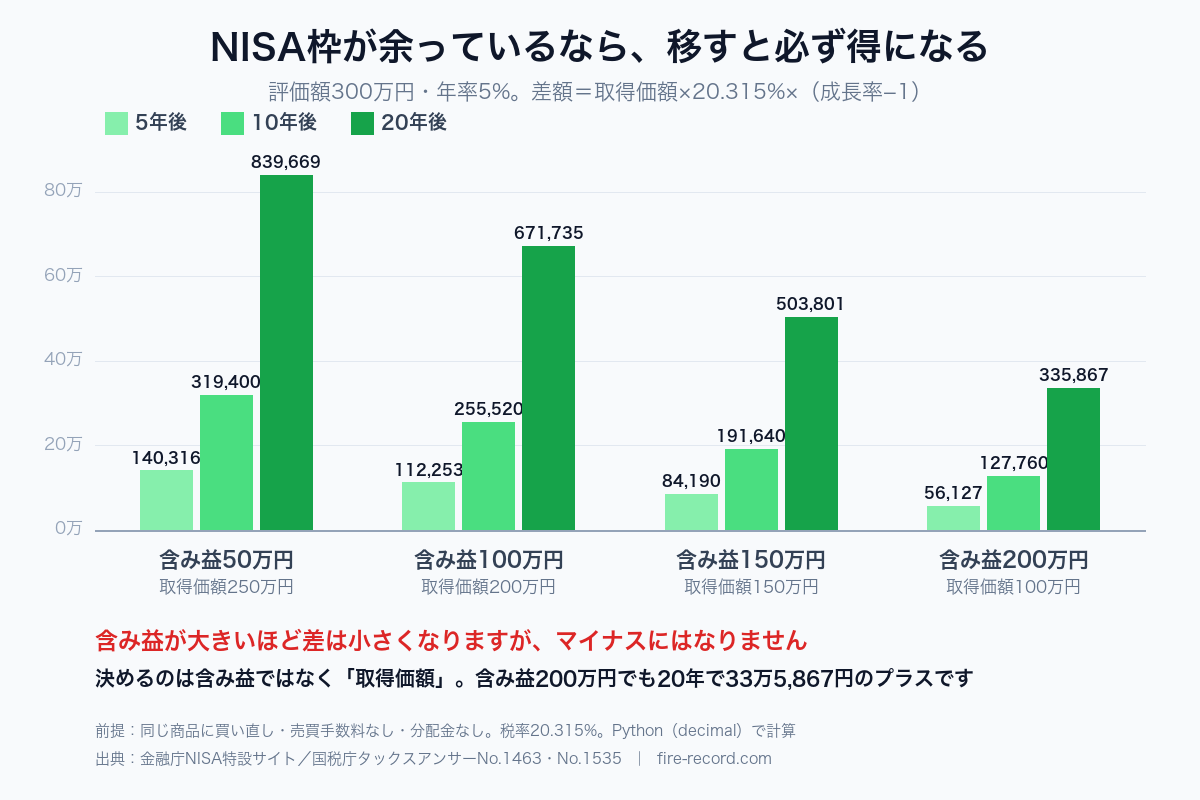
| 評価額300万円のとき | 取得価額 | 5年後の差 | 10年後の差 | 20年後の差 |
|---|---|---|---|---|
| 含み益50万円 | 250万円 | +140,316円 | +319,400円 | +839,669円 |
| 含み益100万円 | 200万円 | +112,253円 | +255,520円 | +671,735円 |
| 含み益150万円 | 150万円 | +84,190円 | +191,640円 | +503,801円 |
| 含み益200万円 | 100万円 | +56,127円 | +127,760円 | +335,867円 |
※この表はNISAの枠がまるまる余っていて、売却代金を同じ年に全額入れられる前提です。評価額が年間投資枠を超えて数年に分けると差は縮みます(取得価額200万円ぶんを3年に分けると、20年後の差は67万1,735円から62万1,215円へ約7%小さくなります)。
たとえば評価額300万円・取得価額200万円(含み益100万円)を年率5%で20年持つ場合。そのままなら手取り674万9,141円、いま売って買い直すなら742万876円。67万円の差です。売るときに20万3,150円の税金を払ってもなお、こうなります。
理由はシンプルです。特定口座では取得価額という「課税されない部分」が金額として固定されたままで、値上がりしても増えません。NISAに移せば、そこから先の値上がりが全部非課税になります。固定された盾を捨てて、成長する盾に持ち替えるイメージです。
ただし、毎年の枠を使い切っているなら逆転します
ここまでの話には大きな前提がありました。「その枠は、売らなければ使わずに余っていた」という前提です。もしあなたが新規の入金だけで毎年の枠を埋めきっているなら、話はひっくり返ります。
枠が足りない世界では、選択はこうなります。限られた枠を、新しいお金で埋めるか、売却代金で埋めるか。同じ年にどちらを入れるなら、枠1円あたりの非課税メリットは同じです。違うのは、売却代金で埋めるほうは税金を先に払ってから入れること。その分だけ、運用に回るお金が減ります。
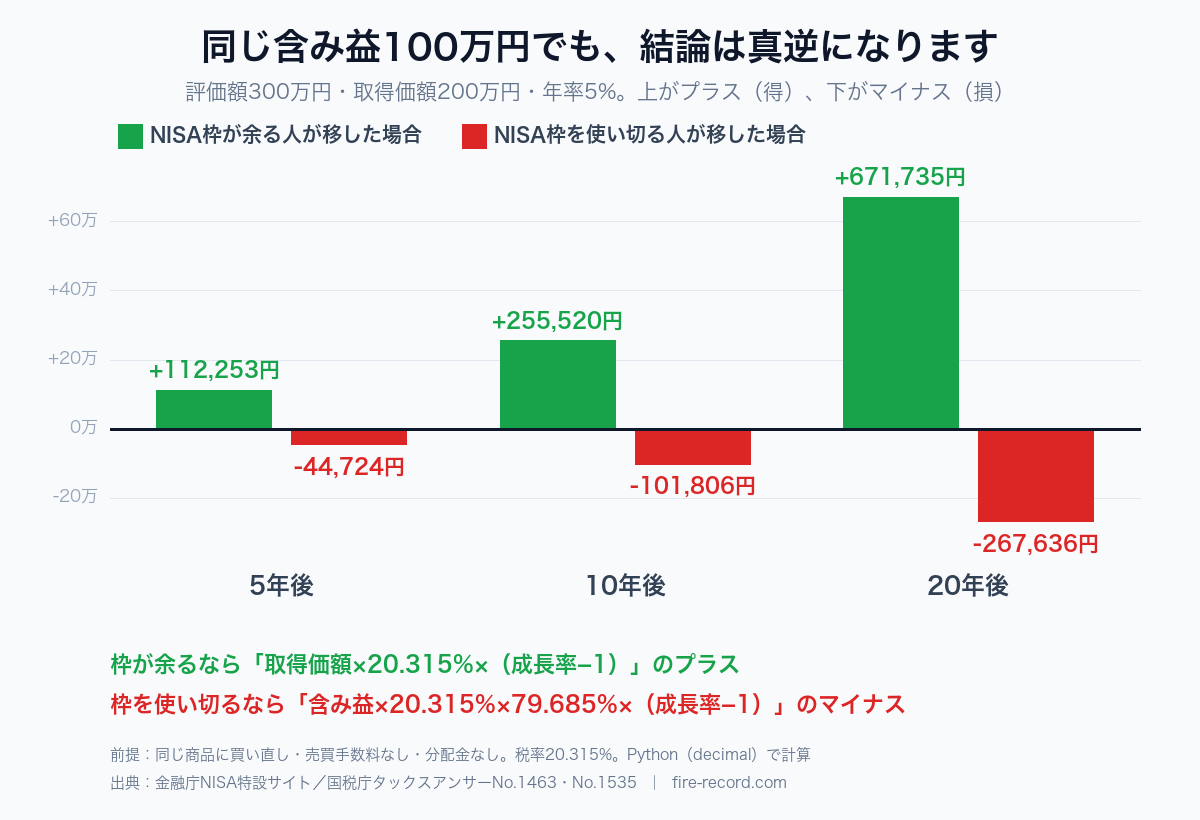
毎年の枠を使い切っている場合の 移す − 移さない =
−(含み益 × 20.315% × 79.685% ×(成長率 − 1))
こちらは含み益で決まり、マイナスになります
| 枠を使い切る人が移した場合 | 5年後 | 10年後 | 20年後 |
|---|---|---|---|
| 含み益50万円 | −22,362円 | −50,903円 | −133,818円 |
| 含み益100万円 | −44,724円 | −101,806円 | −267,636円 |
| 含み益150万円 | −67,087円 | −152,708円 | −401,454円 |
| 含み益200万円 | −89,449円 | −203,611円 | −535,272円 |
こちらは含み益が大きいほど損が大きい。世間でよく言われる「含み益が大きいと移すのは損」は、この条件のときだけ正しいというわけです。なおこの表は、押し出された新規資金が同じ年に同じ利回りで課税口座へ回る前提です。押し出された分を現金のまま置くなら、差はもっと大きく開きます。
本当の分かれ目|NISA枠の1円は「早く使うほど価値が高い」
ここからが、私が計算してみていちばん驚いたところです。多くの人は、上の2つのどちらでもなく「中間」にいるはずです。毎年コツコツ積み立てていて、いつかは枠を埋めきる。そういう人はどちらなのか。
私は最初、「生涯枠1,800万円をいずれ埋めきるなら、いま枠を使うのは将来の入金の居場所を奪うだけだから移さないほうがいい」と考えました。ところが年ごとにシミュレーションを組んでみたら、これが間違いでした。理由は、NISA枠の1円の価値が使う時期でまったく違うからです。
| 枠1円を使うタイミング | 20年後までに得られる非課税メリット |
|---|---|
| いま(0年目) | 0.336円 |
| 5年目 | 0.219円 |
| 10年目 | 0.128円 |
| 15年目 | 0.056円 |
年率5%・20年で見ると、いま使う1円と15年目に使う1円では、価値がおよそ6倍違います。いま移せば、その枠は20年間フルに非課税で働きます。一方で押し出される新規資金は、生涯枠が埋まる直前(13〜15年目あたり)の入金です。そのお金が非課税で働けるのは、残り5〜7年だけ。奪っているのは「安い枠」で、手に入れているのは「高い枠」なんです。
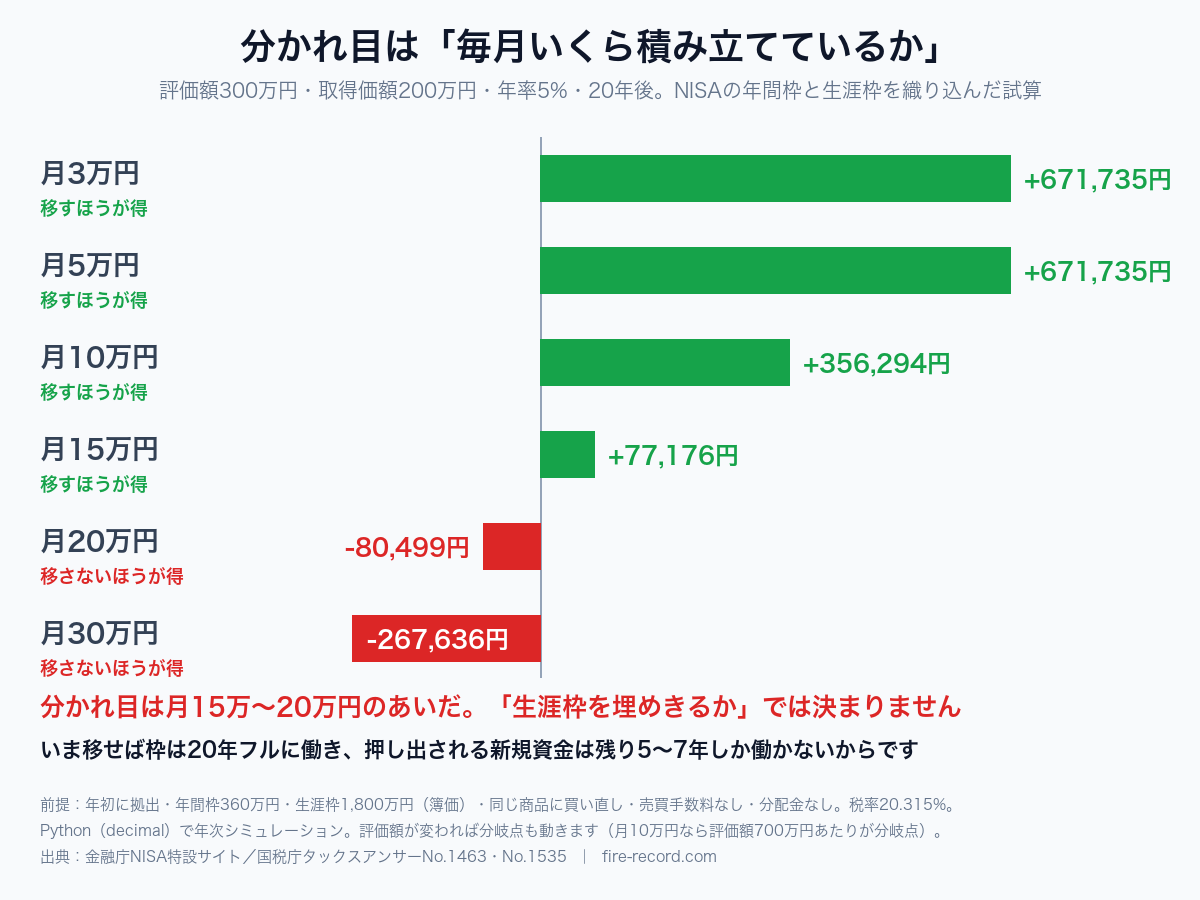
評価額300万円・取得価額200万円・年率5%・20年で計算すると、月15万円の積立までは移したほうが得、月20万円を超えると移さないほうが得でした。つまり分かれ目は「生涯枠を埋めきるかどうか」ではなく、「毎年の投資枠を、新規の入金だけで使い切っているか」です。
💡 評価額が大きいと分かれ目も動きます
移す金額が大きいほど、押し出される新規資金も増えます。月10万円を積み立てている人の場合、同じ条件で計算すると課税口座の評価額700万円あたりが分かれ目でした(評価額300万円なら+35万6,294円、500万円なら+17万7,870円、700万円でほぼゼロ、1,000万円なら−26万8,189円)。「積立額」と「移す金額」の両方で決まるということです。
ひとことでまとめると、判定はこうなります。
| あなたの状況 | 方向 | 理由 |
|---|---|---|
| 毎年の枠がかなり余っている(新規の入金が年240万円に届かない) | 移す検討余地あり | 枠を早く使えるぶん、そのまま得になりやすい |
| 毎年の枠をほぼ使い切っている(新規の入金が年240万円前後) | どちらとも言えない | 評価額しだいで前後します。自分の数字で計算を |
| 毎年の枠を完全に使い切っている(新規の入金だけで年360万円) | 移さない方向 | 税を先払いするぶん、運用に回るお金が減るだけ |
なお、ここまでの数字はすべて「同じ商品に買い直す」「売買手数料なし」「分配金なし」「n年後に全額売って手取りを比べる」という前提での試算です。一般的な目安として使って、最後はご自身の数字で確かめてください。
実務で気をつける5つのこと
| 注意点 | 中身 |
|---|---|
| ①一括で入れられるのは成長投資枠だけ | つみたて投資枠(年120万円)は積立契約による買付が前提なので、売却代金を一括で入れることは基本的にできません。一括で戻せるのは成長投資枠の年240万円まで。生涯枠でも成長投資枠の上限は1,200万円(1,800万円の内数)です |
| ②売買の空白期間 | 売却代金が買付に使えるタイミングは会社ごとに違います。SBI証券は約定日の翌日に買付余力へ反映。マネックス証券は、買い直す投資信託の受渡日が5営業日目以上なら売却申込日当日に評価額の95%が反映されます(4営業日目なら2営業日目に95%、100%反映はいずれも3営業日目) |
| ③同じ商品を買い直せるか | 成長投資枠では整理・監理銘柄、信託期間20年未満、毎月分配型、デリバティブを用いた一定の投資信託が対象外です。また買い直し先の信託報酬が今より高いと、この記事の計算は崩れます |
| ④損益通算ができなくなる | NISA口座の損失は「ないもの」とみなされ、他の口座の利益との損益通算も3年間の繰越控除もできません |
| ⑤申告すると所得が増える | 特定口座(源泉徴収あり)で申告しなければ合計所得金額には入りませんが、損益通算のために申告すると国民健康保険料・扶養の判定・住民税の非課税判定などに響きます |
②の空白期間は、多くの記事が「怖いリスク」として書きますが、計算するとそこまでではありません。評価額300万円・取得価額200万円・年率5%・10年のケースで、売ってから買い直すまでに相場が3%上がったとしても、差は25万5,520円から13万8,701円に縮むだけ。優劣がひっくり返るには10年で約6.6%、20年で約10.6%の上昇が必要です(A案は市場に残って上昇を受け取り、B案はその間だけ市場の外にいる、という前提で計算しています)。下がれば逆に安く買い直せます。
③の信託報酬も大事です。差額の式は「同じ商品(同じ信託報酬)に買い直す」ことが前提。仮に両方とも信託報酬0.5%を負担するとすると、20年の差は67万1,735円から57万3,579円へ約15%目減りします。乗り換え先が今より高コストなら、そもそも前提が崩れます。④の落とし穴は「NISAの罠|損益通算できない3つの理由」にまとめています。
見落とされやすい論点|相続のときの取得費
もうひとつ、あまり触れられていない論点があります。相続したときの「取得費」の扱いが、特定口座とNISAで正反対なんです。
| どこで持っていたか | 相続した人の取得費 | 結果 |
|---|---|---|
| 特定口座・一般口座 | 亡くなった人の取得費を引き継ぐ | 含み益もそのまま承継され、売るときに課税される |
| NISA口座 | 原則相続開始日の終値で取得したものとみなす | それまでの含み益は所得税の計算上リセットされる |
ここで注意したいのは、これは「移す理由が増える」という話ではないことです。計算してみると、相続人がすぐ売る前提なら、差額は生前に売った場合とまったく同じ(20年で67万1,735円)。1円も上乗せされません。正しくは「相続をはさんでも、NISAの非課税メリットは消えない」ということ。含み益が乗ったまま次の世代へ渡す場合にかぎって効く話です(相続開始日に含み損なら、取得費を引き継げる特定口座のほうが有利になります)。
⚠ 相続税とは別の話です
いま説明したのは所得税(売ったときの税金)の計算に使う取得費の話です。相続税そのものは、NISAでも特定口座でも相続財産として課税されます。「NISAなら相続税がかからない」という意味ではないので、そこは混同しないでください。
私の意思決定ログ|直感が外れました
📝 私の意思決定ログ
この記事を書き始めたとき、私の結論は「移さない」でした。月10万円を新NISAに積み立てていて、このペースなら15年で生涯枠1,800万円が埋まる。だから枠は希少資源で、課税口座の持ち分を入れる余裕はない。そう考えていたんです。
でも、年ごとにシミュレーションを組んだら外れていました。月10万円ペースなら、評価額700万円くらいまでは移したほうが得。押し出される入金は「あと数年しか非課税で働けないお金」なので、いま移して20年働かせるほうが勝つからです。生涯枠を埋めきるかどうかは、判断軸としてそもそも間違っていました。
だから私の現時点の方針は「自分の数字を確かめてから決める」に変えました。見るのは①毎年の入金が年240万円に届いているか②課税口座の評価額が年間枠の何年分あるか、の2つです。直感で決めていたら逆の判断をしていたところでした。計算して本当によかったです!
NISAを何年で埋めるか、そして埋めきったあとの置き場所(特定口座と現金の配分)は「新NISA|1,800万円を最速で埋める3パターン」にまとめています。
よくある質問
- 含み損が出ている分は移したほうがいいですか?
売却時の税金が発生しないので、枠が余っているなら移す判断はしやすくなります。ただし本文の式は「損失が他の利益と相殺されて還付が生じる」前提です。相殺する利益がない人の場合、メリットは式の半分以下になることもあります。同じ年に利益を確定する予定があるなら、通算してから考えるほうが有利です。
- NISAで売れば枠は戻るんですよね?だったら気軽に移していいのでは?
戻るのは翌年で、しかも戻るのは取得価額(簿価)の分だけです。その年のうちには復活しませんし、年間投資枠も売却では戻りません。「あとで戻せる」は、1年待てる場合の話だと考えてください。
- 同じ日に売って買えば、相場変動のリスクはないですか?
証券会社と銘柄によっては、同じ日の同じ基準価額で入れ替えられる場合もあります。ただし受渡のルールは会社ごと・ファンドごとに違うので、一般には数日ぶんの値動きを見込んでおくのが安全です。事前にご利用の証券会社のルールを確認してください。
- 2027年から税金が上がるので、その前に売ったほうがいいですか?
上がりません。2027年1月から、所得税額に対する復興特別所得税が2.1%から1.1%に下がり、代わりに防衛特別所得税1%が加わります。合計は20.315%のまま変わりません。「増税前に売り急ぐ」理由にはならないので、落ち着いて枠の計算をしてください。
- 結局、含み益が大きいか小さいかは関係ないのですか?
得か損かの向きは決めません。決めるのは枠が余っているかどうかです。ただし金額の大きさには効きます。枠が余る人は含み益が大きいほど得が小さくなり、枠を使い切る人は含み益が大きいほど損が大きくなります。どちらも「含み益が大きいほど移すメリットは減る方向」なのは共通です。
まとめ|見るべきは含み益ではなく「毎年の枠の余り」
- ①NISAへの移し替えはできない。売って買い直すときに含み益へ20.315%
- ②枠がまるまる余るなら移したほうが得。差は「取得価額×20.315%×(成長率−1)」で、値上がりしているかぎりプラス
- ③毎年の枠を使い切っているなら移すと損。差は「含み益×20.315%×79.685%×(成長率−1)」のマイナス
- ④カギはNISA枠の1円は早く使うほど価値が高いこと。年率5%・20年でいまと15年目では約6倍の差
- ⑤評価額300万円・20年の試算では月15万円までは移す、月20万円超は移さない。月10万円なら評価額700万円あたりが分かれ目
- ⑥実務では成長投資枠しか一括で使えない点・空白期間・商品の対象外・損益通算の消失・申告による所得増に注意
- ⑦相続時の取得費は、特定口座なら引き継ぎ、NISAなら相続開始日の終値にリセット(相続税とは別の話です)
「含み益が大きいから移せない」と思い込んでいた人は、一度毎年の入金が投資枠にどれくらい届いているかを確かめてみてください。そこが結論を分けます。私自身、計算する前は逆の答えを持っていました。制度は同じでも、正解は人によって反対になる。そこがおもしろいところです!
📚 出典:金融庁NISA特設サイト「よくある質問」(非課税保有限度額は買付け残高=簿価残高で管理/売却した商品の簿価分の枠は翌年以降に再利用)/同「NISAの概要」2024年6月版(年間投資枠120万円・240万円、上限1,800万円=簿価、うち成長投資枠1,200万円/復活枠はその年の年間投資枠に上乗せされない)/国税庁タックスアンサーNo.1463(上場株式等の譲渡益は申告分離課税20%+復興特別所得税)・No.1476(特定口座の源泉徴収15.315%と住民税5%)・No.1535(NISAの非課税と、NISA口座の損失はないものとみなされ損益通算・繰越控除ができないこと)・No.1474(上場株式等の譲渡損失の損益通算と3年繰越控除)・No.1464(相続で取得した株式等は取得費を引き継ぐ/NISAから相続で払い出された場合は相続開始日の終値で取得したものとみなす)・No.1331(令和9年分以後の防衛特別所得税と合計税率)/大和証券「特定口座や一般口座で保有している株式や投資信託をNISA(非課税口座)に移管できますか。」(回答:移管できません。NISA(非課税口座)では当該口座で買付けた銘柄のみ保有可能です。)/SBI証券・マネックス証券の各FAQ(売却代金が買付余力・買付可能額へ反映されるタイミング)。いずれも2026年9月13日確認。
🕒 更新履歴:2026年9月19日 公開
🛠 この記事の作り方:制度は一次資料から転記し、手取り・差額はPython(decimal)で計算しました。積立額別の判定は、年初拠出・年間投資枠360万円・生涯枠1,800万円(簿価)を織り込んだ年次シミュレーションです。いずれも同じ商品に買い直し・売買手数料ゼロ・分配金なし・n年後に全額売却して手取りを比べる前提で、税率は20.315%固定としています。「私の意思決定ログ」は運営者本人の現時点の方針です。
※本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。試算は一定の前提を置いた目安で、将来の運用成果を保証するものではありません。制度内容は2026年9月時点のものです。実際の手続きや税務については、ご利用の証券会社・税務署・税理士にご確認ください。投資は自己責任でお願いします。









コメント