m– Author –

-

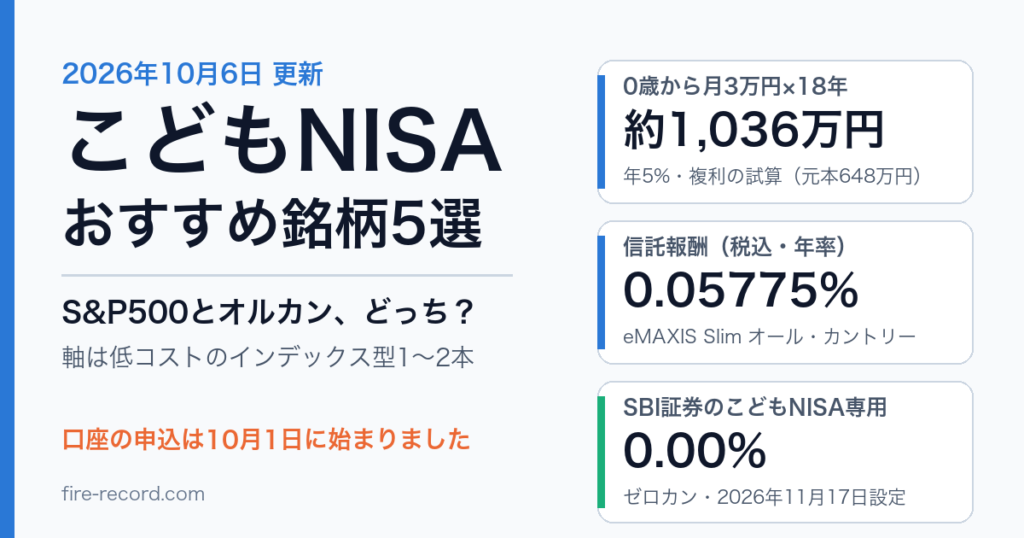
こどもNISAおすすめ銘柄5選|S&P500とオルカンどっち?
「こどもNISAの口座は申し込めるようになったけれど、わが子のために何を買えばいいの?」2026年10月1日に証券各社で口座開設の申込が始まり、次にぶつかる壁がこの銘柄選びです。S&P500か全世界株式か、信託報酬はどこまで気にするべきか。18年の超長... -
共働き夫婦FIRE|新NISA2人分3,600万円で17年6,000万円
共働き夫婦は新NISAの1人1,800万円=世帯3,600万円の非課税枠を使えるのが強みです!でも、ただ夫婦で積立するだけでは枠を活かしきれないんです! 🎯 結論|共働きFIRE最速戦略 夫婦合算 月20万円(年240万円)を新NISAへ積立 15年後の運用資産は約5,296... -
SCHD・VYM・HDV高配当ETF比較|20代FIRE民の選び方
米国高配当ETFは3大ETF(SCHD/VYM/HDV)が定番!でも特性が違うので、目的に応じて選び方が変わるんです。私も調べてみて、3本の違いの大きさに驚きました! 🎯 結論|20代FIRE民にはSCHDが有力 SCHD → 経費率0.06%・連動指数は10年以上連続で配当を支払っ... -
株価暴落どうする?20代FIRE民の正しい行動5選とNG行動5選【2026年】
暴落のニュースで動揺しますよね…!でも20代FIRE民は暴落こそ最大の味方。30年運用するなら、安く買い増せる機会と捉えることもできます! 🎯 結論|答えと根拠の数値 20代FIRE民の答えは「売らない・自動積立を止めない」です。投資期間が30〜40年あるな... -
FIRE出口戦略|新NISA取り崩しは定率4%か定額か・暴落対処と税負担最小化
FIREの「入口(積立)」は語られるけど、「出口(取り崩し)」の正解は意外と知られていません!私もここを徹底リサーチしてから、出口戦略を組み立てました! 🎯 結論|新NISA取り崩しの最適解 取り崩しは定率4%か定額かを選び、暴落時は取り崩し額を抑え... -
教育資金一括贈与の代替|こどもNISA×110万円贈与で18年後3,165万円
教育資金一括贈与(1,500万円非課税)は2026年3月31日で新規受付が終了しました…!代替策を知らないままだと、祖父母からの援助を活かしきれないかもしれません…。でもこどもNISA×110万円贈与の組み合わせが代替策として注目されています! 🎯 結論|新し... -
4%ルールの落とし穴|日本のFIREは3〜3.5%が目安(為替・税金・インフレ)
4%ルールは「米国で30年以上資産が残る安全取崩率」として有名ですよね…!でも、日本でそのまま使うと想定どおりにいかない3つの理由があるんです!私もリサーチして衝撃を受けました! 🎯 結論|日本版FIREの安全な取り崩し率 日本でFIREを目指すなら、安... -
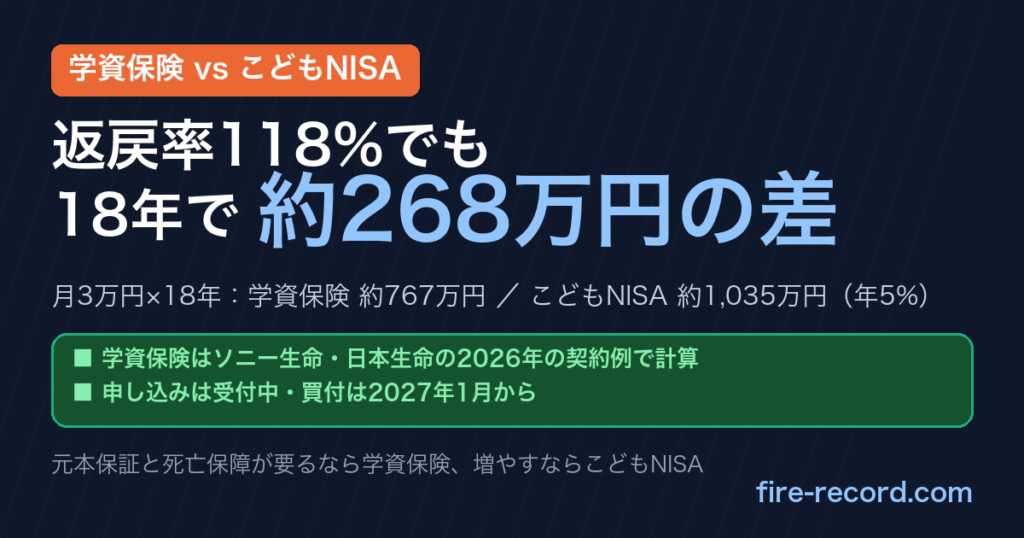
学資保険とこどもNISAを比較|返戻率118%でも18年で約268万円の差
子供が生まれて教育資金を準備したいけど、学資保険とこどもNISAで悩みますよね!実はFIRE目線では投資に分がある場面が多いんです! 🎯 結論|FIRE視点ではこどもNISAが有利 学資保険は返戻率112〜127%(各社の契約例・年0.6〜1.6%相当) vs こどもNISAは... -
FIRE生活費は月20万円で足りる?夫婦の支出内訳|全国平均と11万円差の節約術
「FIRE生活費=月20万円で足りるのか?」これは多くの方が抱える疑問ですよね…!二人以上の世帯の平均は月31万円台なので「足りなさそう」と思いがち。でも、夫婦の工夫次第で月20万円でも十分豊かな生活が実現可能です! 🎯 結論|月20万円でFIREは十分可... -
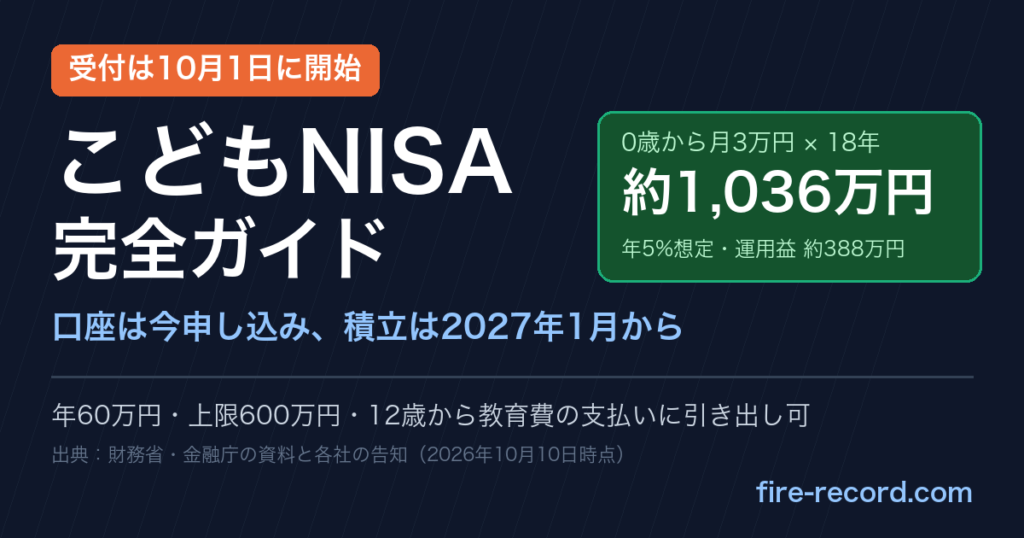
こどもNISA完全ガイド|口座開設は10月から・月3万で1,036万円
「こどもNISA」の口座の申し込みが、2026年10月1日に主要なネット証券5社でいっせいに始まりました! 投資そのものは2027年1月からですが、0歳から月3万円積立すれば18年後に1,036万円に届く計算になる制度です。この記事は、制度の中身・シミュレーション...