普通預金の金利が、また上がります! 日本銀行が9月18日に政策金利を1.25%程度へ引き上げたのを受けて、三菱UFJ・三井住友・みずほ・りそな・ゆうちょの普通預金金利は、11月から年0.40%→年0.50%になります。ネット銀行も相次いで引き上げを発表していて、条件なしで年1.20%(100万円まで)のところまで出てきました。
「自分の銀行はいつから?」「何か手続きは要るの?」「結局、どこに置いておくのがいいの?」と気になりますよね。この記事では、大手銀行とネット銀行あわせて13行について、各行が出した公式の発表文だけを読み込み、改定日・改定後の金利・上乗せの条件を一覧にしました。120万円を1年預けたときの利息も、税引後で計算しています。
私は生活防衛資金を120万円と決めていて、普段の投資は楽天証券での新NISAの積立です。だからこそ「金利が上がったから慌てて口座を増やす」前に、まず全体像を数字で押さえたいと思って作りました。
結論|大手・ゆうちょは11月から年0.50%、ネット銀行は条件しだいで差がつく
🧭 この記事の要点
- 大手4行・ゆうちょ 三菱UFJ・三井住友・みずほ・りそなは11月2日、ゆうちょ銀行は11月9日から、年0.40%→年0.50%。手続きは不要で、すでに預けている残高にも新しい金利がつきます
- ネット銀行 基本の金利は年0.50%前後に並びました。差がつくのは上乗せで、auじぶん銀行は条件を満たすと年0.85%、ソニー銀行は最大年0.90%相当、楽天銀行はマネーブリッジで年0.58%
- 条件なしで高いのは あおぞら銀行BANKの年1.20%(100万円まで。超える部分は年0.75%)。10月1日から適用されています
- 120万円なら 年0.50%で税引後4,781円。改定前の年0.40%より年956円増えます。上位の条件をすべて満たしても差は年に数千円なので、まずは「すぐ引き出せること」を優先して置き場所を決めるのがおすすめです
なぜ今?|日銀の利上げを受けて各行が一斉に発表した
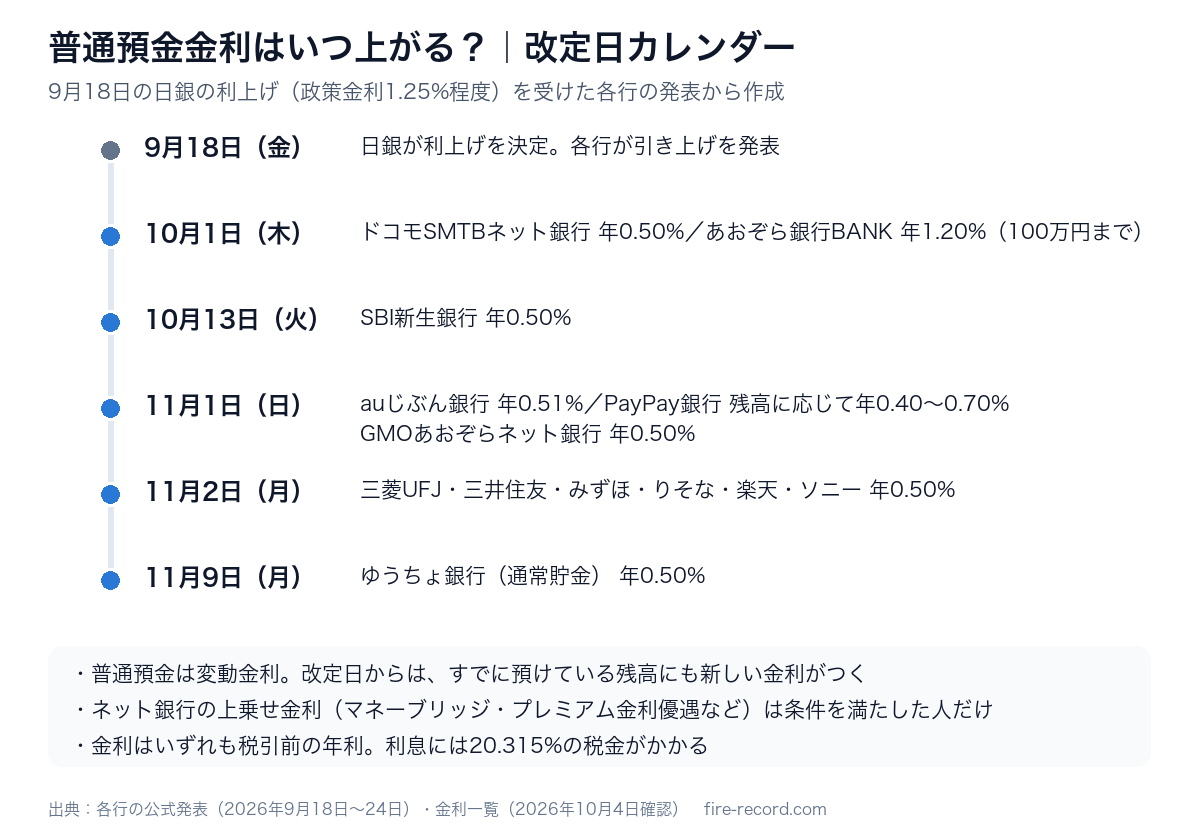
きっかけは、日本銀行が9月18日に決めた利上げです(政策金利を1.25%程度へ。9月24日から適用)。その日のうちに三菱UFJ銀行・三井住友銀行・みずほ銀行などが普通預金金利の引き上げを発表し、9月24日までにりそなグループやソニー銀行などが続きました。三菱UFJ銀行の発表文には、理由として「日本銀行の金融政策決定会合の結果、ならびに市場金利上昇を受けて」と書かれています。
利上げの背景や、新NISAの積立をどう考えるかは日米そろって利上げ|新NISAの積立と生活防衛資金をどうするかで詳しく書きました。この記事は「預金の金利がいつ・何%になるか」に絞って整理します。
大手銀行・ゆうちょ銀行|11月から年0.50%、手続きは不要
| 銀行 | 改定後の金利(改定日) |
|---|---|
| 三菱UFJ銀行 | 年0.50% 11月2日から 改定前 年0.40% |
| 三井住友銀行 | 年0.50% 11月2日から 改定前 年0.40% |
| みずほ銀行 | 年0.50% 11月2日から 改定前 年0.40% |
| りそな銀行※ | 年0.50% 11月2日から 改定前 年0.40% |
| ゆうちょ銀行 | 年0.50% 11月9日から 改定前 年0.40% |
大手4行とゆうちょ銀行は、そろって年0.10%の引き上げです。普通預金は変動金利なので、改定日からは今預けている残高にも新しい金利がつきます。ゆうちょ銀行のよくある質問でも、通常貯金は日々利子を計算していて、11月9日以降は引き上げ後の金利を適用すると案内されています。自分で何かを申し込む必要はありません。
📌 定期預金も上がる予定です
三井住友銀行・みずほ銀行・りそなグループ・ゆうちょ銀行は、定期預金(定期性貯金)の金利も引き上げる予定で、対象や金利は「確定次第お知らせする」としています。みずほ銀行は貯蓄預金の金利も11月2日から引き上げます(12月13日までのキャンペーン金利を含む)。
ネット銀行|基本は年0.50%前後、上乗せの条件で差がつく
| 銀行 | 改定後の金利(改定日)と上乗せ |
|---|---|
| あおぞら銀行BANK | 年1.20% 100万円まで 超える部分は 年0.75% 10月1日から・条件なし |
| ソニー銀行 | 年0.50% 11月2日から 円リッチで最大 年0.90%相当 |
| auじぶん銀行 | 年0.51% 11月1日から プレミアム金利優遇で 年0.85% |
| PayPay銀行 | 年0.40〜0.70% 残高に応じて 11月1日から ポイント込みで最大 年0.8%相当 |
| 楽天銀行 | 年0.50% 11月2日から マネーブリッジで 年0.58% |
| SBI新生銀行 | 年0.50% 10月13日から ダイヤモンドで 年0.55% |
| ドコモSMTB | 年0.50% 10月1日から ハイブリッド預金で 年0.51% |
| GMOあおぞら | 年0.50% 11月1日から 証券コネクトで 年0.51% |
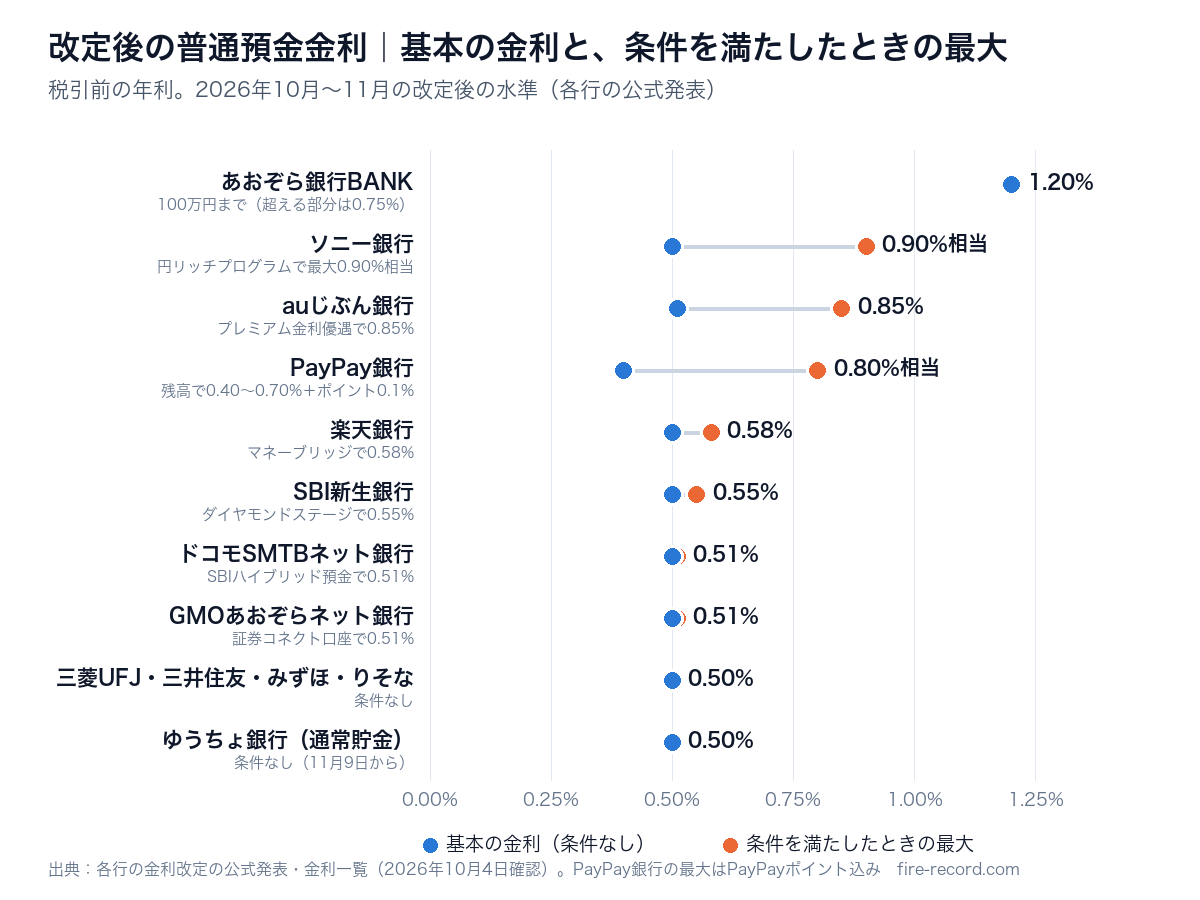
ネット銀行も、上乗せなしの金利は年0.50%前後でほぼ横並びになりました。差がつくのは上乗せの部分です。auじぶん銀行のプレミアム金利優遇やソニー銀行の円リッチプログラムは、他のサービスとの連携や利用といった複数の条件があり、表の数字は条件をすべて満たしたときのものです。楽天銀行のマネーブリッジは楽天証券と口座をつなぐだけなので、条件としてはいちばんシンプルです。
その中で、あおぞら銀行BANKは条件なしで100万円まで年1.20%。ステージ判定や他のサービスの利用条件がないことを、あおぞら銀行自身が発表文で明記しています。ただし100万円を超える部分は年0.75%なので、残高が大きいほど平均の金利は下がります。
120万円を1年預けると利息はいくら?|税引後で比べる
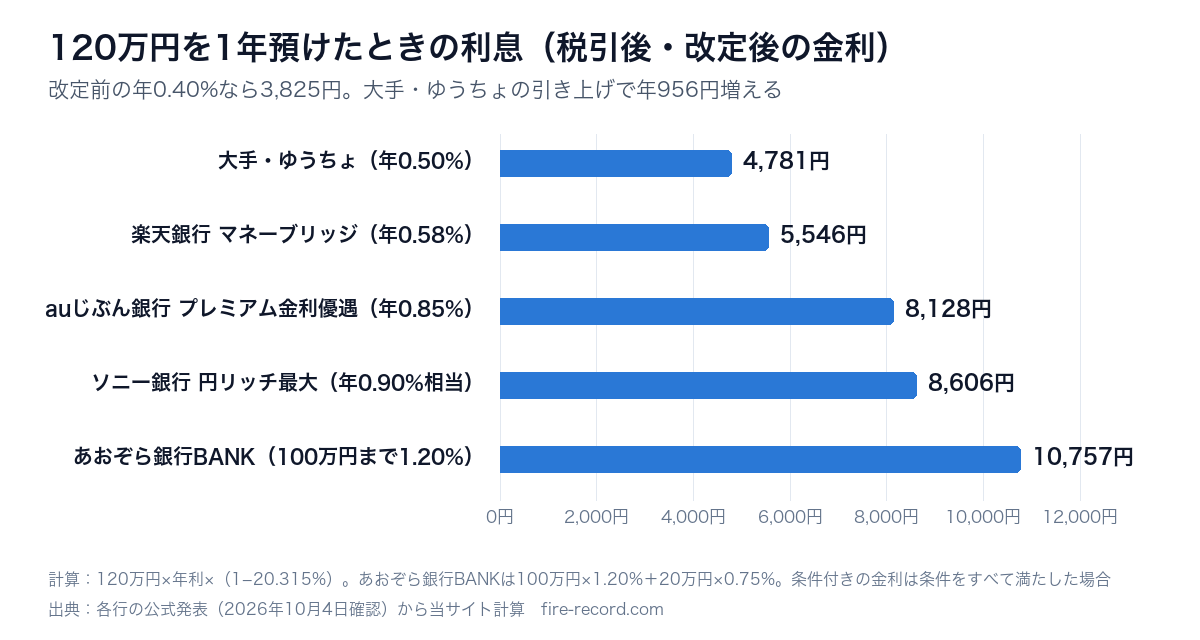
金利の差は、実際の金額にするとイメージしやすくなります。生活防衛資金としてよくある規模の120万円を、改定後の金利で1年預けた場合の利息を計算しました。
| 置き場所と改定後の金利 | 120万円の利息 税引後・1年 |
|---|---|
| 大手4行・ゆうちょ 年0.50% | 4,781円 |
| 楽天銀行 マネーブリッジ 年0.58% | 5,546円 |
| auじぶん銀行 プレミアム金利優遇 年0.85% | 8,128円 |
| ソニー銀行 円リッチ最大 年0.90%相当 | 8,606円 |
| あおぞら銀行BANK 100万円まで年1.20% | 10,757円 |
大手やゆうちょに置いたままでも、改定前の年0.40%(3,825円)から年956円増えます。いちばん高いあおぞら銀行BANKとの差は年5,976円。決して小さくはないですが、「毎月の固定費を1つ見直すほうが大きい」くらいの金額だということも覚えておきたいところです。
上乗せ金利を受けるには|手続きが要る銀行・要らない銀行
🔍 金利アップの受け方チェック
- 何もしなくていい 大手4行・ゆうちょ・あおぞら銀行BANK・ドコモSMTBネット銀行・SBI新生銀行・GMOあおぞらネット銀行の基本の金利は、改定日から自動で上がります
- 楽天銀行は「前月末まで」に設定 マネーブリッジの優遇金利は、前月末の時点で設定が完了している人に、その月の1か月間適用されます。11月から年0.58%を受けたいなら、10月末までにマネーブリッジの設定を済ませておく必要があります
- auじぶん銀行・ソニー銀行は条件の確認から 上乗せは複数の条件の組み合わせで決まり、併用できないものもあります。自分がどれを満たしているかを、各行の公式ページで確認してください
- PayPay銀行はポイントの受取設定 年0.1%分のPayPayポイントは受取設定をした人が対象で、500万円が上限です
🏦 マネーブリッジには楽天証券の口座が必要です
楽天銀行のマネーブリッジは、楽天証券と楽天銀行の口座をつなぐサービスです。私のメイン口座は楽天証券で、新NISAの積立もここで続けています。
楽天証券の口座開設ページを見る生活防衛資金はどこに置く?|金利より「すぐ使える」を優先
生活防衛資金は、病気や失業など「いざというとき」に使うお金です。だから一番大事なのは、必要なときにすぐ引き出せること。金利はその次です。普通預金の金利が年0.50%前後にそろった今は、ふだん使っている銀行に置いておくだけでも、以前よりずっと利息がつくようになりました。
もう少し金利を取りにいくなら、すぐ使う分と、しばらく使わない分に分ける方法があります。たとえば個人向け国債の変動10年は、9月募集分が年1.95%でした。10月募集分(第199回債)は初回の適用利率が年2.05%(税引前。財務省が10月7日に発表)で、募集期間は10月8日〜30日です。ただし発行から1年間は原則として換金できないので、すぐ使う分には向きません。生活防衛資金をいくら持つか、どう分けるかは生活防衛資金はいくら必要?ライフスタイル別目安と置き場所4選|わが家は120万円にまとめています。
⚠️ 金利は約束ではありません
普通預金はどの銀行も変動金利で、金融情勢によって変わります。上乗せ金利も各行が随時見直すとしています。この記事の数字は2026年10月4日に確認した各行の公表値です。口座を開く前に、必ず各行の公式ページで最新の金利と条件を確認してください。
私の意思決定ログ|口座を増やす前に、数字の大きさを見る
📝 私の意思決定ログ
私は20代後半の会社員で、夫婦共働き、40歳でのFIREを目標にしています。生活防衛資金は120万円と決めていて、新NISAは楽天証券でS&P500とNASDAQ100を8対2で積み立てています。
今回13行を並べてみて、正直「普通預金で年0.5%の時代が来たんだ!」と驚きました。それでも120万円で比べると、大手の4,781円と、条件をすべて満たした上位の8千円〜1万円台との差は、年に数千円です。
だから私は、金利の高い銀行を求めて口座を増やすより、ふだん使う口座の条件を1つ満たすくらいがちょうどいいと考えています。楽天証券を使っている人なら、マネーブリッジの設定だけで年0.58%になります。生活防衛資金の役割は「すぐ使えること」なので、管理する口座が増えて残高が見えにくくなるほうが、私にはリスクに感じます。
よくある質問
Q. すでに預けているお金にも、新しい金利がつきますか?
つきます。普通預金は変動金利なので、改定日からは残高全体に新しい金利が適用されます。ゆうちょ銀行も、すでに預け入れている通常貯金に11月9日以降は引き上げ後の金利を適用すると案内しています。
Q. 金利を上げてもらうのに手続きは必要ですか?
基本の金利は手続き不要です。上乗せ金利は、楽天銀行のマネーブリッジの設定、auじぶん銀行やソニー銀行の条件達成、PayPay銀行のポイント受取設定など、銀行ごとの条件を満たす必要があります。
Q. 利息にかかる税金はいくらですか?
預金の利息には20.315%(所得税・復興特別所得税15.315%と住民税5%)の税金がかかり、受け取るときに差し引かれます。確定申告は不要です。年0.50%の金利なら、手取りは年約0.40%になります。
Q. 普通預金の金利は、この先も上がりますか?
わかりません。預金金利は市場金利の動きを見て各行が決めていて、ゆうちょ銀行も「定期的に行っているものではない」としています。日本銀行の次の金融政策決定会合は10月29日〜30日です。
Q. 大手銀行からネット銀行に移したほうがいいですか?
人によります。120万円なら、大手の年0.50%と上位の金利の差は年数千円です。給与の受け取りや引き落としの手間、ATMの使いやすさも含めて考えるのがおすすめです。生活防衛資金の一部だけを移す方法もあります。
まとめ|11月は「年0.50%」が新しい基準に
日銀の利上げを受けて、大手4行は11月2日、ゆうちょ銀行は11月9日から普通預金が年0.50%になります。ネット銀行も基本は年0.50%前後にそろい、上乗せの条件で年0.58〜0.90%相当、条件なしではあおぞら銀行BANKの年1.20%(100万円まで)が目立ちます。
120万円で比べると差は年に数千円。まずは今の口座で何もせず上がることを確認し、上乗せは「ふだん使う口座で満たせる条件」から。楽天銀行のマネーブリッジを使うなら、10月末までの設定を忘れずに!
マネーブリッジで普通預金を年0.58%に
楽天証券と楽天銀行の口座をつなぐだけで、11月からの楽天銀行の普通預金は年0.58%(1,000万円まで)。新NISAの積立と現金の管理を同じ楽天グループでまとめられます。
楽天証券の口座開設を見る金利が上がる時代の住宅の考え方は賃貸vs持ち家、FIREならどっち?金利3.46%で30年再計算に、貯金の目安は20代の貯金平均は122万円・中央値9万円|賢く貯める7ステップにまとめています。
📚 出典:三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日)/三井住友銀行「各種預金金利の変更について」(2026年9月18日)/みずほ銀行・みずほ信託銀行「円預金金利の改定について」(2026年9月18日)/りそな銀行ほか「各種預金金利の引き上げについて」(2026年9月24日)/ゆうちょ銀行「貯金金利の引き上げのお知らせ」(2026年9月18日)とよくある質問/楽天銀行「円預金金利の改定について」(2026年9月18日)と普通預金(マネーブリッジ利用者)商品詳細説明書/ドコモSMTBネット銀行「円預金金利および短期プライムレートの改定について」/auじぶん銀行「円普通預金金利の改定について」(2026年9月18日)/PayPay銀行プレスリリース(2026年9月18日)/ソニー銀行「円普通預金金利を最大年0.90%(税引前)相当へ引上げのお知らせ」(2026年9月24日)/SBI新生銀行「個人のお客さま向け円普通預金の金利改定について」(2026年9月18日)/GMOあおぞらネット銀行「円普通預金および証券コネクト口座の金利引き上げのお知らせ」と「円普通預金(ハビト支店)の金利引き上げのお知らせ」(2026年9月24日)/あおぞら銀行「円普通預金(BANK)等の金利改定について」/財務省「現在募集中の個人向け国債・新窓販国債」。いずれも2026年10月4日に確認。財務省「個人向け国債の発行条件等」(令和8年10月7日・PDF)は2026年10月10日に確認。
🕒 更新履歴:2026年10月7日 公開/2026年10月10日 個人向け国債(変動10年・第199回債)の初回適用利率 年2.05%を追記
🛠 この記事の作り方:13行の改定前後の金利・改定日・上乗せ条件は、各行の公式発表文(PDF・HTML)の本文から転記しました。PayPay銀行の改定前後の階層別金利は、発表文の「税引後金利」の注記から税引前に換算したものです。120万円の利息は「120万円×年利×(1−20.315%)」の概算で、実際には日割りで計算され、税額は国税と地方税を別々に端数処理するため数円ずれることがあります。日本銀行の政策金利と9月募集の個人向け国債の利率は、当サイトの2026年9月24日の記事で日本銀行・財務省の公表資料から確認したものです。預金金利はいずれも変動金利で、将来の金利を約束するものではありません。本記事は情報の整理であり、特定の金融機関や金融商品をすすめるものではありません。記載のリンクにはアフィリエイト広告が含まれます。

コメント