10月の給与明細を見て、「給料は変わっていないのに、健康保険料と厚生年金保険料が先月と違う」と気づいた人は多いはずです。増えた人もいれば、減った人もいます。これは会社の計算ミスではなく、毎年10月に起きる仕組みどおりの変化です。
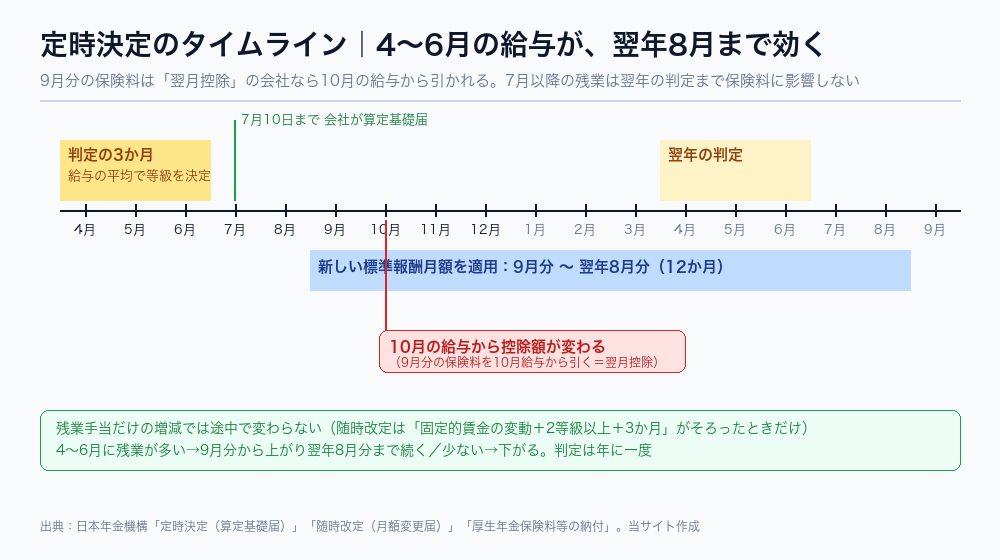
先に答えを言うと、原因は「定時決定」です。4月・5月・6月に受け取った給与の平均で「標準報酬月額」が決まり、それが9月分の保険料から翌年8月分まで1年間使われます。多くの会社は前月分の保険料を当月の給与から引くので、9月分の保険料が反映されるのが10月の給与、というわけです。4〜6月に残業が多かった人は上がり、少なかった人は下がります。
この記事では、日本年金機構と協会けんぽの資料をもとに仕組みを整理し、2026年度の料率で「1等級上がるといくら変わるのか」を東京都の早見表で試算します。年収の壁や年末調整とは別の話なので、そちらは末尾のリンクからどうぞ。
結論|10月の給与で変わるのは、4〜6月の給与で決まったから
🧭 この記事の要点
- 4・5・6月の給与の平均で「標準報酬月額」が決まる(定時決定) 9月分の保険料から翌年8月分まで、1年間その金額で計算されます
- 9月分の保険料は10月の給与から引かれる 法律上、当月の給与から引けるのは前月分の保険料だからです(当月徴収の会社は9月の給与から)
- 1等級(2万円)上がると、本人負担は月2,838円・年34,056円増える 2026年度の東京都・40歳未満の場合。本人負担は標準報酬月額の14.19%(40歳以上は15.00%)です
- 厚生年金の分は将来の年金に返ってくる 標準報酬月額が2万円上がった状態が12か月続くと、老齢厚生年金は年額で約1,315円、一生涯増えます
定時決定とは|4・5・6月の平均で、1年分の保険料が決まる
健康保険料と厚生年金保険料は、毎月の給与そのものではなく「標準報酬月額」という区分に料率を掛けて計算されます。標準報酬月額は、健康保険なら5万8,000円から139万円までの50等級、厚生年金なら8万8,000円から65万円までの32等級に区切られていて、たとえば報酬月額が25万円以上27万円未満なら「26万円」の等級です。
この等級を毎年決め直すのが定時決定です。日本年金機構の案内では、7月1日現在の被保険者について、4月・5月・6月に受けた報酬の総額を3で割った額で標準報酬月額を決め、9月から翌年8月までの各月に適用します。会社が7月10日までに「算定基礎届」を提出するので、本人がやることはありません。
| 項目 | 内容 |
|---|---|
| 対象者 | 7月1日現在の被保険者(6月1日以降に入社した人、7月に随時改定がある人などは除く) |
| 計算のもと | 4月・5月・6月に支払われた報酬の平均。支払基礎日数が17日以上の月だけを使う(短時間労働者は11日以上) |
| 報酬に含まれるもの | 基本給のほか、残業手当・通勤手当・住宅手当・家族手当など、労働の対償として受けるもの。通勤定期券などの現物も含む |
| 含まれないもの | 年3回以下の賞与(別に「標準賞与額」で計算)、臨時に受けるもの |
| 会社の手続き | 算定基礎届を7月10日までに提出 |
| 適用期間 | 9月分から翌年8月分までの保険料 |
ポイントは、残業手当も通勤手当も「報酬」に入ることです。4〜6月に残業代が多ければ平均が上がり、等級が上がる。逆にこの3か月が静かなら下がる。年に一度の判定なので、その後の月に残業が減っても、翌年8月分までは同じ等級で保険料が計算されます。
なぜ「10月の給与」から変わるのか|前月分を引く仕組み
定時決定で決まった標準報酬月額は「9月分」の保険料から適用されます。それなのに給与明細が変わるのが10月なのは、日本年金機構の案内にあるとおり、会社は「当月支払う給与から、前月分の保険料を差し引く」ことになっているからです。9月分の保険料は、10月に支払われる給与から引かれます。
ただし、会社によっては当月分を当月の給与から引く運用(当月徴収)をしているところもあります。その場合は9月の給与から変わります。自分の会社がどちらかは、入社した月の給与明細に社会保険料が引かれていたかどうかで分かります。引かれていなければ翌月徴収です。
⚠️ 4月入社の新入社員も、10月から変わることがあります
4月1日に入社した人は、入社時の見込み額で標準報酬月額が決まっています(資格取得時決定)。そのうえで7月1日時点で在籍していれば定時決定の対象になるので、4〜6月の実際の給与、たとえば残業代や通勤手当の実額で等級が動き、10月の給与から保険料が変わることがあります。
2026年度の料率で「いくら」変わる?|東京都の早見表
2026年度(令和8年度)の協会けんぽの料率は、全国平均で9.90%(前年度10.0%から引き下げ)、東京都は9.85%。40〜64歳が払う介護保険料率は1.62%、厚生年金保険料率は18.30%です。そして2026年4月分から、「子ども・子育て支援金」0.23%が新しく上乗せされました。いずれも会社と本人で半分ずつ負担します。
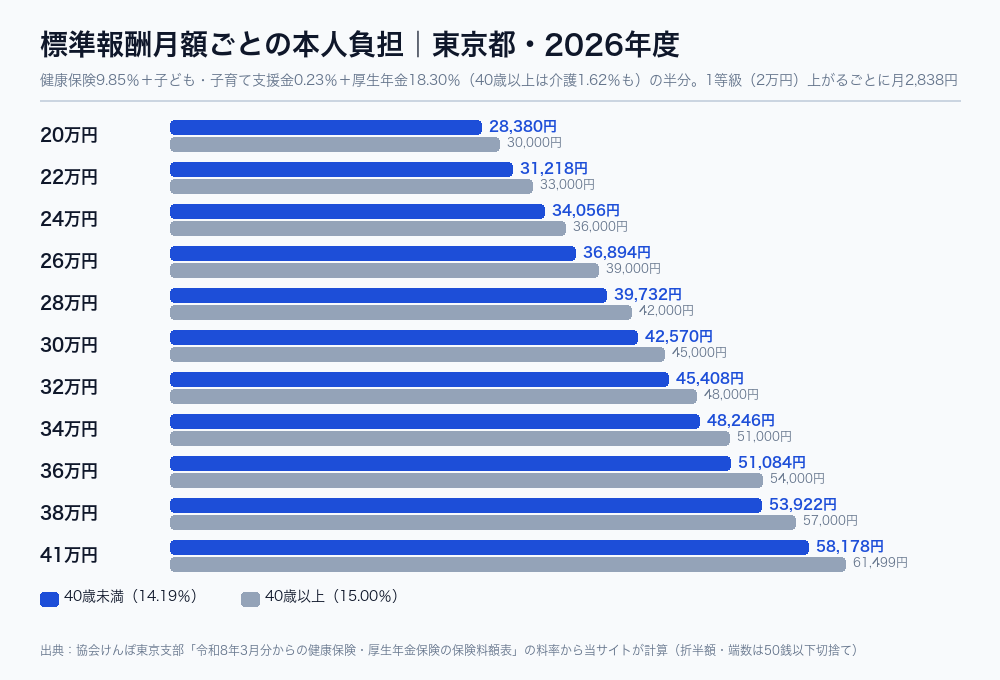
本人負担を足し上げると、東京都の場合は標準報酬月額の14.19%(40歳未満)、15.00%(40歳以上)です。等級ごとの金額にすると次のようになります。
| 標準報酬月額 | 健康保険(本人) | 厚生年金(本人) | 支援金(本人) | 合計・40歳未満 | 合計・40歳以上 |
|---|---|---|---|---|---|
| 20万円 | 9,850円 | 18,300円 | 230円 | 28,380円 | 30,000円 |
| 22万円 | 10,835円 | 20,130円 | 253円 | 31,218円 | 33,000円 |
| 24万円 | 11,820円 | 21,960円 | 276円 | 34,056円 | 36,000円 |
| 26万円 | 12,805円 | 23,790円 | 299円 | 36,894円 | 39,000円 |
| 28万円 | 13,790円 | 25,620円 | 322円 | 39,732円 | 42,000円 |
| 30万円 | 14,775円 | 27,450円 | 345円 | 42,570円 | 45,000円 |
| 32万円 | 15,760円 | 29,280円 | 368円 | 45,408円 | 48,000円 |
| 34万円 | 16,745円 | 31,110円 | 391円 | 48,246円 | 51,000円 |
| 36万円 | 17,730円 | 32,940円 | 414円 | 51,084円 | 54,000円 |
| 38万円 | 18,715円 | 34,770円 | 437円 | 53,922円 | 57,000円 |
| 41万円 | 20,192円 | 37,515円 | 471円 | 58,178円 | 61,499円 |
表を見ると、等級が1つ(2万円)上がるごとに本人負担は月2,838円、年間で34,056円増えます(40歳未満)。4〜6月の平均が24万円から28万円に上がって2等級動けば、月5,676円、年間68,112円です。「4〜6月に月4万円残業代が多かった」だけで、翌年8月まで手取りがこれだけ変わります。
なお、健康保険の料率は都道府県ごとに違います。協会けんぽの全国平均は9.90%で、東京都の9.85%はやや低いほうです。健康保険組合に入っている会社はさらに別の料率なので、正確な金額は自分の給与明細と保険者の料率表で確認してください。厚生年金の18.30%だけは全国共通です。
残業が多い人ほど注意|4〜6月の残業は1年間ついて回る
定時決定が年に一度なら、「7月以降に残業が減ったら保険料も下がるのでは」と思うかもしれません。ここに随時改定というもう一つの仕組みがあります。日本年金機構の案内では、①昇給や降給で固定的賃金が変わり、②その月から3か月の平均で従来と2等級以上の差が出て、③3か月とも支払基礎日数が17日以上、という3つがそろったときに、変動月から4か月目の標準報酬月額が改定されます。
大事なのは①です。残業手当のような非固定的賃金だけが増減しても、随時改定は行われません。基本給や固定手当が変わらない限り、4〜6月の残業で上がった等級は翌年8月分まで続きます。逆に言えば、7月以降どれだけ残業しても、翌年の定時決定まで保険料は増えません。
📊 4〜6月の残業代が「1年分の保険料」になる計算
4〜6月の3か月だけ残業代が毎月4万円多かった場合、手にした残業代は12万円。一方で標準報酬月額が2等級上がると、本人負担の保険料は年間68,112円増えます(東京都・40歳未満)。残業代の半分以上が、翌年8月までの保険料の増加分で消える計算です。もちろん残業代そのものは手取りに残るので損ではありませんが、「4〜6月の残業は保険料に効きやすい」ことは知っておく価値があります。
上がるのは損か|厚生年金は将来の年金に返ってくる
保険料が上がると損した気分になりますが、厚生年金の分は将来に返ってきます。日本年金機構の計算式では、老齢厚生年金の報酬比例部分は「平均標準報酬額 × 5.481/1,000 × 加入月数」(2003年4月以降の期間)です。標準報酬月額が2万円高い状態が12か月続くと、年金は年額で 20,000円 × 5.481/1,000 × 12か月 = 約1,315円増え、これが受け取り開始から一生涯続きます。
その1年間に本人が余分に払う厚生年金保険料は、20,000円 × 9.15% × 12か月 = 21,960円。年金の増加分1,315円で割ると約16.7年なので、65歳から受け取り始めれば82歳前後で元が取れる計算です。加えて、標準報酬月額は病気で休んだときの傷病手当金(直近12か月の平均標準報酬月額 ÷ 30 × 3分の2)のもとにもなるので、保障も少し厚くなります。健康保険料の増加分は給付が増えるわけではないので、ここは純粋な負担増です。
2026年から2029年にかけて変わること
| 時期 | 変更 | 影響する人 |
|---|---|---|
| 2026年3月分〜 | 協会けんぽの健康保険料率を改定(全国平均は前年度から0.1ポイント下がって9.90%、東京都は9.85%)。介護保険料率は1.62% | 協会けんぽ加入者全員 |
| 2026年4月分〜 | 子ども・子育て支援金0.23%を新設(労使折半) | 健康保険の加入者全員 |
| 2026年9月分〜 | 定時決定で新しい標準報酬月額を適用(10月の給与に反映) | 4〜6月の給与が変わった人 |
| 2026年10月〜 | 短時間労働者の「106万円の壁」(賃金要件)を撤廃 | 週20時間以上のパート・アルバイト |
| 2027年9月〜 | 厚生年金の標準報酬月額の上限を65万円→68万円へ(2028年9月に71万円、2029年9月に75万円) | 月収65万円超の人のみ |
20代会社員に直接効くのは、支援金の新設と定時決定です。106万円の壁の撤廃は106万円の壁撤廃で手取りはいくら減る?年金はいくら増える?に、上限引き上げは月収65万円を超える人だけの話なので、ここでは触れるにとどめます。
給与明細で確認する3つ
🪜 10月の明細でやること
- 「健康保険」「厚生年金」の欄を9月分と比べる 変わっていれば定時決定です。変わっていなければ等級が同じだったということ
- 自分の標準報酬月額を知る 会社に届く「標準報酬決定通知書」で知らされます。ねんきんネットでも標準報酬月額の履歴を確認できます
- 手取りの変化分だけ積立額を見直す 月3,000円増えたなら積立を3,000円減らすか、他の固定費で吸収するか。翌年8月まで続く前提で決めます
健康保険料と厚生年金保険料は、全額が年末調整の「社会保険料控除」の対象です。給与から引かれた分は会社が把握しているので、自分で申告書に書く必要はありません。年末調整で変わる点は年末調整2026の変更点|基礎控除104万円で税金はいくら減る?に、ボーナスの保険料はボーナスの手取りはいくら?税金と社会保険の引かれ方にまとめています。
私の意思決定ログ|10月の明細は、年に一度の「固定費の棚卸し」にしています
📝 私の意思決定ログ
私は20代後半の会社員で、夫婦共働き、40歳でのFIREを目標にしています。会社員なので、私の保険料も毎年この仕組みで決まります。この記事のために一次資料を読み直して改めて思ったのは、10月に動くのは給料ではなく4〜6月の平均で決まる等級だ、という一点を知っているだけで、明細の見え方が変わるということです。
だから10月の明細は、年に一度の固定費の棚卸しのタイミングだと考えています。社会保険料は自分で下げられない固定費なので、ここが動いた分は、通信費や保険のような自分で動かせる固定費で吸収するか、積立額を微調整するか。金額が翌年8月まで固定されるので、一度決めれば10か月は迷わずに済みます。
厚生年金の増加分については、「将来返ってくる」と分かってからは腹落ちしました。健康保険の分は純粋な負担増ですが、それも含めて年34,056円(1等級)なら、残業代で得た分の範囲で収まります。損得より、仕組みを知って驚かないことのほうが大事だと思っています。
よくある質問
Q. 入社1年目や転職したばかりでも、10月に変わりますか?
7月1日時点で在籍していて、6月1日より前に入社した人は定時決定の対象です。入社時の見込み額で決まっていた標準報酬月額が、4〜6月の実際の給与(支払基礎日数17日以上の月)で決め直されるので、変わることがあります。6月1日以降に入社した人はその年の定時決定の対象外で、入社時の決定額が翌年8月まで続きます。
Q. 4〜6月にたまたま残業が多かったのですが、ずっと高いままですか?
翌年8月分の保険料までは同じ等級です。残業手当だけの増減では随時改定は行われないので、途中で下がることはありません。翌年の4〜6月に残業が少なければ、その次の9月分から下がります。
Q. ボーナスの保険料も標準報酬月額で決まりますか?
決まりません。賞与は、支給額から1,000円未満を切り捨てた「標準賞与額」に同じ料率を掛けて計算し、そのボーナスから引かれます。厚生年金の標準賞与額は1か月あたり150万円が上限です。ボーナスの手取りの計算はボーナスの手取りはいくら?税金と社会保険の引かれ方で整理しています。
Q. 40歳になったら何が変わりますか?
40歳になると介護保険料(2026年度は1.62%、本人負担0.81%)が加わります(40歳の誕生日の前日が属する月の分から)。東京都なら本人負担は標準報酬月額の14.19%から15.00%になり、26万円の等級で月2,106円の増加です。65歳以降は健康保険料と一緒に引かれる形ではなくなり、年金からの徴収などに変わります。
Q. 会社が引いている金額が表と違います。間違いですか?
この記事の表は協会けんぽ東京支部の料率です。他の都道府県や健康保険組合は料率が違うので、まず自分の保険者の料率表を確認してください。標準報酬月額そのものが分からないときは、会社の担当部署に「標準報酬決定通知書」の内容を聞くか、ねんきんネットで確認できます。それでも合わなければ、会社の給与計算の担当者に直接確認するのが早いです。
まとめ|変わるのは給料ではなく「等級」。翌年8月まで続く
10月の給与で社会保険料が変わるのは、4〜6月の給与の平均で決まった標準報酬月額が9月分の保険料から使われ、それが10月の給与から引かれるからです。2026年度の東京都なら、本人負担は標準報酬月額の14.19%(40歳以上は15.00%)。1等級で月2,838円、年34,056円動きます。
4〜6月の残業は翌年8月までの保険料に効き、7月以降の残業は翌年の定時決定まで効きません。厚生年金の分は将来の年金として返ってきます。10月の明細で数字が動いたら、原因は等級。翌年8月まで固定される前提で、積立額か他の固定費で調整する。それだけ覚えておけば、毎年10月に慌てずに済みます。
源泉徴収票で1年分の保険料を確認する方法は源泉徴収票の見方|20代会社員が見るべき数字は4つだけを、FIRE後に会社員でなくなったときの年金はFIRE後の国民年金|免除・追納・付加年金の使い分けをあわせてどうぞ。
📚 出典(2026年9月27日に確認)
- 日本年金機構「定時決定(算定基礎届)」
- 日本年金機構「随時改定(月額変更届)」
- 日本年金機構「厚生年金保険料等の納付」
- 日本年金機構「標準報酬月額の対象となる報酬とは何ですか」
- 協会けんぽ東京支部「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表」(PDF)
- 協会けんぽ「令和8年度保険料率のお知らせ」
- 日本年金機構「厚生年金保険料額表(令和8年度版)」(PDF)
- 日本年金機構「年金額の計算に用いる数値」
- 協会けんぽ「傷病手当金」
- 厚生労働省「年金制度改正の全体像」(PDF・令和7年法律第74号)
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
🕒 更新履歴:2026年10月5日 公開。同日、年金制度改正法の法律番号の誤りを訂正し(第67号→第74号)、賃金要件の撤廃(2026年10月1日)の出典を日本年金機構のお知らせに改めました。
🛠 この記事の作り方:定時決定・随時改定・控除の時期・報酬の範囲は日本年金機構の案内から、料率は協会けんぽ東京支部と日本年金機構の保険料額表から転記しました。早見表の本人負担額は「標準報酬月額×料率÷2」を当サイトがPythonで計算し、円未満の端数は保険料額表の注記どおり50銭以下切り捨て・50銭超切り上げとしています(260,000円の等級で健康保険の全額25,610円・折半12,805円、厚生年金の全額47,580円・折半23,790円が額表と一致することを確認)。「1等級で月2,838円」は24万円と26万円の等級の本人負担の差、「14.19%/15.00%」は東京都の4つの料率の合計(28.38%/30.00%)の半分です。年金の増加額は報酬比例部分の計算式に標準報酬月額の差2万円と12か月を当てはめた単純計算で、再評価率や将来の改定は考慮していません。回収年数(約16.7年)は本人負担の厚生年金保険料の増加分21,960円を年金の増加分1,315円で割った目安です。健康保険料率は都道府県と保険者で異なるため、東京都・協会けんぽ以外の方は金額が変わります。本記事は制度の整理であり、個別の保険料や年金額の相談に応じるものではありません。記載のリンクにはアフィリエイト広告が含まれます。

コメント