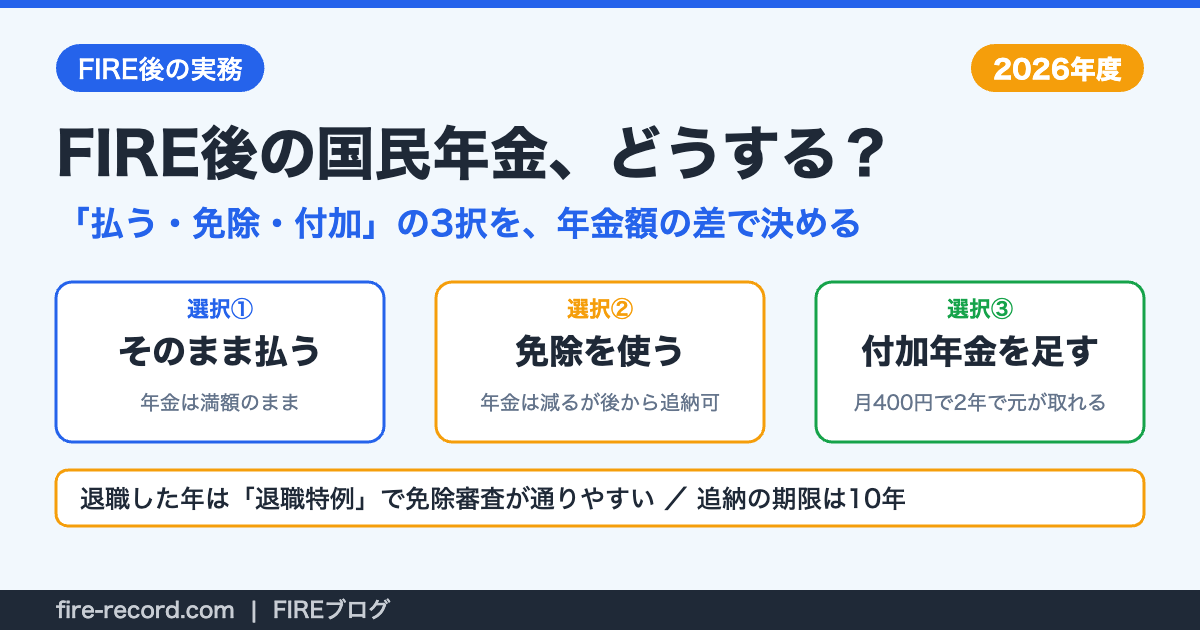
「FIREしたら、国民年金ってどうなるの?」。会社員のうちは給料から自動で引かれていた年金が、退職した瞬間に「自分で払うもの」に変わります。しかも選択肢は「払う」だけではありません。免除、猶予、追納、付加年金……。調べ始めると用語だらけで、正直、私も最初は頭がぐるぐるしました!
結論から言うと、FIRE後の国民年金は「免除で守る→余裕ができたら追納で戻す→払うなら付加年金もセット」の順番で考えると整理しやすくなります。この記事では、日本年金機構・厚生労働省の一次資料(令和8年度=2026年度の数字)をもとに、免除の反映率、退職特例、追納の「10年の壁」、付加年金の回収年数、そして「払うと何歳で元が取れるか」まで、初心者でもわかるように図と表で整理します!
FIRE後の国民年金|まず押さえる令和8年度の基本数字
会社員のときは「第2号被保険者」として厚生年金に入っていて、国民年金(基礎年金)の分もその中に含まれていました。退職して厚生年金を抜けると、60歳になるまでは「第1号被保険者」として自分で国民年金保険料を納めることになります。手続きは退職日の翌日から14日以内に、住所地の市区町村の国民年金窓口へ(マイナポータルの電子申請も可)。まずは令和8年度の数字を一覧にします。
| 項目 | 令和8年度(2026年4月〜2027年3月) |
|---|---|
| 国民年金保険料(月額) | 17,920円(年215,040円) |
| 付加保険料(任意で上乗せ) | 月400円 |
| 老齢基礎年金の満額(年額) | 847,300円(月70,608円)※昭和31年4月2日以後生まれ |
| 年金を受け取るのに必要な期間 | 10年以上(納付期間+免除期間などの合計) |
| 満額に必要な期間 | 40年(480か月) |
| 退職後の加入手続き | 退職日の翌日から14日以内・市区町村の国民年金窓口 |
いちばん大事な感覚は「1か月納めると、65歳からの年金が年1,765円増える」ということです(847,300円÷480か月)。1年分(215,040円)を納めると年金は毎年約21,183円増え、それが一生続きます。この「1年払うと年約2.1万円」が、このあと出てくる全部の判断の物差しになります!
💡 用語メモ:3つの「被保険者」
- 第1号:自営業・無職・学生など、自分で国民年金保険料を納める人(FIRE後はここ)
- 第2号:会社員・公務員。厚生年金に加入し、保険料は給料から天引き
- 第3号:第2号に扶養される配偶者。保険料の自己負担なし。FIRE後に配偶者が会社員で扶養に入れる場合は、第1号ではなく第3号の手続きになります
なお、退職後にセットで考える健康保険の話は「FIRE達成後の健康保険|国民健康保険 vs 任意継続」で整理しています。年金と健康保険は、FIRE後の2大固定費です。
免除制度|「払わなくても半分もらえる」仕組みを図で理解
「払えないなら免除」と聞くと、その期間の年金がゼロになる印象がありますよね。でも違います!基礎年金は財源の半分が国の負担(税金)なので、全額免除が承認された期間も、納付した場合の2分の1が年金額に反映されます(平成21年4月分以降)。免除の段階ごとの反映率はこの図のとおりです。
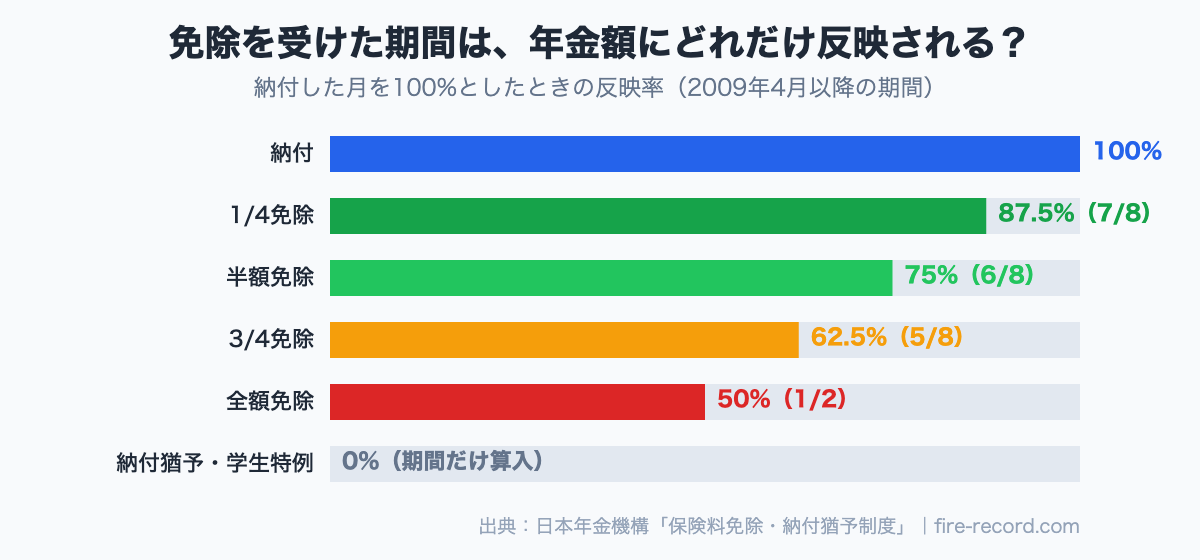
免除は4段階+納付猶予。所得基準と反映率
| 区分 | 所得の基準(前年所得) | 年金額への反映 |
|---|---|---|
| 全額免除 | (扶養親族等の数+1)×35万円+32万円 ※単身なら67万円以下 | 50%(8分の4) |
| 4分の3免除 | 88万円+扶養親族等控除額+社会保険料控除額等 | 62.5%(8分の5) |
| 半額免除 | 128万円+扶養親族等控除額+社会保険料控除額等 | 75%(8分の6) |
| 4分の1免除 | 168万円+扶養親族等控除額+社会保険料控除額等 | 87.5%(8分の7) |
| 納付猶予(20歳以上50歳未満) | 全額免除と同じ基準(本人と配偶者のみ審査) | 0%(受け取りに必要な期間には算入) |
所得基準は2026年9月時点で日本年金機構が掲載している現行の基準です。注意点が2つあります。①免除の審査は本人だけでなく配偶者・世帯主の前年所得も見られます。実家暮らしで親が世帯主なら、親の所得で落ちることがあります(納付猶予は本人と配偶者のみ審査)。②申請は7月〜翌年6月の1年度ごとに毎年必要です。「一度出せば終わり」ではありません!
⚠ 「免除」と「未納」はまったくの別物
申請せずに払わない「未納」は、年金額がゼロになるだけでなく、万一のときの障害基礎年金・遺族基礎年金の納付要件にも影響します。免除・猶予が承認されていれば、その期間も保障の対象です。「払わない」を選ぶなら、必ず申請して承認をもらうこと。申請が遅れると保障を受けられない場合があると、日本年金機構も明記しています。
FIRE初年度の切り札「退職特例(失業等による特例免除)」
免除の審査は前年所得で行われるので、「去年まで年収500万円で働いていた人」が普通に申請すると、初年度はまず通りません。ここで使えるのが退職特例です。退職(失業)した本人の前年所得をゼロとみなして審査してくれます!
- 対象期間:失業等のあった月の前月から翌々年6月まで(失業した日=離職日の翌日)
- 必要書類:雇用保険被保険者離職票、雇用保険受給資格者証、雇用保険受給資格通知などのコピー
- 申請先:住所地の市区町村の国民年金窓口、または年金事務所(郵送・マイナポータルの電子申請も可)
- さかのぼり:申請時点から2年1か月前までの期間は、あとからでも申請できます
たとえば2027年3月31日に退職した場合、失業した日は4月1日。対象は2027年3月分から2029年6月分までです。ただし申請書は年度ごと(7月〜翌年6月)なので、2026年度分・2027年度分・2028年度分と3回提出が必要です。本人の所得はゼロ扱いになりますが、世帯主や配偶者の所得は通常どおり審査される点は変わりません。
払う vs 免除|損益分岐は何歳?1年分で計算してみた
では、資産に余裕がある人は払うべきなのでしょうか。1年分の保険料(215,040円)で、選択肢ごとの結果を並べます。
| 1年分の選択 | 負担 | 65歳からの年金(毎年) | 障害・遺族の保障 | あとから戻せる? |
|---|---|---|---|---|
| 納付 | 215,040円 | +21,183円 | ○ | ― |
| 全額免除 | 0円 | +10,591円(納付の半分) | ○ | 追納(10年以内) |
| 納付猶予 | 0円 | 0円 | ○ | 追納(10年以内) |
| 未納(申請なし) | 0円 | 0円 | × | おすすめしません |
ポイントは、免除と比べたときの「納付の上乗せ」は年10,591円しかないこと。215,040円を払って年10,591円増えるので、元を取るには受給開始から約20.3年(85歳ごろ)かかります。未納と比べれば約10.2年(75歳ごろ)ですが、免除が使える人にとっての実質的な損益分岐は85歳。ここは「払えば得」と単純には言えない数字です。
🧮 計算メモ
1年納付の増加額=847,300円÷40年=21,183円(免除比では半分の10,591円)。損益分岐=215,040円÷21,183円=10.2年(未納比)、215,040円÷10,591円=20.3年(免除比)。年金額は令和8年度の満額で固定し、税・社会保険料、繰上げ・繰下げ、将来の改定は考慮していません。
だから「払う」の理由はリターンではなく、長生きリスクへの保険(終身で、物価や賃金に応じて毎年度改定される)と考えるのが現実的です。「4%ルール最新版|FIRE後の安全な取り崩し率」で書いたとおり、FIRE後の資産が尽きるリスクは「長く生きるほど」大きくなります。終身の年金は、その一番苦しい局面で効く保険です。
払うなら「2年前納・口座振替」が最安
払う派は前納割引を使いましょう。口座振替の2年前納なら、令和8年4月〜令和10年3月分をまとめて417,150円で、毎月払いより17,370円お得です(1年前納は4,510円、6か月前納は1,220円の割引)。納付書やクレジットカードの2年前納は418,510円(割引16,010円)。前納した保険料も社会保険料控除の対象なので、FIRE後に所得がある年は確定申告で使えます。
追納|「10年の壁」と加算額を知らないと戻せない
免除で守ったあと、資産が増えたら年金を満額に戻したい。それが追納です。ルールはシンプルですが、期限が厳しい制度です。
- 追納できるのは「追納が承認された月の前10年以内」の免除・猶予期間だけ
- 免除承認期間の翌年度から数えて3年度目以降に追納すると、当時の保険料に加算額が上乗せされる(早いほど有利)
- 原則、古い期間から納付する
- 申込先は年金事務所(郵送可。街角の年金相談センターでは受付不可)
- 追納額は当時の保険料×免除された割合。例:令和7年度分の全額免除なら月17,510円、半額免除なら月8,750円(令和9年3月31日までに追納する場合)
ここでFIREを目指す人がぜひ押さえておきたいのが「10年の壁」です。たとえば40歳でFIREして60歳まで20年間ずっと全額免除にした場合、60歳の時点で追納できるのは50歳以降の10年分だけ。40〜50歳の分は、あとからどれだけお金があっても戻せません。20年分の選択肢を並べると、こうなります。
| 40〜60歳の20年分をどうするか | 保険料の負担 | 65歳からの年金(年額) |
|---|---|---|
| ①全部払う | 4,300,800円(令和8年度額で固定) | 847,300円(月70,608円) |
| ②全額免除・追納なし | 0円 | 635,475円(月52,956円) |
| ③全額免除→60歳で後半10年分を追納 | 約2,150,400円+加算額 | 741,388円(月61,782円) |
①と②の差は年211,825円(月17,652円)。つまり問いは「月1.7万円の終身年金を430万円で買うか」です。③のように、免除のあと10年以内に追納する運用を組み込めば、前半の10年分も救えます(40〜50歳の分は50歳までに追納)。「免除→10年以内に追納」を1セットで考えるのがコツです!
✅ 追納の期限を過ぎたときの保険「60〜65歳の任意加入」
20歳から60歳までの納付月数が480か月に満たない人は、60歳以上65歳未満の間に任意加入して納付月数を増やせます(老齢基礎年金の繰上げを受けていない・厚生年金に加入していない、などの条件あり)。追納の期限を過ぎてしまった分の穴埋めに使えるルートです。
付加年金|月400円で「2年で元が取れる」
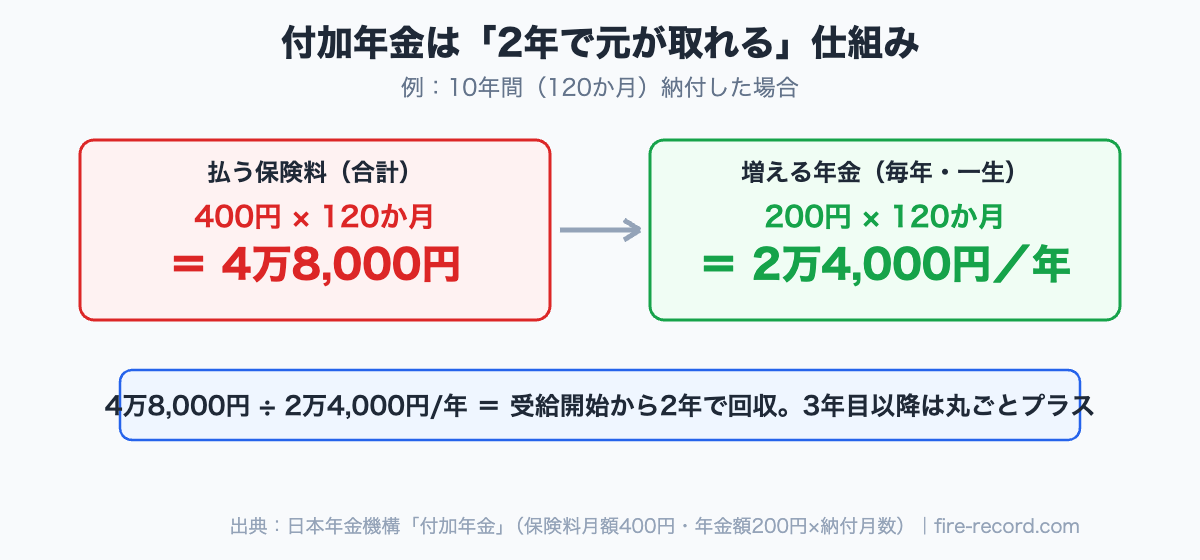
付加年金は、第1号被保険者が定額の保険料に月400円を上乗せすると、65歳から年200円×納付月数が老齢基礎年金に一生上乗せされる制度です。10年(120か月)納めると保険料は48,000円、年金は毎年24,000円増えるので、受け取り開始から2年で回収。20年なら96,000円の負担で、年48,000円が一生続きます。
- 免除・納付猶予中は納められない(産前産後の免除期間は除く)。つまり「払う」を選んだ人専用のオプション
- 国民年金基金との併用は不可
- 年金額は定額で、物価スライド(物価に応じた増減)はなし
- 申込は住所地の市区町村の国民年金窓口。申し出た月の分から納付
免除や猶予を使う年は付けられませんが、「払う」と決めた年なら、付けない理由はほぼありません。月400円で終身の年金が増える制度は、他にちょっと見当たらないです!
FIRE後の使い分けフロー|資産状況別の判断表
| 状況 | おすすめ | 理由 |
|---|---|---|
| FIRE初年度(前年に給与あり) | 退職特例で免除申請 | 前年所得ゼロ扱いで通りやすい。保障も維持できる |
| 取り崩し中心で、現金の出入りを軽くしたい | 免除(50歳未満なら猶予も可)+10年以内に追納 | 年21.5万円の固定費を止めつつ、免除なら半分は年金に反映 |
| 資産に余裕があり、長生きリスクに備えたい | 納付+付加年金+2年前納 | 月1.7万円の終身年金を確保。付加年金は2年で回収 |
| 実家暮らし(世帯主に所得がある) | 納付猶予(50歳未満)または納付 | 免除は世帯主の所得で落ちる可能性。猶予は本人と配偶者のみ審査 |
| 配偶者が会社員で扶養に入れる | 第3号被保険者の手続きを確認 | 扶養に入れれば保険料の自己負担なし |
判断の軸は2つだけ。「今のキャッシュフローに余裕があるか」と「85歳以上生きる前提でお金の設計をしているか」。前者がNOなら免除で守る、後者がYESなら払って終身年金を厚くする。この2軸で、ほとんどのケースは答えが出ます。
私の意思決定ログ|40歳FIREを目指す立場での現時点のプラン
📝 私の意思決定ログ
40歳FIREが目標の私の現時点のプランは3段階です。①FIRE初年度は退職特例で免除申請して、障害・遺族の保障を切らさない。②翌年以降は取り崩しと配当の状況を見て、現金収支に余裕があれば「納付+付加年金+2年前納」に切り替える。③免除にした年があれば、10年の壁を超える前に追納するかを60歳を待たずに判断する。国民年金は「利回り商品」ではなく「85歳以降の長生き保険」として持つ、が今の結論です。実際にFIREする時点の制度と資産で再判断します!
ちなみに、FIREまでの道筋そのものは「40歳FIREロードマップ|20代の資産形成7ステップ」に、必要額の考え方は「コーストFIREはいくら必要?年齢別早見表」にまとめています。年金の話は、その「出口」側の設計です。
2025年の年金改正でFIRE後の人に関係する変更(2026年9月時点)
- 納付猶予制度の期限延長:令和12年6月までの時限措置が令和17年6月まで5年延長(公布日施行)
- 基礎年金の「底上げ」は未決定:2029年予定の財政検証で条件を満たした場合に「法制上の措置を講ずる」という規定で、実施が決まったわけではありません
- 保険料納付期間の45年化は見送り:令和7年改正法では実施されず、検討規定のみ。執筆時点で実施は決まっていません
- 老齢基礎年金に子の加算を新設:令和10年4月施行。老齢基礎年金のみを受け取る人にも子の加算の対象が広がります
「45年払うことになる」「基礎年金が底上げされる」という話はSNSで断定的に流れがちですが、一次資料ベースではどちらも「未決定」です。制度の記事は、年度と施行日をセットで見るクセをつけると、こうした情報に振り回されなくなります。
よくある質問
- FIRE後、国民年金は必ず払わないといけませんか?
20歳以上60歳未満で日本に住んでいる人は加入が義務で、保険料の納付義務があります。ただし所得が基準以下なら免除・猶予を申請でき、承認されればその期間は納付不要です。避けるべきは「申請せずに未納」だけ。保障まで失います。
- 免除の審査に、配当や株の売却益は含まれますか?
審査は前年所得(本人・配偶者・世帯主)で行われ、市区町村が把握している所得情報が基になります。配当や売却益は申告の仕方で扱いが変わるため、この記事では断定しません。申請前に市区町村の国民年金窓口で自分のケースを確認してください。
- 追納した保険料も社会保険料控除になりますか?
なります。国民年金保険料は追納分も社会保険料控除の対象です。FIRE後に所得が出た年に追納すると、年金を戻しながら税金も下げられます。
- 60歳を過ぎてからでも納付月数を増やせますか?
480か月に満たない場合、60歳以上65歳未満の間は任意加入できます(繰上げ受給をしていない・厚生年金に未加入などの条件あり)。65歳以上の特例的な任意加入は、受け取りに必要な期間を満たしていない人などに限られます。
まとめ|FIRE後の国民年金は「免除で守り、追納で戻し、払うなら付加」
- ①FIRE後は第1号被保険者。保険料は月17,920円(年21.5万円)、手続きは退職の翌日から14日以内
- ②免除は「半分もらえる」、猶予は「ゼロだが保障は維持」、未納は「保障も失う」。払わないなら必ず申請
- ③初年度は退職特例で前年所得ゼロ扱い。申請は毎年度(7月〜翌年6月)
- ④追納は10年の壁。3年度目以降は加算額あり。40歳FIREなら「免除→10年以内に追納」を1セットで
- ⑤払うなら付加年金(2年で回収)+2年前納(17,370円割引)。損益分岐は免除比で約85歳、だから「長生き保険」として持つ
FIRE後の固定費は、年金・健康保険・住民税の3点セットで考えると全体像が見えます。取り崩し側の設計は「FIRE出口戦略|新NISA取り崩しの最適解」、iDeCoを持っている人の受け取り方は「iDeCo出口戦略|60歳受取時の税金を最小化する3パターン」へどうぞ。国民年金は「払うか払わないか」ではなく「いつ・どの制度で守るか」。この記事が、その判断の地図になればうれしいです!
📚 出典:日本年金機構「国民年金保険料」(令和8年度17,920円)/「国民年金保険料の免除制度・納付猶予制度」(所得基準・退職特例・必要書類・審査対象)/「国民年金保険料の追納制度」(10年・加算額・順序)/「付加保険料の納付」「付加年金」(月400円・200円×納付月数・併用不可)/「老齢基礎年金の受給要件・支給開始時期・年金額」(847,300円・免除期間の反映率)/「国民年金保険料の前納」(前納額・割引額)/「任意加入制度」/「会社を退職した時の国民年金の手続き」(14日以内)/厚生労働省「令和8年度の年金額改定について」「年金制度改正法(令和7年法律第74号)の概要」。いずれも2026年9月11日確認。
🕒 更新履歴:2026年9月16日 公開
🛠 この記事の作り方:制度の数値は日本年金機構・厚生労働省の一次資料から転記し、損益分岐年数とシナリオ別の年金額はPythonで計算(保険料は令和8年度額で固定)。「私の意思決定ログ」は運営者本人の現時点の方針で、FIRE時に再判断します。
※本記事は情報提供を目的としており、特定の制度利用や金融商品の購入を推奨するものではありません。保険料・年金額は令和8年度(2026年度)の公表値で、将来の改定で変わります。免除・追納の可否は個別の所得状況で異なるため、申請前に市区町村の国民年金窓口・年金事務所で確認してください。投資は自己責任でお願いします。

コメント