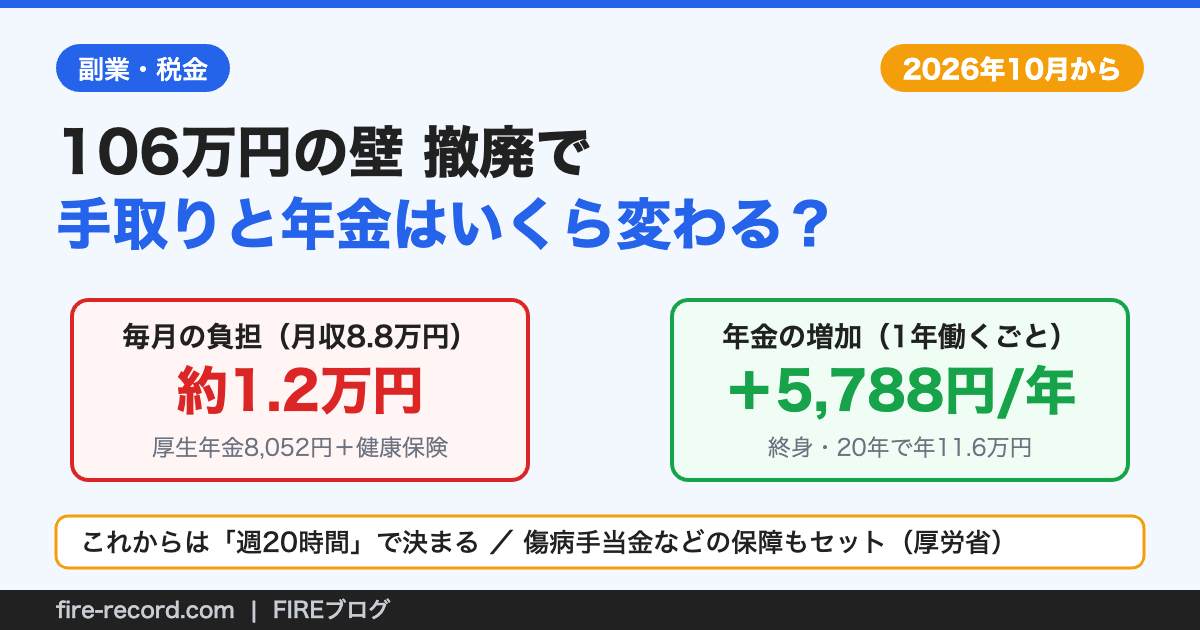
2026年10月、「106万円の壁」が撤廃されました(厚生労働省)。週20時間以上働くパート・アルバイトの方は、原則として収入額に関係なく社会保険に入る時代へ。「手取りが減るのでは…」と不安な方も多いはずです。
そこでこの記事では、実際に毎月いくら引かれて、将来の年金がいくら増えるのかを、日本年金機構の公式の計算式で実額シミュレーションしました。感情論抜きの数字で判断材料をどうぞ!
🎯 結論|3つだけ覚えればOK
- 2026年10月から、社会保険の加入は「金額」ではなく「週20時間」で決まります(従業員51人以上・学生除く)
- 月収8.8万円なら手取り減は月1.2万〜1.35万円(厚生年金8,052円+健康保険4,052〜4,642円+子ども・子育て支援金101円。40歳以上64歳以下は介護保険料713円が上乗せ)
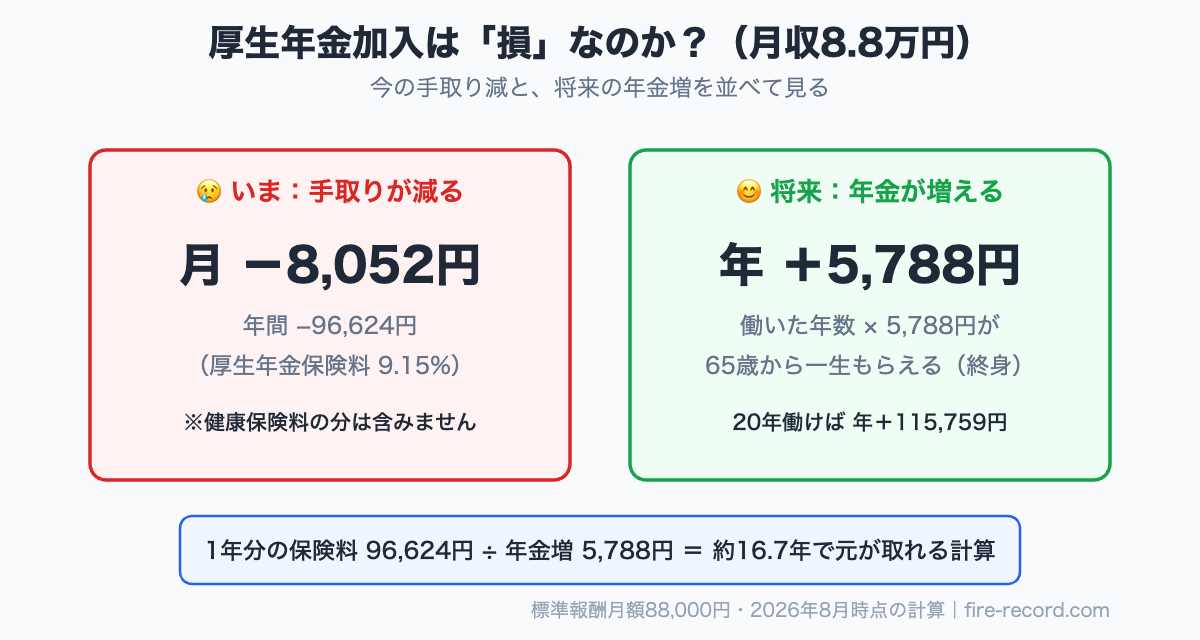
- 見返りは1年働くごとに年金が年5,788円(終身)増加+障害・遺族保障。厚生年金保険料だけで見れば約16.7年で元が取れる計算で、単純な損得では割り切れません
何が変わる?2026年10月の撤廃をおさらい
厚生労働省の資料によると、短時間労働者の社会保険加入の賃金要件(月8.8万円=いわゆる106万円の壁)が2026年10月1日に撤廃されました。令和7年度の地域別最低賃金が全都道府県で時給1,016円を超え、週20時間働けば自動的に月8.8万円を超えるようになったためです。撤廃後の主な加入条件はこちら👇
- 週の所定労働時間20時間以上
- 勤め先の従業員数51人以上(2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上と縮小し、2035年10月に10人以下=全企業へ)
- 学生ではないこと
制度の全体像は「【2026年】136万円の壁とは?」で整理しています。本記事は「実際いくら?」の実額に絞ります。
毎月いくら引かれる?月収8.8万円のケース
| 項目 | 金額(本人負担・月額) |
|---|---|
| 厚生年金保険料(18.3%の労使折半=9.15%) | 8,052円(年96,624円) |
| 健康保険料(協会けんぽ・都道府県で9.21〜10.55%の労使折半) | 4,052〜4,642円(東京都は4,334円) |
| 子ども・子育て支援金(0.23%の労使折半/2026年4月分から) | 101円 |
| 介護保険料(40歳以上64歳以下のみ・1.62%の労使折半) | 713円 |
| 合計の目安 | 40歳未満 約1.22〜1.28万円/40歳以上64歳以下 約1.29〜1.35万円 |
※標準報酬月額88,000円・厚生年金保険料率18.3%労使折半(日本年金機構)。健康保険料は協会けんぽ令和8年度の都道府県別料率(9.21%の新潟県から10.55%の佐賀県)を労使折半した額で、健康保険組合など加入先により異なります。月収8.8万円に対して月1.2万〜1.35万円——手取りで見れば確かに小さくない負担です。では、その見返りは?
見返りはいくら?年金は「働いた年数×5,788円」増える
厚生年金に入ると、国民年金(基礎年金)に上乗せして報酬比例の年金が付きます。計算式は日本年金機構の公式どおり、平均標準報酬額×5.481/1000×加入月数。月収8.8万円で計算すると👇
| 加入年数 | 増える老齢厚生年金(年額・終身) |
|---|---|
| 1年 | +5,788円 |
| 5年 | +28,940円 |
| 10年 | +57,879円 |
| 20年 | +115,759円 |
※88,000円×5.481/1000×12ヶ月×年数で算出。20年働けば年11.6万円の終身上乗せ。65歳から85歳まで受け取れば累計230万円超になる計算です(金額は将来の制度改定等で変わる可能性があります)。
結局、損?得?判断のものさし
厚生年金保険料(年96,624円)に対して、1年分の加入で増える年金は年5,788円。単純計算では約16.7年受け取れば元が取れる水準です(96,624÷5,788)。65歳から受け取るなら82歳ごろが損益分岐点ですが、これは配偶者の扶養(第3号被保険者)で保険料の負担がなかった方を前提にした、厚生年金保険料だけの単純計算です。国民年金保険料を自分で払っていた第1号被保険者の方は、その保険料の負担がなくなるぶん計算が変わります。実際には👇
✅ 保険料に含まれる「年金以外の見返り」
- 障害厚生年金・遺族厚生年金の保障が厚くなる(報酬比例部分は老齢・障害・遺族のいずれの厚生年金でも計算の基礎になります)
- 健康保険から傷病手当金・出産手当金の対象に(支給開始日以前12か月の標準報酬月額の平均額÷30×3分の2が日額の目安。国民健康保険では、国民健康保険法第58条第2項により条例または規約で定めた場合に行うことができる任意給付とされています)
- 保険料は社会保険料控除で全額所得控除。ただし月収8.8万円=年収105.6万円のままなら、令和8年分は給与所得控除74万円で給与所得が316,000円となり、基礎控除104万円を下回って課税所得が0円になるため所得税は生じません。税の軽減は、働く時間を増やして課税が生じる段階から効いてきます
逆に、配偶者の扶養(第3号被保険者等)で保険料ゼロだった方にとっては、新たな負担が発生するのも事実。「損得」は寿命や働き方で変わるため断定できませんが、保障付きの終身年金を月1.2万〜1.35万円で買っていると捉えると、判断がしやすくなります。
手取り減にどう向き合う?3つの現実的な選択肢
- ①週20時間未満に抑える:加入対象外のまま働く選択。ただしシフト管理は「金額」でなく「時間」で行う必要があります
- ②むしろ働く時間を増やす:どうせ加入するなら、収入を増やして手取りの絶対額を確保する考え方。136万円(税の扶養)や130万円(健康保険の扶養)のラインは「壁の全体地図」で確認を
- ③増えた保障を前提に家計を組み直す:傷病手当金があるなら民間医療保険を見直せる余地も。浮いた分を積立に回すと家計の改善につながります
- 2026年10月からは自動的に社会保険に入るのですか?
要件(週20時間以上・従業員51人以上・学生でない)を満たす方は加入対象になります。手続きは勤務先経由です。自分が対象かどうかは勤務先に確認するのが確実です。
- 夫(妻)の扶養からは外れますか?
自分で社会保険に加入すると、配偶者の健康保険の扶養(被扶養者)からは外れます。なお税金の扶養(136万円)は別の仕組みなので、そちらは収入額で判定されます。
- 小さい会社で働いている場合は関係ない?
従業員51人以上の企業が対象ですが、この企業規模要件も2027年10月から段階的に縮小され、2035年10月には全企業に広がります(厚生労働省)。数年単位では他人事ではありません。
- パートでもiDeCoや新NISAはできますか?
できます。社会保険に加入して所得が増えるなら、iDeCoの所得控除の効きも良くなります。世帯での資産形成は「年末調整チェックリスト」もあわせてどうぞ。
まとめ|「時間の壁」時代の家計戦略
- ①2026年10月から社会保険は週20時間で決まる(賃金要件の撤廃・厚労省)
- ②月収8.8万円なら負担は月1.2万〜1.35万円(厚生年金8,052円+健康保険4,052〜4,642円+子ども・子育て支援金101円。40歳以上64歳以下は介護保険料713円も)
- ③見返りは1年ごとに年金が年5,788円(終身)増加+障害・遺族保障+傷病手当金
- ④単純な損得は約16.7年で分岐。保障込みで判断するのが現実的
- ⑤対応は「時間を抑える」「むしろ増やす」「保障前提で家計を組み直す」の3択
制度は選べませんが、働き方と家計は選べます。数字を知った上で、世帯にとって一番合理的な選択をしていきましょう!
※本記事は情報提供を目的としており、個別の社会保険・税務・年金相談に応じるものではありません。制度は厚生労働省・日本年金機構・全国健康保険協会・国税庁の公表情報(2026年9月22日確認)に基づき、健康保険料率は加入先により異なります。年金額は将来の制度改定・賃金再評価等で変動します。実際の判断は勤務先・年金事務所・専門家にご確認ください。
📚 出典
- 厚生労働省「短時間労働者の社会保険(健康保険・厚生年金保険)の加入拡大のポイント」令和8年1月作成(PDF)
- 日本年金機構「厚生年金保険料額表(令和8年度版)」
- 日本年金機構「報酬比例部分」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 全国健康保険協会「令和8年3月分からの保険料額表(東京支部)」
- 全国健康保険協会「傷病手当金」
- 全国健康保険協会「出産手当金」
- e-Gov法令検索「国民健康保険法」第58条第2項
- 日本年金機構「従業員が家族を被扶養者にするときの手続き」
- 国税庁タックスアンサーNo.1130 社会保険料控除
- 国税庁タックスアンサーNo.1410 給与所得控除
- 国税庁タックスアンサーNo.1180 扶養控除
- 国税庁タックスアンサーNo.1199 基礎控除
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」(2026年10月1日更新)
🕒 更新履歴:2026年10月10日 106万円の壁が10月1日に撤廃されたことを反映/2026年9月11日公開。2026年9月22日に全数値を一次資料で再確認し、出典を追加するとともに、健康保険料の本人負担額(月4,000円前後→協会けんぽ令和8年度の都道府県別料率にもとづく4,052〜4,642円)、子ども・子育て支援金と介護保険料の記載漏れ、企業規模要件の中間段階、社会保険料控除の効きかたを是正しました。
🛠 この記事の作り方:制度の数値は一次資料から転記しています。厚生年金保険料の8,052円は日本年金機構の令和8年度保険料額表の1等級(標準報酬月額88,000円)の折半額そのもので、年96,624円は8,052円×12か月です。健康保険料は協会けんぽ令和8年度の都道府県別料率を労使折半したもので、88,000円×9.21%÷2=4,052円(新潟県)から88,000円×10.55%÷2=4,642円(佐賀県)、東京都は表の実額4,334円。子ども・子育て支援金は0.23%の折半で101円、介護保険料は40歳以上64歳以下のみ1.62%の折半で713円です。したがって本人負担の合計は40歳未満でおよそ12,206〜12,795円、40歳以上64歳以下でおよそ12,918〜13,508円になります。年金の増加額は日本年金機構の式(平均標準報酬額×5.481/1000×被保険者期間の月数)にあてはめ、88,000円×5.481/1000×12か月×年数をPythonで計算し、1年5,788円・5年28,940円・10年57,879円・20年115,759円(いずれも円未満四捨五入)としました。損益分岐の約16.7年は96,624円÷5,788円=16.69年で、分母は厚生年金保険料だけです。前提として、標準報酬月額が88,000円のまま変わらないこと、賞与がないこと、将来の再評価率やマクロ経済スライドによる改定を織り込まない名目額であること、保険料の負担がなかった第3号被保険者の方を想定していることを置いています。国民年金保険料を自分で払っていた第1号被保険者の方はその負担がなくなるため、損得の計算は変わります。税の記述は、年収105.6万円(月8.8万円×12か月)について令和8年分の給与所得控除74万円をあてはめると給与所得が316,000円となり、基礎控除104万円を下回るため課税所得が0円になることをPythonで確認しました。住民税の非課税の判定は自治体の条例によるため確認していません。受給期間20年という置きかたは平均余命の統計にもとづくものではなく、読みやすさのための仮定です。将来の年金額・保険料率・制度内容を保証するものではなく、加入の可否や実際の金額は勤務先・年金事務所・加入する健康保険にご確認ください。

コメント