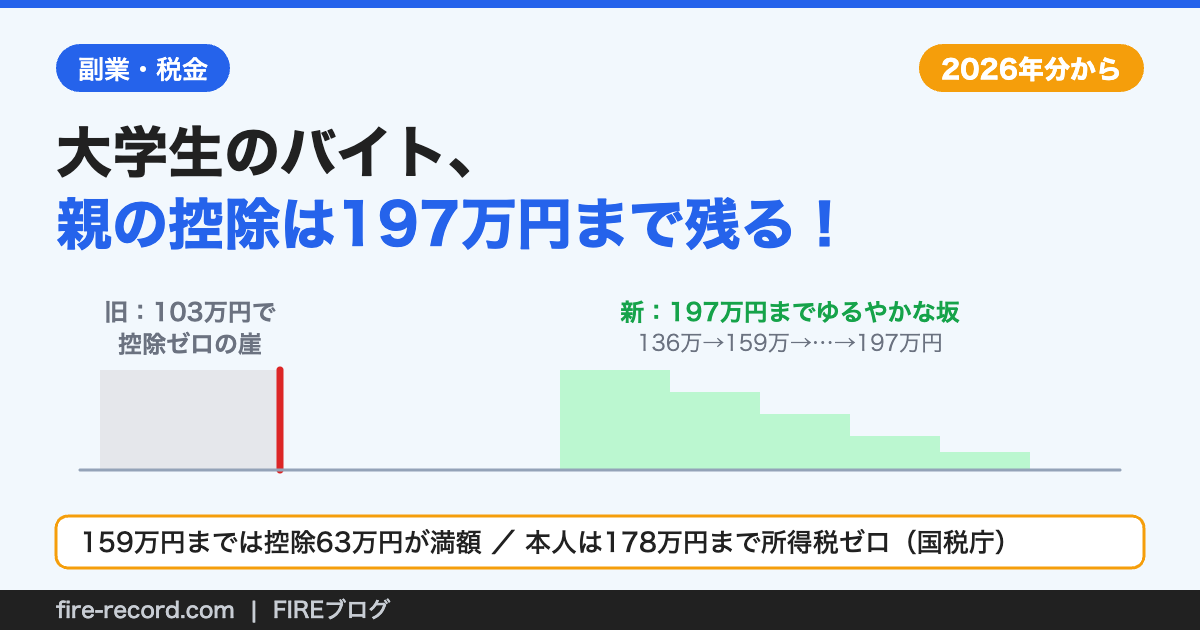
「バイトは103万円までにしなさい。超えたらお父さんの税金が跳ね上がるから」——大学生なら一度は言われたことがあるはず。でもこのセリフ、もう古いんです…!103万円という線引きは2024年分(令和6年分)で終わり、2025年分(令和7年分)に大きく見直され、2026年分(令和8年分)でさらに引き上げられました。
2026年分(令和8年分)は159万円まで親の控除が満額、しかも197万円までは段階的に控除が残ります。この「特定親族特別控除」は令和7年度税制改正で創設されて2025年分から適用されており、2026年分は区切りの金額が引き上げられた形です。国税庁の一次資料だけを根拠に、大学生バイトの「本当の上限」を整理します!
🎯 結論|3つだけ覚えればOK
- 親の控除63万円はバイト年収159万円まで満額。136万円を超えると「特定親族特別控除」(令和7年度税制改正で創設され2025年分から適用)に切り替わりますが、控除額は63万円のままです
- 159万円を超えると控除は段階的に減り、197万円を超えるとゼロに。「1円超えたら親の税金が一気に増える」崖はなくなりました
- 学生本人の所得税は178万円までゼロ(勤労学生控除の所得要件は給与収入163万円以下)。ただし健康保険の扶養は19歳以上23歳未満なら年収150万円未満(2025年10月1日以降の扶養認定から。それ以外の年齢は130万円未満)という別基準で、実際の分岐点はこちらが先に来ます
「103万円の壁」で親に迷惑…はもう古い
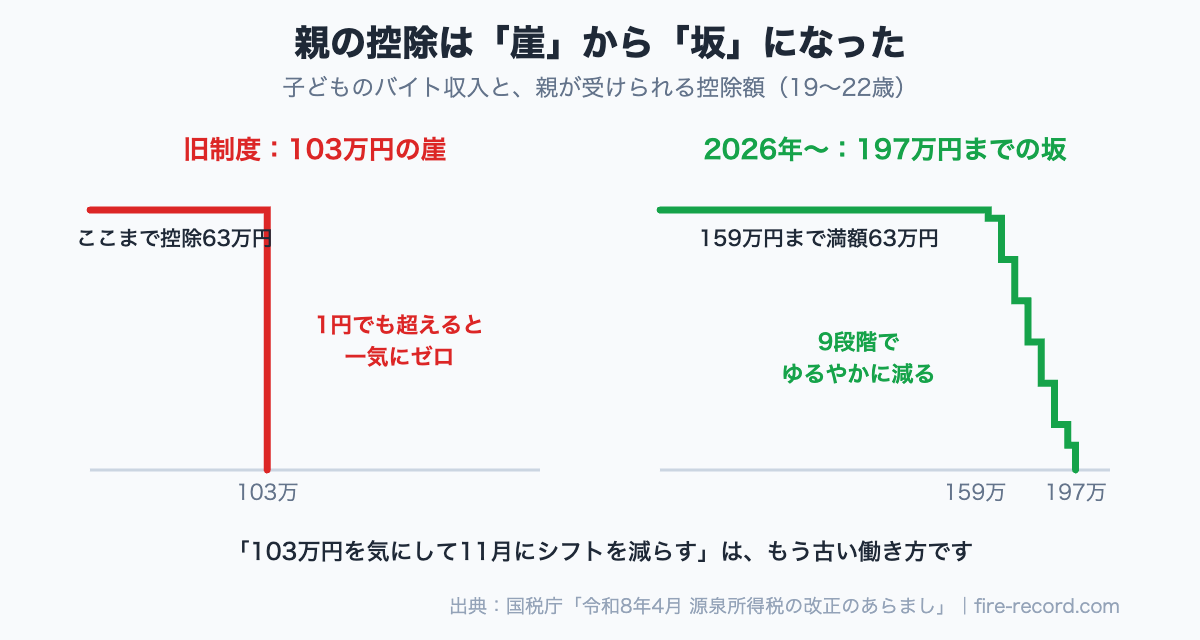
これまで、19〜23歳の子どもがいる親は「特定扶養親族」として63万円の控除(国税庁 No.1180)を受けられる一方、子のバイト年収が103万円を超えた瞬間に控除がゼロになる「崖」がありました。だから「103万まで」と言われ続けてきたんです。
2026年分(令和8年分)からはこうなりました👇
- 子の年収136万円以下:親は今までどおり満額63万円の控除(特定扶養親族)
- 子の年収136万円超〜197万円以下:「特定親族特別控除」に切り替わり、159万円までは63万円のまま、その先は段階的に減ります(控除自体は2025年分から。2026年分で区切りの金額が引き上げられました)
- 崖ではなくゆるやかな坂になったため、「うっかり超えて大惨事」が起きにくくなりました
【保存版】親の控除額はいくら残る?9段階の早見表
国税庁「令和8年4月 源泉所得税の改正のあらまし」の表を、給与収入ベースでそのまま整理しました👇
| 子のバイト年収 | 親の控除額(特定親族特別控除) |
|---|---|
| 〜136万円 | 63万円(特定扶養控除・満額) |
| 136万円超〜159万円 | 63万円 |
| 159万円超〜164万円 | 61万円 |
| 164万円超〜169万円 | 51万円 |
| 169万円超〜174万円 | 41万円 |
| 174万円超〜179万円 | 31万円 |
| 179万円超〜184万円 | 21万円 |
| 184万円超〜189万円 | 11万円 |
| 189万円超〜194万円 | 6万円 |
| 194万円超〜197万円 | 3万円 |
※令和8・9年分。収入が給与のみの場合(国税庁の同資料に基づく)。注目は159万円までは63万円のままという点。つまり「136万円をちょっと超えたら控除が減る」ですらなく、実質159万円までは親の控除は満額なんです!
学生本人の税金は?178万円まで所得税ゼロ
親の控除とは別に、学生本人にかかる税金も見ておきましょう。2026年分からは基礎控除の引き上げで、給与収入178万円まで所得税はかかりません。
さらに学生には勤労学生控除という上乗せがあり、2026年分の所得要件は合計所得89万円以下(給与収入163万円以下)に緩和されました(国税庁・令和8年度税制改正)。住民税は別の基準で先にかかり始めます。総務省の資料では、単身者の個人住民税の非課税限度額は令和8年度税制改正で110万円から119万円になり、2026年の収入にかかる令和9年度分から適用されます。あわせて「住民税の壁(110万円→119万円)」もご確認ください。
社会保険はどうなる?学生は「週20時間の壁」の対象外
2026年10月1日に「106万円の壁」(賃金要件)が撤廃され、パートの社会保険は実質「週20時間」で決まる時代になりました。ただし厚生労働省の資料によると、短時間労働者の加入要件には「学生ではないこと」という条件があり、大学生のバイトは原則この仕組みの対象外です。
⚠️ 健康保険の扶養は「150万円」(19歳以上23歳未満)
日本年金機構によると、扶養認定日が2025年10月1日以降で、扶養に入る人が19歳以上23歳未満(被保険者の配偶者を除く)の場合、被扶養者の収入要件は従来の「年間収入130万円未満」から「年間収入150万円未満」に変わりました。年齢は扶養認定日が属する年の12月31日時点で判定します。年間収入が150万円以上になると親の健康保険の扶養(被扶養者)から外れ、自分で国民健康保険等に入る必要が出てきます。税金とは別の基準で、働き方の実質的な分岐点は、親の控除が満額で続く159万円より先に来るこの150万円になるケースが多いので要注意です。なお19歳未満・23歳以上は従来どおり年間収入130万円未満(60歳以上または障害者は180万円未満)。健康保険組合は独自の基準を設けている場合があるため、基準の詳細は加入中の健康保険組合へ確認してください。
親子でやること|年末調整の申告を忘れずに
- 親側:子の年収を確認し、136万円以下なら「扶養控除等(異動)申告書」へ記載。136万円超〜197万円なら「給与所得者の特定親族特別控除申告書」(2025年分の年末調整から使われている様式。基礎控除申告書などとの兼用)で申告します
- 学生側:バイト先が1社なら年末調整でOK。掛け持ちや年の途中で辞めた場合は確定申告が必要になることがあります
- 親子で年収の見込みを共有しておくのが有効なミス防止策です
- 結局、大学生はいくらまで働くのが正解ですか?
税金だけ見れば159万円までは親の控除が満額で、本人も178万円まで所得税ゼロ。ただし健康保険の扶養(19歳以上23歳未満は年収150万円未満)が先に来るため、「150万円を意識しつつ、超えるなら中途半端にせず思い切って働く」が2026年の考え方です。健康保険組合によって基準が異なる場合があるので、加入先への確認をおすすめします。
- 19歳未満・23歳以上の子は対象ですか?
特定親族特別控除の対象は19歳以上23歳未満です。年齢外の子は一般の扶養親族(所得要件62万円以下=給与136万円以下)として判定されます。
- いつの収入から新ルールですか?
2026年分(2026年1月〜12月の収入)からです。2026年12月の年末調整で適用されます。年末調整の全体像は「【年末調整】何をすべき?チェックリスト」をどうぞ。
- 親の税金は実際いくら変わりますか?
控除63万円×親の税率分が軽くなります。たとえば所得税率10%なら約6.3万円+住民税分。控除は159万円を超えると段階的に減り、197万円を超えるとゼロになるため、197万円の手前は意識する価値があります。
まとめ|「103万円で我慢」から「150万円と197万円で設計」へ
- ①親の控除は136万円まで満額63万円、実質159万円まで満額が続く
- ②その先も197万円まで9段階で控除が残る(崖から坂へ)
- ③本人は178万円まで所得税ゼロ・勤労学生控除は163万円まで
- ④社会保険の週20時間ルールは学生対象外。ただし健康保険の扶養(19歳以上23歳未満は150万円未満)は要注意
- ⑤2026年12月の年末調整から適用。親子で年収見込みを共有しておこう
「壁」の正体を知れば、バイトのシフトはもっと自由に組めます。全体地図は「【2026年】136万円の壁とは?」でどうぞ!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。控除額・所得要件は国税庁「令和8年4月 源泉所得税の改正のあらまし」等(2026年9月22日確認)、社会保険は厚生労働省・日本年金機構の公表資料に基づきます。健康保険の被扶養者基準は保険者により異なる場合があります。実際の判断は勤務先・税務署・健康保険組合・専門家にご確認ください。
📚 出典
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
- 国税庁タックスアンサーNo.1177 特定親族特別控除
- 国税庁タックスアンサーNo.1180 扶養控除
- 国税庁タックスアンサーNo.1199 基礎控除
- 国税庁タックスアンサーNo.1175 勤労学生控除
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
- 日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 厚生労働省「短時間労働者の社会保険の加入拡大のポイント」(令和8年1月作成)
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 総務省「個人住民税の基礎控除等について」(令和8年5月29日・資料3)
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」(2026年10月1日更新)
🕒 更新履歴:2026年10月10日 106万円の壁が10月1日に撤廃されたことを反映/2026年9月公開。2026年9月22日に全数値を一次資料で再確認し、健康保険の被扶養者要件を130万円→150万円未満(19歳以上23歳未満)に是正、賃金要件の撤廃を「2026年10月に撤廃予定」へ修正、特定親族特別控除の適用開始(2025年分から)と住民税の非課税限度額(110万円→119万円)を追記しました。
🛠 この記事の作り方:控除額と所得要件(63万円・62万円・85万円・123万円・89万円・104万円・給与所得控除の最低保障額74万円)は国税庁のあらましPDFとタックスアンサーから転記しました。結合セルのある表はPDFの罫線座標とHTMLのrowspanを展開して読み取っています。給与収入への換算はPythonで再計算しました(合計所得+74万円。令和8・9年分は給与収入74万1,000円以上219万1,000円未満なら給与所得=収入-74万円)。結果は136/159/164/169/174/179/184/189/194/197万円、勤労学生163万円で、国税庁の参考表と一致しました。学生本人の所得税ゼロの上限178万円は給与所得控除74万円+基礎控除104万円として1円単位で総当たりし、給与収入1,780,000円までは課税所得が0円、課税総所得金額の1,000円未満切捨てを踏まえると1,781,000円から所得税額が生じることを確認しています。親の減税の目安6.3万円は63万円×所得税率10%の単純計算で、復興特別所得税(令和8年分は所得税額の2.1%)と住民税の控除は含めていません(住民税の特定扶養控除は所得税と別の金額です)。金額は万円単位で丸めています。社会保険料控除や給与以外の所得、特定支出控除・所得金額調整控除がある場合は金額が変わります。健康保険組合ごとの被扶養者の基準や、個別の税額・保険料計算の結果は保証しません。

コメント