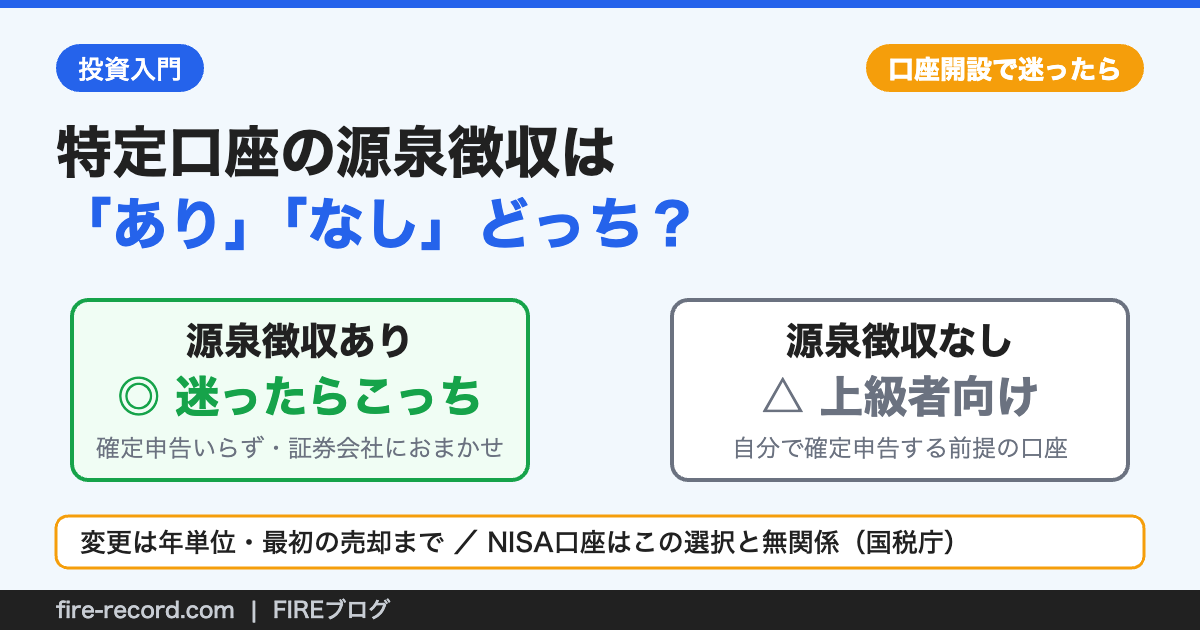
証券口座の開設フォームで、ほぼ全員の手が止まる質問があります。「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」——どれにしますか?
結論から言うと、迷ったらまず「源泉徴収あり」が無難です。この記事では国税庁の一次情報をもとに、3つの口座の違いと「あり」を選ぶべき理由をスッキリ解説します!
🎯 結論|迷ったら「源泉徴収あり」
- 選ぶのは「特定口座(源泉徴収あり)」。損益の計算も納税も証券会社が行うので、確定申告は原則不要になります
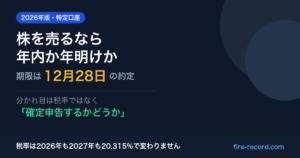
- 天引きされる税率は20.315%(所得税15%+復興特別所得税0.315%+住民税5%)。利益が出るたびに自動で差し引かれます
- 「あり」で申告不要にした利益は、会社員の「給与以外の所得20万円」の判定に含まれません
- 「なし」が効くのは給与所得・退職所得以外の所得の合計が年20万円以下のときだけ。給与所得者なら所得税の確定申告が不要になる余地はありますが、住民税の申告は20万円以下でも必要です
- 変更できるのはその年の最初の売却まで(選択は年単位)。NISA口座の利益は非課税でこの選択の影響を受けませんが、開設時は特定口座とセットで申し込むため、NISAメインの人もここを選びます
そもそも「特定口座」とは?3種類をおさらい
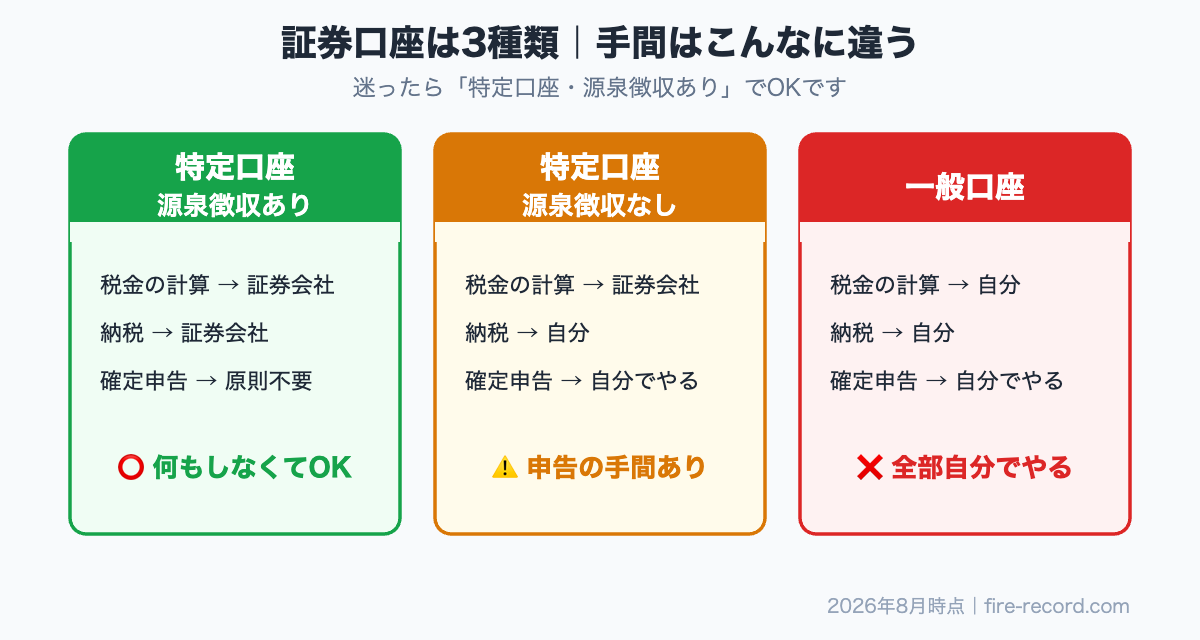
課税口座には3つの種類があります。違いは「税金まわりの面倒を誰がやるか」です👇
| 口座 | 損益の計算 | 納税 | 確定申告 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社 | 証券会社が天引き(所得税・復興特別所得税15.315%+住民税5%) | 不要にできる |
| 特定口座(源泉徴収なし) | 証券会社(年間取引報告書) | 自分 | 自分で申告(年間取引報告書で簡便に/給与所得者は給与所得・退職所得以外の所得の合計が20万円以下なら所得税は申告不要・住民税は申告必要) |
| 一般口座 | 自分 | 自分 | 自分で計算して申告 |
※出典:国税庁タックスアンサー No.1476「特定口座制度」(令和8年4月1日現在法令等/2026年9月22日確認)。源泉徴収の税率は所得税15%+復興特別所得税0.315%+住民税5%(合計20.315%)で、「あり」を選ぶと利益が出るたびに自動で差し引かれます。なお令和9年(2027年)1月1日以後に生じる所得からは、復興特別所得税の税率が1.1%に引き下げられるかわりに防衛特別所得税(源泉徴収すべき所得税額の1%)が併せて徴収されますが、合計税率20.315%は変わりません。
一般口座は自分で損益計算からやることになるため、あえて選ぶ理由はほぼありません。実質は「源泉徴収あり」か「なし」の二択です。
「源泉徴収あり」をおすすめする3つの理由
理由①|確定申告が原則不要になる
売買のたびに証券会社が税金を計算して納めてくれるので、何もしなくても納税が完結します。投資を始めたばかりの時期に、確定申告の心配をひとつ消せるのは大きいです!
理由②|利益がいくら出ても申告の心配がない
会社員は、給与を1か所から受けていてその全部が源泉徴収の対象であるなどの条件のもとで、給与所得・退職所得以外の所得の合計額が年20万円を超えると確定申告が必要になります(国税庁 No.1900。給与の年間収入金額が2,000万円を超える人は金額にかかわらず申告が必要です)。でも「源泉徴収あり」で申告不要を選んだ利益は、この20万円の判定に含まれません。将来利益が大きく育っても、申告義務に怯えなくてよい設計です。
理由③|必要なときだけ「申告する」も選べる
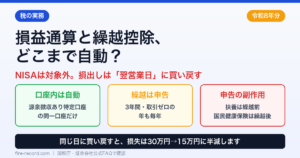
「あり」を選んでも、確定申告が禁止されるわけではありません。損した年の損益通算や繰越控除を使いたいときだけ、あえて申告するという柔軟な使い方ができます。つまり「あり」は選択肢を残したまま、平時の手間だけを消してくれる口座なんです。
「源泉徴収なし」が向くのはこんな人
では「なし」に存在意義はないのか?というと、ひとつだけ明確な使いどころがあります。給与所得・退職所得以外の所得の合計が年20万円以下に収まる見込みの少額投資家です。
「なし」なら税金が天引きされないため、給与所得者で給与所得・退職所得以外の所得の合計が20万円以下なら所得税の確定申告は不要=天引きされなかった分だけ手元資金が多く残る余地があります。ただし、落とし穴が2つ👇
⚠️ 「なし」の2つの落とし穴
- 住民税の申告は20万円以下でも必要です。「20万円ルール」は所得税だけの話。詳しくは「副業20万円ルールの落とし穴」で解説しています
- 利益が20万円を超えたら結局自分で確定申告。「気づいたら超えていた」が一番危険です
この管理を毎年きちんとやれる人だけが「なし」の恩恵を受けられます。手間と引き換えの上級者向けオプションと考えるのが実態に近いです。
注意|変更は「年単位」。最初の売却前しか変えられません
国税庁の解説(No.1476)によると、源泉徴収の有無の選択はその年の最初の譲渡(売却)の時までに行う必要があり、一度でも売却したあとは、その年のうちは変更できません(国税庁は「その選択は、年単位であることから、年の途中で源泉徴収を行わないように変更することはできません」としています)。選択は年単位です。
「とりあえず開設して、あとで考えよう」ができない場面が来るからこそ、開設時に「あり」を選んでおくのが安全なんです。
- NISA口座を使う場合もこの選択は関係ありますか?
NISA口座そのものは非課税なので関係ありません。ただし証券口座を開くと課税口座(特定口座)とNISA口座はセットで作ることになるため、NISAメインの人も開設時にこの選択をします。迷わず「あり」でOKです。
- 「源泉徴収あり」だと少額の利益でも税金を取られて損では?
利益が出るたびに20.315%が天引きされる点はそのとおりです。ただし取られすぎた分は確定申告をすれば精算できる余地があります(申告すると所得に算入される等の影響もあるため、実行前に税務署・税理士へ確認を)。「申告の手間なし」を取るか「少額の資金効率」を取るかの選択です。
- 損をした年は何かできますか?
確定申告をすれば、他の口座の利益との損益通算や、翌年以後3年間への繰越控除が使えます(国税庁 No.1476・No.1474)。これは「あり」「なし」どちらの口座でも申告すれば可能です。
- すでに「なし」で開設してしまいました…
その年にまだ一度も売却していなければ、最初の売却前までは変更できます。証券会社のマイページから「特定口座の源泉徴収区分の変更」を確認してみてください。
まとめ|手間を消して、投資に集中しよう
- ①迷ったら「特定口座(源泉徴収あり)」が基本。申告不要で納税が完結します
- ②「あり」でも損益通算・繰越控除は申告すれば使える(選択肢は残る)
- ③「なし」は利益20万円以下の少額投資家向け。ただし住民税申告と超過リスクの管理が必須
- ④変更は年単位・最初の売却まで。開設時に決めておくのが安全
- ⑤NISA口座の利益は非課税なのでこの選択の影響は受けない(ただし開設時は特定口座とセットで選ぶ)
口座の設定で悩む時間は、正直もったいない!「あり」でサクッと済ませて、その分の時間と気力は何に・いくら積み立てるかに使いましょう。
口座開設の流れの中で今日の「源泉徴収あり」を選ぶ画面も出てきます。開設5ステップと最初にやる初期設定は「【2026年版】楽天証券の始め方」で画像つきで解説しています。私もメインは楽天証券です!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。内容は国税庁タックスアンサー(No.1476・No.1463・No.1474・No.1900。いずれも令和8年4月1日現在法令等)等の公表情報(2026年9月22日確認)に基づく一般的な解説で、申告の有利不利は個別の状況により異なります。実際の手続きは税務署・税理士・各証券会社にご確認ください。
📚 出典
- 国税庁タックスアンサー No.1476「特定口座制度」
- 国税庁タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁タックスアンサー No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」
- 国税庁タックスアンサー No.1900「給与所得者で確定申告が必要な人」
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)」
- 東京都主税局「都民税配当割・都民税株式等譲渡所得割」
- 大阪市「株式等の配当所得等および譲渡所得等の申告・課税方法」
- 横浜市「市民税・県民税の申告について」
- 金融庁 NISA特設ウェブサイト
🕒 更新履歴:2026年9月5日公開。2026年9月22日、一次資料へのリンク付き出典ブロックを追加し、あわせて次の4点を是正しました。(1)源泉徴収税率の内訳表記を「所得税15パーセント+復興特別所得税0.315パーセント+住民税5パーセント」に改めました(合計20.315パーセントは変わりません)。(2)「20万円」の判定対象を「給与所得・退職所得以外の所得の合計額」に改め、給与の年間収入金額が2,000万円を超える場合という別の条件を補いました。(3)繰越控除の期間を「翌年以後3年間」と明示しました。(4)出典の法令基準日(令和8年4月1日現在法令等)と閲覧日を書き分けました。また、令和9年1月1日以後の税率の内訳の変更を補足しました。
🛠 この記事の作り方:税率、届出書の提出期限、20万円基準の条件、損益通算と繰越控除の年数は、上記の国税庁タックスアンサー(No.1476・No.1463・No.1474・No.1900、いずれも令和8年4月1日現在法令等)と国税庁パンフレットの本文から直接転記しました。住民税の取扱いは東京都主税局・大阪市・横浜市の公表資料で確認しています。税率はPythonで検算し、所得税率15パーセント×102.1パーセント=15.315パーセント、これに住民税5パーセントを加えて合計20.315パーセント(譲渡益10万円なら所得税・復興特別所得税15,315円と住民税5,000円で合計20,315円)になることを確かめました。令和9年1月1日以後は内訳が所得税15パーセント+復興特別所得税0.165パーセント+防衛特別所得税0.15パーセントに変わりますが、合計は15.315パーセントのままです。1円未満の端数処理は各証券会社の計算に従うため本記事では扱っていません。なお、NISA口座と課税口座を同時に申し込む流れと、証券会社のマイページの画面名称については、各社の申込画面に基づく一般的な説明であり、一次資料では確認していません。名称や手順はご利用の証券会社の案内でご確認ください。源泉徴収された税額を確定申告で精算できるかどうかも、個別の所得や所得控除の状況によるため本記事では断定していません。本記事は一般的な解説であり、個別の申告の有利不利を保証するものではありません。

コメント