「二人暮らしの生活費って、平均いくらなんだろう」。同棲や結婚で二人暮らしを始めるとき、まず知りたくなる数字です。検索するとだいたい「月28万円」という答えが出てきます。
この28万円という数字は、総務省の家計調査から来ています。実在する統計です。ただ、元データを開いてみて手が止まりました。この「2人世帯」は、世帯主の平均年齢が68.5歳。持ち家率88.3%。働いている人は1世帯あたり0.83人でした。
つまり中身の多くは、家を持っている高齢のご夫婦です。20代・30代で賃貸に住み、二人とも働いている家庭とは、支出の形がまるで違います。この記事では、同じ家計調査から「共働き・60歳未満」の2人世帯だけを抜き出した数字を出します。そのうえで、参考にしてはいけない費目がどれかを指摘します。
結論|共働きの二人暮らしは月307,100円。よく見る28万円とは中身が違う
🧭 この記事の要点
- よく見る「月28万円」は世帯主68.5歳・持ち家88.3%の数字 若い世帯の参考にはなりません
- 共働き・60歳未満の2人世帯なら月307,100円 2.6万円高くなります
- 住居費20,739円は信じないでください 持ち家が多いうえ、住宅ローンの返済は消費支出に含まれません
- 若い世帯は住居と交通・通信が重く、食料と医療が軽い 支出の形そのものが違います
まず確認|その「28万円」は誰の数字なのか
総務省の家計調査(2025年)で、2人世帯の消費支出は月281,014円です。これがよく引用される数字です。同じ表に載っている世帯の属性を並べると、こうなります。
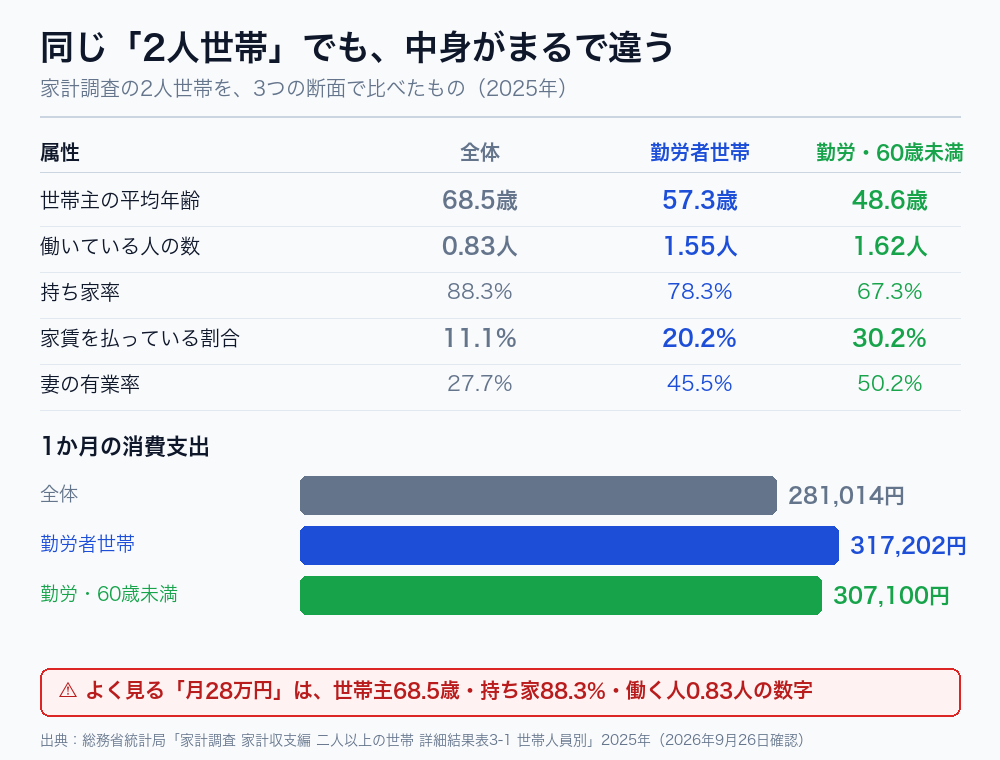
| 2人世帯の属性 | 全体 | 共働き含む勤労者世帯 | 勤労者・60歳未満 |
|---|---|---|---|
| 世帯主の平均年齢 | 68.5歳 | 57.3歳 | 48.6歳 |
| 働いている人の数 | 0.83人 | 1.55人 | 1.62人 |
| 持ち家率 | 88.3% | 78.3% | 67.3% |
| 家賃を払っている割合 | 11.1% | 20.2% | 30.2% |
| 配偶者(女性)の有業率 | 27.7% | 45.5% | 50.2% |
| 消費支出(月) | 281,014円 | 317,202円 | 307,100円 |
左の列が、いわゆる「二人暮らしの平均」です。世帯主68.5歳、働いている人0.83人。年金で暮らすご夫婦が多く含まれていることが、この2つの数字からわかります。
決定的なのは家賃を払っている世帯が11.1%しかないことです。9割近くが住居費をほとんど払っていない集団の平均を、賃貸暮らしの人が参考にするのは無理があります。
共働き・60歳未満で見ると、支出の形が変わる
同じ表から「勤労者世帯・世帯主60歳未満」の2人世帯だけを取り出すと、こうなります。世帯主48.6歳、働いている人1.62人。共働きが半分を超える集団です。
| 費目 | 全体(68.5歳) | 勤労・60歳未満 | 差 |
|---|---|---|---|
| 消費支出 | 281,014円 | 307,100円 | +26,086円 |
| 食料 | 79,340円 | 76,880円 | −2,460円 |
| 住居 | 20,739円 | 28,420円 | +7,681円 |
| 光熱・水道 | 22,691円 | 20,434円 | −2,257円 |
| 家具・家事用品 | 11,564円 | 11,232円 | −332円 |
| 被服及び履物 | 7,257円 | 9,620円 | +2,363円 |
| 保健医療 | 16,280円 | 13,965円 | −2,315円 |
| 交通・通信 | 39,516円 | 54,041円 | +14,525円 |
| 教育 | 417円 | 1,838円 | +1,421円 |
| 教養娯楽 | 28,411円 | 29,672円 | +1,261円 |
| その他の消費支出 | 54,799円 | 60,996円 | +6,197円 |
増えているのは住居(+37%)と交通・通信(+37%)。減っているのは食料(−3%)と保健医療(−14%)です。
働いていれば通勤があり、スマートフォンも2台分かかります。持ち家率が下がるぶん住居費も上がる。逆に医療費は年齢とともに増える費目なので、若い世帯では軽くなります。「総額がいくらか」より「どの費目が重いか」のほうが、家計を組むときには役に立ちます。
交通・通信54,041円の中身を割ると、削れる場所が見える
いちばん増えていた交通・通信を、同じ表でさらに細かく見るとこうなります。
- 自動車等関係費:35,313円(車の維持費、ガソリン、駐車場など)
- 通信:11,511円(スマートフォン、インターネット回線)
- 交通:7,218円(電車、バスなど)
交通・通信が重く見える正体は、その3分の2が車の維持費だということです。車を持っていない家庭なら、この費目は統計より2万円以上軽くなります。
一方で通信費11,511円は、車の有無に関係なく全世帯にかかります。ここは一度見直せば翌月から効き続ける、数少ない費目です。我が家も格安SIMに変えてから、毎月の請求が明確に下がりました。
通信費は「一度やれば毎月効く」費目です
2人世帯の通信費は月11,511円。食費や光熱費とちがって、削っても生活の質が落ちにくいのが通信費です。大手キャリアのままなら、まずここから見直してください。
格安SIM4社の比較を見る最大の落とし穴|住居費だけは、そのまま使えません
🚨 住居費28,420円で家計を組むと確実に破綻します
理由は2つあります。
1. 持ち家の人が多い 勤労・60歳未満でも持ち家率は67.3%。家賃を払っている世帯は30.2%しかありません。残りの7割は住居費がほぼゼロなので、平均が大きく下がります。
2. 住宅ローンの返済は「消費支出」に含まれない 家計調査では、住宅ローンの元本返済は資産の購入として扱われ、消費支出の外に出ます。つまり持ち家でローンを払っている人の「住居費」も、この数字には乗っていません。
賃貸に住むなら、この28,420円を自分の家賃に置き換えてください。家賃10万円なら、月307,100円ではなく 307,100 − 28,420 + 100,000 = 約378,700円が実態に近い金額です。
この置き換えをせずに「二人暮らしは30万円くらい」と見積もると、家賃のぶんだけ毎月ずれ続けます。生活費の見通しを外す原因の大半は、ここだと思います。
収入と貯蓄はどうなっているか
同じ「勤労者世帯・60歳未満」の2人世帯について、収入側も公表されています。
📊 共働き2人世帯(60歳未満)の1か月
実収入 624,502円
− 非消費支出 125,855円 (税金・社会保険料)
= 可処分所得 498,647円 (手取り)
− 消費支出 307,100円
= 黒字 191,546円
手取りに対する黒字の割合は38.4%。実収入の約2割が税金と社会保険料で引かれている計算になります。
ただしこの実収入62万円という数字は、世帯主48.6歳の平均です。20代・30代の共働きなら、これより低いのが普通です。年齢が上がるほど収入も支出も増えるので、若いうちは「支出も収入も、この表より小さい」と読んでおいてください。
自分の生活費を見積もる3ステップ
🪜 統計を自分の数字に翻訳する
- 307,100円から住居費28,420円を引く → 278,680円(住居費を除いた生活費)
- 自分が払う家賃を足す → 家賃10万円なら約378,700円
- 年齢で調整する 20代なら食料・交通通信・その他を1〜2割落とす
ステップ3が効きます。家計調査の「60歳未満」は平均48.6歳なので、20代にはまだ大きい数字です。交際費やこづかいを含む「その他の消費支出」が60,996円もあるのは、その年齢層ならではの付き合いが反映されているためです。
私の意思決定ログ|統計より自分の家計簿を信じる
📝 私の意思決定ログ
私は20代後半の会社員で、夫婦共働き、40歳でのFIREを目標にしています。我が家の生活費は月およそ20万円、うち家賃が11万円です。
家計調査の「勤労・60歳未満」の307,100円と比べると、10万円以上低いことになります。ただし、家賃を除いた生活費で比べると我が家は約9万円、統計は約27.9万円。ここで3倍の差がつきます。これは我が家が特別に節約しているというより、比較相手が平均48.6歳・子どもがいる世帯を含む集団だからです。
この記事を書くために統計を開き直して、あらためて思ったことがあります。平均値は「自分がいくら使うべきか」を教えてくれません。教えてくれるのは「どの費目が重くなりがちか」という構造のほうです。住居と交通・通信が重いという事実は、我が家にもそのまま当てはまりました。
だから私は、総額の平均は見ないことにしています。見るのは費目の比率と、自分の家計簿の前月比だけです。
よくある質問
Q. 二人暮らしの食費の平均はいくらですか?
2人世帯全体で月79,340円、勤労者世帯・60歳未満では月76,880円です(2025年・家計調査)。このうち外食が10,805円(2人世帯全体)。食費は他の費目とちがって年齢による差が小さく、統計がわりと参考になる費目です。
Q. 家賃を含めて月いくら見ておけばいいですか?
統計の住居費28,420円を自分の家賃に置き換えてください。家賃を除いた生活費は約278,680円なので、これに家賃を足した額が目安になります。ただし20代なら、ここからさらに1〜2割下がるのが実態に近いはずです。
Q. なぜ住宅ローンの返済が生活費に入っていないのですか?
家計調査では、住宅ローンの元本返済は「資産の増加」として扱われ、消費支出の外に置かれるためです。家計の使い道としては出ていくお金ですが、統計上の分類が違います。持ち家の人の住居費が小さく見えるのは、このルールによるものです。
Q. 「2人世帯」と「二人暮らし」は同じですか?
家計調査の「2人世帯」は世帯人員が2人の世帯という意味で、夫婦とは限りません。親と子、兄弟姉妹の世帯も含まれます。世帯主の平均年齢が68.5歳と高いのは、高齢のご夫婦に加えてこうした世帯も入っているためです。
Q. もっと若い世代だけのデータはありますか?
家計調査には「世帯主の年齢階級別」の表もありますが、そちらは世帯人員で分かれていません(34歳以下の平均世帯人員は3.28人)。「2人世帯」と「若い年齢」を両方満たす公表データは、この『勤労者世帯・60歳未満』が最も近い断面になります。
まとめ|平均を探すより、費目の形を見る
「二人暮らしの生活費は月28万円」という数字は実在しますが、その中身は世帯主68.5歳・持ち家88.3%・働いている人0.83人の世帯です。共働きで賃貸なら、参考になりません。
同じ統計から共働き・60歳未満を抜き出すと月307,100円。ただし住居費28,420円だけは自分の家賃に置き換える必要があります。ここを直さないと、毎月ずれ続けます。
そして統計から本当に読み取るべきなのは総額ではなく、若い世帯は住居と交通・通信が重く、食料と医療が軽いという支出の形です。削るならどこか、という問いには、平均値より構造のほうが答えてくれます。
固定費の見直しから始めるなら格安SIM4社比較|楽天・ahamo・UQ・NUROからFIRE民が選ぶ1枚を、夫婦での管理方法は共働き夫婦のお金の管理方法|共同口座vs別財布vsハイブリッドを徹底比較を、FIREを見据えた生活費の考え方はFIRE生活費は月20万円で足りる?夫婦の支出内訳をあわせてどうぞ。
📚 出典:総務省統計局「家計調査 家計収支編 二人以上の世帯 詳細結果表 3-1 世帯人員別」2025年(2026年2月6日公表)。同表の2人世帯の列から、シート「二人」「勤労」「勤労(60歳未満)」の数値をそれぞれ転記しました。2人世帯全体=世帯主の年齢68.5歳・有業人員0.83人・持家率88.3%・家賃地代を支払っている世帯の割合11.1%・消費支出281,014円・食料79,340円・住居20,739円・光熱水道22,691円・家具家事用品11,564円・被服及び履物7,257円・保健医療16,280円・交通通信39,516円・教育417円・教養娯楽28,411円・その他の消費支出54,799円。勤労者世帯=世帯主57.3歳・有業人員1.55人・持家率78.3%・消費支出317,202円。勤労者世帯のうち世帯主60歳未満=世帯主48.6歳・有業人員1.62人・持家率67.3%・家賃地代を支払っている世帯の割合30.2%・配偶者のうち女の有業率50.2%・消費支出307,100円・食料76,880円・住居28,420円・光熱水道20,434円・家具家事用品11,232円・被服及び履物9,620円・保健医療13,965円・交通通信54,041円(うち交通7,218円・自動車等関係費35,313円・通信11,511円)・教育1,838円・教養娯楽29,672円・その他の消費支出60,996円・実収入624,502円・非消費支出125,855円・可処分所得498,647円・黒字191,546円/同「3-2 世帯主の年齢階級別」=34歳以下の平均世帯人員3.28人(2人世帯に限定した年齢別データが公表されていないことの確認)。いずれも2026年9月26日に確認。
🕒 更新履歴:2026年9月28日 公開
🛠 この記事の作り方:数値はすべてe-Statで公開されている家計調査の集計表(Excel)から直接読み取りました。推計や他サイトからの転載はありません。構成比・差額・「住居費を置き換えた場合の金額」は公表値をもとに当サイトで計算しています。実収入−非消費支出=可処分所得、可処分所得−消費支出=黒字の関係が公表値と一致することを確認しました(黒字は端数処理により1円の差が生じますが、本文では公表値を記載しています)。家計調査の「2人世帯」は世帯人員が2人の世帯を指し、夫婦世帯に限定されません。また住宅ローンの元本返済は消費支出に含まれないため、持ち家世帯の住居費は実際の住居関連支出より小さく表示されます。本記事は統計の読み方の整理であり、特定の支出水準を推奨するものではありません。記載のリンクにはアフィリエイト広告を含むページへの案内が含まれます。









コメント