「配当って、確定申告したほうが得なの?」。国内の高配当株を持っていると、一度は調べるテーマですよね。調べ始めると総合課税・申告分離課税・確定申告不要の3つが出てきて、さらに「配当控除」という言葉が登場して、正直わけがわからなくなります!
この記事では、その3択を「実効税率」というひとつのものさしに揃えて比べます。結論を先に言うと、分かれ目は課税総所得金額695万円。ただし国民健康保険に入っている人だけは、この計算だけで決めると損をします。数字は国税庁と総務省の一次資料から取り、税率はすべてPythonで検算しました!
配当の受け取り方は3択|まず全体像をつかむ
上場株式の配当を課税口座で受け取ると、その時点で20.315%(所得税・復興特別所得税15.315%+住民税5%)が引かれています。ここから確定申告でどうするかを、次の3つから選べます(発行済株式の3%以上を持つ大口株主等は総合課税のみで、申告分離や申告不要は選べません)。
| 選び方 | 税率 | 配当控除 | 売却損との損益通算 | 扶養や保険料の判定に入るか |
|---|---|---|---|---|
| 総合課税 | 累進税率(5〜45%) | 使える | できない | 入る |
| 申告分離課税 | 20.315% | 使えない | できる | 入る |
| 確定申告不要 | 20.315%(源泉のまま) | 使えない | できない | 入らない |
ポイントは3つ。①申告する場合はその年の上場株式の配当の全額について、総合課税か申告分離かを選びます(銘柄ごとの使い分けはできません)。ただし確定申告不要制度は1回に受け取る配当ごと、源泉徴収ありの特定口座なら口座ごとに選べるので、一部を申告不要のまま残すことはできます。②確定申告不要を選んだ配当は「合計所得金額」に入りません。だから扶養の判定や保険料に響かない。③一度選んだら、あとから修正申告や更正の請求で変更できません。ここが地味に大事です!
💡 そもそも関係ない人
新NISAで受け取る配当は非課税なので、総合課税も申告分離も配当控除も関係ありません(株式数比例配分方式を選んでいる場合。証券会社を通さず配当金領収証で受け取ると課税扱いになります)。この記事が効いてくるのは、特定口座や一般口座で受け取っている配当です。私のように新NISA中心で積み立てている人は、まず「自分の配当がどっちの口座か」を確認してください(口座の種類は「特定口座は源泉徴収ありとなし、どっち?」で整理しています)!
配当控除とは|所得税10%・住民税2.8%が税額から引かれる
配当控除は、総合課税を選んだときだけ使える税額控除です。「税額控除」なので、所得から引くのではなく、計算した税金そのものから直接引かれます。だから効きが強いんです。
| 配当の種類 | 所得税の控除率 | 住民税の控除率 |
|---|---|---|
| 国内株の配当(剰余金の配当等) | 10% | 2.8% |
| 証券投資信託の収益の分配 | 5% | 1.4% |
| 外貨建等証券投資信託(特定外貨建等以外) | 2.5% | 0.7% |
| 外国法人からの配当・J-REIT・特定外貨建等証券投資信託 など | 対象外(0%) | |
注意点が3つあります。①課税総所得金額等が1,000万円を超えると、超えた部分に対応する配当の控除率は半分(所得税5%・住民税1.4%)になります。②配当控除は「その年の所得税額」が上限で、引ききれなくても還付にはなりません。③国税庁は「投資法人から支払を受けるべき配当等」と書いていて、これがJ-REITのことです。上場していても配当控除は使えません。
実効税率で比べる|分かれ目は課税総所得金額695万円
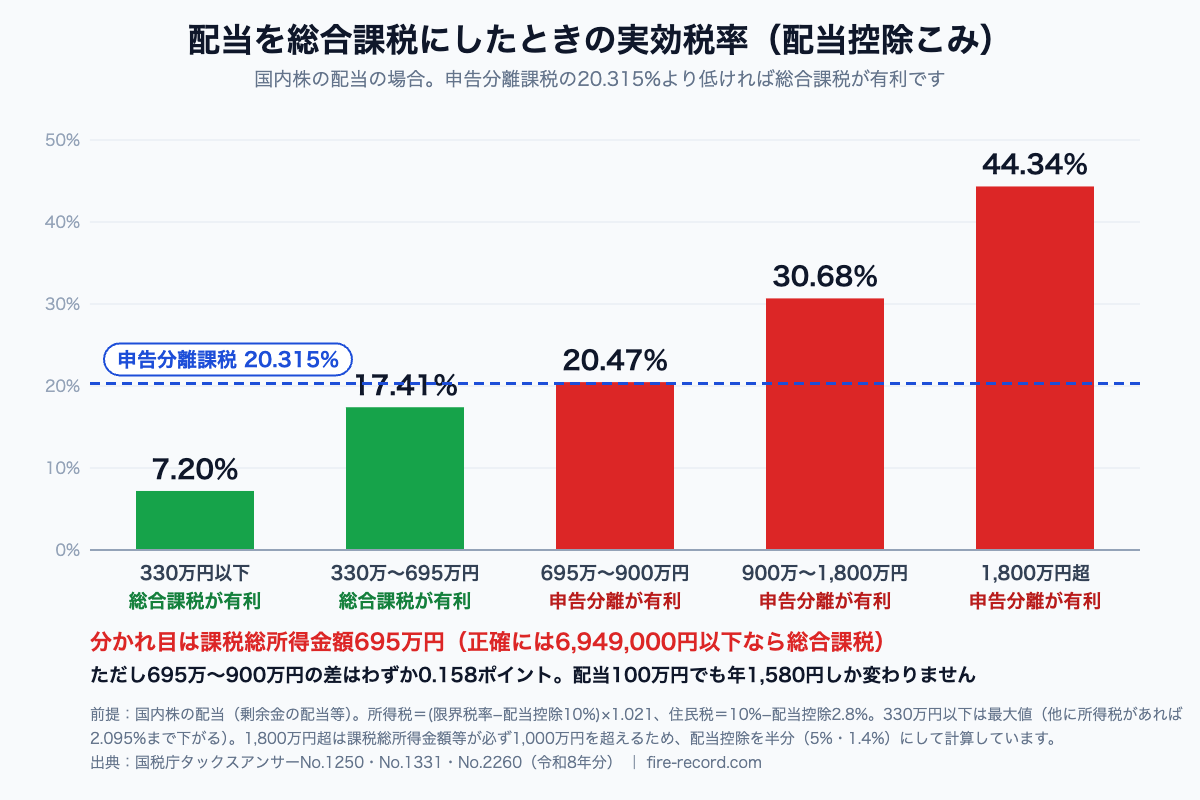
では本題です。総合課税を選んだときに、配当にかかる税率は結局いくらになるのか。計算式はシンプルで、所得税=(その人の限界税率−10%)×1.021、住民税=10%−2.8%=7.2%。これを足したものが実効税率です(所得税がマイナスになる帯は0として扱います。配当控除はその年の所得税額が限度だからです)。
| 課税総所得金額 | 所得税率 | 実効税率(総合課税) | 申告分離との差 | 判定 |
|---|---|---|---|---|
| 195万円以下 | 5% | 7.200%(最大) | −13.115pt | 総合課税 |
| 195万〜330万円 | 10% | 7.200% | −13.115pt | 総合課税 |
| 330万〜695万円 | 20% | 17.410% | −2.905pt | 総合課税 |
| 695万〜900万円 | 23% | 20.473% | +0.158pt | 申告分離(ほぼ引き分け) |
| 900万〜1,800万円 | 33% | 30.683% (課税総所得金額等1,000万円以下の部分) | +10.368pt | 申告分離 |
| 1,800万〜4,000万円 | 40% | 44.335% | +24.020pt | 申告分離 |
| 4,000万円超 | 45% | 49.440% | +29.125pt | 申告分離 |
※1,800万円を超える帯は、課税総所得金額等が必ず1,000万円を超えるため、配当控除を半分(所得税5%・住民税1.4%)にして計算しています。また195万円以下の7.200%は「最大値」で、給与など他に所得税がある人は余った配当控除がその税額も減らすため、実際は2.095%まで下がります。
この表から読み取れることが3つあります。
- ①330万円以下の人ほど有利。所得税率10%の帯は、税率10%と配当控除10%がちょうど同じなので配当にかかる所得税はゼロ。残る住民税7.2%だけです。5%の帯は控除のほうが大きく、余った分はその年の所得税額の範囲で給与など他の所得の税金も減らします(所得税額を超えた分だけが切り捨てで、還付にはなりません)。申告分離との差は13.115ポイント=配当100万円で年131,150円です
- ②695万〜900万円は、ほぼ引き分け。0.158ポイントしか違わないので、配当100万円でも年1,580円。ここで悩む時間のほうがもったいないです!
- ③900万円を超えると一気に不利。しかも課税総所得金額等が1,000万円を超える部分に対応する配当は配当控除が半分になります。900万〜1,800万円の帯ではこれで37.19%、1,800万〜4,000万円は44.34%、4,000万円超は49.44%まで上がります
🧮 「695万円」の正確な意味
所得税の速算表は6,949,000円までが20%、6,950,000円からが23%です。だから正確には「課税総所得金額6,949,000円以下なら総合課税」。そして判定に使うのは配当を足したあとの課税総所得金額です。ただし配当を足したことで695万円の線をまたぐ場合は、超えた部分が配当額の約95%以内なら総合課税が有利のままです。たとえば配当前650万円+配当100万円(合計750万円)は、表では1,580円の損に見えますが、実際は年12,204円お得になります(配当の一部が20%の帯に乗るため)。年収ではなく「課税総所得金額」で見るのがポイントです(源泉徴収票の見方は「源泉徴収票の4つの数字」で解説しています)。
国民健康保険の人は話が別|税で得しても保険料で消える
ここがこの記事でいちばん伝えたいところです。確定申告不要を選んだ配当は「合計所得金額」に入りませんが、総合課税や申告分離で申告すると入ります。そして国民健康保険料は、その所得をもとに計算されます。
国民健康保険の保険料のうち所得割は「(総所得金額等−43万円)×所得割率」で決まります(このほかに均等割があり、自治体によっては平等割も。いずれも賦課限度額があります)。所得割率は自治体によって違い、令和8年度で練馬区は10.58%(40〜64歳は介護分を足して13.01%)、枚方市は12.84%(同15.44%)。つまり配当を申告すると、その金額のおおむね1割〜1割半がそのまま保険料の増加になります。
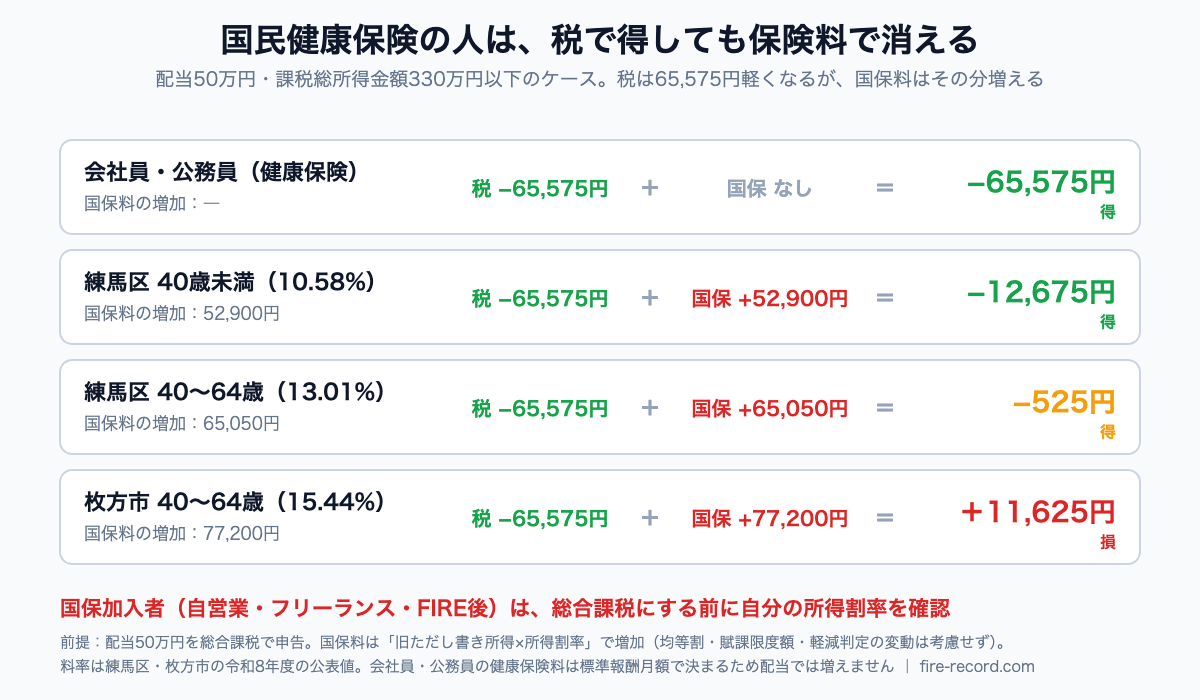
逆算すると、総合課税が得になるのは「所得割率 < 20.315%−実効税率」のときだけです(比べる相手は「確定申告不要」。申告分離も所得に加算されるので国民健康保険は同じだけ増えます)。課税総所得金額330万円以下なら13.115%未満、330万〜695万円ならわずか2.905%未満。後者は現実の国民健康保険料率ではまず成立しません。
ただし例外が2つあります。すでに賦課限度額に達している人は配当を申告しても保険料が増えないので、税だけで判断してOK。逆に均等割の軽減(7割・5割・2割)を受けている人は、配当を申告して判定所得が増えると軽減が外れ、所得割の増加とは別に負担が増えることがあります。
⚠ 会社員と国民健康保険加入者で結論が分かれます
- 会社員・公務員:健康保険料は標準報酬月額(給料)で決まるので、配当を申告しても保険料は増えません。基本は695万円ルールで判断してOK(ただし保育料や就学支援金など、住民税の所得割額で決まる制度がある人は影響を受けます)
- 国民健康保険の人(自営業・フリーランス・FIRE後):申告すると保険料が増えます。原則は確定申告不要のままにして、やるなら自分の自治体の所得割率で計算してから
保険料以外にも、扶養控除・配偶者控除の判定、住民税の非課税判定、後期高齢者医療の窓口負担割合などに響きます。会社を辞めたあとの年金保険料も同じ構造で、所得で決まります(「FIRE後の国民年金|免除・追納・付加年金の使い分け」)。「税金だけ」で判断しないこと。FIRE後の社会保険の全体像は「FIRE達成後の健康保険|国民健康保険 vs 任意継続」にまとめています。
投資信託・外国株・J-REITは別ルール
「695万円」は国内株の配当に限った話です。配当控除の率が違うと、分かれ目も変わります。
| 商品 | 配当控除 | 分かれ目 | ひとこと |
|---|---|---|---|
| 国内の個別株 | 10%/2.8% | 695万円 | この記事のメイン |
| 証券投資信託(国内の投資信託) | 5%/1.4% | 330万円 | 控除率が半分なので分かれ目も下がる |
| 外貨建等証券投資信託 | 2.5%/0.7% | 330万円 | さらに控除が薄い |
| 外国株・外国ETF | なし | 330万円 | 配当控除は使えないが、低い税率帯なら総合課税が有利 |
| J-REIT(上場不動産投資法人) | なし | 330万円 | 上場していても配当控除は対象外 |
数字で言うと、投資信託は所得税率10%の帯で実効13.705%(総合課税が有利)、20%の帯で23.915%(申告分離が有利)。分かれ目は3,299,000円/3,300,000円です。「投資信託も695万円まで総合課税」と書いてある記事を見かけますが、それは個別株の数字です! ただし上場株式ETF(TOPIXや日経平均に連動するもの=特定株式投資信託)は国内株と同じ10%・2.8%なので、こちらの分かれ目は695万円になります。
なお米国株や米国ETFの配当は、そもそも米国で10%引かれたうえに日本で課税されます。この二重課税の話は「NISAの米国株配当は10%引かれる?外国税額控除の落とし穴」で整理しました。
「所得税は総合課税、住民税は申告不要」はもう使えません
ネットで配当控除を調べると、「所得税は総合課税で配当控除を使い、住民税だけ申告不要にすれば最強」という節税テクニックが今でもたくさん出てきます。これはすでに使えません。
- 令和4年度税制改正で、個人住民税の課税方式を所得税と一致させることが決まりました
- 適用は令和6年度分以後の個人住民税(=令和5年分の所得)から。つまり2024年の住民税から、この裏ワザは消えています
- いまは所得税で総合課税を選べば住民税も総合課税、所得税で申告不要を選べば住民税も申告不要です
✅ 古い記事の見分け方
配当控除の解説記事に「住民税は申告不要を選べば」「住民税申告不要制度」と書いてあったら、その記事は2023年以前の情報です。更新日が新しくても中身が古い記事が本当に多いので、この一文があるかどうかでチェックしてください。ちなみに納税通知書が届いたあとは課税方式を変更できません。申告するなら期限内に。
判断フロー|3つの質問で整理する
| 質問 | 答え | 次にすること |
|---|---|---|
| Q1 その配当は新NISAで受け取っている? | はい | 非課税なので何もしなくてOK。ここで終了 |
| Q2 国民健康保険に入っている? | はい | 原則そのまま(確定申告不要)。やるなら自治体の所得割率で計算してから。ただし賦課限度額に達している人、売却損がある人はQ3へ |
| Q3 課税総所得金額は695万円以下?(投資信託なら330万円以下) | はい | 総合課税で確定申告 |
| 同上 | いいえ | 申告分離か申告不要。売却損があるなら申告分離で損益通算 |
この表は一般的な目安です。最後は自分の課税総所得金額と、お住まいの自治体の料率で確かめてください。Q3で「いいえ」だった人も、その年に株の売却損が出ていれば申告分離課税を選ぶ価値があります。上場株式の譲渡損失と損益通算できて、引ききれない分は翌年以後3年間繰り越せるからです(この通算ができるのは申告分離だけ。総合課税ではできません)。
私の意思決定ログ|今は「判断が発生していない」
📝 私の意思決定ログ
私は会社員なので健康保険は標準報酬月額で決まり、配当を申告しても保険料は増えません。課税総所得金額も695万円をかなり下回るので、立場としては「総合課税を選ぶ側」です。国内の高配当株も持っています。
ただし正直に書くと、いまの私はこの判断がほとんど発生していません。主力の積立は新NISAで、そこで受け取る配当は非課税だからです。だから今回の結論は「将来のための地図」。①課税口座の配当が増えたとき ②会社を辞めて国民健康保険に移ったときの2つが、この記事を読み返すタイミングだと思っています。特に②はFIRE後そのもので、会社員のときに正解だった総合課税が、国民健康保険になった瞬間に不正解に変わる。ここは覚えておきたいポイントです!
「配当を主力にするかどうか」自体を迷っている人は、「SCHD 買う vs 買わない|S&P500積立派の判断基準」もあわせてどうぞ。ちなみに米国ETFの分配金には配当控除が使えません。ただし配当控除がなくても、課税総所得金額195万円以下の帯なら総合課税の実効税率は15.105%で、申告分離の20.315%より5.21ポイント(配当100万円で年52,100円)低くなります。外国税額控除も、総合課税か申告分離を選んで確定申告した場合に限って使えます。
よくある質問
- 課税総所得金額はどこを見ればわかりますか?
会社員なら源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額が目安です。住民税の決定通知書にも記載があります。年収ではないので注意してください。判定には配当を足したあとの金額を使います。
- 銘柄ごとに総合課税と申告分離を使い分けられますか?
できません。申告する上場株式等の配当等は、その全額についてどちらか一方を選ぶ決まりです。国内株と投資信託を両方持っている場合は、合計でどちらが得かを計算することになります。
- 配当控除を使うと還付金が増えるのですか?
源泉徴収された税金のうち、計算しなおした税額を超える分が戻ってきます。配当控除は配当にかかる税金だけでなく、その年の所得税額全体から引けるのがポイントです。ただし上限はその所得税額までで、超えた分は切り捨てになり還付はされません。
- 申告したあとで「やっぱり申告不要にしたい」はできますか?
できません。確定申告で選択した方法は、その後の修正申告や更正の請求で変更できないと国税庁が明記しています。住民税側も納税通知書が送られたあとは変更できません。申告前に計算しておきましょう。
まとめ|「695万円」の前に「自分の健康保険」を見る
- ①国内株の配当は課税総所得金額695万円以下なら総合課税(実効7.20〜17.41% vs 申告分離20.315%)
- ②本命は330万円以下の人。配当にかかる所得税がゼロになり、差は配当100万円で年131,150円(給与など他に所得税がある人はさらに有利)
- ③695万〜900万円はほぼ引き分け(0.158ポイント=配当100万円で年1,580円)
- ④国民健康保険の人は税の得が保険料で消える。会社員・公務員は695万円ルールをそのまま使える
- ⑤投資信託と外国株・J-REITは分かれ目が330万円(上場株式ETFは国内株と同じ695万円)。新NISAの配当はそもそも非課税
- ⑥「住民税だけ申告不要」は令和6年度分の住民税から使えません
配当控除は、知っているかどうかで数万円変わる制度です。でも「税率だけ見て申告したら、国民健康保険料と扶養判定で逆に損した」という失敗も起きやすいところ。税金・社会保険・扶養はワンセットで見る。それがFIREを目指すうえでの守りの基本だと思います。まずは自分の配当がどの口座にあるか、確認するところから始めてみてください!
📚 出典:国税庁タックスアンサーNo.1250「配当控除」(控除率・対象外の配当等・所得税額が限度)/No.1330「配当金を受け取ったとき」/No.1331「上場株式等の配当等に係る申告分離課税制度」(3つの課税方式の比較表・20.315%・変更不可)/No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」/No.1535「NISA」/No.2260「所得税の税率」(令和8年分速算表)/No.1180・No.1191(扶養・配偶者控除の合計所得金額)/総務省「令和4年度地方税制改正(案)について」(個人住民税の課税方式を所得税と一致/令和6年度分以後適用)/総務省「個人住民税の配当控除2.8%」/練馬区・枚方市の令和8年度国民健康保険料(所得割率・旧ただし書き所得)/東京都後期高齢者医療広域連合。いずれも2026年9月12日確認。
🕒 更新履歴:2026年9月18日 公開
🛠 この記事の作り方:控除率・税率・改正内容は一次資料から転記し、実効税率・差額・国民健康保険料の増加はPython(decimal)で計算しました。国民健康保険の試算は練馬区・枚方市の公表料率を使った例で、均等割・賦課限度額・軽減判定の変動は考慮していません。「私の意思決定ログ」は運営者本人の現時点の状況です。
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。税額や保険料は所得・控除・お住まいの自治体によって異なります。制度内容は2026年9月時点のもので、令和9年1月からは防衛特別所得税の創設にともない税率の内訳が変わります(合計税率20.315%に変更はありません)。実際の申告にあたっては、税務署・税理士・お住まいの市区町村にご確認ください。

コメント