秋になると保険会社から届く「生命保険料控除証明書」。年末調整で出すと税金が戻ってくるのは知っていても、「で、実際いくら戻るの?」というところは意外と知られていませんよね。しかも2026年は、子育て世帯の控除の枠が広がりました。自分が対象なのかも気になるところです…!
先に答えを言うと、戻るのは払った保険料ではなく「控除額×税率」です。新しい契約の一般の生命保険料(死亡保険など)を月1万円払っていても、所得税率10%なら戻るのは年4,000円ほど。23歳未満の子ども(扶養親族)がいる家庭は、2026年分から枠が広がって年6,000円になります。
この記事では、国税庁の計算式と、国税庁が公開している2026年分の「保険料控除申告書」とその記載例をもとに、戻る金額を計算し直しました。保険料別の早見表、2026年に変わったところ、申告書に新しくできた欄の書き方まで、まとめてお伝えします!
結論|戻るのは「控除額×税率」。月1万円で年4,000円が目安
🧭 この記事の要点
- 戻るのは「控除額×所得税率」 新しい契約の一般生命保険料を月1万円(年12万円)払うと控除額は上限の4万円。所得税率10%なら、戻る所得税は年4,000円ほどです
- 1つの枠の上限は4万円 年8万円を超えて払った分は、控除額を増やしません(一般・介護医療・個人年金の3つの枠を合わせた上限は12万円)
- 2026年分と2027年分は、23歳未満の扶養親族がいると一般の枠が6万円 共働きなら、夫婦それぞれが自分の保険料で使えます
- 2026年分の申告書には新しい欄 「年齢23歳未満の扶養親族の有無」と「☆欄」ができました。当てはまる人は「有」に○をつけて、子どもの氏名などを書きます
⚠️ よくある勘違い
- ❌ 年12万円の保険料 → 12万円戻ってくる
- ❌ 控除額4万円 → 4万円戻ってくる
- ⭕ 控除額4万円 × 所得税率10% → 4,000円戻ってくる
- ⭕ 控除額4万円 × 所得税率5% → 2,000円戻ってくる
生命保険料控除は「所得控除」です。税金を計算するもとになる所得を減らす仕組みなので、減った所得に税率をかけた分だけ税金が安くなります。ここを勘違いしたまま「節税になるから」と保険に入ると、大きく損をしてしまうんです…!
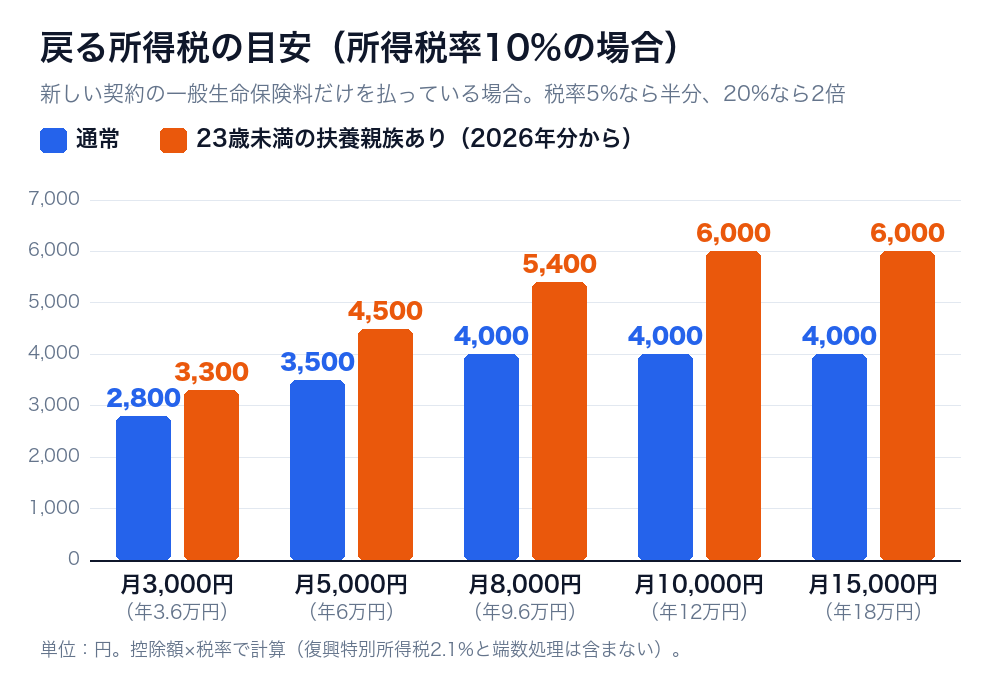
いくら戻る?年間の保険料別の早見表(所得税率5%・10%・20%)
所得税率は年収ではなく、所得控除を引いたあとの「課税所得」で決まります。課税所得が195万円未満なら5%、195万円以上330万円未満なら10%、330万円以上695万円未満なら20%です。人によって違うので、3つの税率で計算しました。
| 月の保険料 (年間) | 控除額 | 戻る所得税 (税率別) |
|---|---|---|
| 月3,000円 (年3.6万円) | 28,000円 | 5%:1,400円 10%:2,800円 20%:5,600円 |
| 月5,000円 (年6万円) | 35,000円 | 5%:1,750円 10%:3,500円 20%:7,000円 |
| 月8,000円 (年9.6万円) | 40,000円 | 5%:2,000円 10%:4,000円 20%:8,000円 |
| 月10,000円 (年12万円) | 40,000円 | 5%:2,000円 10%:4,000円 20%:8,000円 |
| 月15,000円 (年18万円) | 40,000円 | 5%:2,000円 10%:4,000円 20%:8,000円 |
| 月の保険料 (年間) | 控除額 | 戻る所得税 (税率別) |
|---|---|---|
| 月3,000円 (年3.6万円) | 33,000円 | 5%:1,650円 10%:3,300円 20%:6,600円 |
| 月5,000円 (年6万円) | 45,000円 | 5%:2,250円 10%:4,500円 20%:9,000円 |
| 月8,000円 (年9.6万円) | 54,000円 | 5%:2,700円 10%:5,400円 20%:10,800円 |
| 月10,000円 (年12万円) | 60,000円 | 5%:3,000円 10%:6,000円 20%:12,000円 |
| 月15,000円 (年18万円) | 60,000円 | 5%:3,000円 10%:6,000円 20%:12,000円 |
表の金額は所得税の分です。実際の年末調整では、所得税に復興特別所得税(所得税額の2.1%)が加わり、年税額の100円未満は切り捨てられるので、数十円〜100円ほどずれます。また、住民税が軽くなる分は含めていません。
医療保険・がん保険(介護医療保険料控除)や個人年金保険(個人年金保険料控除)にも入っていれば、それぞれ別の枠で最高4万円ずつ加わります。こちらの2つの枠は、2026年も4万円のままです。
2026年の変更点|23歳未満の扶養親族がいると一般の枠は6万円
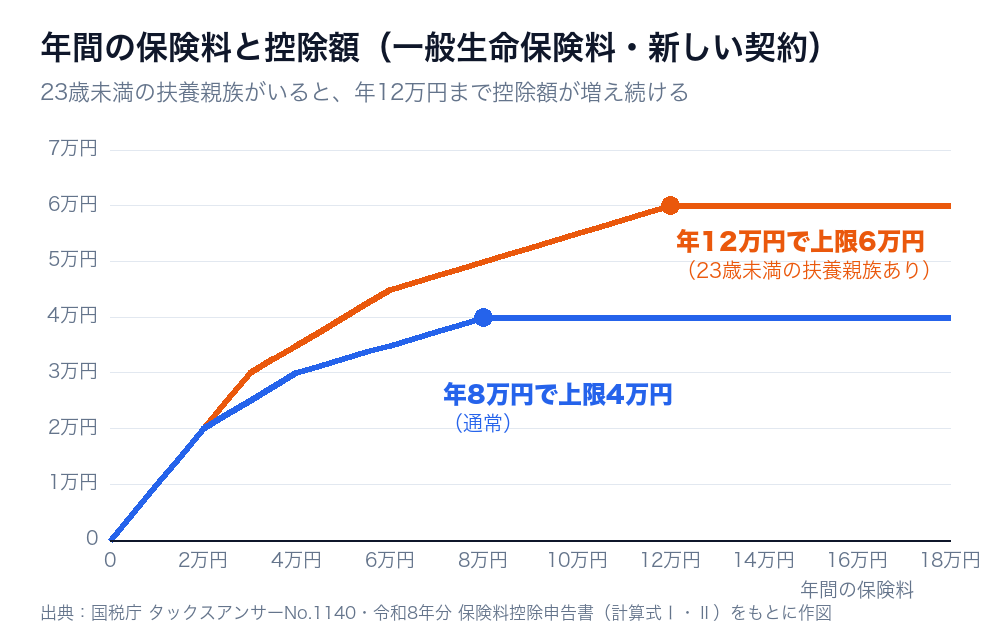
2026年分(令和8年分)の所得税から、23歳未満の扶養親族がいる人は、一般生命保険料控除の計算式が変わりました。もともと2026年分だけの予定でしたが、2026年度の税制改正で2027年分まで延長されています。
| 年間の新しい契約の 一般生命保険料 | 控除額 |
|---|---|
| 30,000円以下 | 支払った保険料の全額 |
| 30,000円超 60,000円以下 | 保険料×1/2+15,000円 |
| 60,000円超 120,000円以下 | 保険料×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
🔍 対象になる人・ならない人(国税庁の申告書の注意書きから)
- 23歳未満の扶養親族がいる 生計を一にする23歳未満(平成16年1月2日以後に生まれた)の親族で、2026年の合計所得金額の見積額が62万円以下(給与だけなら年収136万円以下)の人。配偶者は含みません
- 新しい契約の一般生命保険料だけ 2012年1月1日以後に結んだ契約の分です。介護医療保険料と個人年金保険料の上限は4万円のままです
- 古い契約と合わせても6万円まで 2011年以前の契約(旧契約)の保険料もある場合、合計した一般の枠の上限が6万円になります
- 3つの枠の合計は12万円のまま すでに3つの枠で12万円に届いている人は、控除額は増えません
- 共働きなら夫婦2人とも使える 23歳未満の子どもが1人でも、夫婦それぞれが自分の払った保険料で特例を受けられます
- 所得税だけ 税制改正大綱でも、上乗せは「所得税において」講じるとされています。住民税の生命保険料控除は、これまでどおりの計算です
🗓️ とはいえ、増える金額は…
控除額が増えるのは最大で2万円(4万円→6万円)です。戻る税金はこれに税率をかけた分なので、所得税率10%で年2,000円、5%なら年1,000円。子育て世帯にはうれしい改正ですが、この拡大を理由に保険を増やすほどの金額ではありません。すでに払っている人が取りこぼさないための改正、と受け止めるのが正確です。
学資保険も一般生命保険料控除の対象です。学資保険に入っている子育て世帯は、2026年分から控除額が増える可能性があります。学資保険そのものの損得は「学資保険とこどもNISAを比較」で計算しています。
年末調整の書き方|2026年の申告書は「☆欄」が増えました
年末調整では、会社から配られる「給与所得者の保険料控除申告書」に記入して、控除証明書と一緒に提出します。国税庁の案内では、提出はその年最後の給与を受け取る日の前日までですが、実際の締切は会社が決めるので、社内の案内を確認してくださいね。
控除証明書をそろえる
保険会社から10月〜11月ごろに届くことが多いです(時期は会社によって違います)。新しい契約か古い契約か(新・旧の区分)が書いてあるので、確認しておきましょう。古い契約で、1契約の年間の保険料(剰余金などを引いた額)が9,000円以下のものは、証明書の添付が要りません
一般の生命保険料の欄を書く
保険会社の名前、保険の種類、新・旧の区分、2026年に払う保険料を、証明書を見ながら書きます
「年齢23歳未満の扶養親族の有無」に○
当てはまる人は「有」に○をつけ、「☆年齢23歳未満の扶養親族」欄に、その子の氏名・個人番号・生年月日・続柄・2026年の所得の見積額を書きます。子どもが2人以上いても、書くのは1人で大丈夫です
計算式Ⅱで控除額を出す
新しい契約の保険料を計算式Ⅱに当てはめて②欄へ。古い契約の分(③欄)と足して⑤欄(最高6万円)、その金額を㋑欄に書きます。①欄と④欄は使いません
3つの枠を合計する
介護医療保険料(㋺)と個人年金保険料(㋩)も計算して、合計します。合計の上限は12万円です
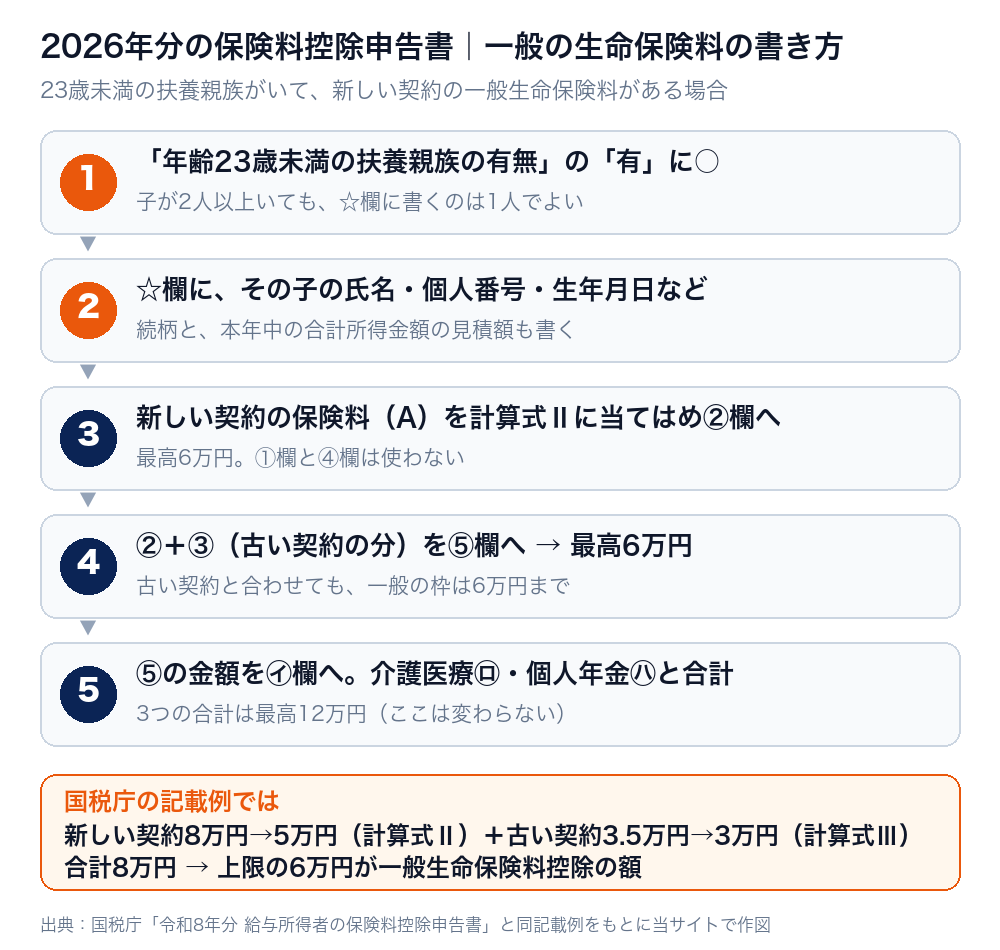
国税庁の記載例では、新しい契約の保険料80,000円を計算式Ⅱに当てはめて50,000円、古い契約の保険料35,000円を計算式Ⅲに当てはめて30,000円。合計は80,000円ですが、上限の60,000円が一般生命保険料控除の額になっています。
📝 2026年だけの注意点
- 11月30日までに年末調整をする会社では、子どもの所得の条件を読み替え 国税庁は、その場合「62万円以下(給与だけなら136万円以下)」を「58万円以下(給与だけなら123万円以下)」に読み替えて使うよう案内しています。アルバイト収入のある大学生の子どもがいる家庭は、会社の案内を確認しておきましょう
- ☆欄のマイナンバーは、書かなくてよい場合も 一定の要件のもとで記載を要しない場合があるので、会社に確認します
- 年末調整に間に合わなくても大丈夫 翌年の確定申告で生命保険料控除を受けられます
年末調整でやることの全体像は「年末調整で新NISA・ふるさと納税・iDeCoは何をすべき?」に、2026年の年末調整で変わったことは「年末調整2026の変更点」にまとめています。源泉徴収票で自分の数字を確かめたい人は「源泉徴収票の見方」もどうぞ!
【重要】控除のために保険に入るのは本末転倒です
ここがこの記事でいちばん伝えたいところです。保険の勧誘で「生命保険料控除で節税になりますよ」と言われたことはありませんか?数字で確かめてみましょう。
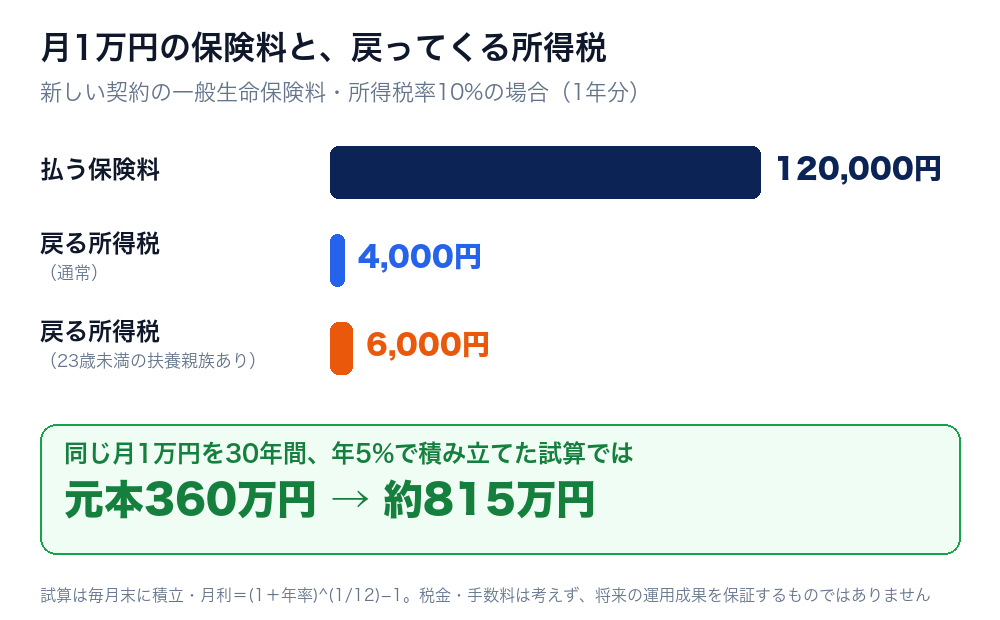
4,000円のために12万円を払っている——これが「節税のための保険」の実態です。23歳未満の子どもがいて6,000円に増えても、払う12万円に対して戻るのは5%です。必要な保障のために入っているなら何の問題もありませんが、控除だけが目的なら割に合わないですよね…!
✅ 同じ月1万円を30年間、年5%で積み立てたら
元本360万円 → 約815万円(+455万円)。新NISAなら、この運用益に税金はかかりません。生命保険料控除で戻る年4,000円(所得税率10%の場合)とは、金額の桁が違います。
※毎月末に1万円ずつ積み立て、月利=(1+年率)^(1/12)−1(年5%=月0.40741%)で計算した積立のシミュレーションです。税金・手数料は考慮しておらず、運用成果を保証するものではありません。
私が20代の保険は最小限でいいと考えているのは、こういう理由からです。詳しくは「20代独身に生命保険はいらない?」に書きました。ただ、必要な保障まで減らすのは本末転倒なので、見直すときは「何のための保険か」から考えるのがおすすめです。
浮いた保険料を、新NISAの積み立てに
私がメイン口座にしている楽天証券は、投資信託の積立を月々100円から設定できます。楽天カード決済での積立(毎月最大10万円まで)は新NISAでも使えます(2026年10月時点の公式サイトの案内)。
楽天証券の公式サイトを見るよくある質問
子どもが2人いたら、上限は6万円×2になりますか?
なりません。一般生命保険料控除の上限は、23歳未満の扶養親族が1人でも2人以上でも6万円です。申告書の☆欄に書くのも、いずれか1人で差し支えありません。
共働きで子どもが1人。夫婦2人とも6万円の枠を使えますか?
使えます。国税庁の申告書の注意書きに、この特例は同じ世帯で1人の所得者だけに適用されるという制限がなく、夫婦の間に23歳未満の子が1人いる場合でも夫婦双方が受けられる、とあります。それぞれが自分の払った保険料で申告します。
大学生の子ども(19〜22歳)でも対象になりますか?
23歳未満(平成16年1月2日以後に生まれた)で、2026年の合計所得金額の見積額が62万円以下(給与だけなら年収136万円以下)なら対象です。ただし11月30日までに年末調整をする場合は、58万円以下(給与だけなら123万円以下)に読み替えます。
住民税も安くなりますか?
住民税にも生命保険料控除はありますが、23歳未満の扶養親族による上乗せは所得税だけです(税制改正大綱は「所得税において」上乗せを講じるとしています)。住民税の新しい契約の控除は、1つの枠で最高28,000円です。年末調整で申告すれば、住民税にも反映されます。
控除証明書をなくしてしまいました
保険会社に連絡すれば再発行してもらえます。マイページからダウンロードできる会社も増えています。年末調整に間に合わなくても、翌年の確定申告で控除を受けられるので、落ち着いて対応すれば大丈夫です!
家族の保険料を払っている場合も控除できますか?
自分が保険料を負担していれば控除できます。保険料を実際に払っている人が控除を受ける仕組みなので、契約者の名義だけで決まるわけではありません。ただし保険金の受取人が本人・配偶者・その他の親族であることなどの要件があるため、国税庁の公式情報でご確認ください。
上限を超えて払っている分はどうすれば?
控除は増えないので、保障として本当に必要かを見直すタイミングです。新しい契約の一般生命保険料は、年8万円(23歳未満の扶養親族がいれば年12万円)を超える部分に税金のメリットはありません。
🛡️ 保険を見直したい人へ
みんなの生命保険アドバイザーは、保険やお金のことをFPに何度でも無料で相談できるサービスです。今の保険が自分に合っているか、一度確かめてみるのも手です。
無料相談の内容を見るまとめ|入っているなら申告、入っていないなら投資へ
📌 この記事のポイント
- 戻るのは「控除額×税率」。月1万円払っても、所得税率10%で年4,000円ほど
- 1つの枠の控除の上限は4万円。年8万円を超えて払っても控除は増えません
- 2026年分・2027年分は、23歳未満の扶養親族がいると一般の枠が6万円(月1万円で年6,000円)。共働きなら夫婦それぞれ使えます
- 2026年の申告書は「有」に○と☆欄の記入を忘れずに。11月30日までの年末調整は所得の条件の読み替えに注意
- 控除目当ての加入は割に合いません。同じお金を積み立てに回す選択肢もあります
「保険で節税」という言葉に惑わされず、必要な保障だけを残して、残りは資産形成に回していきましょう!子どもの将来のお金を考えている人は「こどもNISA完全ガイド」もあわせてどうぞ。私も新NISAでコツコツ積み立てを続けています。
2社目の口座も比べてみたい人へ
マネックス証券も投資信託を100円から買え、dカード・JCBカード・マネックスカードでのクレジットカード積立に対応しています(2026年10月時点の公式サイトの案内)。
マネックス証券の公式サイトを見る※本記事は情報提供を目的としており、個別の税務相談・保険商品の推奨に応じるものではありません。制度・税制は2026年10月時点のものです。実際の手続きは、勤務先の担当部署・保険会社・国税庁の公式情報・税理士にご確認ください。広告を含みます。
📚 出典
- 国税庁 タックスアンサーNo.1140「生命保険料控除」(令和8年4月1日現在法令等)(2026年10月12日確認)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)(2026年10月12日確認)
- 国税庁「A2-3 給与所得者の保険料控除の申告」(令和8年分の申告書)(2026年10月12日確認)
- 国税庁「令和8年分 給与所得者の保険料控除申告書の記載例」(PDF)(2026年10月12日確認)
- 国税庁 タックスアンサーNo.2260「所得税の税率」(2026年10月12日確認)
- 国税庁 タックスアンサーNo.1141「生命保険料控除の対象となる保険契約等」(2026年10月12日確認)
- 生命保険文化センター「生命保険料控除」(2026年10月12日確認)
- 総務省「令和8年度地方税制改正(税負担軽減措置等)要望事項」金融庁No.10(PDF)(2026年10月12日確認)
- 金融庁 NISA特設ウェブサイト「新しいNISA」(2026年10月12日確認)
🕒 更新履歴:2026年8月15日公開。2026年9月22日に数表と試算を一次資料で再確認。2026年10月12日に、2026年分の申告書の新しい欄(年齢23歳未満の扶養親族)の書き方、共働きの場合、11月30日までに年末調整をする場合の読み替え、税率20%の早見表を追加し、図をすべて作り直しました。
🛠 この記事の作り方:控除額の計算式(計算式Ⅰ・Ⅱ・Ⅲ)と申告書の書き方は、上の国税庁の資料から転記し、早見表と図の数字はPythonで計算し直して突き合わせています(例:年120,000円・23歳未満の扶養親族あり→120,000×1/4+30,000=60,000円)。積立の試算は月1万円×360回・月利0.40741%で8,153,759円(元本3,600,000円)。AIで下書きを作り、数字の検算と最終判断は運営者が行っています。

コメント