会社を辞めると、健康保険は自分で選ぶことになります。「任意継続と国民健康保険、どっちが安いの?」と調べると、たいてい「1年目は任意継続、2年目は国民健康保険が定番」と出てきますよね。ところが令和8年度の料率で実際に計算してみたら、退職前の年収がおよそ487万円を下回る人には、その定番が当てはまりませんでした。
この記事では、協会けんぽ東京支部と東京23区の令和8年度の料率をそのまま使って、年収400万・500万・700万・1,000万円の4パターンで年間保険料を計算します。先に答えを言うと、分かれ目は退職前の年収およそ487万円(40歳未満・単身の場合)。任意継続は年387,072円で頭打ちになるのに、国民健康保険は所得に青天井で連動するからです。計算式も全部載せるので、自分の年収で確かめられます!
結論|分かれ目は年収約487万円。2年目は国民健康保険が基本
🎯 先に結論
- 分かれ目は退職前の年収 約487万円(40歳未満)/約459万円(40〜64歳)。超えるなら1年目は任意継続、下回るなら最初から国民健康保険が安くなります(単身・東京23区・賞与なしの前提)
- 任意継続の天井は年387,072円(40歳未満)/年449,280円(40〜64歳)。国民健康保険は前年の所得に連動して上がるので、退職前の年収が高い人ほど任意継続が効きます(上限は協会けんぽの場合。健康保険組合は規約で変わります)
- 2年目は国民健康保険が基本。2022年1月から任意継続は途中でやめられるので、年収500万円・単身・40歳未満なら「1年目は任意継続→2年目は国民健康保険」が2年合計で約36.7万円安くなります
- ただし均等割が7割軽減されて年約2万円まで下がるのは、1月から12月まで丸ごと無収入だった年の翌年度から。年の途中で辞めると軽減は1年後ろにずれます
- 扶養する家族がいるほど任意継続が有利(年収500万円・40歳未満の3人世帯で年143,428円の差)。配偶者が会社員なら扶養(保険料ゼロ)も選択肢ですが、配当や分配金は原則として収入に算入されると読めます
退職後の健康保険は3択|まず全体像をつかむ
会社の健康保険は、退職日の翌日に資格を失います。その後の選択肢は3つです。
| 選択肢 | 保険料の決まり方 | 家族の保険料 | 期限・期間 |
|---|---|---|---|
| 任意継続 | 退職時の標準報酬月額×料率。上限32万円で頭打ち(協会けんぽ) | 何人いても増えない | 退職日の翌日から20日以内に申請/最長2年 |
| 国民健康保険 | 前年の所得に連動。引けるのは基礎控除43万円だけ | 1人ずつ均等割がかかる | 退職日の翌日から14日以内に届出/期間の制限なし |
| 家族の扶養に入る | 保険料ゼロ | ― | 事実発生から5日以内に勤務先経由で届出 |
💡 令和8年度はここが変わりました(去年の記事の数字は使えません)
- 子ども・子育て支援金率0.23%が新設(令和8年4月分=5月納付分から)。任意継続も全額自己負担します
- 協会けんぽ東京支部の健康保険料率が9.91%→9.85%に引き下げ(令和8年3月分から)。介護保険料率は1.59%→1.62%に引き上げ
- 国民健康保険の賦課限度額が109万円→113万円に引き上げ
任意継続の要点|保険料は約2倍、でも上限32万円で止まる
任意継続は、辞めた会社の健康保険にそのまま2年間残る制度です。在職中は会社と折半だった保険料を全額自分で負担するので(健康保険法161条1項ただし書)、単純計算で約2倍になります。ただし上限があります。
- 保険料=退職時の標準報酬月額 ×(9.85%+0.23%)=10.08%(40歳未満・東京・令和8年4月分以降)。40〜64歳は介護保険料率1.62%が加わって11.70%です
- 標準報酬月額は32万円が上限。退職時が32万円でも100万円でも保険料は同じで、年387,072円(40歳未満)/年449,280円(40〜64歳)が天井です
- この上限は「前年9月30日時点の全被保険者の平均標準報酬月額」で決まります(健康保険法47条1項)。令和8年度は平均318,100円にもとづき32万円で、令和7年度から据え置きです
- 扶養する家族は何人いても保険料が増えません。ここが国民健康保険との最大の違いです
- 傷病手当金は出ません(健康保険法99条1項が任意継続被保険者を条文で除外)。退職時にすでに受給していた分の継続給付は別です
- 加入要件は「退職日まで継続して2か月以上の被保険者期間」と「資格喪失日から20日以内の申請」。初回の保険料を期日までに納めないと、最初から加入しなかったことになります(法37条2項)
⚠ 健康保険組合の人は上限が効かないことがあります
上限32万円は協会けんぽの話です。健康保険組合は法47条2項により、規約で「退職時の標準報酬月額まで」引き上げられます。高収入だった人ほど「任意継続が有利」とは限らないので、自分の組合の規約を必ず確認してください。料率も組合ごとに違います。
前納(まとめ払い)の割引もよく話題になりますが、実額は控えめです。東京・標準報酬月額32万円・40歳未満なら、12か月前納が378,960円で毎月払い387,072円との差は8,112円(約2.1%)。「年4%」と案内されるのは割引の利率であって、支払総額が4%減るという意味ではありません。
国民健康保険の要点|引けるのは基礎控除43万円だけ
国民健康保険料は前年(1〜12月)の所得で決まります。会社員時代の所得税と違って、扶養控除も社会保険料控除も生命保険料控除も引けません。引けるのは基礎控除43万円だけです。
| 東京23区の令和8年度料率 | 所得割(算定基礎額に対して) | 均等割(1人あたり) | 上限 |
|---|---|---|---|
| 医療分 | 7.51% | 47,600円 | 67万円 |
| 後期高齢者支援金分 | 2.80% | 17,600円 | 26万円 |
| 子ども・子育て支援金分 | 0.27% | 1,873円(18歳以上) | 3万円 |
| 介護分(40〜64歳のみ) | 2.43% | 17,800円 | 17万円 |
所得が下がれば均等割が軽くなる仕組みもあります。世帯の所得に応じて7割・5割・2割の軽減が自動で適用され(申請は不要ですが、所得の申告が前提です)、前年の所得がゼロなら均等割が7割引きになります。なお会社都合退職なら給与所得を30%とみなす軽減もありますが、FIREのような自己都合退職は原則として対象外です。
損益分岐点|任意継続は387,072円で頭打ち、国民健康保険は青天井
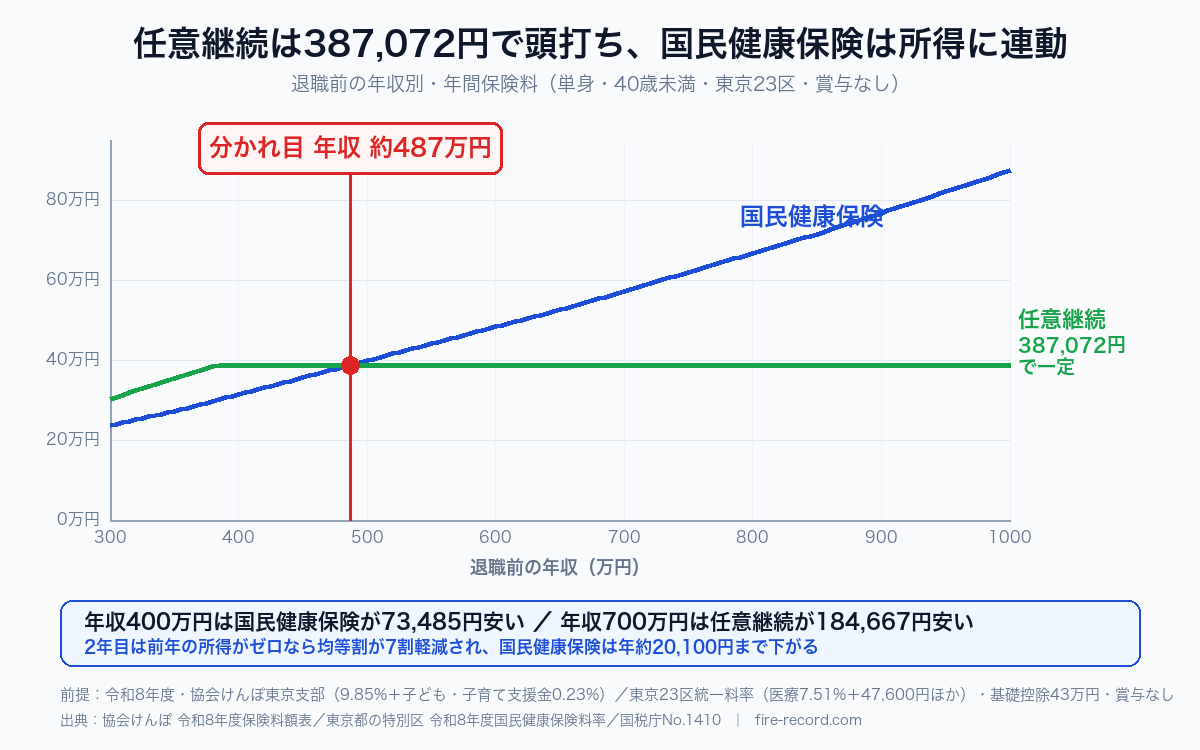
2つの制度は、保険料の決まり方がまったく違います。任意継続は標準報酬月額の上限32万円で止まるので、賞与なしなら年収372万円を超えた時点で年387,072円に固定されます。一方の国民健康保険は所得に比例して上がり続け、賦課限度額113万円まで止まりません。
この2本の線が交わるのが損益分岐点で、単身・東京23区・賞与なしの前提だと40歳未満で退職前の年収およそ487万円、40〜64歳でおよそ459万円。これを下回るなら1年目から国民健康保険のほうが安く、「逆転」自体が起きません。
年収別・世帯別の試算表|自分がどこにいるか確かめる
| 退職前の年収 | ①任意継続 | ②国民健康保険1年目 | ③国民健康保険2年目 | 1年目の判定 |
|---|---|---|---|---|
| 400万円 | 387,072円 | 313,587円 | 約20,100円 | 国民健康保険が73,485円安い |
| 500万円 | 387,072円 | 398,227円 | 約20,100円 | 任意継続が11,155円安い |
| 700万円 | 387,072円 | 571,739円 | 約20,100円 | 任意継続が184,667円安い |
| 1,000万円 | 387,072円 | 873,269円 | 約20,100円 | 任意継続が486,197円安い |
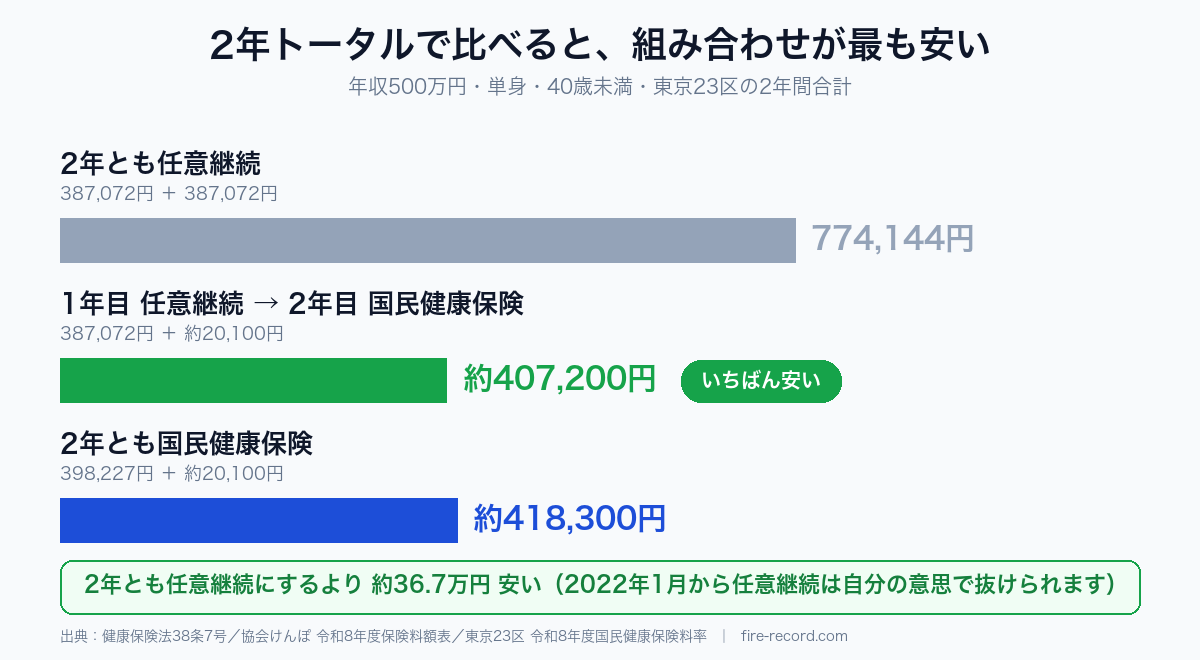
2年トータルで見ると差はもっとはっきりします。年収500万円・単身・40歳未満なら、①任意継続を2年続けると774,144円、②1年目は任意継続で2年目に国民健康保険へ移ると約407,200円、③2年とも国民健康保険なら約418,300円。②が①より約36.7万円安い計算です。
👨👩👦 扶養する家族がいると、結論が変わることがあります
年収500万円・40歳未満で、収入のない配偶者と18歳未満の子1人がいる3人世帯を計算すると、任意継続は387,072円のまま(家族が増えても保険料は増えない)なのに、国民健康保険は530,500円に膨らみます。単身では11,155円しかなかった差が、年143,428円に開く。家族の人数分だけ均等割がかかるからです。
見落としやすい点|「2年目は所得ゼロだから7割軽減」は1年ずれることがあります
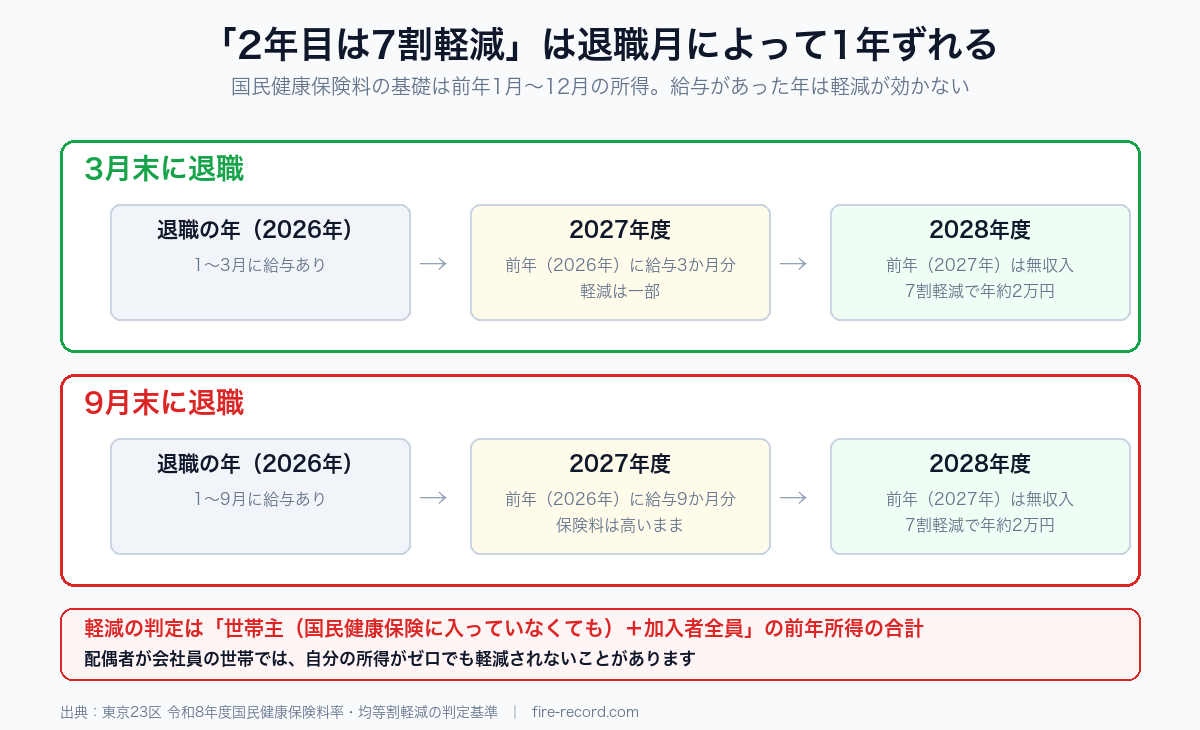
「2年目は前年の所得がゼロだから年2万円」とよく言われますが、これは1月から12月まで丸ごと無収入だった年の翌年度の話です。たとえば9月末に辞めると、その年の1〜9月には給与があります。だから翌年度の保険料はまだ高く、7割軽減がフルに効くのは実質3年目。退職月によってタイミングがずれます。
もうひとつ。軽減の判定は「世帯主(国民健康保険に入っていなくても)+加入者全員」の前年所得の合計で行います。配偶者が会社員として働いている世帯では、自分の所得がゼロでも軽減されないことがあります。ここは見落としやすいポイントです。
第3の選択肢|家族の扶養に入る(FIRE後は配当が壁になります)
配偶者や親が会社員なら、その健康保険の扶養に入るのが最も安く、保険料はゼロです。条件は年間収入130万円未満(60歳以上や障害者は180万円未満)、同居なら被保険者の収入の半分未満。月額なら108,333円以下、失業給付を受けているなら日額3,611円以下が目安です。
⚠ FIRE勢がつまずくのは「配当・分配金も収入に数えられる」こと
被扶養者の収入判定は、給与だけを見るわけではありません。厚生省の通知(昭和61年庁保険発第18号)は、継続して入ってくる収入として「恩給、年金、給与所得、傷病手当金、失業給付金、資産所得等」を挙げています。日本年金機構の疑義照会回答も「課税・非課税は考慮しない」としているので、配当金や分配金は原則として収入に算入されると読むのが自然です。年間130万円に届く配当があると、扶養には入れません。
一方で、株式の売却益やNISA口座内の分配金をどう扱うかは、一次資料に明文がありません。「継続して入るものか」という基準で保険者(協会けんぽ・健康保険組合)が判断します。該当しそうな人は、扶養に入る前に加入先へ確認してください。
手続きと期限|退職日が決まったらカレンダーに入れる
🪜 退職前後にやること
- 退職前:給与明細か健康保険の資格情報で「自分の標準報酬月額」を確認し、前年の所得もメモ。市区町村の窓口で国民健康保険料の試算を出してもらう(その場で概算が出ます)
- 退職日の翌日から5日以内:家族の扶養に入るなら、配偶者の勤務先経由で届出
- 同14日以内:国民健康保険の加入届(同時に国民年金の第1号被保険者への種別変更も必要)
- 同20日以内(必着):任意継続の申請。初回保険料の納付期限も厳守。土日祝で20日目が閉庁なら翌営業日
- 2年目に移るとき:任意継続をやめる申出は、国民健康保険に移りたい月の前月中に。申出が受理された月の末日で資格を失い、翌月1日から国民健康保険です
保険証まわりも変わりました。2026年は従来の健康保険証が完全になくなり、マイナ保険証か資格確認書の二択です。新しい資格がマイナ保険証に反映されるまで2〜5営業日かかるので、その間に受診すると窓口でいったん全額払う場面があります。退職日の翌日以降に古い資格で受診すると、後から7〜9割の返還を求められる点にも注意してください。国民年金の手続きは「FIRE後の国民年金|免除・追納・付加年金の使い分け」で詳しく書いています。
私の意思決定ログ|辞める前に「標準報酬月額」を控えると決めた
📝 私の意思決定ログ
私はまだ会社員なので、この制度を使うのは先の話です。それでも計算してみて、判断がひとつの数字で決まることが分かりました。退職時の標準報酬月額です。これが32万円以上なら、協会けんぽの任意継続は年387,072円(40歳未満)/年449,280円(40〜64歳)で一定になり、32万円未満ならそれより安くなります。健康保険組合は規約で上限が変わるので、そこだけは加入先への確認が要ります。前年の所得と合わせてこの2つを控えておけば、辞める前に答えが出せます。
そのうえで私の現時点の方針は、①退職年の年収で1年目だけを判定する ②2年目は国民健康保険に移る前提で考える ③夫婦どちらかが会社員として働き続けるなら、扶養に入れるかを最優先で確認するの3つ。私は新NISAで毎月10万円を積み立て、国内の高配当株も少額持っているので、将来「配当や分配金があるから扶養に入れない」となる可能性は頭に入れておきます。制度は毎年変わるので、辞める年にもう一度計算し直すのが前提です!
よくある質問
- 途中で任意継続をやめて国民健康保険に移れますか?
移れます。2022年1月1日から、本人の申出で任意継続をやめられるようになりました(健康保険法38条7号)。ただし好きな日に抜けられるわけではなく、申出が受理された月の末日で資格を失い、翌月1日が資格喪失日です。国民健康保険に移りたい月の前月中に申し出てください。
- 任意継続なら傷病手当金はもらえますか?
もらえません。健康保険法99条1項が任意継続被保険者を条文で除いています。退職時にすでに受給していた分を受け取り続ける「継続給付」は別の制度なので、そちらに該当するかは加入先に確認してください。
- 保険料を1日でも滞納したらどうなりますか?
初回の保険料を納付期日までに納めなかった場合は、最初から任意継続被保険者にならなかったものとみなされます(法37条2項)。2回目以降の未納は、納付期日の翌日に資格喪失です(法38条3号)。口座振替にしておくのが安全です。
- 退職金をもらうと国民健康保険料は上がりますか?
退職所得は分離課税なので算定基礎に含まれない、というのが一般的な説明です。ただし今回の調査では法令の条文まで確認できませんでした。金額が大きいので、お住まいの市区町村に個別に確認してください。
- FIRE後に大きな病気をしたら、自己負担はどうなりますか?
高額療養費は健康保険でも国民健康保険でも同じ計算です。ただし退職で保険者が変わると「多数回該当」の回数がリセットされます(直近12か月に3回以上該当すると4回目から限度額が下がる仕組みが、いったん振り出しに戻る)。長期の治療中に切り替える場合は、この点も含めて考えてください。
- 健康保険組合でも同じですか?
加入要件・最長2年・任意脱退は同じです。違うのは保険料の上限と料率。組合は規約で上限を退職時の標準報酬月額まで引き上げられるので、この記事の387,072円という天井が効かないことがあります。組合独自の付加給付がある場合もあるので、必ず自分の組合に確認してください。
🛡️ 保険を見直したい人へ
みんなの生命保険アドバイザーは、保険やお金のことをFPに何度でも無料で相談できるサービスです。今の保険が自分に合っているか、一度確かめてみるのも手です。
無料相談の内容を見るまとめ|2つの数字を控えておけば、辞める前に答えが出ます
- ①分かれ目は退職前の年収 約487万円(単身・40歳未満・東京23区)。40〜64歳は約459万円
- ②任意継続は年387,072円で頭打ち、国民健康保険は所得に連動して上がり続ける。この非対称性が結論を決める
- ③2年目は国民健康保険。2022年から任意継続は自分の意思で抜けられるので、「1年目は任意継続→2年目は国民健康保険」が組める(年収500万円・単身で2年合計 約36.7万円の差)
- ④扶養家族がいるなら任意継続。3人世帯では年143,428円の差がつく
- ⑤「2年目は7割軽減」は暦年まるごと無収入だった年の翌年度の話。退職月によって1年ずれる
- ⑥配偶者が会社員なら扶養(保険料ゼロ)が最優先の検討先。ただし配当・分配金は収入に数えられる
退職前に控えておく数字は2つだけ。「退職時の標準報酬月額」と「前年の所得」です。この2つがあれば、この記事の式にあてはめて自分の答えが出せます。市区町村の窓口なら国民健康保険料の試算をその場で出してくれるので、辞める前に一度取っておくと安心です!
📚 出典:e-Gov法令検索 健康保険法(第3条4項=2か月要件/第37条=20日以内・初回未納/第38条=資格喪失7事由・7号の任意脱退/第47条=標準報酬月額の上限/第99条=傷病手当金/第156条=支援金率/第161条=全額自己負担、附則 令和3年法律第66号=任意脱退の施行日)/全国健康保険協会「任意継続」「令和8年度保険料額表(東京支部)」「令和8年度の任意継続被保険者の標準報酬月額の上限について(令和7年12月10日)」「協会けんぽTimes 令和8年3月号」/東京都保健医療局・特別区の令和8年度国民健康保険料率/新宿区「令和8年度 国民健康保険料の概算早見表」/日本年金機構「被扶養者の認定」「疑義照会回答」/厚生省 昭和61年庁保険発第18号/国税庁タックスアンサーNo.1410(給与所得控除)/国民健康保険法施行令29条の3・29条の7の2。いずれも2026年9月16日確認。
🕒 更新履歴:2026年9月16日 令和8年度の料率で全面的に書き直し(任意継続の上限32万円・子ども・子育て支援金率の新設・東京23区の統一料率を反映し、年収別の試算表と損益分岐点を追加)
🛠 この記事の作り方:制度と料率は上記の一次資料から転記し、保険料の計算はPythonで行いました。前提は「令和8年度・協会けんぽ東京支部・東京23区の統一料率・単身・賞与なし(報酬月額=年収÷12)・年度途中加入の月割は考慮せず・所得は給与のみ」。国民健康保険料は自治体ごとに算定方式も料率も異なるため、実額は必ずお住まいの市区町村でご確認ください。株式の売却益やNISA口座内の分配金が被扶養者の収入に入るかは一次資料に明文がなく、本文でもそのように書いています。
※本記事は情報提供を目的としており、個別の相談に応じるものではありません。保険料や認定の可否は、お住まいの市区町村・加入する健康保険の保険者・世帯の状況によって異なります。制度内容は2026年9月時点(令和8年度)のものです。実際の手続きにあたっては、市区町村の国民健康保険窓口、協会けんぽまたは健康保険組合、年金事務所にご確認ください。