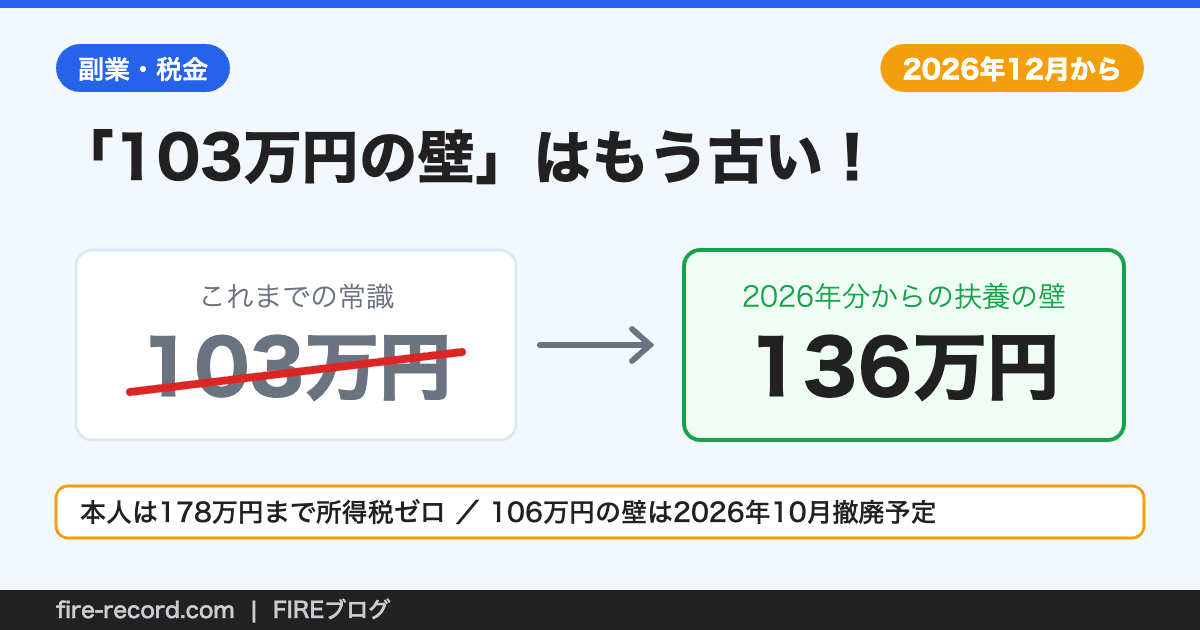
「扶養内で働くなら103万円まで」——長く常識だったこの数字、実はもう古いって知っていましたか?昨年123万円に動き、そして今年の年末調整からは136万円になります…!
この記事では、国税庁・厚生労働省の一次資料だけを根拠に、2026年の「壁」の全体像を1枚の表に整理します。パートで働く配偶者がいる方、アルバイトをしている学生の家族がいる方は参考にしてみてください!
🎯 結論|3つだけ覚えればOK
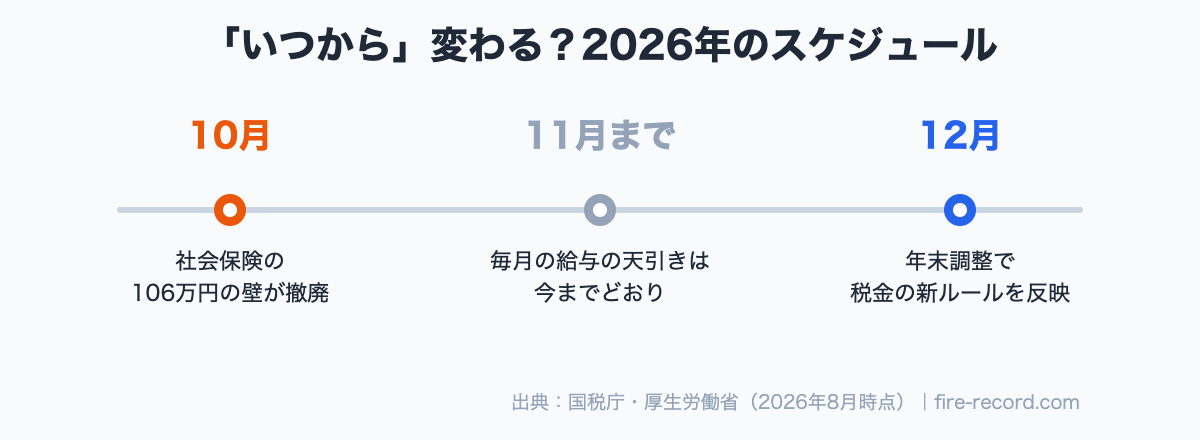
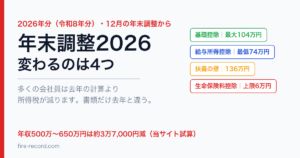
- 「103万円の壁」は103万→123万→136万と2段階で動き、2026年12月の年末調整から「136万円の壁」で判定されます(11月までの給与明細は今までどおり)
- 働く本人の所得税は2026・2027年分(令和8・9年分)は給与収入178万円までゼロです
- 税金の壁と社会保険の壁(106万・130万)は別物。106万円の壁は2026年10月1日に撤廃済みで、以後は「週20時間以上+従業員51人以上(学生を除く)」が実質の壁になります。130万円の壁は残ります
「103万円の壁」はもう古い|2年で2段階動きました
配偶者や親の扶養に入れるかどうかを分ける「税金の壁」は、税制改正で次のように動いています👇
| 年分 | 扶養に入れる給与収入 | いわゆる呼び名 |
|---|---|---|
| 〜2024年分 | 103万円以下 | 103万円の壁 |
| 2025年分(昨年) | 123万円以下 | 123万円の壁 |
| 2026年分(今年)〜 | 136万円以下 | 136万円の壁 |
※出典:国税庁「令和8年4月 源泉所得税の改正のあらまし」。扶養親族等の所得要件が合計所得58万円以下→62万円以下に引き上げられ、給与所得控除の最低保障額74万円と合わせて62万+74万=136万円となります。
つまり、配偶者や親族はパート・アルバイトで年136万円まで稼いでも、税金の扶養から外れません。103万円の感覚のままシフトを抑えていると、年33万円分も働ける時間を手放すことになってしまいます!
⚠️ 適用は「2026年12月1日」から
この改正は2026年12月1日施行・2026年分の所得税から適用です。12月の年末調整でまとめて反映されるため、11月までの給与明細は今までどおり。「まだ変わってないじゃん」と焦らなくて大丈夫です。そして12月の年末調整で新たに扶養に入れる家族がいる場合は、「給与所得者の扶養控除等(異動)申告書」の提出が必要です。
働く本人は「178万円」まで所得税ゼロ
扶養の壁と混同しやすいのが、働く本人に所得税がかかり始めるライン。こちらも大きく動きました。
2026年分からは、基礎控除が最大104万円・給与所得控除の最低保障額が74万円に引き上げられたため、104万+74万=給与収入178万円まで所得税がかかりません(令和8・9年分)。昨年「160万円の壁」と報道されたラインが、さらに広がった形です。
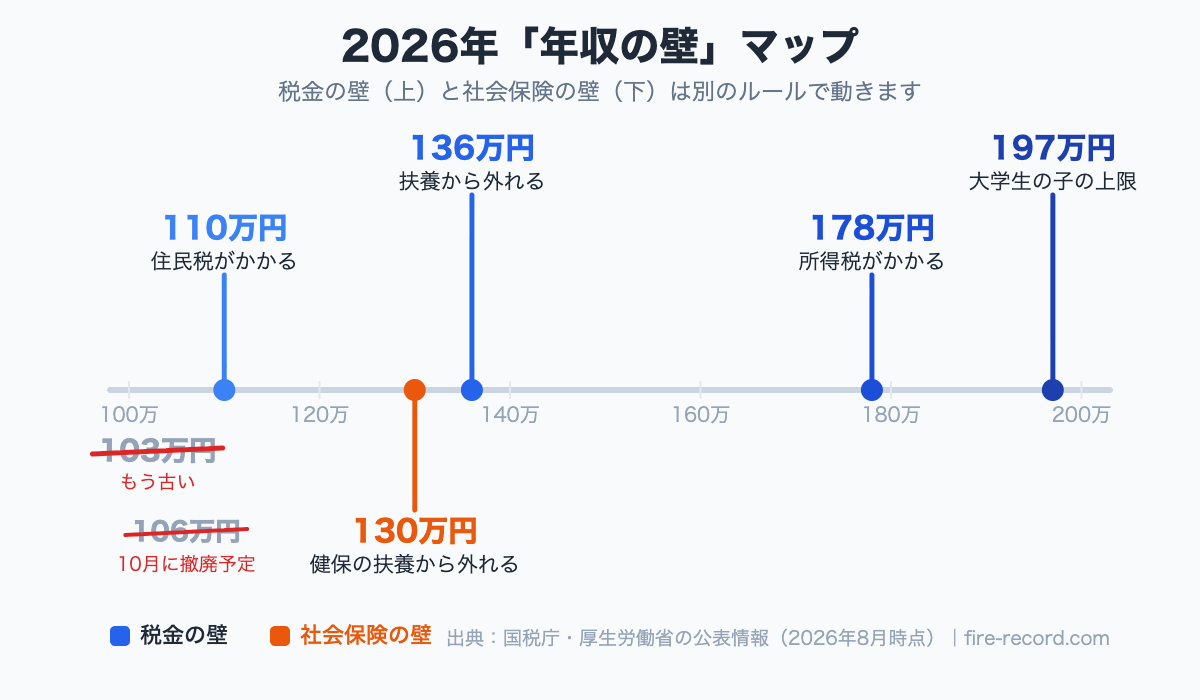
【保存版】2026年の”壁”一覧表|税金と社会保険は別物です
ここが最重要ポイント。「壁」には税金の壁と社会保険の壁の2系統があり、別々に考える必要があります👇
| 壁 | 種類 | 2026年の状況 |
|---|---|---|
| 103万円 | 税金 | もう存在しません(136万円へ) |
| 106万円 | 社会保険 | 2026年10月1日に撤廃済み→実質「週20時間の壁」へ |
| 130万円 | 社会保険 | 配偶者等の扶養(被扶養者)から外れる基準として残ります(要件は「年間収入130万円未満」、60歳以上・障害者は180万円未満) |
| 136万円 | 税金 | 新しい扶養の壁(同一生計配偶者・扶養親族) |
| 150万円 | 社会保険 | 19歳以上23歳未満(被保険者の配偶者を除く)の被扶養者認定の基準。2025年10月1日以降の認定日から |
| 178万円 | 税金 | 働く本人に所得税がかかり始めるライン |
| 197万円 | 税金 | 19歳以上23歳未満の子等の「特定親族特別控除」の上限 |
※この表は所得税と社会保険の壁の一覧です。上の図にある110万円は住民税の非課税ラインで、所得税とは別の基準のためこの表には含めていません。なお110万円は2025年分の収入に対応する数字で、2026年分の収入に対応する非課税ラインは119万円(基本額等45万円+給与所得控除の最低保障額74万円、単身者の場合)です。税金の壁は国税庁「令和8年4月源泉所得税の改正のあらまし」、社会保険は厚生労働省「短時間労働者の社会保険(健康保険・厚生年金保険)の加入拡大のポイント」(令和8年1月作成)に基づく、2026年9月22日時点の整理です。
106万円の壁は撤廃されました|これからは「週20時間」で決まります
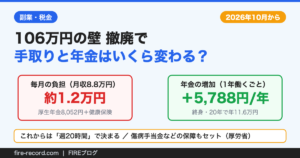
社会保険の「106万円の壁」(月額賃金8.8万円の要件)は、令和7年の年金制度改正法に基づき2026年10月1日に撤廃されました(出典:厚生労働省「短時間労働者の社会保険の加入拡大のポイント」令和8年1月)。
背景はシンプルで、全都道府県の最低賃金が時給1,016円を超えたため、週20時間働けば自動的に月8.8万円を超えてしまうから。金額の壁として機能しなくなったんです。撤廃後に残る主な条件はこちら👇(撤廃で手取りと年金額が実際にいくら動くかは「106万円の壁撤廃で手取りはいくら減る?年金はいくら増える?」で試算しました)
- 週の所定労働時間20時間以上(←実質これが新しい「壁」)
- 勤め先の従業員数51人以上(企業規模要件)
- 学生ではないこと
🗓️ 企業規模要件も段階的になくなります
「従業員51人以上」の条件も、2027年10月に36人以上→2029年10月に21人以上→2032年10月に11人以上→2035年10月に全企業へと段階的に拡大されます(厚生労働省資料より)。数年かけて「小さい会社だから社会保険に入らない」という状況自体がなくなっていく流れです。
大学生の子・弟妹は「197万円」まで控除が続きます
19歳以上23歳未満の子どもや弟妹がいる家庭には、2025年分から「特定親族特別控除」という新しい仕組みがあります。2026年分では、本人の給与収入が136万円を超えても197万円までは、段階的に控除が受けられます。
「大学生の子がバイトを頑張ると親の税金が一気に増える」という昔の問題は、かなり緩和されました。ただし控除額は収入に応じて段階的に減っていきます。9段階の早見表と学生本人の税金は「大学生のバイトは197万円まで|特定親族特別控除の早見表」で詳しく解説しています。
わが家はどうすればいい?ケース別まとめ
✅ ケース別・2026年の動き方
- 配偶者がパート勤務:税金の扶養は136万円までOKに。ただし勤務先の規模と週の労働時間次第で社会保険(週20時間・年間収入130万円未満)が先に来ます。シフトを増やすなら「時間」で考えるのが2026年流です
- 大学生の子・弟妹がバイト:本人は2026・2027年分は178万円まで所得税ゼロ。親の控除も19歳以上23歳未満なら197万円まで段階的に残ります(控除額は収入に応じて減ります)。社会保険の扶養も、2025年10月1日以降の認定日であれば19歳以上23歳未満(被保険者の配偶者を除く)は年間収入150万円未満が基準です
- 年末調整で申告を忘れずに:新たに扶養に入れる家族が出たら「扶養控除等(異動)申告書」を会社へ。書き方の全体像は「【年末調整】新NISA・ふるさと納税・iDeCoで何をすべき?」でどうぞ
- 103万円に抑えて働くのはもう損ですか?
税金の面では、扶養の基準が136万円に上がったため103万円で止める理由はなくなりました。ただし社会保険(週20時間・130万円)は別の基準で動くため、勤務先の規模や労働時間もあわせて確認してください。
- 106万円の壁がなくなると損しませんか?
社会保険に加入すると手取りは一時的に減りますが、厚生年金と健康保険の保障が手に入ります(将来の年金額が増える・傷病手当金の対象になる等)。「損」と一概には言えず、世帯の働き方に合わせて判断したいところです。毎月の負担額と年金の増加額の実額は「106万円の壁撤廃で手取りはいくら減る?年金はいくら増える?」で計算しています。
- 130万円の壁は残るのですか?
配偶者等の扶養(被扶養者)でいられるかどうかの130万円の基準は残ります。要件は「年間収入130万円未満」なので、年収が130万円以上になると自分で社会保険に入ることになります(60歳以上または障害者の方は180万円未満が基準です)。ただし、扶養認定日が2025年10月1日以降で、認定を受ける方が19歳以上23歳未満(被保険者の配偶者を除く)の場合は「年間収入150万円未満」に緩和されています。詳細は加入している健康保険組合の基準をご確認ください。
- いつの収入から136万円で判定されますか?
2026年分(1月〜12月の収入)からです。2026年12月の年末調整で新しい基準による判定が行われます。11月までの毎月の源泉徴収は従来どおりで、12月にまとめて精算されます。
- 住民税はどうなりますか?
この記事の数字は所得税の話です。住民税は自治体ごとの基準があり、非課税ラインも別に設定されています。住民税の非課税ライン(単身者の場合)も、2025年分の収入では110万円、2026年分の収入では119万円へと動いています(基本額等45万円+給与所得控除の最低保障額74万円)。住民税は前年の収入をもとに翌年度に課税されるため、2026年分の収入が反映されるのは2027年度分(令和9年度分)の住民税です。詳しくは「住民税の壁は110万円へ」をどうぞ。翌年6月の住民税決定通知書で確認しましょう。見方は「住民税決定通知書の見方」で解説しています。
まとめ|「金額の壁」から「時間の壁」の時代へ
- ①税金の扶養の壁は103万→123万→136万円と2段階で拡大(2026年12月の年末調整から)
- ②働く本人は178万円まで所得税ゼロ
- ③社会保険の106万円の壁は2026年10月1日に撤廃済み。今後は「週20時間」で決まります
- ④130万円の壁(被扶養者の基準)は残る。税金と社会保険は別物と覚えておく
- ⑤19歳以上23歳未満の家族は197万円まで特定親族特別控除の対象
「壁」を正しく知っていれば、世帯の手取りを増やしやすくなります。増えた分をそのまま使わず積立に回せば、家計は二重に強くなりますよ!
※本記事は情報提供を目的としており、個別の税務・社会保険の相談に応じるものではありません。税金の数値は国税庁(令和8年度税制改正/令和8年12月1日施行)、社会保険は厚生労働省・日本年金機構の公表資料(2026年9月22日確認)に基づいています。社会保険の適用は勤務先の状況により異なり、制度は変更される場合があります。実際の判断は勤務先・年金事務所・税務署・専門家にご確認ください。
📚 出典(いずれも2026年9月22日に確認)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」令和8年5月
- 国税庁タックスアンサーNo.1199 基礎控除
- 同No.1410 給与所得控除
- 同No.1180 扶養控除
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 総務省掲載「令和8年度税制改正の大綱」令和7年12月26日閣議決定
- 総務省「令和8年度地方税制改正(案)について」令和7年12月
- 厚生労働省「短時間労働者の社会保険(健康保険・厚生年金保険)の加入拡大のポイント」令和8年1月作成
- 厚生労働省「年金制度改正の全体像」および「「年収の壁」への対応」
- 日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」2025年8月19日
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」(2026年10月1日更新)
🕒 更新履歴:2026年10月10日 106万円の壁(賃金要件)が10月1日に撤廃されたことを反映/2026年9月公開。2026年9月22日に一次資料へのリンク付き出典を追加し、住民税の非課税ラインを2026年分の収入に対応する119万円へ是正、社会保険の被扶養者基準に19歳以上23歳未満の150万円の特例を追記しました。
🛠 この記事の作り方:税金の金額(基礎控除の最高額104万円、給与所得控除の最低保障額74万円、扶養親族等の所得要件62万円、特定親族の合計所得123万円)は国税庁の改正資料からそのまま転記し、136万円=62万円+74万円、178万円=104万円+74万円、197万円=123万円+74万円の3本をPythonで再計算して、境界の1円手前・1円超でも判定が変わらないことを確認しました。賃金要件も、時給1,016円×週20時間を月額に換算すると88,053円(52週÷12か月)となり、厚生労働省資料の「月額賃金8.8万円以上」と一致することを確かめています。ただし実際の判定は勤務先が定める所定内賃金の月額で行われるため、1か月の週数の数え方によって結果が変わることがあります。税額の前提として、いずれも収入が給与だけの人を前提とした金額で、特定支出控除・所得金額調整控除の適用がある場合や給与以外の所得がある場合は変わります。また基礎控除104万円は合計所得金額489万円以下の場合の金額で、給与所得控除の最低保障額74万円のうち5万円は令和8年・令和9年分(個人住民税は令和9年度分・令和10年度分)に限った措置です。住民税の非課税ラインは総務省資料の「単身者の場合」のモデル(基本額等45万円+給与所得控除の最低保障額74万円)で、自治体の級地区分により異なることがあります。社会保険の被扶養者の収入要件は日本年金機構の基準で、勤務先が加入する健康保険組合では独自の基準が設けられている場合があります。106万円の壁(賃金要件)の撤廃は、日本年金機構の案内ページ(2026年10月1日更新)で短時間労働者の要件が「週20時間以上かつ学生でない」になっていることを2026年10月10日に確認しました。個別の税額や社会保険の加入可否を保証するものではなく、最終的な判断は勤務先・年金事務所・税務署・専門家にご確認ください。

コメント