「今年は歯の治療で医療費がかさんだ…年末調整の書類に書けば戻ってくるのかな?」——秋になるとよく聞く疑問です。でも実は、医療費控除は年末調整では処理できません…!
この記事では、国税庁の計算式そのままに「いくら戻るのか」を実額で示しながら、20代会社員が知らないと損する2つの誤解を解いていきます!
🎯 結論|3つだけ覚えればOK
- 医療費控除は年末調整ではできない。自分で確定申告する数少ない控除です
- 基準額は10万円だけではありません。総所得金額等が200万円未満なら「総所得金額等の5%」が基準になります(給与収入250万円なら8万3,500円)
- 基準額に届かなくても、対象の市販薬(スイッチOTC医薬品など)が年1万2,000円を超えていればセルフメディケーション税制を選べます(健康診断などの取組が条件・通常の医療費控除とは併用不可)
医療費控除は年末調整でできない|確定申告が必要です
年末調整で処理できる控除(生命保険料控除・iDeCoなど)と違い、医療費控除は会社では手続きできません。「給与所得者の保険料控除申告書」に医療費を書く欄はないんです。
受けるには、翌年に自分で確定申告をして「医療費控除の明細書」を添付します。年末調整との関係は「【年末調整】新NISA・ふるさと納税・iDeCoで何をすべき?」で全体像をまとめているので、あわせてどうぞ!
⚠️ ふるさと納税ワンストップ派は要注意
医療費控除のために確定申告をすると、ふるさと納税のワンストップ特例の申請は無効になります。その場合は確定申告で寄附金控除もあわせて申告してください。片方だけ申告して寄附分を失うのが、いちばんもったいないパターンです!
いくら戻る?計算式と20代のリアルな実額
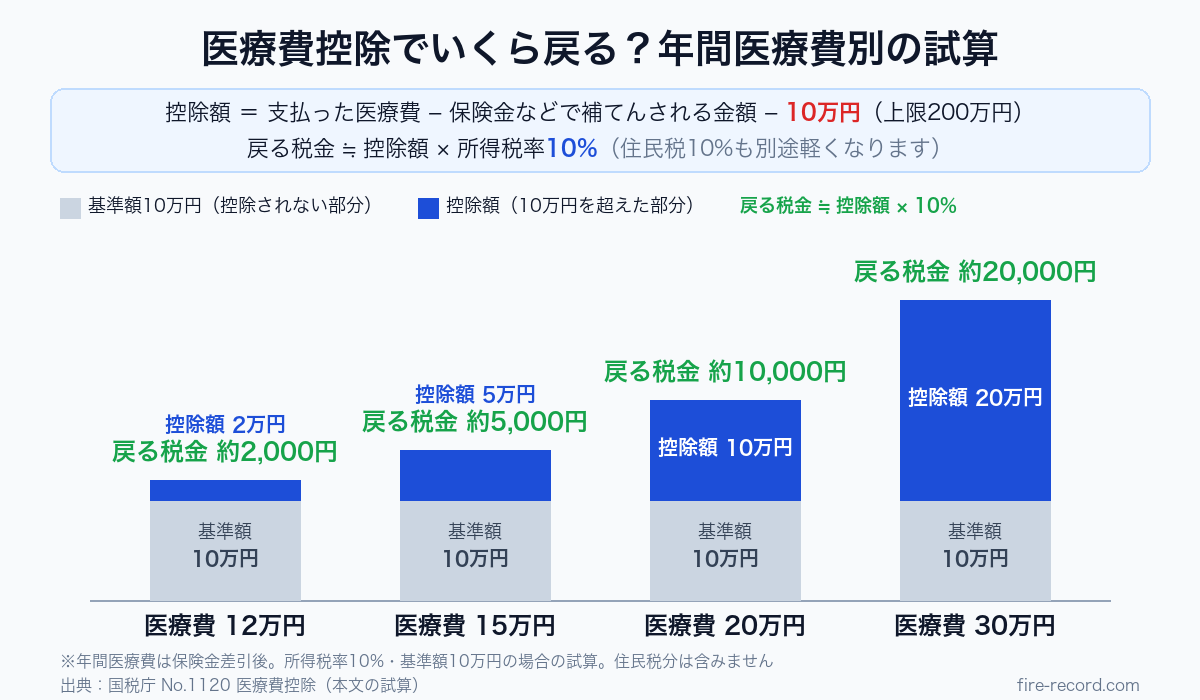
控除額の計算式はこうです(出典:国税庁 No.1120)👇
医療費控除額 = 支払った医療費 − 保険金などで補てんされる金額 − 10万円(※)(上限200万円)
※総所得金額等が200万円未満の人は「総所得金額等の5%」
対象はその年の1月1日〜12月31日に支払った医療費で、自分の分だけでなく生計を一にする配偶者や家族の分もまとめてOK。夫婦共働きなら、実際に医療費を支払った人が合算して申告します。どちらが支払うか選べる場面では、所得税率の高いほうが支払って申告すると戻る金額は大きくなりやすいです。
| 年間の医療費(保険金差引後) | 控除額 | 戻る税金(税率10%) |
|---|---|---|
| 12万円 | 2万円 | 約2,000円 |
| 15万円 | 5万円 | 約5,000円 |
| 20万円 | 10万円 | 約10,000円 |
| 30万円 | 20万円 | 約20,000円 |
※所得税率10%・基準額10万円の場合の試算。住民税(税率10%)も別途軽くなるため、実際の負担減はこの表よりさらに大きくなります。
保険金や高額療養費で補てんされた分は差し引いてから計算する点に注意。高額療養費制度については「高額療養費制度の解説記事」もあわせてどうぞ。医療保険から給付金を受け取った場合、その分は控除の対象外です。
誤解①|「10万円の壁」は全員には当てはまりません
「医療費が10万円を超えないと意味がない」とよく言われますが、正確には違います。総所得金額等が200万円未満の人は、基準が「総所得の5%」になるんです。
💡 例:給与収入250万円の場合
給与所得控除83万円(250万円×30%+8万円)を差し引くと、給与所得は167万円。総所得金額等が200万円未満なので、基準は167万円 × 5% = 8万3,500円です。つまり医療費が年8万3,500円を超えた分から控除できます。新社会人や時短勤務の方は「10万円ないから無理」とあきらめる前に、自分の基準額を確認してみてください!
誤解②|10万円未満でも「セルフメディケーション税制」がある
「病院にはあまり行かないけど、ドラッグストアで薬はよく買う」という20代にはこちら。対象の市販薬(スイッチOTC医薬品など)の購入額が年1万2,000円を超えると、超えた分を控除できます(上限8万8,000円・出典:国税庁 No.1129)。
| 対象市販薬の年間購入額 | 控除額 | 戻る税金(税率10%) |
|---|---|---|
| 1万5,000円 | 3,000円 | 約300円 |
| 3万円 | 1万8,000円 | 約1,800円 |
| 5万円 | 3万8,000円 | 約3,800円 |
| 10万円以上 | 8万8,000円(上限) | 約8,800円 |
利用には条件が2つあります👇
- 健康診断や予防接種など「一定の取組」をしていること(勤務先の定期健康診断でOK。会社員ならほぼ全員クリアです)
- 通常の医療費控除との併用は不可。どちらか有利なほうを選びます
対象の医薬品はパッケージに「セルフメディケーション税・控除対象」のマークが付いていることが多く、レシートにも対象の印が付きます。この制度は令和8年度税制改正で延長・見直しされ、令和9年(2027年)1月1日以後はスイッチOTC医薬品の購入分に期限の定めがなくなり、それ以外の対象医薬品も令和13年(2031年)12月31日までが対象とされています。今年で終わってしまう制度ではありませんが、対象品目の一覧は厚生労働省が毎月更新しているので、その年に買った分はその年のうちに集計しておくと安心です!
確定申告のやり方|レシート捨てないで!
- STEP1|領収書・レシートを保管する:申告への添付は不要ですが、確定申告期限等から5年間の保存義務があります
- STEP2|「医療費控除の明細書」を作る:健康保険組合から届く「医療費のお知らせ(医療費通知)」やマイナポータル連携を使うと入力の手間が大きく減ります
- STEP3|確定申告書に添付して提出:e-Taxならスマートフォンだけで完結します
副業をしている方は、副業の申告と同じタイミングで一緒に済ませるのが効率的です。申告ソフトの選び方は「【副業の確定申告】freee vs マネーフォワード徹底比較」でまとめています!
- 年末調整の書類に医療費を書く欄はないのですか?
ありません。医療費控除は年末調整の対象外で、確定申告でのみ受けられます。会社は関与しないので、自分で手続きする必要があります。
- 家族の医療費もまとめて申告できますか?
できます。自分と生計を一にする配偶者・親族のために支払った医療費が対象です。夫婦共働きでも、実際に支払った人が合算して申告できます。
- 医療保険の給付金を受け取った場合は?
その給付金で補てんされた分は差し引いて計算します。例えば 医療費15万円で給付金3万円なら、対象は12万円です。
- セルフメディケーション税制と医療費控除、どちらを選ぶべき?
併用できないので、控除額が大きくなるほうを選びます。医療費が基準額(10万円または総所得の5%)を超えるなら通常の医療費控除、超えないけれど対象市販薬が年1.2万円を超えるならセルフメディケーション税制が候補です。
- 申告を忘れていました。もう間に合いませんか?
あきらめるのは早いです。確定申告をしていない会社員なら、その年の翌年1月1日から5年間さかのぼって還付申告できる制度が設けられています。たとえば2026年分の医療費なら、2031年12月31日まで申告できます。ただし個別の条件は国税庁の公式情報・税務署でご確認ください。
🛡️ 保険を見直したい人へ
みんなの生命保険アドバイザーは、保険やお金のことをFPに何度でも無料で相談できるサービスです。今の保険が自分に合っているか、一度確かめてみるのも手です。
無料相談の内容を見るまとめ|医療費がかさんだ年こそ、取り戻して投資へ
- ①医療費控除は年末調整でできない。確定申告が必要です
- ②基準は「10万円」だけでなく、総所得200万円未満なら総所得の5%
- ③家族の分も合算OK。保険金で補てんされた分は差し引く
- ④10万円に届かなくても市販薬 年1.2万円超でセルフメディケーション税制(令和8年度税制改正で延長・見直し。令和9年1月1日以後はスイッチOTC医薬品に期限の定めがなくなり、その他の対象医薬品は2031年12月31日支払分まで)
- ⑤レシート・領収書は5年保存。医療費通知やマイナポータル連携で作業の手間を減らせます
医療費がかさんだ年は家計的にはつらい年。だからこそ、取り戻せる税金はきっちり取り戻して、浮いた分をコツコツ投資に回していきましょう!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。控除額・計算式・適用期限は、2026年9月22日に確認した国税庁タックスアンサー(No.1120 医療費控除/No.1129 セルフメディケーション税制。いずれも令和8年4月1日現在法令等)と、厚生労働省が公表する租税特別措置法第41条の17の条文(令和9年1月1日施行時点)に基づいています。制度は改正される場合があり、個別の事情により取扱いが異なるため、実際の手続きは国税庁の公式情報・税務署・税理士にご確認ください。
📚 出典
- 国税庁タックスアンサーNo.1120 医療費を支払ったとき(医療費控除)
- 国税庁タックスアンサーNo.1129 特定一般用医薬品等購入費を支払ったとき(セルフメディケーション税制)
- 厚生労働省 セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について
- 厚生労働省 掲載 租税特別措置法第41条の17(令和9年1月1日施行時点)
- 厚生労働省 掲載 租税特別措置法第41条の17(令和3年改正後)
- 国税庁タックスアンサーNo.1410 給与所得控除
- 国税庁 暮らしの税情報(令和8年度版)給与所得者と税
- 国税庁タックスアンサーNo.2260 所得税の税率
- 国税庁タックスアンサーNo.2030 還付申告
- 国税庁タックスアンサーNo.1135 小規模企業共済等掛金控除
- 総務省 ワンストップ特例を申請する皆様へ
- 総務省 ふるさと納税のしくみ(ふるさと納税の流れ)
- 総務省 地方税制度(個人住民税)
🕒 更新履歴:2026年8月公開。2026年9月22日、記載した数値をすべて一次資料で再確認し、セルフメディケーション税制の適用期限を令和8年度税制改正の内容(令和9年1月1日以後はスイッチOTC医薬品に期限の定めがなくなり、その他の対象医薬品は令和13年12月31日まで)に是正したうえで、原典へのリンク付き出典を追加しました。
🛠 この記事の作り方:医療費控除の計算式・差し引く10万円・総所得金額等の5パーセント・上限200万円、セルフメディケーション税制の12,000円と88,000円は、国税庁タックスアンサー(いずれも令和8年4月1日現在法令等)から転記しました。適用期限は、国税庁のページに記載がないため厚生労働省が公表する租税特別措置法第41条の17の条文(現行分と令和9年1月1日施行時点の両方)を読んで確認しています。給与収入250万円の例は、国税庁「令和8年分 給与所得控除後の給与等の金額」の表に従い(2,500,000円÷4=625,000円)×2.8-80,000円=1,670,000円を求め、速算表の2,500,000円×30パーセント+80,000円=830,000円と一致することを確かめたうえで、1,670,000円×5パーセント=83,500円をPythonで検算しました。2つの表の「戻る税金」は、控除額×所得税率10パーセントで求めた所得税分だけの目安で、復興特別所得税(基準所得税額の2.1パーセント)は含めていません。所得税の税率は課税所得金額に応じて5パーセントから45パーセントまで変わるため、税率10パーセントはあくまで一例です(給与収入250万円の方の課税所得は5パーセントの区分に入ります)。実際に戻る金額は、他の所得控除や源泉徴収されている税額によって変わります。この記事は個別の還付額を保証するものではなく、具体的な金額は国税庁の確定申告書等作成コーナーや税務署でご確認ください。

コメント